
Получите бесплатную консультацию
Оставьте свои контактные данные — мы обсудим вашу ситуацию, ответим на вопросы по открытию и ведению бизнеса в Польше и подскажем, какие шаги предпринять дальше.
Оставьте свои контактные данные — мы обсудим вашу ситуацию, ответим на вопросы по открытию и ведению бизнеса в Польше и подскажем, какие шаги предпринять дальше.

Основное ограничение касается владельцев JDG из стран, не входящих в ЕС, ЕЭЗ или Швейцарию.
Если у такого предпринимателя нет места постоянного проживания в Польше, он, как правило, не сможет:
Адрес фирмы в CEIDG или временная регистрация по месту жительства не заменяют место постоянного проживания предпринимателя.
На практике это означает, что такой владелец JDG может нанять гражданина Польши или иностранца, который уже имеет право работать без дополнительной процедуры со стороны работодателя. Если же для сотрудника требуется одна из перечисленных процедур, оформить трудоустройство, скорее всего, не получится.
Для предпринимателей из ЕС, ЕЭЗ и Швейцарии действуют другие правила, поэтому их статус нужно проверять отдельно.
Дополнительная легализация работы обычно не требуется гражданам Польши, ЕС, ЕЭЗ и Швейцарии.
Среди граждан других стран право работать без разрешения могут иметь, например:
Этот перечень не является полным. Важно проверить, на каком именно основании человек находится и работает в Польше и действуют ли его документы на день начала работы.
Со студентами есть дополнительный нюанс. Сам по себе студенческий билет ещё не подтверждает право работать без разрешения.
С 1 июля 2026 года освобождение действует, если человек:
Перед подписанием договора лучше запросить актуальную справку из вуза с указанием формы обучения. Заочная, вечерняя или другая нестационарная форма сама по себе не освобождает от процедуры легализации работы.
При трудоустройстве граждан Украины часто применяется уведомительный порядок.
Если человек пользуется временной защитой и имеет активный PESEL UKR, работодатель должен подать уведомление через praca.gov.pl. На это отводится 7 дней со дня начала работы.
Статус студента в такой ситуации не отменяет обязанность подать уведомление. Поэтому принять человека на работу только на основании справки из вуза нельзя.
Уведомительный порядок временно распространяется и на граждан Украины, которые не пользуются временной защитой, но законно находятся в Польше на другом основании. Для них переходный период действует до 4 марта 2029 года.
Допустим, владелец JDG — гражданин Беларуси с временным видом на жительство, а будущий сотрудник — гражданин Украины с PESEL UKR. Для работы сотрудника требуется уведомление. Если предприниматель не имеет места постоянного проживания в Польше и поэтому не может подать его в районный центр занятости (powiatowy urząd pracy), оформить такое трудоустройство не получится.
Начать стоит с двух вопросов: какой статус имеет владелец JDG и на каком основании будущий сотрудник может работать в Польше.
Если предприниматель является гражданином страны вне ЕС, ЕЭЗ и Швейцарии, нужно проверить его основание пребывания и наличие места постоянного проживания в Польше.
У будущего работника проверяют:
До начала работы необходимо получить документы, подтверждающие законность пребывания и право сотрудника на работу, и сохранить их копии.
Одной карты побыту, студенческого билета или устного подтверждения от работника недостаточно. Если основание для работы вызывает сомнения, лучше проверить его до заключения договора, а не после начала работы.
Если вы ведёте JDG в Польше и планируете нанять иностранца, ELP Office поможет проверить документы и определить, какие действия необходимо выполнить перед оформлением сотрудника.
Материал носит информационный характер и не является индивидуальной юридической консультацией.
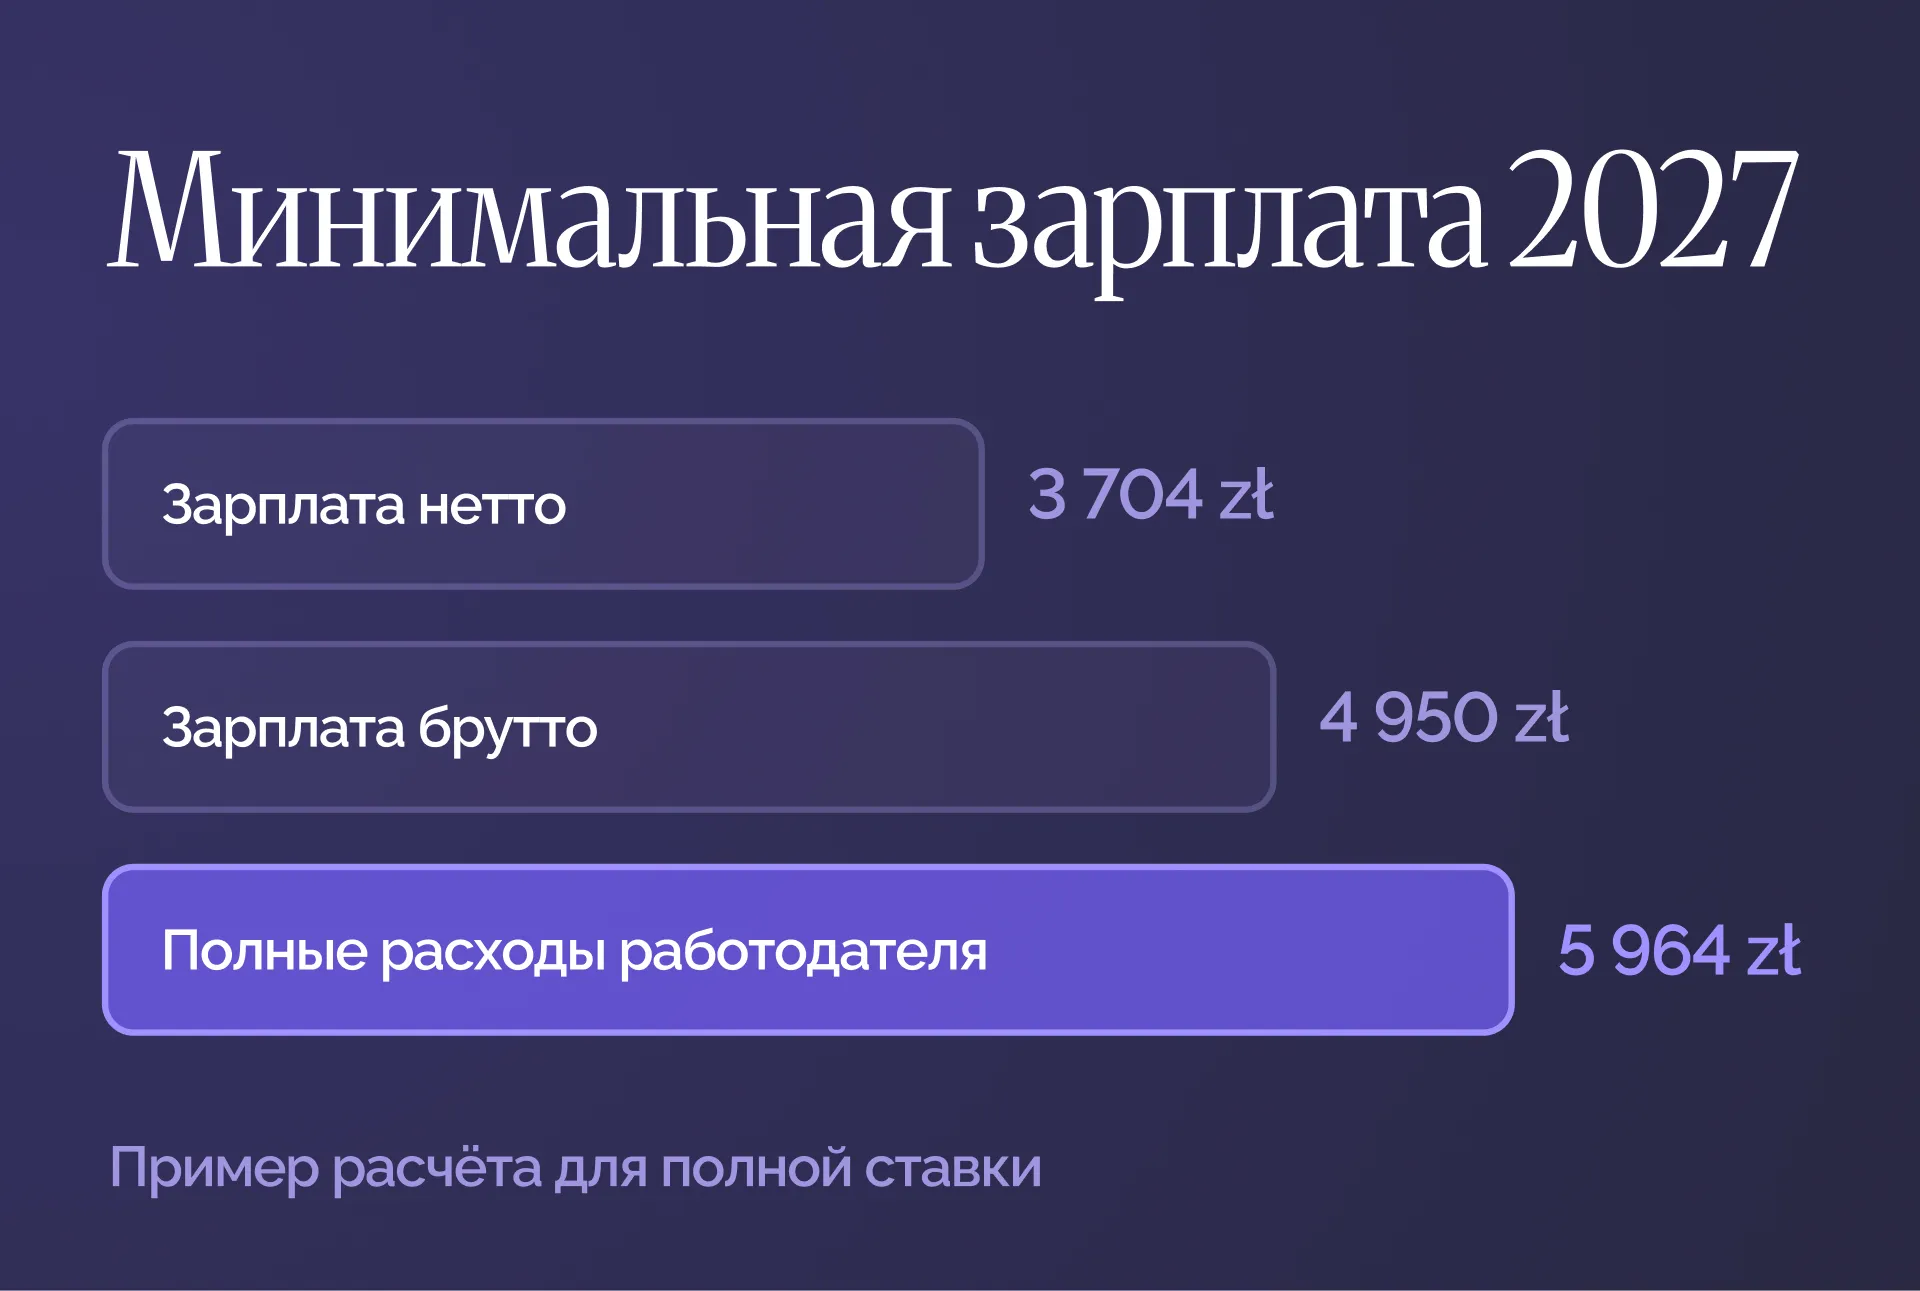
В 2027 году предусмотрено одно повышение — с 1 января. Второго изменения ставки в июле в утверждённом распоряжении нет.
Сумма 4 950 zł brutto относится к работникам, трудоустроенным на полный рабочий день по umowa o pracę.
Для неполного рабочего дня минимальная зарплата рассчитывается пропорционально размеру ставки:
Эти правила одинаково применяются к польским гражданам и иностранцам, работающим в Польше. Гражданство сотрудника не позволяет устанавливать зарплату ниже обязательного минимума.
Минимальная зарплата не обязательно равна указанной в договоре основной ставке — wynagrodzenie zasadnicze.
При проверке соблюдения минимального уровня учитывается общая сумма тех компонентов зарплаты, которые по закону могут входить в минимальное вознаграждение. Это могут быть, например, некоторые премии и надбавки.
При этом в минимальную зарплату не включаются:
Поэтому работодателю необходимо проверить не только общую сумму выплаты, но и структуру зарплаты конкретного сотрудника.
Сумма netto зависит от возраста работника, налоговых льгот, применения PIT-2, участия в PPK, размера расходов на получение дохода и других индивидуальных условий.
При стандартном расчёте для работника старше 26 лет, который:
зарплата 4 950 zł brutto составит ориентировочно 3 703,93 zł netto.
Для сравнения, при минимальной зарплате 2026 года в размере 4 806 zł brutto стандартная выплата составляет около 3 605,85 zł netto.
Таким образом, при стандартном расчёте работник получит примерно на 98 zł netto больше в месяц.
Это примерный расчёт. Фактическая выплата может отличаться в зависимости от ситуации работника.
Расходы работодателя не ограничиваются зарплатой brutto. Дополнительно работодатель финансирует свою часть взносов ZUS, взносы в Fundusz Pracy и Fundusz Gwarantowanych Świadczeń Pracowniczych.
При стандартной ставке страхования от несчастных случаев 1,67% и без учёта PPK ориентировочный расчёт выглядит следующим образом:
Полная стоимость одного сотрудника с минимальной зарплатой увеличится приблизительно на 173 zł в месяц, то есть примерно на 2 077 zł в год.
Фактические расходы могут отличаться, например из-за другой ставки страхования от несчастных случаев, участия сотрудника в PPK или освобождения работодателя от отдельных взносов.
С 1 января 2027 года минимальная почасовая ставка по umowa zlecenie и некоторым договорам об оказании услуг составит:
32,30 zł brutto за час.
Это сумма brutto, а не netto. Выплата на руки зависит, в частности, от возраста исполнителя, статуса студента, других источников страхования и применения налоговых льгот.
Минимальная ставка применяется не только тогда, когда в договоре прямо указана почасовая оплата. Если стороны установили месячную или фиксированную сумму, после её деления на количество отработанных часов результат также не может быть ниже 32,30 zł brutto.
При umowa zlecenie необходимо определить способ подтверждения количества часов выполнения работы. Это может быть, например:
Если договор заключён более чем на один месяц, вознаграждение, рассчитанное с учётом минимальной ставки, должно выплачиваться не реже одного раза в месяц.
Минимальная почасовая ставка может распространяться и на некоторых индивидуальных предпринимателей, если они лично выполняют услуги и не привлекают работников или исполнителей.
Для отдельных договоров предусмотрены исключения. Например, ставка может не применяться, если исполнитель самостоятельно определяет место и время оказания услуги и получает исключительно комиссионное вознаграждение. Для применения исключения должны одновременно выполняться все предусмотренные законом условия.
Работодателям и заказчикам услуг рекомендуется заранее:
Если в договоре указана конкретная сумма ниже нового минимума, обычно потребуется письменное изменение условий оплаты.
Если же в договоре используется формулировка о выплате действующей минимальной зарплаты без указания фиксированной суммы, её размер изменяется вместе с установленной законом ставкой. Тем не менее расчётную систему и документы компании всё равно следует проверить.
Минимальная зарплата влияет не только на выплаты сотрудникам. От неё зависят некоторые взносы и лимиты для предпринимателей.
Предприниматели, использующие льготные социальные взносы в течение первых 24 месяцев, рассчитывают их от базы не ниже 30% минимальной зарплаты.
В 2027 году минимальная база составит:
4 950 zł × 30% = 1 485 zł.
При действующих ставках ориентировочная сумма социальных взносов, включая добровольное страхование на случай болезни, составит около 469,85 zł в месяц без учёта składki zdrowotnej.
Окончательные суммы взносов за 2027 год должны быть дополнительно проверены после публикации таблиц ZUS.
Минимальная база в размере 1 485 zł будет также иметь значение при определении нижней границы взносов в рамках Mały ZUS Plus.
Стандартные социальные взносы ZUS без льгот рассчитываются по другой базе — на основании прогнозируемой средней зарплаты. Поэтому их размер нельзя определить только по новой минимальной зарплате.
По правилам, действующим на дату публикации статьи, минимальная медицинская страховая выплата для предпринимателей на налоговой шкале и линейном налоге рассчитывается как 9% минимальной зарплаты.
Если правила не изменятся, с начала нового расчётного периода в феврале 2027 года минимальная składka zdrowotna составит:
4 950 zł × 9% = 445,50 zł в месяц.
Для ryczałtu składka zdrowotna рассчитывается по другим правилам и зависит от годового дохода и средней зарплаты в секторе предприятий.
Лимит дохода для działalności nierejestrowanej составляет 225% минимальной зарплаты за квартал.
При минимальной зарплате 4 950 zł лимит в 2027 году составит:
11 137,50 zł дохода за квартал.
После превышения установленного лимита деятельность необходимо зарегистрировать в CEIDG в предусмотренный законом срок.
Повышение минимальной зарплаты влияет и на другие расчёты, в частности:
Например, максимальный размер выходного пособия, рассчитываемый как 15-кратная минимальная зарплата, в 2027 году составит 74 250 zł.
Точная сумма ночной доплаты зависит от количества рабочих часов в конкретном месяце, поэтому она рассчитывается отдельно для каждого месяца.
Нет. Новая сумма устанавливает минимальный уровень оплаты, но не обязывает автоматически повышать все зарплаты в компании.
При этом работодателю стоит проверить внутреннюю систему оплаты, если другие ставки, премии или надбавки связаны с размером минимальной зарплаты.
Это ставка brutto. Сумма netto зависит от страховых взносов и налогового статуса исполнителя.
Например, расчёт будет отличаться для студента младше 26 лет и для человека, для которого umowa zlecenie является единственным основанием для социального страхования.
Да, но после пересчёта на фактическое количество часов оплата не может быть ниже обязательной минимальной почасовой ставки.
Нет. Утверждённое распоряжение устанавливает новые суммы с 1 января 2027 года и не предусматривает второго повышения в течение года.
Да. Иностранный работник, легально трудоустроенный в Польше, имеет право на минимальную зарплату на тех же условиях, что и польский гражданин.
Кроме того, указанная в документах на трудоустройство иностранца зарплата не может нарушать действующие требования к минимальной оплате.
Хотя повышение составит только 3%, для работодателя изменение затрагивает не только сумму, выплачиваемую работнику. Необходимо также учесть взносы ZUS, почасовые ставки по umowa zlecenie и связанные с минимальной зарплатой лимиты.
Если вы трудоустраиваете сотрудников или сотрудничаете с исполнителями по umowa zlecenie, ELP Office поможет проверить расчёты, подготовить зарплатный бюджет и правильно учитывать выплаты и взносы в 2027 году.
Свяжитесь с нами, чтобы подготовить компанию к новым ставкам заранее.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.
Полное название документа — Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN предназначена для физических лиц и используется для подтверждения иностранного статуса перед американским плательщиком или финансовой организацией.
Если это применимо к конкретному виду дохода, правильно заполненная форма также позволяет заявить право на льготы, предусмотренные международным налоговым соглашением.
Важно: W-8BEN не отправляется самостоятельно в IRS. Ее передают организации, которая ее запросила: например, американскому контрагенту, брокеру, банку или платежной платформе.
С формой часто сталкиваются люди, которые живут в Польше и получают выплаты, связанные с США: фрилансеры и владельцы JDG, сотрудничающие с американскими заказчиками; авторы и создатели цифрового контента; получатели роялти; инвесторы с американскими ценными бумагами; пользователи некоторых международных платформ.
Однако причина заполнения формы будет отличаться в зависимости от вида дохода.
Для Sp. z o.o. и других юридических лиц W-8BEN не предназначена. Иностранные компании в подобных ситуациях обычно используют форму W-8BEN-E.
Не обязательно. Если предприниматель живет и работает в Польше и оказывает услуги американскому клиенту из Польши, сам факт сотрудничества с компанией из США обычно не означает, что с его дохода должны удерживать 30% налога в США.
При этом американский клиент все равно может попросить заполнить W-8BEN, чтобы подтвердить, что исполнитель является иностранным получателем дохода.
Если работа выполняется непосредственно на территории США или речь идет о других видах дохода — например, дивидендах или роялти, — правила могут отличаться. В таких случаях значение имеют вид дохода, налоговая резиденция и положения соглашения между Польшей и США об избежании двойного налогообложения.
Поэтому универсального правила «W-8BEN снижает налог с 30% до 15%» нет: ставка и порядок налогообложения зависят от конкретной ситуации.
Форма состоит всего из трех частей: данные получателя дохода, применение налогового соглашения и подтверждение информации.
Скачать форму можно с официального сайта: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
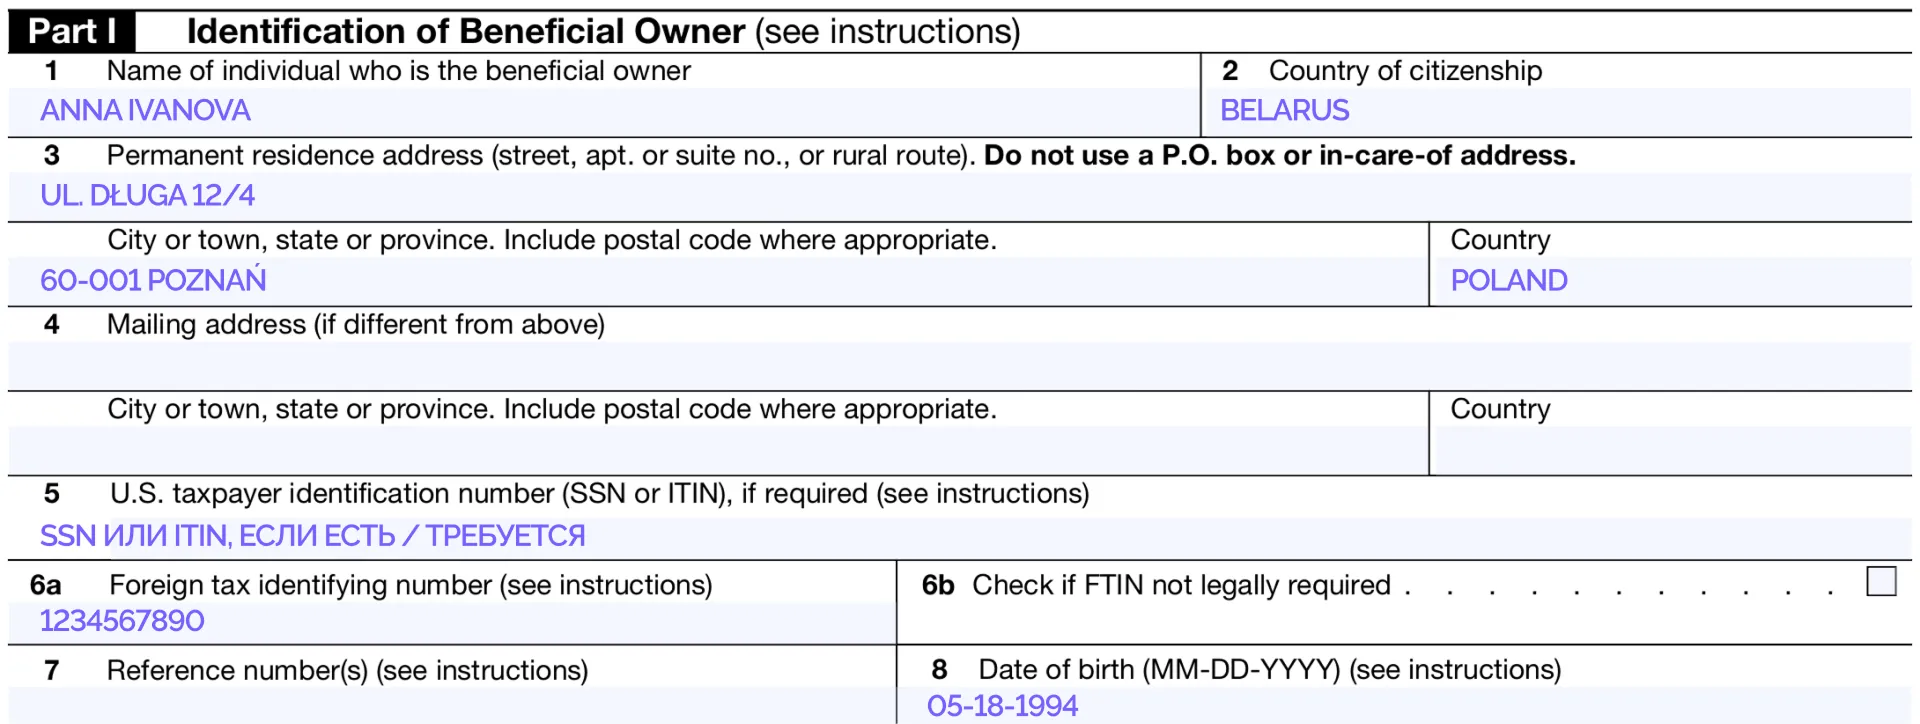
Line 1 — Name of individual who is the beneficial owner
Укажите свое имя и фамилию.
Line 2 — Country of citizenship
Укажите страну гражданства.
Line 3 — Permanent residence address
Укажите постоянный адрес в стране вашей налоговой резиденции. Не используйте P.O. box или адрес, предназначенный только для получения корреспонденции.
Line 4 — Mailing address
Заполняется, если адрес для корреспонденции отличается от указанного в Line 3.
Line 5 — U.S. taxpayer identification number
Здесь указывается американский SSN или ITIN, если он у вас есть и необходим в вашей ситуации.
Во многих типичных случаях польскому предпринимателю, работающему из Польши, американский ITIN специально получать не требуется. Однако требования зависят от вида дохода и заявляемой налоговой льготы.
Line 6a — Foreign tax identifying number
Здесь указывается ваш иностранный налоговый идентификатор — FTIN.
В Польше таким идентификатором может быть NIP или PESEL. Для владельца JDG используется NIP. PESEL является налоговым идентификатором главным образом для физических лиц, которые не ведут хозяйственную деятельность и не относятся к другим категориям налогоплательщиков, для которых предусмотрен NIP.
Line 6b — FTIN not legally required
Это поле отмечают, если по законодательству страны вашей налоговой резиденции вы не обязаны иметь иностранный налоговый идентификатор. Если у вас есть польский NIP или PESEL, это поле обычно оставляют пустым.
Line 7 — Reference number
Необязательное поле. Здесь может быть указан номер аккаунта, номер клиента или другой идентификатор, если его просит контрагент или платформа.
Line 8 — Date of birth
Дата рождения указывается в формате MM-DD-YYYY. Например, 18 мая 1994 года — 05-18-1994.
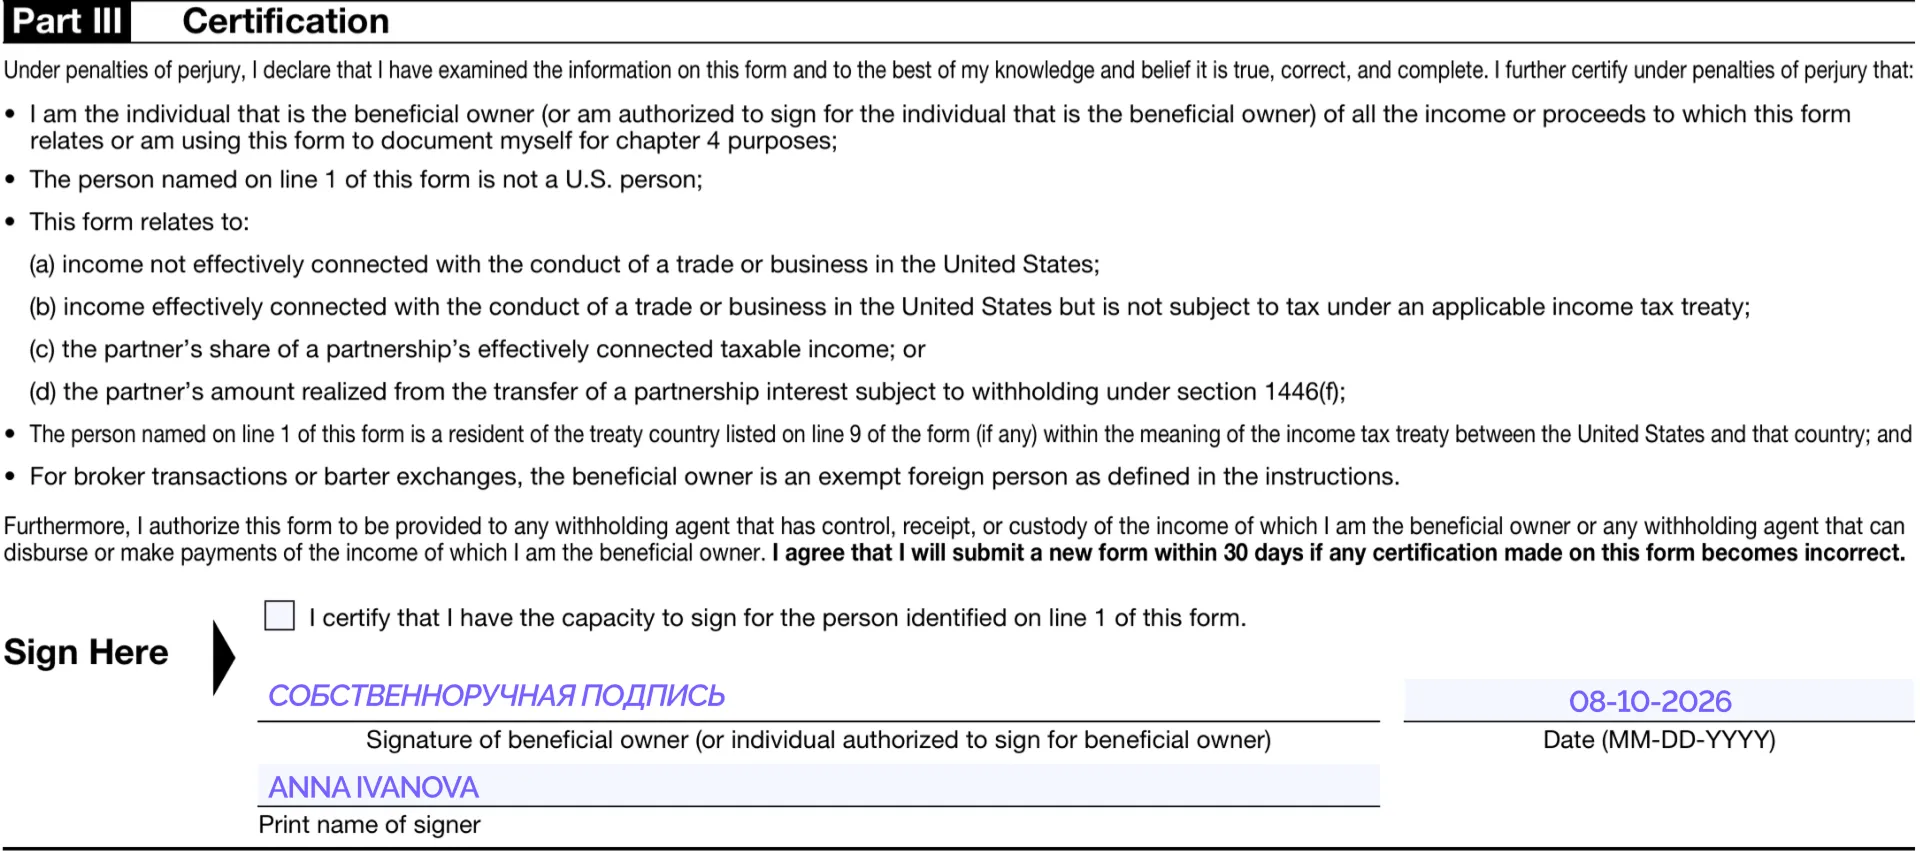
Эта часть заполняется, если вы заявляете право на льготы, предусмотренные налоговым соглашением между США и страной вашей налоговой резиденции.
Line 9 — укажите страну, налоговым резидентом которой вы являетесь для целей соглашения. Если это Польша, укажите Poland.
Line 10 заполняется не всегда. Она нужна, если для применения конкретной льготы необходимо дополнительно указать статью налогового соглашения, вид дохода, ставку или выполнение специальных условий.
Не копируйте данные в Line 10 из чужого примера: содержание этого поля зависит от вида дохода и конкретной льготы, на которую вы претендуете.
Если вы не заявляете льготы по налоговому соглашению, Part II можно оставить пустой. W-8BEN при этом всё равно может использоваться для подтверждения вашего иностранного статуса. IRS прямо указывает, что форму предоставляют плательщику независимо от того, заявляет человек сниженную ставку или освобождение или нет.
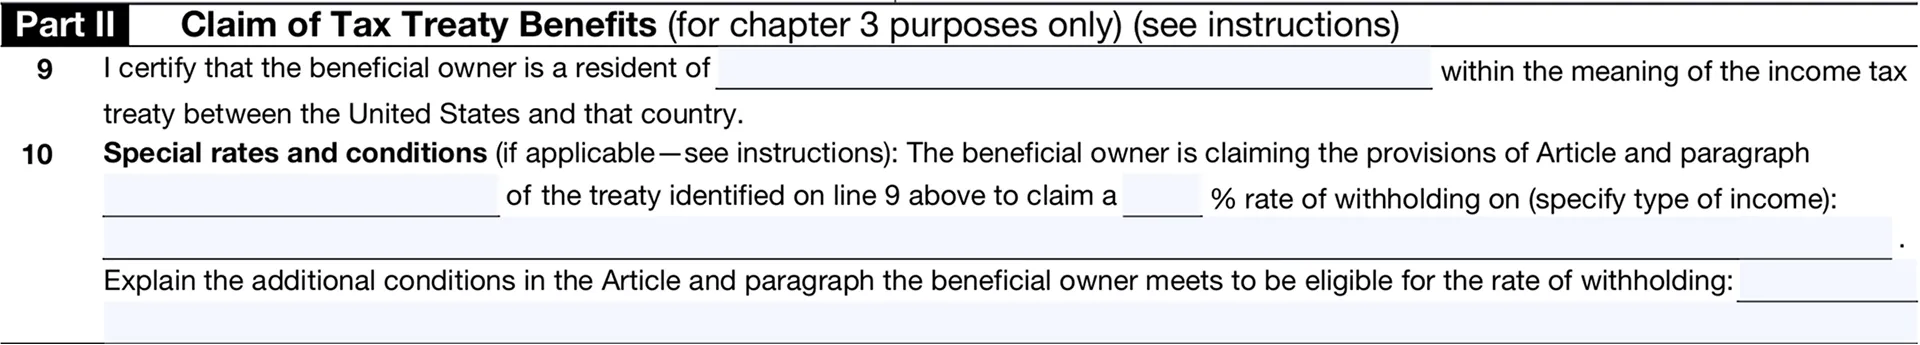
В последней части вы подтверждаете, что указанная в форме информация является правильной и полной.
Если вы заполняете W-8BEN самостоятельно, необходимо:
Signature of beneficial owner — поставить подпись. При заполнении бумажной формы — собственноручную.
Date — указать дату в формате MM-DD-YYYY.
Print name of signer — написать имя и фамилию подписанта печатными буквами.
Если форму подписывает уполномоченный представитель, он должен иметь соответствующие полномочия и отметить checkbox “I certify that I have the capacity to sign…”. При необходимости к форме прилагается доверенность или её копия.
Важно: W-8BEN может быть подписана электронно, если организация, которой вы передаете форму, принимает электронную подпись. Простого ввода имени в строке Signature недостаточно — электронная подпись должна позволять подтвердить, что документ действительно был подписан уполномоченным лицом.
Обычно W-8BEN действует с даты подписания до 31 декабря третьего календарного года, следующего за годом подписания.
Например, если подписать форму в сентябре 2026 года, она обычно будет действовать до 31 декабря 2029 года.
Если обстоятельства изменились и информация в форме стала неверной, необходимо предоставить новую W-8BEN в течение 30 дней. Например, это может понадобиться при изменении налоговой резиденции.
Одна из самых распространенных ошибок — считать, что американский заказчик автоматически означает американский источник дохода. Для услуг IRS обычно смотрит на место фактического выполнения работы.
Вторая ошибка — указывать PESEL в качестве Foreign TIN при наличии JDG. Для польского предпринимателя налоговым идентификатором обычно является NIP.
Также встречается путаница между гражданством и налоговой резиденцией. В Line 2 указывается гражданство, а применение договора в Part II зависит от налоговой резиденции.
Еще одна ошибка — использование W-8BEN для Sp. z o.o. или другой компании. Для иностранных юридических лиц предназначена форма W-8BEN-E.
И наконец, не следует копировать статью налогового соглашения и ставку из чужого примера. Налогообложение дивидендов, роялти и оплаты услуг регулируется по-разному.
W-8BEN касается прежде всего американских правил удержания и отчетности. Она не заменяет польское налоговое декларирование.
Если вы являетесь польским налоговым резидентом или ведете в Польше JDG, полученный от иностранного контрагента доход необходимо правильно учитывать в польской бухгалтерии и рассчитывать налог в соответствии с выбранной формой налогообложения и характером сделки.
Если налог был удержан за границей, дополнительно нужно определить, как применяются правила устранения двойного налогообложения.
Поэтому W-8BEN стоит рассматривать не как «налоговую декларацию», а как документ, который помогает американскому плательщику правильно определить ваш статус и правила удержания.
Сам запрос формы — обычная практика и не означает, что у вас возникли проблемы с налогами.
Перед заполнением достаточно проверить три вещи: где вы являетесь налоговым резидентом, какой именно вид дохода получаете и где фактически выполняется работа.
Если вы ведете JDG в Польше и не уверены, какой налоговый идентификатор указать, нужно ли заполнять Part II или как учитывать выплаты от американского клиента в польской бухгалтерии, ELP Office может проверить вашу ситуацию и помочь оформить расчеты корректно.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.
Wakacje składkowe позволяют предпринимателю получить освобождение от уплаты собственных социальных взносов за один выбранный месяц в году.
Это означает, что в течение этого месяца предприниматель:
Освобождённые взносы оплачиваются из государственного бюджета. Поэтому месяц, за который предоставлены wakacje składkowe, учитывается при формировании пенсионных и страховых прав.
Льгота действует с ноября 2024 года. По состоянию на июль 2026 года её основные условия не изменились. Менялись главным образом технические элементы заявления RWS и порядок предоставления информации о помощи de minimis.
Wakacje składkowe не следует путать с zawieszenie działalności. При использовании льготы бизнес продолжает работать. При приостановке деятельности предприниматель, напротив, временно прекращает обычную хозяйственную активность.
Льгота предназначена прежде всего для предпринимателей, ведущих jednoosobowa działalność gospodarcza и зарегистрированных в CEIDG. Ею также может воспользоваться участник spółka cywilna, но заявление подаётся в отношении его личных взносов и через индивидуальный профиль плательщика.
Для получения освобождения необходимо одновременно выполнить несколько условий.
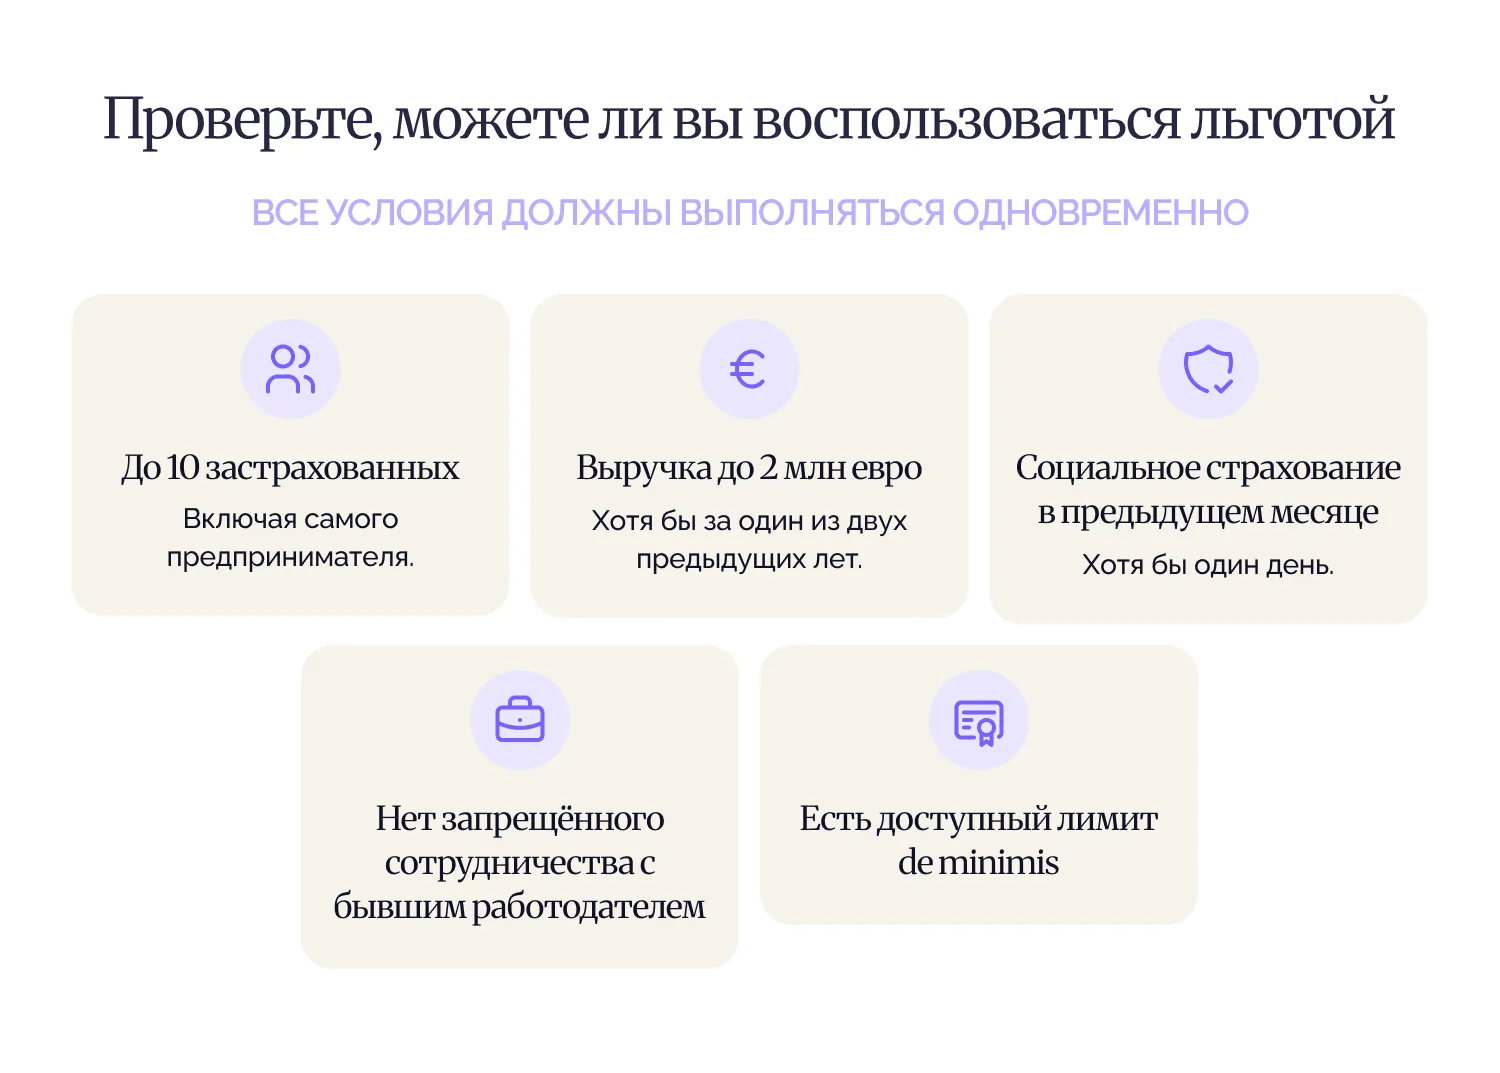
В месяце, предшествующем подаче заявления, предприниматель должен зарегистрировать в ZUS не более 10 застрахованных.
В этот лимит входит и сам предприниматель. Поэтому в обычной ситуации речь идёт максимум о предпринимателе и девяти других застрахованных лицах.
При подсчёте учитываются, в частности:
Имеет значение регистрация хотя бы в течение одного дня проверяемого месяца, а не только состояние на последний день. Например, краткосрочный zleceniobiorca также может попасть в лимит.
Студенты и учащиеся младше 26 лет, работающие по umowa zlecenie и не подлежащие страхованию ZUS, в этот расчёт не включаются. Есть и другие исключения, поэтому при пограничном количестве сотрудников лучше проверить ситуацию индивидуально.
Предприниматель должен соответствовать лимиту годовой выручки.
Право на льготу сохраняется, если хотя бы в одном из двух календарных лет, предшествующих году подачи заявления:
Например, при подаче заявления в 2026 году проверяются данные за 2024 и 2025 годы. Достаточно выполнить условие хотя бы за один из этих лет.
Льгота может быть недоступна, если предприниматель оказывает услуги бывшему работодателю и выполняет для него те же обязанности, которые выполнял по трудовому договору в год начала деятельности или в предыдущем году.
При рассмотрении заявления проверяется сотрудничество в календарном году, предшествующем подаче RWS, а также в текущем году до дня подачи заявления. Значение имеет фактический характер работы, а не только название договора или должности.
Предприниматель должен хотя бы один день подлежать пенсионному, рентовому и страхованию от несчастных случаев в месяце, предшествующем подаче RWS.
Отдельного минимального срока ведения JDG нет. Однако новая деятельность не всегда сможет воспользоваться льготой сразу.
Например, если JDG зарегистрирована 1 мая, предприниматель подлежал социальному страхованию в мае и подал RWS в июне, он может выбрать июль в качестве месяца освобождения — при условии выполнения остальных требований.
Wakacje składkowe являются государственной помощью de minimis. Поэтому перед подачей заявления необходимо проверить, не превышен ли доступный лимит такой помощи.
Освобождение не предоставляется, если предприниматель:
Льгота также фактически недоступна во время ulga na start, поскольку в этот период предприниматель не платит социальные взносы и не зарегистрирован в соответствующем социальном страховании. После перехода на preferencyjne składki возможность воспользоваться wakacje składkowe появляется, если выполнены остальные условия.
Освобождение распространяется на собственные взносы предпринимателя.
Добровольный взнос chorobowe входит в освобождение, если предприниматель подлежал этому страхованию хотя бы один день как в месяце подачи RWS, так и в предыдущем месяце.
Главное ограничение — składka zdrowotna не входит в wakacje składkowe. Её необходимо рассчитать и уплатить в обычном порядке.

Размер экономии зависит от системы социальных взносов предпринимателя.
По ставкам 2026 года ориентировочная сумма освобождения составляет:
Składka zdrowotna оплачивается дополнительно. Минимальная месячная składka zdrowotna за период с февраля 2026 года по январь 2027 года составляет 432,54 zł, если из формы налогообложения и расчётной базы не следует более высокая сумма.
Поэтому фактическая экономия будет отличаться у разных предпринимателей. Она зависит от базы социальных взносов, наличия chorobowe, обязанности платить FP/FS и применяемой формы ZUS.
Предприниматель самостоятельно выбирает один месяц в календарном году.
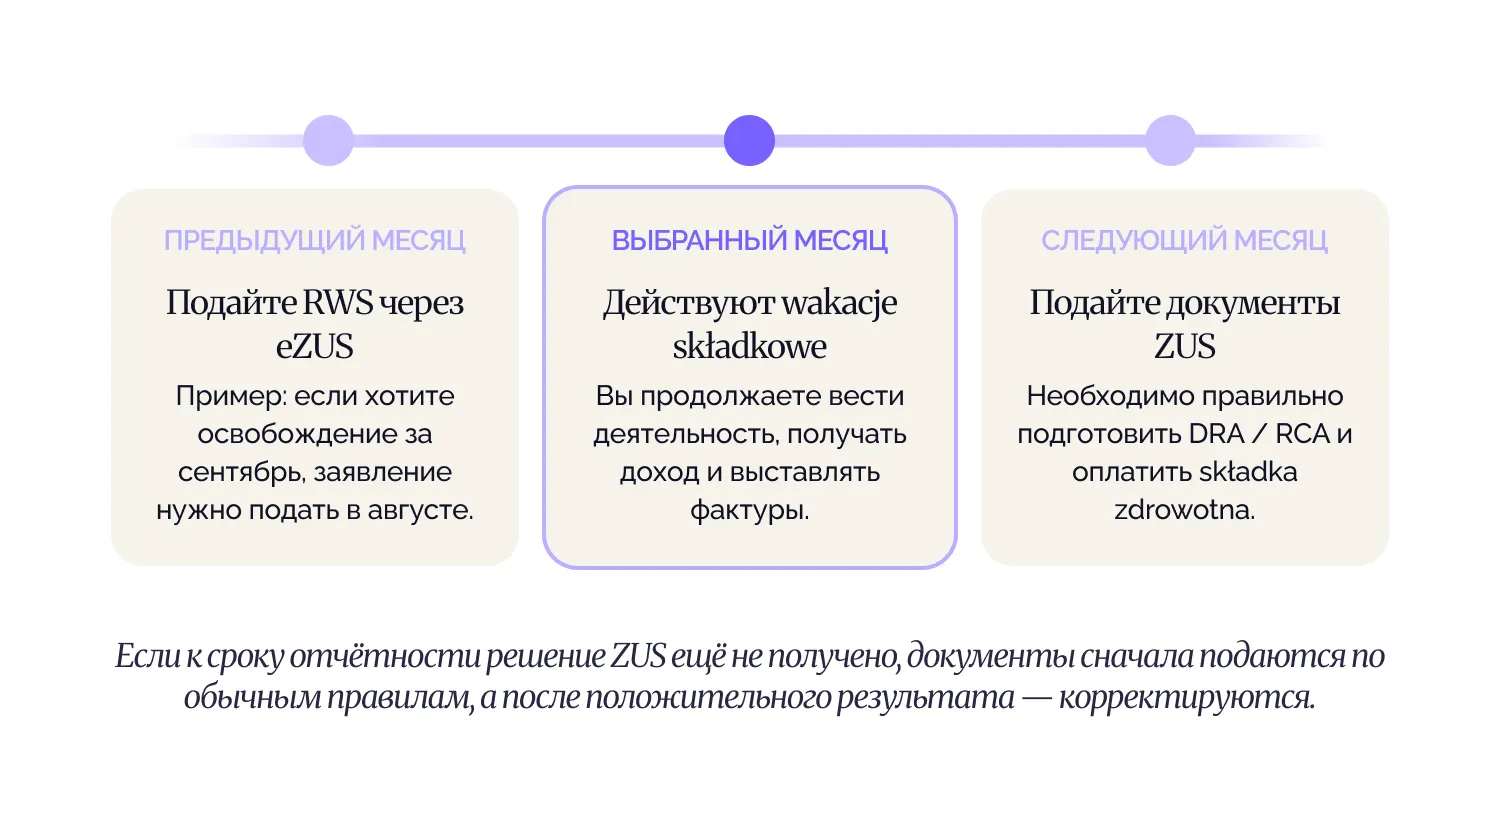
Заявление RWS необходимо подать в месяце, непосредственно предшествующем месяцу освобождения.
Например:
Заявление нельзя подать задним числом. Нельзя также отправить его на несколько месяцев вперёд.
Если предприниматель хочет получить освобождение за август, заявление необходимо подать в июле. Заявление, отправленное в августе, может относиться уже только к сентябрю.
Это одно из ключевых правил: ZUS оставляет без рассмотрения заявления, поданные не в установленном месяце.
Заявление на wakacje składkowe подаётся только электронно — через konto płatnika в системе eZUS. Отправить его нужно в месяце, непосредственно предшествующем месяцу освобождения. Например, заявление на освобождение за сентябрь подаётся в августе.
Перед заполнением подготовьте сведения о полученной помощи de minimis и проверьте свой основной код PKD. Официальные справки понадобятся только в том случае, если вы решите подтверждать полученную помощь через zaświadczenia.
Авторизуйтесь в eZUS и перейдите в раздел Konto płatnika.
Важно подавать заявление именно с профиля плательщика. Wspólnik spółki cywilnej подаёт RWS через своё индивидуальное konto płatnika, а не через профиль компании.
В боковом меню выберите Katalog usług.
Затем найдите услугу:
Złóż wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc (RWS)
Нажмите Przejdź do usługi, чтобы открыть заявление.
При первой подаче выберите Wniosek.
Данные предпринимателя загрузятся автоматически. Проверьте их и заполните отсутствующие обязательные поля.
До рассмотрения заявления его можно исправить или отозвать. Для этого предусмотрены варианты Uzupełnienie/korekta wniosku и Wycofanie wniosku.
В разделе Treść wniosku система автоматически укажет месяц, следующий за месяцем подачи заявления.
Например, если вы заполняете RWS в августе, заявление будет относиться к сентябрю. Выбрать другой месяц вручную нельзя.
На этом экране необходимо подтвердить две вещи.
Первая — что вы выполняете условие по выручке: хотя бы в одном из двух предыдущих календарных лет она не превышала эквивалент 2 млн евро либо выручки не было.
Вторая — получали ли вы помощь de minimis в течение предыдущих трёх лет.
Если помощь не получалась, выберите:
Nie korzystałem z pomocy publicznej de minimis
Если помощь получалась, выберите Korzystałem z pomocy publicznej de minimis.
Затем укажите способ подтверждения:
Укажите фактический размер предприятия. Для большинства небольших JDG подходит вариант mikroprzedsiębiorstwo.
Далее выберите версию классификации в поле Wersja PKD:
После этого укажите основной код деятельности, соответствующий данным в CEIDG.
До 31 декабря 2026 года в заявлении можно выбрать PKD 2007 или PKD 2025. После этой даты необходимо будет использовать PKD 2025.
На следующих экранах форма задаст дополнительные вопросы:
Для обычной JDG, которая не связана с другими компаниями, не проходила реорганизацию и не работает в перечисленных сферах, обычно выбирается NIE. При выборе TAK система запросит дополнительные данные.
Если в разделе de minimis был выбран вариант Zaświadczenia, прикрепите официальные справки о предоставленной помощи.
При выборе Oświadczenie данные о полученной помощи заполняются непосредственно в заявлении, поэтому отдельные справки прикладывать не нужно.
На этапе Podsumowanie откройте Widok danych dokumentów.
Проверьте:
Если обнаружили ошибку, вернитесь назад и исправьте информацию.
Нажмите Podpisz i wyślij, выберите доступный способ подписи и отправьте заявление.
После отправки статус заявления и новые сообщения от ZUS можно проверить в разделе Sprawy płatnika. Уведомление о новом документе также может прийти на электронную почту или номер телефона, указанный в eZUS.
Пока ZUS не рассмотрел заявление, его можно дополнить, исправить или отозвать через форму RWS.
При этом изменить выбранный месяц освобождения нельзя. В такой ситуации заявление необходимо отозвать и подать новое в допустимый срок.
После рассмотрения заявления исправление или отзыв в этом режиме уже невозможны.
Если ZUS полностью удовлетворит заявление, отдельное административное решение может не выдаваться. Информация о предоставленной льготе появится в eZUS.
ZUS выдаст административное решение, если он:
Wakacje składkowe освобождают предпринимателя от собственных социальных взносов за выбранный месяц, но не отменяют обязанность подать расчётные документы.
За месяц освобождения необходимо правильно подготовить ZUS DRA и, когда это требуется, ZUS RCA. Składka zdrowotna остаётся к оплате.
Если к сроку подачи отчётности ZUS ещё не рассмотрел RWS, не следует пропускать декларацию. Сначала документы подаются по обычным правилам, а после получения положительного результата отправляется корректировка.
Практически лучше заранее сообщить бухгалтеру, за какой месяц вы планируете использовать wakacje składkowe. Это позволит вовремя подать заявление и правильно закрыть расчётный период.
Wakacje składkowe не создают перерыва в социальном страховании.
Взносы за месяц освобождения финансируются государством и учитываются при расчёте будущей пенсии и ренты. Сохраняется также непрерывность страховых прав при выполнении общих условий их получения.
В этом wakacje składkowe отличаются от ulga na start, во время которой социальные взносы не оплачиваются и соответствующие страховые права не формируются.
Суммы социальных взносов, Fundusz Pracy и Fundusz Solidarnościowy, от которых предприниматель был освобождён, не облагаются PIT.
При этом они не учитываются как налоговый расход, поскольку предприниматель фактически не оплатил их из собственных средств.
Składka zdrowotna рассчитывается и учитывается по обычным правилам, соответствующим выбранной форме налогообложения.
Wakacje składkowe можно сочетать с preferencyjne składki и Mały ZUS Plus, если предприниматель выполняет общие условия. Во время ulga na start льгота обычно недоступна из-за отсутствия социального страхования в предыдущем месяце.
RWS подают только в месяце, непосредственно предшествующем освобождению. Нельзя отправить его задним числом или на два месяца вперёд.
Предприниматели иногда считают только постоянных сотрудников или проверяют состояние на последний день месяца. Но в лимит могут попасть лица, зарегистрированные даже на один день.
Składka zdrowotna, взносы за сотрудников и налоги остаются к оплате.
Неполные или неправильные сведения могут привести к запросу документов, отказу или последующей отмене льготы.
Если ZUS не успел рассмотреть заявление, отчётность подаётся по обычным правилам, а затем корректируется.
Добровольное страхование chorobowe покрывается льготой только при выполнении дополнительных условий.
При проверке ZUS оценивает фактически выполняемые обязанности, а не только формулировку договора.
Если после предоставления льготы ZUS установит, что условия не выполнялись, освобождение может быть отменено. Тогда предпринимателю придётся доплатить взносы вместе с начисленными процентами.
Нет. Во время wakacje składkowe можно продолжать работу, получать доход и выставлять фактуры.
Да. Освобождение не распространяется на медицинский взнос.
Нет. Льгота касается только собственных взносов предпринимателя.
Да, при выполнении общих условий. Однако сумма экономии будет ниже, поскольку сами социальные взносы при preferencyjny ZUS меньше.
Да, если предприниматель соответствует условиям wakacje składkowe и требованиям самого Mały ZUS Plus.
Как правило, нет. Во время ulga na start предприниматель не подлежит социальному страхованию, а для wakacje składkowe требуется хотя бы один день такого страхования в предыдущем месяце.
Нет. RWS подаётся только в месяце, предшествующем выбранному месяцу освобождения.
Да. Льгота предоставляется по отдельному заявлению на выбранный месяц каждого календарного года.
Да, но только до момента рассмотрения заявления ZUS.
Нет. Освобождённые взносы финансируются государством, поэтому непрерывность социального страхования сохраняется.
Wakacje składkowe позволяют один раз в году уменьшить расходы на собственные социальные взносы, не приостанавливая деятельность.
Однако это не автоматический «месяц без ZUS». Чтобы воспользоваться льготой, необходимо:
Особое внимание стоит уделить сроку подачи заявления, лимиту застрахованных и сотрудничеству с бывшим работодателем. Ошибка в одном из этих элементов может привести к отказу или последующей отмене льготы.
Планируете воспользоваться wakacje składkowe? Специалисты ELP Office помогут проверить условия, подготовить заявление RWS и правильно отразить освобождение в расчётах ZUS.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.
Основные сроки и правила мы ранее собрали в публикации в Instagram. Листайте карточки, а ниже в статье вы найдёте подробную инструкцию по созданию и активации ящика.
e-Doręczenia — это электронный аналог заказного письма с подтверждением получения. Через систему можно отправлять заявления, получать решения государственных органов и сохранять официальные доказательства отправки и доставки документов.
Адрес e-Doręczenia нельзя заменить обычной корпоративной электронной почтой. Это уникальный технический адрес, зарегистрированный в государственной Базе электронных адресов — Baza Adresów Elektronicznych, или BAE.
Он имеет формат, например: AE:PL-12345-67890-ABCDE-12. Адрес позволяет однозначно идентифицировать отправителя и получателя, а также подтвердить дату и время передачи корреспонденции.
Для личной и предпринимательской переписки используются разные адреса. Поэтому, даже если у человека уже есть личный ящик e-Doręczenia, для деятельности, зарегистрированной в CEIDG, необходимо создать отдельный адрес предпринимателя.
ePUAP при этом не исчез полностью. Однако с 1 января 2026 года e-Doręczenia стали основным способом официальной электронной переписки. Другие каналы могут использоваться только в случаях, предусмотренных специальными нормами или конкретной электронной услугой.
Срок подключения зависит от реестра, в котором зарегистрирован бизнес, и даты его регистрации.
Если ваша JDG была зарегистрирована в CEIDG до 1 января 2025 года:
Таким образом, предпринимателям, зарегистрированным в CEIDG до конца 2024 года, необходимо активировать адрес не позднее 30 сентября 2026 года.
Однако ждать этой даты можно не всегда. Если после 30 июня 2025 года предприниматель изменяет данные в CEIDG, сведения для создания адреса e-Doręczenia становятся обязательной частью заявления.
Это касается, например:
В e-Doręczenia действует так называемая фикция доставки — fikcja doręczenia.
Если сообщение не было открыто раньше, по истечении 14 дней оно может считаться юридически доставленным. Поэтому сроки ответа или обжалования могут начать исчисляться, даже если предприниматель фактически не прочитал письмо.
Поэтому отсутствие email-уведомления, отпуск владельца или нерегулярная проверка ящика, как правило, не останавливают течение установленных сроков.
Закон об e-Doręczenia не устанавливает отдельного автоматического штрафа исключительно за отсутствие адреса. Основной риск заключается в пропуске юридически значимой корреспонденции и связанных с ней сроков.
Если у адресата нет активного адреса e-Doręczenia, государственный орган в предусмотренных законом случаях может воспользоваться публичной гибридной услугой — Publiczna Usługa Hybrydowa, или PUH. Документ передаётся оператору в электронном виде, распечатывается и доставляется адресату в бумажной форме.
После активации адреса особенно важно регулярно проверять входящие сообщения. Пропуск срока может привести к тому, что предприниматель не успеет представить документы, ответить на требование или своевременно обжаловать решение.
В отдельных производствах невыполнение официального требования может привести к процессуальным последствиям, включая предусмотренные законом штрафы. Это не является штрафом непосредственно за отсутствие или нерегулярную проверку ящика e-Doręczenia.
Для предпринимателей, зарегистрированных в CEIDG, адрес e-Doręczenia создаётся через заявление об изменении данных деятельности на портале Biznes.gov.pl.
Даже если другие данные компании не меняются, в заявлении необходимо выбрать добавление адреса e-Doręczenia, указать контактный email, подписать и отправить документ, а после его рассмотрения отдельно активировать созданный ящик.
Важно: личный адрес e-Doręczenia и адрес индивидуального предпринимателя — это разные адреса. Для официальной корреспонденции, связанной с деятельностью в CEIDG, необходимо создать отдельный адрес предпринимателя.
Мы подготовили актуальную пошаговую инструкцию со скриншотами обновлённого интерфейса. В ней показано, как:
В зависимости от данных предпринимателя система может показать дополнительные разделы, например обновление кодов PKD, сведения о страховании или налоговой инспекции. Поэтому отдельные экраны могут отличаться от представленных в инструкции
После активации ящика рекомендуем закрепить внутренний порядок обработки официальных документов.
Минимальный регламент может включать:
Ящик государственного поставщика для непубличных субъектов имеет гарантированную ёмкость 3 GB. Полученное сообщение доступно адресату в системе в течение 180 дней с даты доставки.
Поэтому письма, вложения и доказательства отправки и получения рекомендуется регулярно сохранять во внутреннем архиве компании. Максимальный размер одного сообщения вместе с вложениями при стандартной отправке не более чем 15 адресатам составляет 500 MB.
Создание адреса и использование публичного ящика для переписки с государственными учреждениями бесплатно для предпринимателя.
Отправка документов от компании или гражданина государственному органу через публичную услугу PURDE стоит 0 zł. Расходы по отправке документов государственным органом несёт само учреждение.
Для юридически значимой переписки между компаниями используются платные услуги e-Doręczenia. Такая переписка может осуществляться через квалифицированного поставщика услуг либо в рамках дополнительной услуги выбранного оператора. Доступность функции и стоимость зависят от условий конкретного поставщика.
Да. В настройках можно указать адрес электронной почты для уведомлений о новых сообщениях. Но обычный email используется только для оповещения. Сам официальный документ необходимо открыть в ящике e-Doręczenia.
Нет. Для деятельности, зарегистрированной в CEIDG, создаётся отдельный фирменный адрес.
Да. У ящика ограниченная ёмкость, а некоторые документы могут потребоваться через несколько лет. Рекомендуется сохранять письмо вместе с доказательствами отправки и получения.
Можно предоставить бухгалтеру доступ и необходимые полномочия. Однако владелец бизнеса по-прежнему должен контролировать, кто имеет доступ к ящику и как внутри компании отслеживаются сроки.
Повторно создавать адрес не нужно. Проверьте:
Команда ELP Office поможет разобраться в необходимых шагах, организовать доступ ответственного бухгалтера и выстроить понятный порядок обработки официальной корреспонденции.
Материал носит информационный характер. В индивидуальных юридических и налоговых ситуациях рекомендуется дополнительно проконсультироваться со специалистом.

Если наемные работники застрахованы по всем рискам автоматически, то для ИП страхование по болезни (dobrowolne ubezpieczenie chorobowe) — дело исключительно добровольное. Предприниматель должен самостоятельно подать заявление в ZUS на включение в эту систему страхования. Именно эти взносы дают вам право на получение материнского и отцовского пособий.
Даже если вы платили минимальные взносы, государство вас подстрахует. Действует правило Kosiniakowe: если по результатам всех расчетов пособие самого застрахованного предпринимателя оказывается ниже 1000 злотых нетто в месяц, ZUS автоматически гарантирует доплату до этой суммы.
Пример: Если вы уплачивали взносы от льготной базы (Preferencyjny ZUS) непродолжительное время, расчетная сумма пособия может оказаться низкой (например, 350 злотых нетто). В таком случае ZUS автоматически компенсирует разницу (650 злотых) из госбюджета. Эта государственная доплата полностью освобождена от налога (PIT).
Важное уточнение: Данное правило применяется только к материнскому и родительскому отпускам и не распространяется на отцовский отпуск (urlop ojcowski). Также стоит учитывать налоги: ZUS сначала вычисляет базовую сумму, вычитает аванс по налогу (PIT), и только если чистая сумма оказывается меньше 1000 злотых, компенсирует разницу.
Для получения максимальной выгоды и времени с ребенком, родители могут гибко комбинировать три вида отпусков. Государственная система работает как единый механизм: даже если один из родителей работает по найму (Umowa o pracę), а второй ведет JDG, вы всё равно можете делить общие квоты между собой.
Разберем каждый из них подробно.
Материнский декрет — это первый и обязательный этап поддержки. Его базовая продолжительность зависит от количества рожденных детей:
Рекомендация: Несмотря на то, что закон позволяет начать материнский отпуск за 6 недель до родов, финансово это не самое выгодное решение. Гораздо эффективнее уйти до родов на обычный больничный по беременности (Zwolnienie lekarskie — код B). Он оплачивается по ставке 100% от базы, и при этом все ваши законные 20 недель материнского отпуска сохранятся для использования уже после появления малыша!
Выплаты рассчитываются на основе вашей базы ZUS за последние 12 месяцев. У вас есть два пути, и выбор зависит от того, как быстро вы подадите заявление в ZUS. Для понимания реальных цифр важно знать актуальные базы ZUS на 2026 год:
Именно от этих сумм будут рассчитываться проценты выплат в зависимости от выбранной вами стратегии:
Право уйти в родительский отпуск (urlop rodzicielski) возникает сразу после окончания материнского декрета (или с момента рождения ребенка, если мать не имеет страховки). Это логичное продолжение поддержки, но с одним принципиальным отличием: этот отпуск предназначен для обоих родителей.
Базовая общая продолжительность этого отпуска при рождении одного ребенка в 2026 году составляет 41 неделю (при рождении двойни — 43 недели). Согласно правилам Work-Life Balance, ни один из родителей не может забрать весь этот срок себе.
Архитектура отпуска:
Механика этого отпуска дает предпринимателям максимальную гибкость в планировании времени и финансов. Для плательщиков на JDG действуют следующие комфортные условия:
Размер выплат во время родительского отпуска напрямую зависит от того, какую стратегию вы выбрали при подаче документов сразу после родов (мы писали об этом в разделе выше).
Возвращаясь к тем самым 9 неделям, которые зарезервированы строго за отцом. Если отец также является предпринимателем, для него действуют следующие правила выплат:
Дополнение: Если мать ребенка застрахована в ZUS, но по какой-то причине не использовала свою часть родительского отпуска, отец может забрать основную часть себе (до 32 недель). Для этого потребуется заявление (oświadczenie) от матери. Важно: Если супруга не имеет страховки и получает государственную помощь для матерей (świadczenie rodzicielskie) через MOPS или Urząd, получить эти общие 32 недели от ZUS отец-предприниматель не сможет. Однако его личная непередаваемая квота в 9 недель остается за ним железно в любом случае!
Это отдельное право, не зависящее от декрета матери. Отцы-предприниматели имеют право на 14 календарных дней отпуска, который финансируется в размере 100% от индивидуальной базы ZUS отца.
Ключевые особенности:
Здесь мы собрали все бюрократические шаги, которые нужно сделать для правильного офоррмления выплат.
При выходе в любой из перечисленных отпусков государство берет уплату ваших социальных взносов (пенсионных и инвалидных) на себя. Однако ZUS не меняет эти данные автоматически! Вы должны самостоятельно обновить свой статус в течение 7 дней с даты начала конкретного отпуска. На период получения пособия предприниматель должен платить только медицинское страхование (ubezpieczenie zdrowotne).
Что нужно сделать в ZUS (через платформу PUE/eZUS):
Легальная оптимизация взносов: Обычно при переходе на zdrowotne в форме ZZA используется стандартный код 05 10 00. Но если ваше пособие получилось небольшим и государство доплачивает вам до 1000 злотых по правилу Kosiniakowe, используйте специальный код 05 80 00 (или 05 81 00). Это даст вам законное право не платить даже медицинскую страховку.
Какие документы подать для выплаты пособия:
Независимо от того, кто идет в отпуск и какой это отпуск, вам всегда понадобятся:
Также к этим документам добавляем следующие в зависимости от того на какой отпуск подаемся:
Материнский + Родительский (Единая заявка):
Только Материнский отпуск:
Родительский отпуск (для мамы или папы):
Отцовский отпуск (14 дней):
После завершения отпуска процедуру нужно повторить в обратном порядке: снова снять себя со zdrowotne (ZWUA) и подать форму ZUS ZUA для восстановления полного пакета страхования. При этом вы имеете законное право уменьшить сумму социальных взносов за тот месяц, в котором находились в отпуске (например, за те 14 дней отцовского отпуска).
В момент выхода в декрет ваше добровольное страхование по болезни аннулируется автоматически. Подавая форму ZUA после возвращения к работе, вы обязаны снова поставить галочку в поле, подтверждающем желание присоединиться к добровольному страхованию по болезни (dobrowolne ubezpieczenie chorobowe), и сделать это строго в течение 7 дней. Если забыть про эту галочку, непрерывность страхования прервется, и вы потеряете право на оплачиваемые больничные (L4) в будущем.
Планируя декретные отпуска, не забывайте про актуальный механизм поддержки микропредпринимателей. Раз в календарном году вы имеете право выбрать один месяц полного освобождения от уплаты социальных взносов. В 2026 году для плательщиков Duży ZUS это дает экономию в 1926,76 злотых за месяц.
Использовать эти каникулы в тот же месяц, когда вы получаете декретные выплаты, нельзя. Однако это идеальный стратегический инструмент, который можно активировать непосредственно перед уходом в декрет или сразу после возвращения к работе. Кроме того, отец-ИП может взять свои 14 дней отцовского отпуска в один месяц, а каникулы по взносам — в другой, максимизируя общую финансовую поддержку от государства.
Данная статья носит исключительно информационный характер и опирается на актуальные данные ZUS на 2026 год. Ситуация каждого предпринимателя уникальна, а трактовки законодательства могут меняться. Для точного расчета пособий и планирования налоговой стратегии мы настоятельно рекомендуем записаться на индивидуальную консультацию к бухгалтеру.

Новые правила вступают в силу 8 июля 2026 года. Важно отметить, что закон был направлен в Конституционный трибунал для проверки, однако это не приостанавливает его применение. С июля инспекторы начнут работать по новым протоколам.
Государство установило переходный период в 12 месяцев. Компании, которые в течение года добровольно приведут свои договоры в соответствие с реальным характером работы, смогут избежать ответственности за нарушения.
До принятия новых поправок инспектор PIP, обнаружив во время проверки, что человек работает по умове злецения, но фактически выполняет обязанности штатного сотрудника, мог лишь подать иск в суд по трудовым спорам. Судебные разбирательства длились годами.
Главное изменение: решение вступает в силу немедленно в части регистрации в системе ZUS и уплаты налогов. Теперь не инспектор идет в суд, чтобы доказать вину работодателя, а работодатель вынужден обращаться в суд, чтобы оспорить уже принятое решение PIP.

Эпоха случайных проверок «по жалобе» уходит в прошлое. Реформа вводит систему автоматического обмена данными между тремя ведомствами:
Это означает переход к модели цифрового надзора. Алгоритмы смогут автоматически выявлять компании, чьи выплаты по B2B-контрактам или умовам злецения подозрительно напоминают фиксированную зарплату штатного сотрудника. Кроме того, вводится возможность дистанционных проверок, что значительно увеличивает охват инспекции.

Инспекция будет смотреть не на название документа, а на фактические условия работы (согласно ст. 22 Трудового кодекса РП). Ваш контракт в зоне риска, если присутствуют:
Реформа существенно усиливает финансовое давление на нарушителей. Штрафы по ключевым статьям практически удвоены:
Помимо штрафов, решение PIP автоматически обязывает работодателя доначислить все взносы в ZUS и налоги за весь период признанных трудовых отношений.
Государство фактически переносит часть судебных функций в административную сферу, снижая уровень процессуальных гарантий для бизнеса. В этих условиях единственный способ избежать огромных штрафов — это превентивный аудит.
Специалисты ELPOFFICE помогут вам:
Свяжитесь с нами для консультации, чтобы ваш бизнес в Польше оставался в безопасности под защитой профессионалов.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.

Польша активно поддерживает семьи, и для иностранцев это отличный способ уменьшить сумму налога к уплате.
Для программистов и инженеров Польша остается одной из самых выгодных юрисдикций в Европе.
Механическая уплата налогов в Польше — это гарантированная переплата. Максимальная выгода достигается только за счет грамотной комбинации льгот (например, IP Box + IKZE + Ulga na dziecko). Однако право на вычет существует только тогда, когда оно подкреплено безупречными документами и правильным расчетом.
Не уверены, какие льготы подходят для вашей бизнес-модели?
Специалисты ELPOFFICE проведут аудит вашей ситуации, подберут оптимальные налоговые преференции и помогут безопасно применить их в вашей годовой декларации PIT.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.

Если у вас есть активный статус PESEL UKR, вы продолжаете пользоваться временной защитой в Польше при условии сохранения этого статуса. На основании решения Совета ЕС период временной защиты был продлён до 4 марта 2028 года.
Граждане Украины, легально находящиеся в Польше, могут работать на основании процедуры powiadomienie без отдельного разрешения на работу. Работодатель должен отправить уведомление через praca.gov.pl в течение 7 дней со дня начала работы.
При смене работодателя новое powiadomienie подаёт новый работодатель. Повторное уведомление также требуется при изменении вида договора, должности или вида работы, уменьшении рабочего времени либо снижении указанного в уведомлении вознаграждения.
До 31 августа 2026 года подтвердить личность в urząd gminy должны граждане Украины, которые получили номер PESEL со статусом UKR только на основании заявления, без предъявления действующего документа путешествия — загранпаспорта.
Если при оформлении PESEL UKR вы предъявляли действующий загранпаспорт, повторно подтверждать личность только из-за наступления этого срока не нужно.
Проверить свою ситуацию необходимо, если:
Если после оформления PESEL UKR был выдан новый паспорт, данные нового документа также необходимо внести в реестр PESEL.
Чтобы подтвердить личность или обновить паспортные данные:
Обновление данных выполняется бесплатно. Сам номер PESEL при этом не меняется — в реестре обновляются только сведения о документе.
Если человек обязан подтвердить личность, но не сделает этого до 31 августа 2026 года, он утратит статус UKR и временную защиту в Польше.
Без действующего статуса PESEL UKR также нельзя будет получить карту побыту CUKR.
Чтобы получить временную защиту, необходимо обратиться за PESEL UKR не позднее 30 дней со дня пересечения польской границы. При оформлении нужно предъявить действующий загранпаспорт.
Если человек пропустит этот срок, он не сможет получить статус UKR по этой процедуре. При этом необходимо отдельно проверить, имеется ли у него другое основание для легального пребывания в Польше.
Статус UKR прекращается, в частности, если человек:
Для лиц, прибывающих в Польшу с 5 марта 2026 года и желающих получить временную защиту, пропуск 30-дневного срока обращения за PESEL UKR означает невозможность получить статус UKR по этой процедуре.
Отсутствие PESEL UKR само по себе не означает нелегальное пребывание. Гражданин Украины может находиться в Польше на основании визы, карты побыту, разрешения на пребывание, безвизового режима или другого действующего основания.
Для определённых документов граждан Украины польские переходные правила предусматривают продление до 4 марта 2027 года. Это касается, в частности, национальных виз, разрешений на временное пребывание, карт побыту и некоторых периодов пребывания, срок которых истекал в период начиная с 24 февраля 2022 года.
Применимость продления необходимо проверять по конкретному виду документа и обстоятельствам его владельца.
Если JDG была зарегистрирована в CEIDG до 5 марта 2026 года, гражданин Украины может продолжать деятельность при условии, что он легально находится в Польше.
Для регистрации новой JDG после 5 марта 2026 года одного факта легального пребывания недостаточно. Необходим активный PESEL UKR либо другое основание, позволяющее иностранцу вести индивидуальную деятельность на тех же условиях, что и граждане Польши.
Если работа началась на основании powiadomienie, поданного до 5 марта 2026 года, её можно продолжить на условиях, указанных в уведомлении, при условии легального пребывания работника в Польше.
Граждане Украины, которые легально находятся в Польше, но не пользуются временной защитой, также могут работать на основании powiadomienie. Переходное правило действует до 4 марта 2029 года.
До 31 августа 2026 года необходимо обновить данные, если PESEL UKR был оформлен без предъявления действующего загранпаспорта либо если после его получения был выдан новый паспорт.
Если действующий паспорт предъявлялся при регистрации PESEL UKR и с тех пор не менялся, повторное подтверждение личности только из-за этого срока не требуется.
Обновление выполняется бесплатно в urząd gminy или urząd miasta и не приводит к изменению номера PESEL.
Информация носит ознакомительный характер. В индивидуальных ситуациях рекомендуем уточнить требования в соответствующем государственном учреждении или у специалиста по легализации.

Это первое, с чего нужно начать. Если у вас нет "нужного" паспорта или статуса, выбор может быть сделан за вас.
Это привилегия. В 2026 году открыть ИП могут только те иностранцы, у которых есть свободный доступ к рынку труда. Вы можете открыть ИП, если вы:
Важно: Обладатели обычных рабочих виз или ВНЖ "по работе" открыть ИП, как правило, не могут. Для вас путь в бизнес лежит через Sp. z o.o.
Доступна абсолютно всем иностранцам. Неважно, есть ли у вас ВНЖ, виза или вы вообще находитесь за пределами Польши. Открыть фирму можно удаленно, имея лишь загранпаспорт.
Процедура открытия существенно отличается по уровню формальностей: если ИП регистрируется в уведомительном порядке, то создание компании требует подготовки учредительных документов и внесения в судебный реестр.
Быстро, бесплатно, онлайнРегистрация индивидуального предпринимателя в Польше максимально цифровизирована.
Регистрация компании — это более формальная процедура. У вас есть два варианта:
Вариант А: Система S24 (Онлайн)
Вариант Б: Через нотариуса (Традиционный)
Важно про капитал: Для открытия Sp. z o.o. необходим минимальный уставный капитал — 5 000 zł. Вносить его на счет в момент регистрации не обязательно (достаточно декларации правления), но эти деньги должны быть реально выделены на нужды фирмы.
Это один из главных критериев выбора. Разница здесь фундаментальная: рискуете вы всем, что у вас есть, или только вложенными в бизнес деньгами.
В случае индивидуального предпринимательства юридической границы между вами и вашим бизнесом не существует. Вы и есть фирма.
Компания — это отдельное юридическое лицо. Она живет своей финансовой жизнью и сама отвечает по своим обязательствам.
Принципиальное отличие между формами бизнеса заключается в юридическом статусе денежных средств. Кому они принадлежат: лично вам или организации?
Все средства, поступающие на счет предпринимателя, являются вашей частной собственностью.
Средства на банковском счету компании являются собственностью юридического лица, а не его учредителей.
Выбор формы деятельности напрямую влияет на сложность отчетности и доступные налоговые режимы.
Для индивидуальных предпринимателей предусмотрена упрощенная бухгалтерия (KPiR — Книга доходов и расходов или Ewidencja przychodów).
Юридические лица обязаны вести полный бухгалтерский учет (Pełna księgowość). Это сложный процесс, включающий баланс, отчет о прибылях и убытках и движение денежных средств.
Размер и обязательность страховых взносов — одно из ключевых финансовых различий, которое стоит учитывать при планировании бюджета на 2026 год.
Предприниматель обязан самостоятельно уплачивать взносы в ZUS. Система предусматривает льготный период для новых бизнесов:
Важно: Размер медицинского взноса (Składka zdrowotna) для ИП теперь напрямую зависит от выбранной формы налогообложения и не всегда является фиксированной суммой.
Обязанность платить ZUS зависит от количества учредителей (партнеров) в компании.
Краткое сравнение обеих форм ведения бизнеса и итоговая сравнительная таблица на предпоследнем слайде:
Универсального ответа не существует. Выбор зависит от ваших целей, планируемого оборота и правового статуса в Польше.
Каждый бизнес-кейс индивидуален. Специалисты ELP Office помогут проанализировать вашу ситуацию, рассчитать налоговую нагрузку для обоих вариантов и выбрать оптимальную стратегию старта.
Мы берем на себя весь процесс: от подготовки документов до регистрации в реестрах и дальнейшего бухгалтерского сопровождения.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.

