Налоги
W-8BEN для фрилансеров и предпринимателей в Польше: что это и как заполнить
Что такое форма W-8BEN
Полное название документа — Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN предназначена для физических лиц и используется для подтверждения иностранного статуса перед американским плательщиком или финансовой организацией.
Если это применимо к конкретному виду дохода, правильно заполненная форма также позволяет заявить право на льготы, предусмотренные международным налоговым соглашением.
Важно: W-8BEN не отправляется самостоятельно в IRS. Ее передают организации, которая ее запросила: например, американскому контрагенту, брокеру, банку или платежной платформе.
Кому может понадобиться W-8BEN
С формой часто сталкиваются люди, которые живут в Польше и получают выплаты, связанные с США: фрилансеры и владельцы JDG, сотрудничающие с американскими заказчиками; авторы и создатели цифрового контента; получатели роялти; инвесторы с американскими ценными бумагами; пользователи некоторых международных платформ.
Однако причина заполнения формы будет отличаться в зависимости от вида дохода.
Для Sp. z o.o. и других юридических лиц W-8BEN не предназначена. Иностранные компании в подобных ситуациях обычно используют форму W-8BEN-E.
Нужно ли платить налог в США, если клиент американский?
Не обязательно. Если предприниматель живет и работает в Польше и оказывает услуги американскому клиенту из Польши, сам факт сотрудничества с компанией из США обычно не означает, что с его дохода должны удерживать 30% налога в США.
При этом американский клиент все равно может попросить заполнить W-8BEN, чтобы подтвердить, что исполнитель является иностранным получателем дохода.
Если работа выполняется непосредственно на территории США или речь идет о других видах дохода — например, дивидендах или роялти, — правила могут отличаться. В таких случаях значение имеют вид дохода, налоговая резиденция и положения соглашения между Польшей и США об избежании двойного налогообложения.
Поэтому универсального правила «W-8BEN снижает налог с 30% до 15%» нет: ставка и порядок налогообложения зависят от конкретной ситуации.
Как заполнить W-8BEN
Форма состоит всего из трех частей: данные получателя дохода, применение налогового соглашения и подтверждение информации.
Скачать форму можно с официального сайта: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
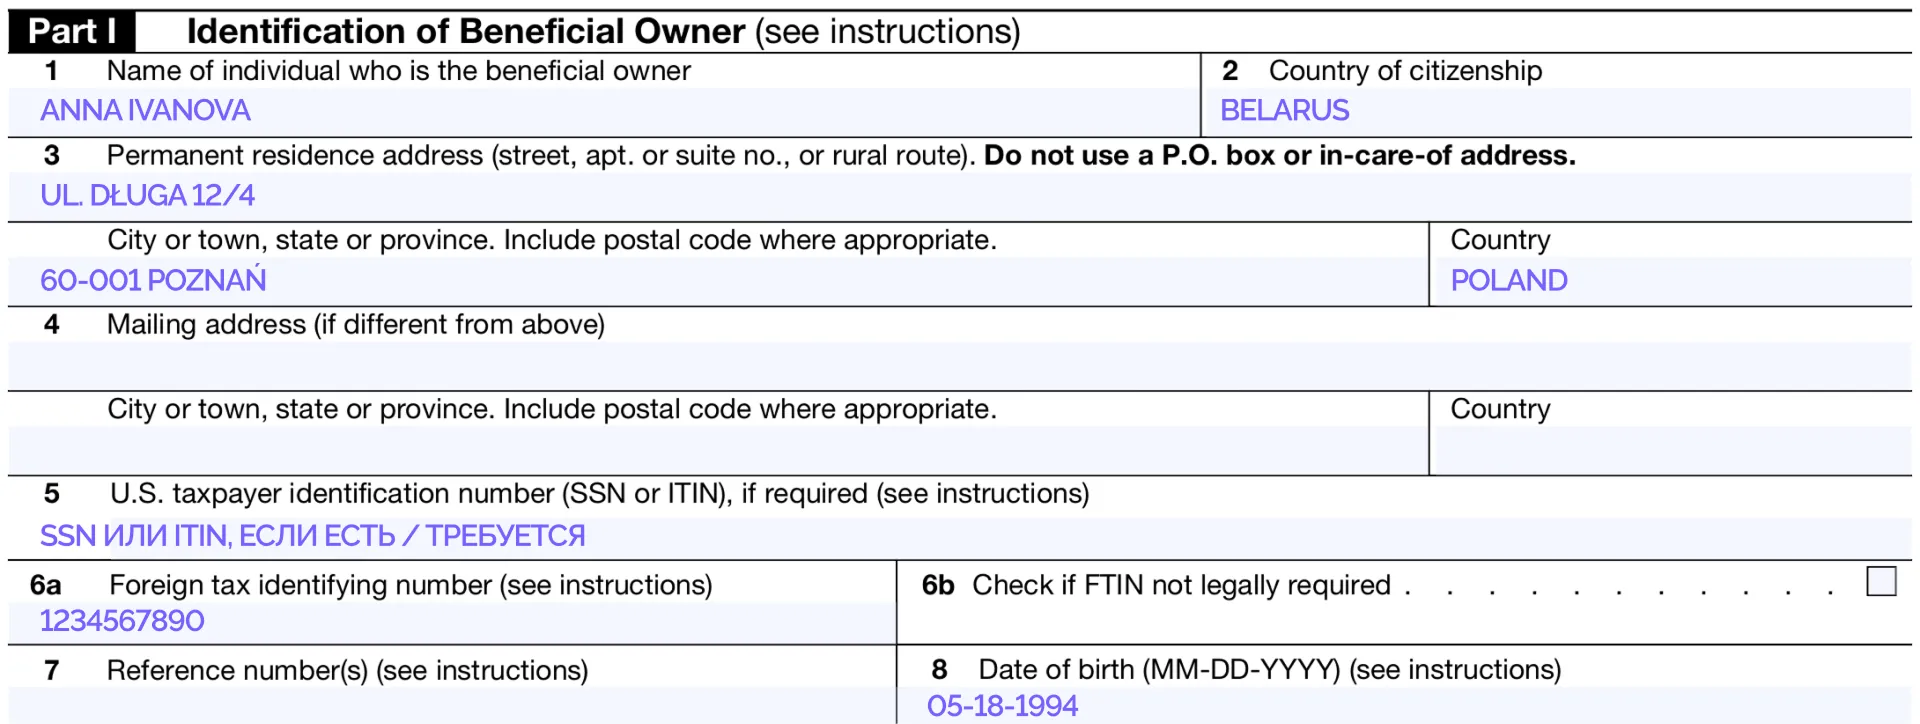
Part I — Identification of Beneficial Owner
Line 1 — Name of individual who is the beneficial owner
Укажите свое имя и фамилию.
Line 2 — Country of citizenship
Укажите страну гражданства.
Line 3 — Permanent residence address
Укажите постоянный адрес в стране вашей налоговой резиденции. Не используйте P.O. box или адрес, предназначенный только для получения корреспонденции.
Line 4 — Mailing address
Заполняется, если адрес для корреспонденции отличается от указанного в Line 3.
Line 5 — U.S. taxpayer identification number
Здесь указывается американский SSN или ITIN, если он у вас есть и необходим в вашей ситуации.
Во многих типичных случаях польскому предпринимателю, работающему из Польши, американский ITIN специально получать не требуется. Однако требования зависят от вида дохода и заявляемой налоговой льготы.
Line 6a — Foreign tax identifying number
Здесь указывается ваш иностранный налоговый идентификатор — FTIN.
В Польше таким идентификатором может быть NIP или PESEL. Для владельца JDG используется NIP. PESEL является налоговым идентификатором главным образом для физических лиц, которые не ведут хозяйственную деятельность и не относятся к другим категориям налогоплательщиков, для которых предусмотрен NIP.
Line 6b — FTIN not legally required
Это поле отмечают, если по законодательству страны вашей налоговой резиденции вы не обязаны иметь иностранный налоговый идентификатор. Если у вас есть польский NIP или PESEL, это поле обычно оставляют пустым.
Line 7 — Reference number
Необязательное поле. Здесь может быть указан номер аккаунта, номер клиента или другой идентификатор, если его просит контрагент или платформа.
Line 8 — Date of birth
Дата рождения указывается в формате MM-DD-YYYY. Например, 18 мая 1994 года — 05-18-1994.
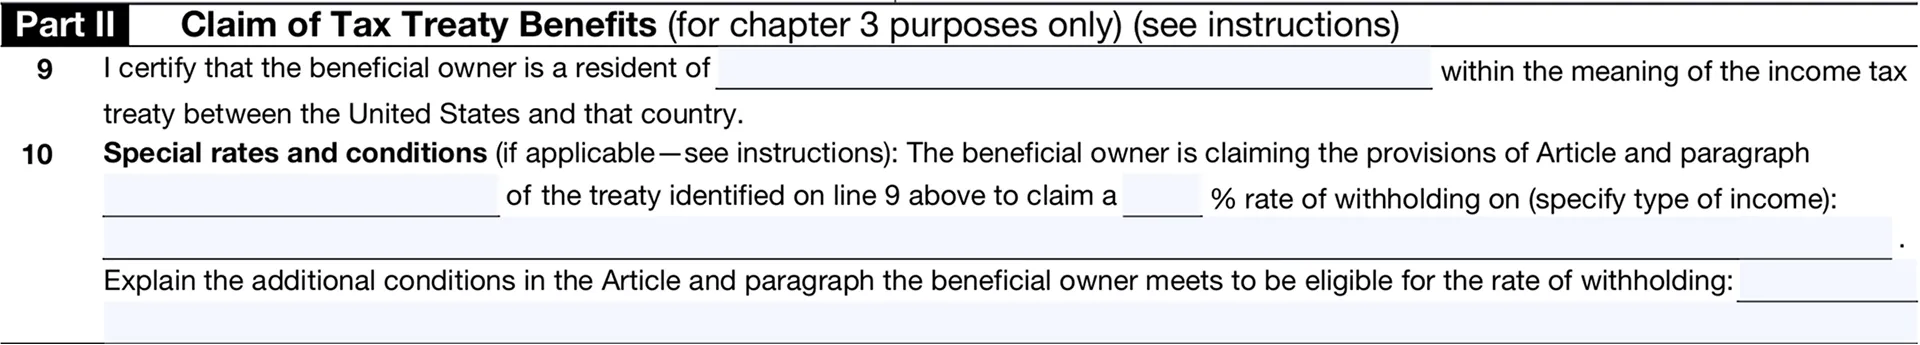
Part II — Claim of Tax Treaty Benefits
Эта часть заполняется, если вы заявляете право на льготы, предусмотренные налоговым соглашением между США и страной вашей налоговой резиденции.
Line 9 — укажите страну, налоговым резидентом которой вы являетесь для целей соглашения. Если это Польша, укажите Poland.
Line 10 заполняется не всегда. Она нужна, если для применения конкретной льготы необходимо дополнительно указать статью налогового соглашения, вид дохода, ставку или выполнение специальных условий.
Не копируйте данные в Line 10 из чужого примера: содержание этого поля зависит от вида дохода и конкретной льготы, на которую вы претендуете.
Если вы не заявляете льготы по налоговому соглашению, Part II можно оставить пустой. W-8BEN при этом всё равно может использоваться для подтверждения вашего иностранного статуса. IRS прямо указывает, что форму предоставляют плательщику независимо от того, заявляет человек сниженную ставку или освобождение или нет.
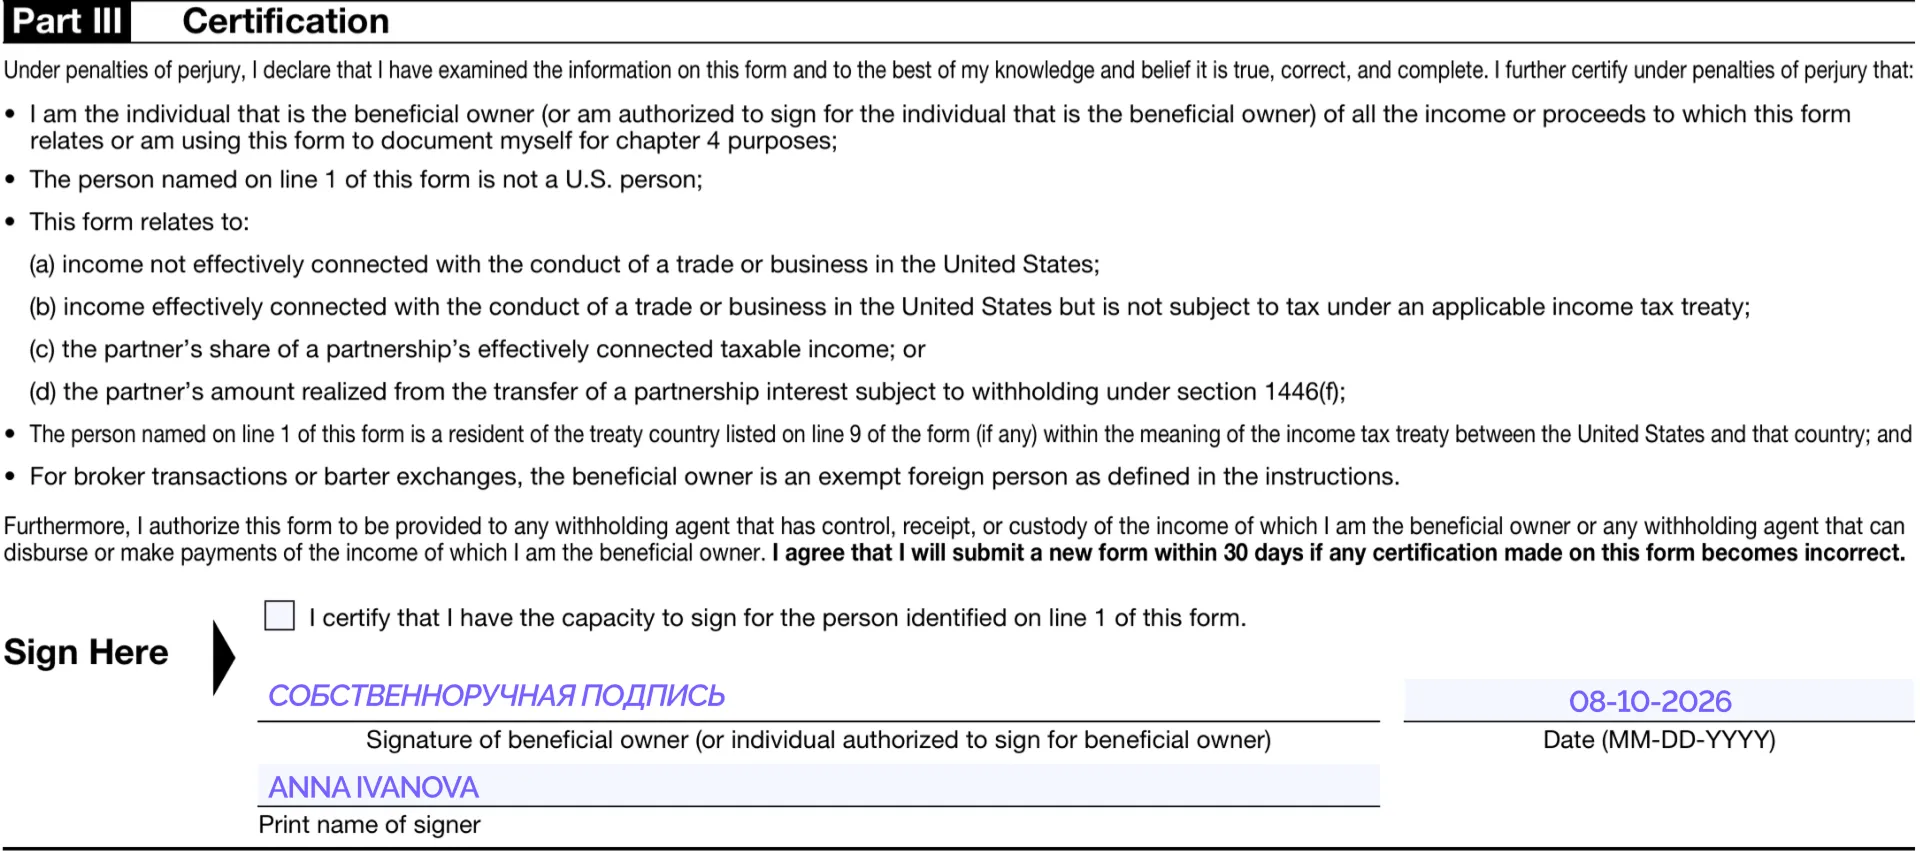
Part III — Certification
В последней части вы подтверждаете, что указанная в форме информация является правильной и полной.
Если вы заполняете W-8BEN самостоятельно, необходимо:
Signature of beneficial owner — поставить подпись. При заполнении бумажной формы — собственноручную.
Date — указать дату в формате MM-DD-YYYY.
Print name of signer — написать имя и фамилию подписанта печатными буквами.
Если форму подписывает уполномоченный представитель, он должен иметь соответствующие полномочия и отметить checkbox “I certify that I have the capacity to sign…”. При необходимости к форме прилагается доверенность или её копия.
Важно: W-8BEN может быть подписана электронно, если организация, которой вы передаете форму, принимает электронную подпись. Простого ввода имени в строке Signature недостаточно — электронная подпись должна позволять подтвердить, что документ действительно был подписан уполномоченным лицом.
Сколько действует W-8BEN
Обычно W-8BEN действует с даты подписания до 31 декабря третьего календарного года, следующего за годом подписания.
Например, если подписать форму в сентябре 2026 года, она обычно будет действовать до 31 декабря 2029 года.
Если обстоятельства изменились и информация в форме стала неверной, необходимо предоставить новую W-8BEN в течение 30 дней. Например, это может понадобиться при изменении налоговой резиденции.
Частые ошибки при заполнении W-8BEN
Одна из самых распространенных ошибок — считать, что американский заказчик автоматически означает американский источник дохода. Для услуг IRS обычно смотрит на место фактического выполнения работы.
Вторая ошибка — указывать PESEL в качестве Foreign TIN при наличии JDG. Для польского предпринимателя налоговым идентификатором обычно является NIP.
Также встречается путаница между гражданством и налоговой резиденцией. В Line 2 указывается гражданство, а применение договора в Part II зависит от налоговой резиденции.
Еще одна ошибка — использование W-8BEN для Sp. z o.o. или другой компании. Для иностранных юридических лиц предназначена форма W-8BEN-E.
И наконец, не следует копировать статью налогового соглашения и ставку из чужого примера. Налогообложение дивидендов, роялти и оплаты услуг регулируется по-разному.
Нужно ли платить налог в Польше после заполнения W-8BEN
W-8BEN касается прежде всего американских правил удержания и отчетности. Она не заменяет польское налоговое декларирование.
Если вы являетесь польским налоговым резидентом или ведете в Польше JDG, полученный от иностранного контрагента доход необходимо правильно учитывать в польской бухгалтерии и рассчитывать налог в соответствии с выбранной формой налогообложения и характером сделки.
Если налог был удержан за границей, дополнительно нужно определить, как применяются правила устранения двойного налогообложения.
Поэтому W-8BEN стоит рассматривать не как «налоговую декларацию», а как документ, который помогает американскому плательщику правильно определить ваш статус и правила удержания.
Что делать, если американский клиент прислал W-8BEN
Сам запрос формы — обычная практика и не означает, что у вас возникли проблемы с налогами.
Перед заполнением достаточно проверить три вещи: где вы являетесь налоговым резидентом, какой именно вид дохода получаете и где фактически выполняется работа.
Если вы ведете JDG в Польше и не уверены, какой налоговый идентификатор указать, нужно ли заполнять Part II или как учитывать выплаты от американского клиента в польской бухгалтерии, ELP Office может проверить вашу ситуацию и помочь оформить расчеты корректно.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.
Wakacje składkowe 2026: как предпринимателю с JDG не платить социальные взносы ZUS один месяц
Что такое wakacje składkowe
Wakacje składkowe позволяют предпринимателю получить освобождение от уплаты собственных социальных взносов за один выбранный месяц в году.
Это означает, что в течение этого месяца предприниматель:
- продолжает вести деятельность;
- может получать доход;
- выставляет фактуры в обычном порядке;
- не снимается с регистрации в ZUS;
- сохраняет социальное страхование.
Освобождённые взносы оплачиваются из государственного бюджета. Поэтому месяц, за который предоставлены wakacje składkowe, учитывается при формировании пенсионных и страховых прав.
Льгота действует с ноября 2024 года. По состоянию на июль 2026 года её основные условия не изменились. Менялись главным образом технические элементы заявления RWS и порядок предоставления информации о помощи de minimis.
Wakacje składkowe не следует путать с zawieszenie działalności. При использовании льготы бизнес продолжает работать. При приостановке деятельности предприниматель, напротив, временно прекращает обычную хозяйственную активность.
Кому доступна льгота
Льгота предназначена прежде всего для предпринимателей, ведущих jednoosobowa działalność gospodarcza и зарегистрированных в CEIDG. Ею также может воспользоваться участник spółka cywilna, но заявление подаётся в отношении его личных взносов и через индивидуальный профиль плательщика.
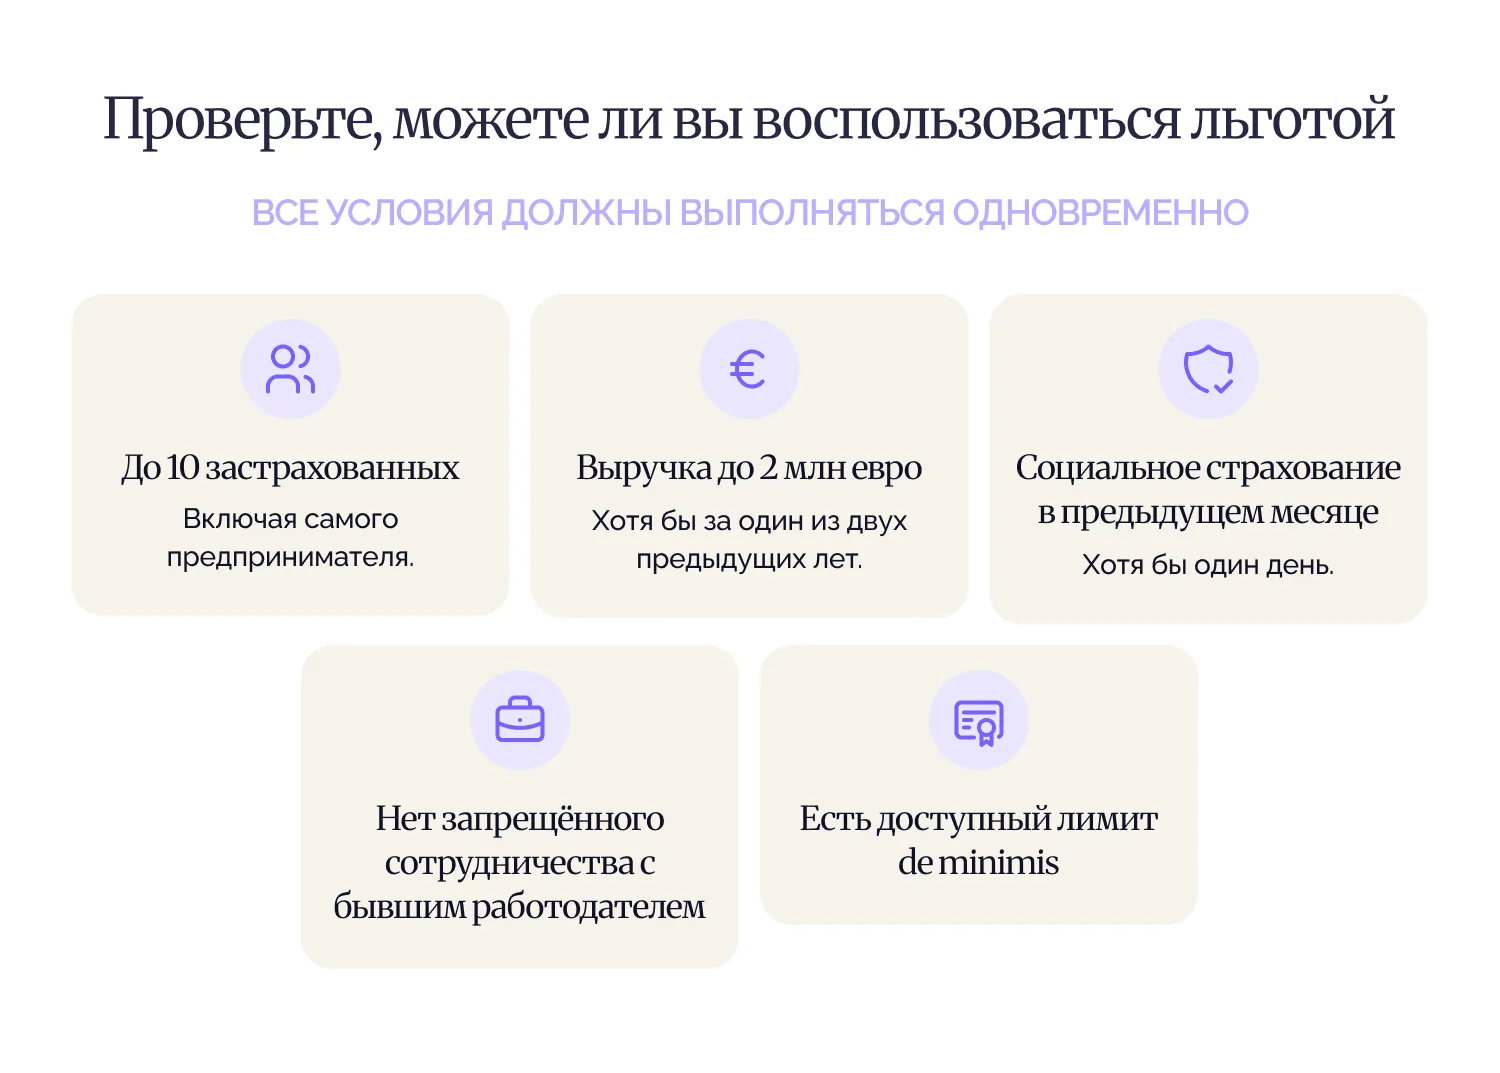
Для получения освобождения необходимо одновременно выполнить несколько условий.
1. Не более 10 застрахованных лиц
В месяце, предшествующем подаче заявления, предприниматель должен зарегистрировать в ZUS не более 10 застрахованных.
В этот лимит входит и сам предприниматель. Поэтому в обычной ситуации речь идёт максимум о предпринимателе и девяти других застрахованных лицах.
При подсчёте учитываются, в частности:
- сотрудники;
- zleceniobiorcy;
- osoby współpracujące;
- сам предприниматель.
Имеет значение регистрация хотя бы в течение одного дня проверяемого месяца, а не только состояние на последний день. Например, краткосрочный zleceniobiorca также может попасть в лимит.
Студенты и учащиеся младше 26 лет, работающие по umowa zlecenie и не подлежащие страхованию ZUS, в этот расчёт не включаются. Есть и другие исключения, поэтому при пограничном количестве сотрудников лучше проверить ситуацию индивидуально.
2. Ограничение по выручке
Предприниматель должен соответствовать лимиту годовой выручки.
Право на льготу сохраняется, если хотя бы в одном из двух календарных лет, предшествующих году подачи заявления:
- годовая выручка не превышала эквивалент 2 млн евро, или
- предприниматель вообще не получал выручку от деятельности.
Например, при подаче заявления в 2026 году проверяются данные за 2024 и 2025 годы. Достаточно выполнить условие хотя бы за один из этих лет.
3. Отсутствие запрещённого сотрудничества с бывшим работодателем
Льгота может быть недоступна, если предприниматель оказывает услуги бывшему работодателю и выполняет для него те же обязанности, которые выполнял по трудовому договору в год начала деятельности или в предыдущем году.
При рассмотрении заявления проверяется сотрудничество в календарном году, предшествующем подаче RWS, а также в текущем году до дня подачи заявления. Значение имеет фактический характер работы, а не только название договора или должности.
4. Социальное страхование в предыдущем месяце
Предприниматель должен хотя бы один день подлежать пенсионному, рентовому и страхованию от несчастных случаев в месяце, предшествующем подаче RWS.
Отдельного минимального срока ведения JDG нет. Однако новая деятельность не всегда сможет воспользоваться льготой сразу.
Например, если JDG зарегистрирована 1 мая, предприниматель подлежал социальному страхованию в мае и подал RWS в июне, он может выбрать июль в качестве месяца освобождения — при условии выполнения остальных требований.
5. Доступный лимит помощи de minimis
Wakacje składkowe являются государственной помощью de minimis. Поэтому перед подачей заявления необходимо проверить, не превышен ли доступный лимит такой помощи.
Кто не сможет воспользоваться льготой
Освобождение не предоставляется, если предприниматель:
- превысил лимит застрахованных;
- не выполняет условие по выручке;
- оказывает бывшему работодателю те же услуги, которые выполнял для него по трудовому договору, в период, охватываемый ограничением;
- не подлежал социальному страхованию в предыдущем месяце;
- исчерпал лимит помощи de minimis;
- уже воспользовался wakacje składkowe в текущем календарном году;
- подал заявление не в установленный срок.
Льгота также фактически недоступна во время ulga na start, поскольку в этот период предприниматель не платит социальные взносы и не зарегистрирован в соответствующем социальном страховании. После перехода на preferencyjne składki возможность воспользоваться wakacje składkowe появляется, если выполнены остальные условия.
Kакие взносы покрывает льгота и сколько можно сэкономить
Какие взносы можно не платить
Освобождение распространяется на собственные взносы предпринимателя.
Добровольный взнос chorobowe входит в освобождение, если предприниматель подлежал этому страхованию хотя бы один день как в месяце подачи RWS, так и в предыдущем месяце.
Главное ограничение — składka zdrowotna не входит в wakacje składkowe. Её необходимо рассчитать и уплатить в обычном порядке.

Сколько можно сэкономить в 2026 году
Размер экономии зависит от системы социальных взносов предпринимателя.
По ставкам 2026 года ориентировочная сумма освобождения составляет:
Składka zdrowotna оплачивается дополнительно. Минимальная месячная składka zdrowotna за период с февраля 2026 года по январь 2027 года составляет 432,54 zł, если из формы налогообложения и расчётной базы не следует более высокая сумма.
Поэтому фактическая экономия будет отличаться у разных предпринимателей. Она зависит от базы социальных взносов, наличия chorobowe, обязанности платить FP/FS и применяемой формы ZUS.
Когда и как подать заявление RWS
За какой месяц можно получить освобождение
Предприниматель самостоятельно выбирает один месяц в календарном году.
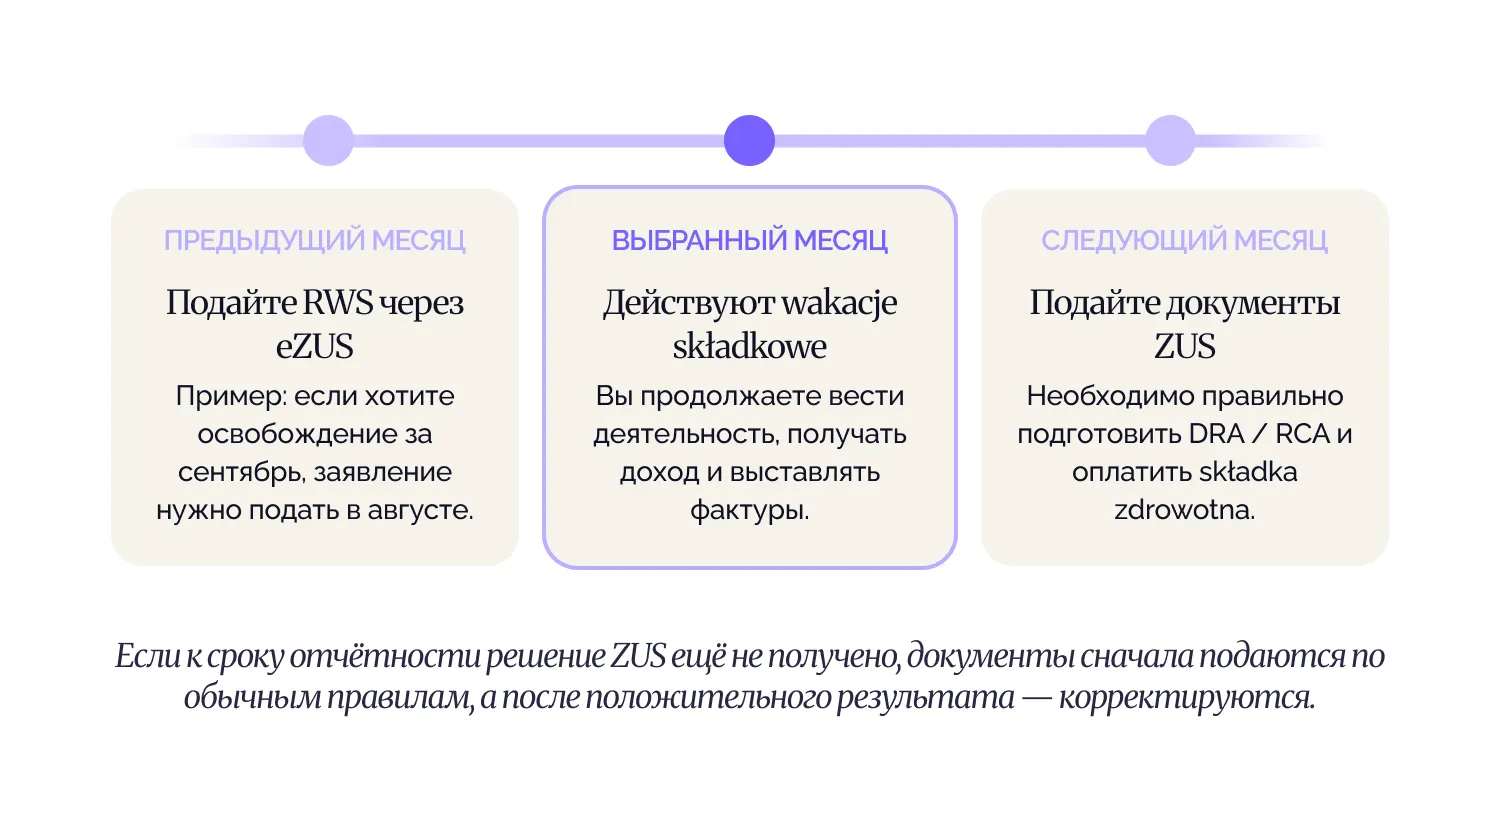
Заявление RWS необходимо подать в месяце, непосредственно предшествующем месяцу освобождения.
Например:
Заявление нельзя подать задним числом. Нельзя также отправить его на несколько месяцев вперёд.
Если предприниматель хочет получить освобождение за август, заявление необходимо подать в июле. Заявление, отправленное в августе, может относиться уже только к сентябрю.
Это одно из ключевых правил: ZUS оставляет без рассмотрения заявления, поданные не в установленном месяце.
Как подать заявление RWS через eZUS: пошаговая инструкция
Заявление на wakacje składkowe подаётся только электронно — через konto płatnika в системе eZUS. Отправить его нужно в месяце, непосредственно предшествующем месяцу освобождения. Например, заявление на освобождение за сентябрь подаётся в августе.
Перед заполнением подготовьте сведения о полученной помощи de minimis и проверьте свой основной код PKD. Официальные справки понадобятся только в том случае, если вы решите подтверждать полученную помощь через zaświadczenia.
Шаг 1. Войдите в eZUS
Авторизуйтесь в eZUS и перейдите в раздел Konto płatnika.
Важно подавать заявление именно с профиля плательщика. Wspólnik spółki cywilnej подаёт RWS через своё индивидуальное konto płatnika, а не через профиль компании.
Шаг 2. Найдите форму RWS
В боковом меню выберите Katalog usług.
Затем найдите услугу:
Złóż wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc (RWS)
Нажмите Przejdź do usługi, чтобы открыть заявление.
Шаг 3. Выберите цель подачи и проверьте данные
При первой подаче выберите Wniosek.
Данные предпринимателя загрузятся автоматически. Проверьте их и заполните отсутствующие обязательные поля.
До рассмотрения заявления его можно исправить или отозвать. Для этого предусмотрены варианты Uzupełnienie/korekta wniosku и Wycofanie wniosku.
Шаг 4. Проверьте месяц освобождения
В разделе Treść wniosku система автоматически укажет месяц, следующий за месяцем подачи заявления.
Например, если вы заполняете RWS в августе, заявление будет относиться к сентябрю. Выбрать другой месяц вручную нельзя.
Шаг 5. Заполните раздел Oświadczenia
На этом экране необходимо подтвердить две вещи.
Первая — что вы выполняете условие по выручке: хотя бы в одном из двух предыдущих календарных лет она не превышала эквивалент 2 млн евро либо выручки не было.
Вторая — получали ли вы помощь de minimis в течение предыдущих трёх лет.
Если помощь не получалась, выберите:
Nie korzystałem z pomocy publicznej de minimis
Если помощь получалась, выберите Korzystałem z pomocy publicznej de minimis.
Затем укажите способ подтверждения:
- Oświadczenie — внесите общую сумму помощи de minimis в евро, полученную за последние три года;
- Zaświadczenia — прикрепите официальные справки в конце заявления.
Шаг 6. Заполните информацию о предприятии
Укажите фактический размер предприятия. Для большинства небольших JDG подходит вариант mikroprzedsiębiorstwo.
Далее выберите версию классификации в поле Wersja PKD:
- PKD 2007;
- PKD 2025.
После этого укажите основной код деятельности, соответствующий данным в CEIDG.
До 31 декабря 2026 года в заявлении можно выбрать PKD 2007 или PKD 2025. После этой даты необходимо будет использовать PKD 2025.
На следующих экранах форма задаст дополнительные вопросы:
- о связях с другими предприятиями;
- о слиянии, разделении или преобразовании бизнеса;
- о деятельности в сфере сельского хозяйства, рыболовства и аквакультуры.
Для обычной JDG, которая не связана с другими компаниями, не проходила реорганизацию и не работает в перечисленных сферах, обычно выбирается NIE. При выборе TAK система запросит дополнительные данные.
Шаг 7. Добавьте приложения
Если в разделе de minimis был выбран вариант Zaświadczenia, прикрепите официальные справки о предоставленной помощи.
При выборе Oświadczenie данные о полученной помощи заполняются непосредственно в заявлении, поэтому отдельные справки прикладывать не нужно.
Шаг 8. Проверьте заявление
На этапе Podsumowanie откройте Widok danych dokumentów.
Проверьте:
- данные предпринимателя;
- месяц освобождения;
- информацию о помощи de minimis;
- размер предприятия;
- версию и код PKD;
- добавленные приложения.
Если обнаружили ошибку, вернитесь назад и исправьте информацию.
Шаг 9. Подпишите и отправьте RWS
Нажмите Podpisz i wyślij, выберите доступный способ подписи и отправьте заявление.
После отправки статус заявления и новые сообщения от ZUS можно проверить в разделе Sprawy płatnika. Уведомление о новом документе также может прийти на электронную почту или номер телефона, указанный в eZUS.
Можно ли исправить или отозвать заявление
Пока ZUS не рассмотрел заявление, его можно дополнить, исправить или отозвать через форму RWS.
При этом изменить выбранный месяц освобождения нельзя. В такой ситуации заявление необходимо отозвать и подать новое в допустимый срок.
После рассмотрения заявления исправление или отзыв в этом режиме уже невозможны.
Что происходит после подачи заявления
Если ZUS полностью удовлетворит заявление, отдельное административное решение может не выдаваться. Информация о предоставленной льготе появится в eZUS.
ZUS выдаст административное решение, если он:
- откажет в освобождении;
- предоставит его только частично;
- установит, что условия льготы не были выполнены.
Предоставление льготы не отменяет отчётность ZUS
Wakacje składkowe освобождают предпринимателя от собственных социальных взносов за выбранный месяц, но не отменяют обязанность подать расчётные документы.
За месяц освобождения необходимо правильно подготовить ZUS DRA и, когда это требуется, ZUS RCA. Składka zdrowotna остаётся к оплате.
Если к сроку подачи отчётности ZUS ещё не рассмотрел RWS, не следует пропускать декларацию. Сначала документы подаются по обычным правилам, а после получения положительного результата отправляется корректировка.
Практически лучше заранее сообщить бухгалтеру, за какой месяц вы планируете использовать wakacje składkowe. Это позволит вовремя подать заявление и правильно закрыть расчётный период.
Страхование, налоги и другие льготы
Сохраняется ли страховой стаж
Wakacje składkowe не создают перерыва в социальном страховании.
Взносы за месяц освобождения финансируются государством и учитываются при расчёте будущей пенсии и ренты. Сохраняется также непрерывность страховых прав при выполнении общих условий их получения.
В этом wakacje składkowe отличаются от ulga na start, во время которой социальные взносы не оплачиваются и соответствующие страховые права не формируются.
Как льгота влияет на налоги
Суммы социальных взносов, Fundusz Pracy и Fundusz Solidarnościowy, от которых предприниматель был освобождён, не облагаются PIT.
При этом они не учитываются как налоговый расход, поскольку предприниматель фактически не оплатил их из собственных средств.
Składka zdrowotna рассчитывается и учитывается по обычным правилам, соответствующим выбранной форме налогообложения.
Wakacje składkowe и другие льготы
Wakacje składkowe можно сочетать с preferencyjne składki и Mały ZUS Plus, если предприниматель выполняет общие условия. Во время ulga na start льгота обычно недоступна из-за отсутствия социального страхования в предыдущем месяце.
Частые ошибки при оформлении
Заявление подано не в тот месяц
RWS подают только в месяце, непосредственно предшествующем освобождению. Нельзя отправить его задним числом или на два месяца вперёд.
Неправильно посчитаны застрахованные
Предприниматели иногда считают только постоянных сотрудников или проверяют состояние на последний день месяца. Но в лимит могут попасть лица, зарегистрированные даже на один день.
Предприниматель считает, что не нужно платить ничего
Składka zdrowotna, взносы за сотрудников и налоги остаются к оплате.
Не проверена помощь de minimis
Неполные или неправильные сведения могут привести к запросу документов, отказу или последующей отмене льготы.
Предприниматель ждёт решение и не подаёт DRA/RCA
Если ZUS не успел рассмотреть заявление, отчётность подаётся по обычным правилам, а затем корректируется.
Не проверено chorobowe
Добровольное страхование chorobowe покрывается льготой только при выполнении дополнительных условий.
Не проанализирована работа для бывшего работодателя
При проверке ZUS оценивает фактически выполняемые обязанности, а не только формулировку договора.
Если после предоставления льготы ZUS установит, что условия не выполнялись, освобождение может быть отменено. Тогда предпринимателю придётся доплатить взносы вместе с начисленными процентами.
Часто задаваемые вопросы
Нужно ли приостанавливать JDG?
Нет. Во время wakacje składkowe можно продолжать работу, получать доход и выставлять фактуры.
Нужно ли платить składka zdrowotna?
Да. Освобождение не распространяется на медицинский взнос.
Можно ли не платить взносы за сотрудников?
Нет. Льгота касается только собственных взносов предпринимателя.
Можно ли воспользоваться льготой при preferencyjny ZUS?
Да, при выполнении общих условий. Однако сумма экономии будет ниже, поскольку сами социальные взносы при preferencyjny ZUS меньше.
Доступна ли льгота при Mały ZUS Plus?
Да, если предприниматель соответствует условиям wakacje składkowe и требованиям самого Mały ZUS Plus.
Можно ли воспользоваться льготой во время ulga na start?
Как правило, нет. Во время ulga na start предприниматель не подлежит социальному страхованию, а для wakacje składkowe требуется хотя бы один день такого страхования в предыдущем месяце.
Можно ли подать заявление задним числом?
Нет. RWS подаётся только в месяце, предшествующем выбранному месяцу освобождения.
Нужно ли подавать новое заявление каждый год?
Да. Льгота предоставляется по отдельному заявлению на выбранный месяц каждого календарного года.
Можно ли отозвать RWS?
Да, но только до момента рассмотрения заявления ZUS.
Появится ли перерыв в страховом стаже?
Нет. Освобождённые взносы финансируются государством, поэтому непрерывность социального страхования сохраняется.
Итоги
Wakacje składkowe позволяют один раз в году уменьшить расходы на собственные социальные взносы, не приостанавливая деятельность.
Однако это не автоматический «месяц без ZUS». Чтобы воспользоваться льготой, необходимо:
- проверить условия;
- выбрать месяц освобождения;
- подать RWS в предыдущем месяце;
- правильно указать помощь de minimis;
- продолжить платить składka zdrowotna;
- корректно подготовить DRA и RCA.
Особое внимание стоит уделить сроку подачи заявления, лимиту застрахованных и сотрудничеству с бывшим работодателем. Ошибка в одном из этих элементов может привести к отказу или последующей отмене льготы.
Планируете воспользоваться wakacje składkowe? Специалисты ELP Office помогут проверить условия, подготовить заявление RWS и правильно отразить освобождение в расчётах ZUS.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.

Ulgi podatkowe 2026: Главные налоговые льготы для бизнеса и экспатов
Релокационная льгота (Ulga na powrót)
- Для кого: Иностранцы, недавно перенесшие свой центр жизненных интересов в Польшу. Доступно как наемным сотрудникам (umowa o pracę, umowa zlecenie), так и предпринимателям на ИП (JDG) при любой форме налогообложения.
- Что дает: Освобождает от уплаты налога (PIT) доходы на сумму до 85 528 zł в год. Льготой можно пользоваться 4 года подряд, что суммарно дает до 342 112 zł необлагаемого дохода.
- Важно для иностранцев: Вы должны стать налоговым резидентом Польши строго после 31 декабря 2021 года. Для получения льготы налоговая инспекция (Urząd Skarbowy) обязательно потребует сертификат налогового резидентства из страны вашего предыдущего проживания за 3 года до переезда.
Льгота для молодежи (PIT-0 до 26 лет) и ловушка B2B
- Для кого: Лица младше 26 лет, работающие по найму (umowa o pracę, umowa zlecenie).
- Что дает: Полное освобождение от подоходного налога (ставка 0%) для доходов в пределах 85 528 злотых в год.
- Важный нюанс: Этот лимит является совокупным для всех льгот группы «Zero PIT» (на возврат, для семей 4+, для пенсионеров). Если вы используете несколько оснований одновременно, общая сумма необлагаемого дохода всё равно не превысит 85 528 злотых.
- B2B: Льгота категорически не применяется к доходам от индивидуальной предпринимательской деятельности (JDG). При переходе на B2B-контракт право на PIT-0 теряется мгновенно, независимо от формы налогообложения
Семейные льготы: поддержка родителей
Польша активно поддерживает семьи, и для иностранцев это отличный способ уменьшить сумму налога к уплате.
Льгота на детей (Ulga prorodzinna)
- Для кого: Родители на общей шкале (Skala podatkowa).
- Лимиты дохода: При наличии одного ребенка — до 112 000 zł в год на семью. Если детей двое и более — лимита по доходам нет.
- Важное обновление: Лимит дохода (112к) полностью отменен, если ребенок имеет инвалидность — вычет положен при любом заработке.
- Что дает (вычет прямо из налога):
- 1-й и 2-й ребенок — по 1 112,04 zł в год;
- 3-й ребенок — 2 000,04 zł;
- 4-й и последующие — 2 700,00 zł.
- Ограничение: Предприниматели на линейном налоге (Liniowy) или паушальном (Ryczałt) не могут применять этот вычет к доходам от своего бизнеса.
Льгота для многодетных (Ulga 4+)
- Для кого: Родители, воспитывающие четверых и более детей.
- Что дает: Освобождение от налога доходов на сумму до 85 528 zł в год на каждого родителя.
- Важно для бизнеса: В отличие от обычной льготы на детей, Ulga 4+ доступна для предпринимателей на JDG (работает на общей шкале, линейном налоге и Ryczałt).
Налоговые льготы для IT-сектора
Для программистов и инженеров Польша остается одной из самых выгодных юрисдикций в Европе.
Инновационная льгота (IP Box)
- Для кого: Предприниматели на B2B (JDG), создающие программный код или другие объекты интеллектуальной собственности.
- Что дает: Снижение налоговой ставки до 5% на доход от коммерциализации авторских прав.
- Статус на 2026 год: Льгота сохранена в прежнем виде. Требование о найме минимум трех сотрудников, которое обсуждалось в правительстве, не вступило в силу. IT-специалисты по-прежнему могут использовать ставку 5% единолично, соблюдая правила ведения учета.
Льгота на исследования и разработки (Ulga B+R)
- Для кого: Компании и предприниматели, занятые в создании инноваций.
- Что дает: Позволяет дополнительно вычесть из базы 200% квалифицированных расходов на зарплаты сотрудников.
- Супер-бонус: IP Box и Ulga B+R можно легально комбинировать для одного проекта, снижая налоги до абсолютного минимума.
Индивидуальный пенсионный счет (Ulga na IKZE) — Защита от высоких налогов и сбережения
- Для кого: Предприниматели на общей шкале (skala podatkowa), чей доход приближается к порогу в 120 000 zł (после которого налог возрастает до 32%).
- Что дает: Взносы на IKZE полностью вычитаются из налогооблагаемой базы. Внесение максимальной суммы может вернуть вам до 5 426 zł переплаченного налога.
- Важно для бизнеса: В 2026 году лимит взносов для предпринимателей на JDG составляет рекордные 16 956 zł.
Повседневные вычеты для бизнеса и жизни
Льгота на интернет (Ulga na Internet)
- Для кого: Все налогоплательщики, оплачивающие доступ к сети.
- Что дает: Позволяет уменьшить доход на сумму до 760 zł в год на одного человека (1 520 zł для супругов) за оплату передачи данных.
- Важный нюанс: Льгота применяется строго в течение двух следующих друг за другом лет, после чего право на нее безвозвратно сгорает.
Льгота на платежный терминал (Ulga na terminal płatniczy)
- Для кого: Предприниматели, использующие платежные терминалы для безналичного расчета с клиентами.
- Что дает: Вычет от 1 000 до 2 500 zł в год в зависимости от вашего статуса. Отличный способ компенсировать затраты на цифровизацию.
Недвижимость и инвестиции
Термомодернизационная льгота (Ulga termomodernizacyjna)
- Для кого: Владельцы индивидуальных жилых домов, уже введенных в эксплуатацию.
- Что дает: Крупный вычет до 53 000 zł (до 106 000 zł для супружеской пары) на эко-модернизацию: установку солнечных панелей, тепловых насосов, замену окон и утепление.
- Важно для иностранцев: Налоговая требует безупречной документации — право на вычет подтверждается только именными фактурами VAT от легальных польских подрядчиков.
Льгота на памятники архитектуры (Ulga na zabytki)
- Для кого: Собственники исторической недвижимости, внесенной в реестр памятников (rejestr zabytków).
- Что дает: Право вычесть из налоговой базы 50% расходов на консервацию, реставрацию или строительные работы.
- Важное изменение: С 2023 года вычет за сам факт покупки объекта (на приобретение) отменен. Теперь льгота применяется только к фактически понесенным и задокументированным расходам на ремонт.
- Условие: Для применения льготы необходимо иметь официальное разрешение от воеводского реставратора памятников (konserwator zabytków) на проведение работ.
Инструменты для масштабирования бизнеса (Производство, Экспорт и CSR)
Спонсорская льгота (Ulga na sponsoring)
- Для кого: Компании и предприниматели, инвестирующие в местный спорт, культуру или высшее образование.
- Что дает: Потрясающий эффект в 150%: 100% затрат зачисляются в обычные коммерческие расходы бизнеса, а еще 50% дополнительно вычитаются из налогооблагаемой базы.
- Главное условие: Обязательное наличие договора об эквивалентных рекламных услугах со стороны спонсируемого (например, размещение вашего логотипа на форме спортсменов или баннерах).
Льгота на роботизацию (Ulga na robotyzację)
- Для кого: Производственный бизнес, инвестирующий в автоматизацию.
- Что дает: Дополнительный вычет 50% затрат на покупку промышленных роботов.
- Важно (Сроки): Это временная льгота. Вам нужно успеть завершить амортизацию оборудования до конца 2026 года, чтобы безопасно применить этот вычет.
Льгота на создание прототипа (Ulga na prototyp)
- Для кого: Производители, разрабатывающие новые физические продукты.
- Что дает: Позволяет дополнительно вычесть 30% затрат на производство опытных образцов, испытания и вывод на рынок новых товаров.
- Нюанс: Отличный инструмент для снижения финансовых рисков при тестировании новых физических продуктов перед их массовым производством.
Льгота на экспансию (Ulga na ekspansję)
- Для кого: Польские компании и ИП, ориентированные на экспорт и выход на новые международные рынки.
- Что дает: Мощная поддержка экспорта. Вы можете дополнительно вычесть до 1 000 000 zł на международный маркетинг, адаптацию упаковки и участие в зарубежных выставках или ярмарках.
- Стратегия: Идеально подходит для бизнеса, который планирует агрессивный рост за пределами Польши в 2026 году.
Льготы для старшего поколения и особые потребности
Льгота для работающих пенсионеров (Ulga dla pracujących seniorów)
- Для кого: Экспаты и резиденты, достигшие пенсионного возраста, которые продолжают вести бизнес или работать по найму.
- Что дает: Освобождает от налога доходы на сумму до 85 528 zł в год.
- Важное условие: Для получения этой льготы необходимо официально отказаться от получения пенсии в текущем налоговом году.
Реабилитационная льгота (Ulga rehabilitacyjna)
- Для кого: Налогоплательщики с подтвержденной инвалидностью или те, кто содержит родственников с особыми потребностями.
- Что дает: Позволяет вычесть из дохода затраты на адаптацию жилья, покупку специализированного оборудования, использование автомобиля для медицинских целей (до 2 280 zł), а также расходы на лекарства (сумму, превышающую 100 zł в месяц).
- Важно для иностранцев: Польская налоговая инспекция требует официальный документ об инвалидности (orzeczenie o niepełnosprawności), признаваемый в Польше. Медицинские документы из-за рубежа необходимо легализовать и перевести.
Международные доходы и инвестиции
Защита от двойного налогообложения (Ulga abolicyjna)
- Для кого: Налоговые резиденты Польши, которые получают часть доходов из других стран.
- Что дает: Компенсирует разницу в налогах, если подоходный налог уже уплачен за границей, и помогает избежать двойной уплаты в польскую казну.
- Важно для иностранцев: Закон строго ограничивает лимит этого вычета — в большинстве случаев он не превышает 1 360 zł. Возможность применения сильно зависит от конкретной страны источника дохода и наличия актуального соглашения об избежании двойного налогообложения.
Инвестиции в польские стартапы (Ulga dla inwestujących w ASI)
- Для кого: Инвесторы и бизнес-ангелы, вкладывающие капитал в польский инновационный сектор.
- Что дает: Позволяет вычесть из налогооблагаемой базы 50% суммы, инвестированной в акции или доли Альтернативных инвестиционных компаний (Alternatywne Spółki Inwestycyjne). Максимальный лимит вычета — 250 000 zł в год.
- Стратегия: Это мощный инструмент для диверсификации капитала. Позволяет легально снизить свой PIT, одновременно поддерживая местный бизнес.
Резюме: Как не переплачивать налоги в 2026 году?
Механическая уплата налогов в Польше — это гарантированная переплата. Максимальная выгода достигается только за счет грамотной комбинации льгот (например, IP Box + IKZE + Ulga na dziecko). Однако право на вычет существует только тогда, когда оно подкреплено безупречными документами и правильным расчетом.
Не уверены, какие льготы подходят для вашей бизнес-модели?
Специалисты ELPOFFICE проведут аудит вашей ситуации, подберут оптимальные налоговые преференции и помогут безопасно применить их в вашей годовой декларации PIT.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.
