Podstawowe ograniczenie dotyczy właścicieli JDG pochodzących z państw spoza Unii Europejskiej, Europejskiego Obszaru Gospodarczego i Szwajcarii.
Jeżeli taki przedsiębiorca nie ma miejsca stałego pobytu w Polsce, co do zasady nie może:
uzyskać dla pracownika zezwolenia na pracę;
zarejestrować oświadczenia o powierzeniu wykonywania pracy cudzoziemcowi;
złożyć powiadomienia o powierzeniu pracy cudzoziemcowi.
Adres prowadzenia działalności wpisany w CEIDG ani zameldowanie czasowe nie zastępują miejsca stałego pobytu przedsiębiorcy.
W praktyce oznacza to, że taki właściciel JDG może zatrudnić obywatela Polski albo cudzoziemca, który już ma prawo pracować bez dodatkowej procedury po stronie pracodawcy. Jeżeli zatrudnienie pracownika wymaga jednej z wymienionych procedur, dopełnienie formalności najprawdopodobniej nie będzie możliwe.
W przypadku przedsiębiorców z UE, EOG i Szwajcarii obowiązują inne zasady, dlatego ich status należy sprawdzić oddzielnie.
Kogo można zatrudnić bez zezwolenia na pracę?
Dodatkowa legalizacja pracy zazwyczaj nie jest wymagana w przypadku obywateli Polski, UE, EOG i Szwajcarii.
Wśród obywateli pozostałych państw prawo do pracy bez zezwolenia mogą mieć na przykład:
osoby posiadające zezwolenie na pobyt stały w Polsce;
osoby posiadające zezwolenie na pobyt rezydenta długoterminowego UE;
posiadacze Karty Polaka;
osoby posiadające status uchodźcy lub objęte ochroną uzupełniającą;
absolwenci polskich uczelni;
niektórzy studenci studiów stacjonarnych.
Nie jest to pełny katalog. W każdym przypadku należy sprawdzić, na jakiej podstawie dana osoba przebywa i pracuje w Polsce oraz czy jej dokumenty będą ważne w dniu rozpoczęcia pracy.
Kiedy status studenta pozwala pracować bez zezwolenia?
W przypadku studentów trzeba zwrócić uwagę na dodatkowy warunek. Sama legitymacja studencka nie potwierdza jeszcze prawa do pracy bez zezwolenia.
Od 1 lipca 2026 roku zwolnienie ma zastosowanie, jeżeli dana osoba:
studiuje w Polsce w trybie stacjonarnym;
kształci się w publicznej uczelni akademickiej albo w placówce znajdującej się w aktualnym wykazie MSWiA;
może potwierdzić aktualny status studenta;
przebywa w Polsce legalnie.
Przed podpisaniem umowy warto poprosić o aktualne zaświadczenie z uczelni zawierające informację o formie studiów. Studia niestacjonarne, wieczorowe lub inna niestacjonarna forma kształcenia same w sobie nie zwalniają z obowiązku legalizacji pracy.
Szczególny przypadek — obywatele Ukrainy
Przy zatrudnianiu obywateli Ukrainy często stosuje się procedurę powiadomienia.
Jeżeli dana osoba korzysta z ochrony czasowej i ma aktywny status PESEL UKR, pracodawca musi złożyć powiadomienie za pośrednictwem praca.gov.pl. Ma na to 7 dni od dnia rozpoczęcia pracy.
Status studenta nie znosi w tym przypadku obowiązku złożenia powiadomienia. Nie można więc zatrudnić takiej osoby wyłącznie na podstawie zaświadczenia z uczelni.
Procedura powiadomienia tymczasowo obejmuje również obywateli Ukrainy, którzy nie korzystają z ochrony czasowej, ale legalnie przebywają w Polsce na innej podstawie. Okres przejściowy obowiązuje w ich przypadku do 4 marca 2029 roku.
Załóżmy, że właściciel JDG jest obywatelem Białorusi posiadającym zezwolenie na pobyt czasowy, a przyszły pracownik jest obywatelem Ukrainy ze statusem PESEL UKR. Zatrudnienie pracownika wymaga złożenia powiadomienia. Jeżeli przedsiębiorca nie ma miejsca stałego pobytu w Polsce i z tego powodu nie może złożyć powiadomienia do właściwego powiatowego urzędu pracy, takie zatrudnienie nie będzie możliwe.
Co sprawdzić przed podpisaniem umowy?
Na początku warto odpowiedzieć na dwa pytania: jaki status ma właściciel JDG oraz na jakiej podstawie przyszły pracownik może wykonywać pracę w Polsce.
Jeżeli przedsiębiorca jest obywatelem państwa spoza UE, EOG i Szwajcarii, należy sprawdzić podstawę jego pobytu oraz to, czy ma miejsce stałego pobytu w Polsce.
W przypadku przyszłego pracownika trzeba zweryfikować:
obywatelstwo;
legalność pobytu;
podstawę uprawniającą do pracy;
termin ważności dokumentów;
konieczność uzyskania zezwolenia, zarejestrowania oświadczenia albo złożenia powiadomienia.
Przed rozpoczęciem pracy należy uzyskać dokumenty potwierdzające legalność pobytu oraz prawo pracownika do wykonywania pracy, a następnie zachować ich kopie.
Sama karta pobytu, legitymacja studencka lub ustne zapewnienie pracownika nie wystarczą. Jeżeli podstawa wykonywania pracy budzi wątpliwości, lepiej sprawdzić ją przed podpisaniem umowy, a nie dopiero po rozpoczęciu pracy.
Jeżeli prowadzisz JDG w Polsce i planujesz zatrudnić cudzoziemca, ELP Office pomoże zweryfikować dokumenty i ustalić, jakie działania należy podjąć przed zatrudnieniem pracownika.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej.
W 2027 roku przewidziano jedną podwyżkę — od 1 stycznia. Zatwierdzone rozporządzenie nie przewiduje kolejnej zmiany stawki w lipcu.
Kogo dotyczy nowa płaca minimalna
Kwota 4 950 zł brutto dotyczy pracowników zatrudnionych w pełnym wymiarze czasu pracy na podstawie umowy o pracę.
W przypadku pracy w niepełnym wymiarze minimalne wynagrodzenie oblicza się proporcjonalnie do wymiaru etatu.
Wymiar etatu
Minimalne wynagrodzenie w 2027 roku
Pełny etat
4 950 zł brutto
3/4 etatu
3 712,50 zł brutto
1/2 etatu
2 475 zł brutto
1/4 etatu
1 237,50 zł brutto
Zasady te dotyczą w takim samym zakresie obywateli Polski i cudzoziemców pracujących w Polsce. Obywatelstwo pracownika nie pozwala na ustalenie wynagrodzenia poniżej obowiązującego minimum.
Płaca minimalna nie zawsze oznacza wyłącznie wynagrodzenie zasadnicze
Płaca minimalna nie musi być równa wskazanemu w umowie wynagrodzeniu zasadniczemu.
Przy sprawdzaniu, czy pracownik otrzymuje wymagane minimum, uwzględnia się łączną wartość tych składników wynagrodzenia, które zgodnie z prawem mogą wchodzić w skład minimalnego wynagrodzenia. Mogą to być na przykład niektóre premie i dodatki.
Do minimalnego wynagrodzenia nie wlicza się natomiast:
wynagrodzenia za pracę w godzinach nadliczbowych;
dodatku za pracę w porze nocnej;
dodatku za staż pracy;
dodatku za pracę w szczególnych warunkach;
nagrody jubileuszowej;
odprawy pieniężnej przysługującej pracownikowi w związku z przejściem na emeryturę lub rentę z tytułu niezdolności do pracy.
Pracodawca powinien więc sprawdzić nie tylko łączną wysokość wypłaty, lecz także strukturę wynagrodzenia konkretnego pracownika.
Ile pracownik otrzyma netto
Kwota netto zależy od wieku pracownika, przysługujących mu ulg podatkowych, złożenia formularza PIT-2, uczestnictwa w PPK, wysokości kosztów uzyskania przychodów oraz innych indywidualnych okoliczności.
Przy standardowym wyliczeniu dla pracownika powyżej 26. roku życia, który:
złożył PIT-2;
korzysta ze standardowych kosztów uzyskania przychodów;
nie uczestniczy w PPK;
nie korzysta z dodatkowych ulg podatkowych,
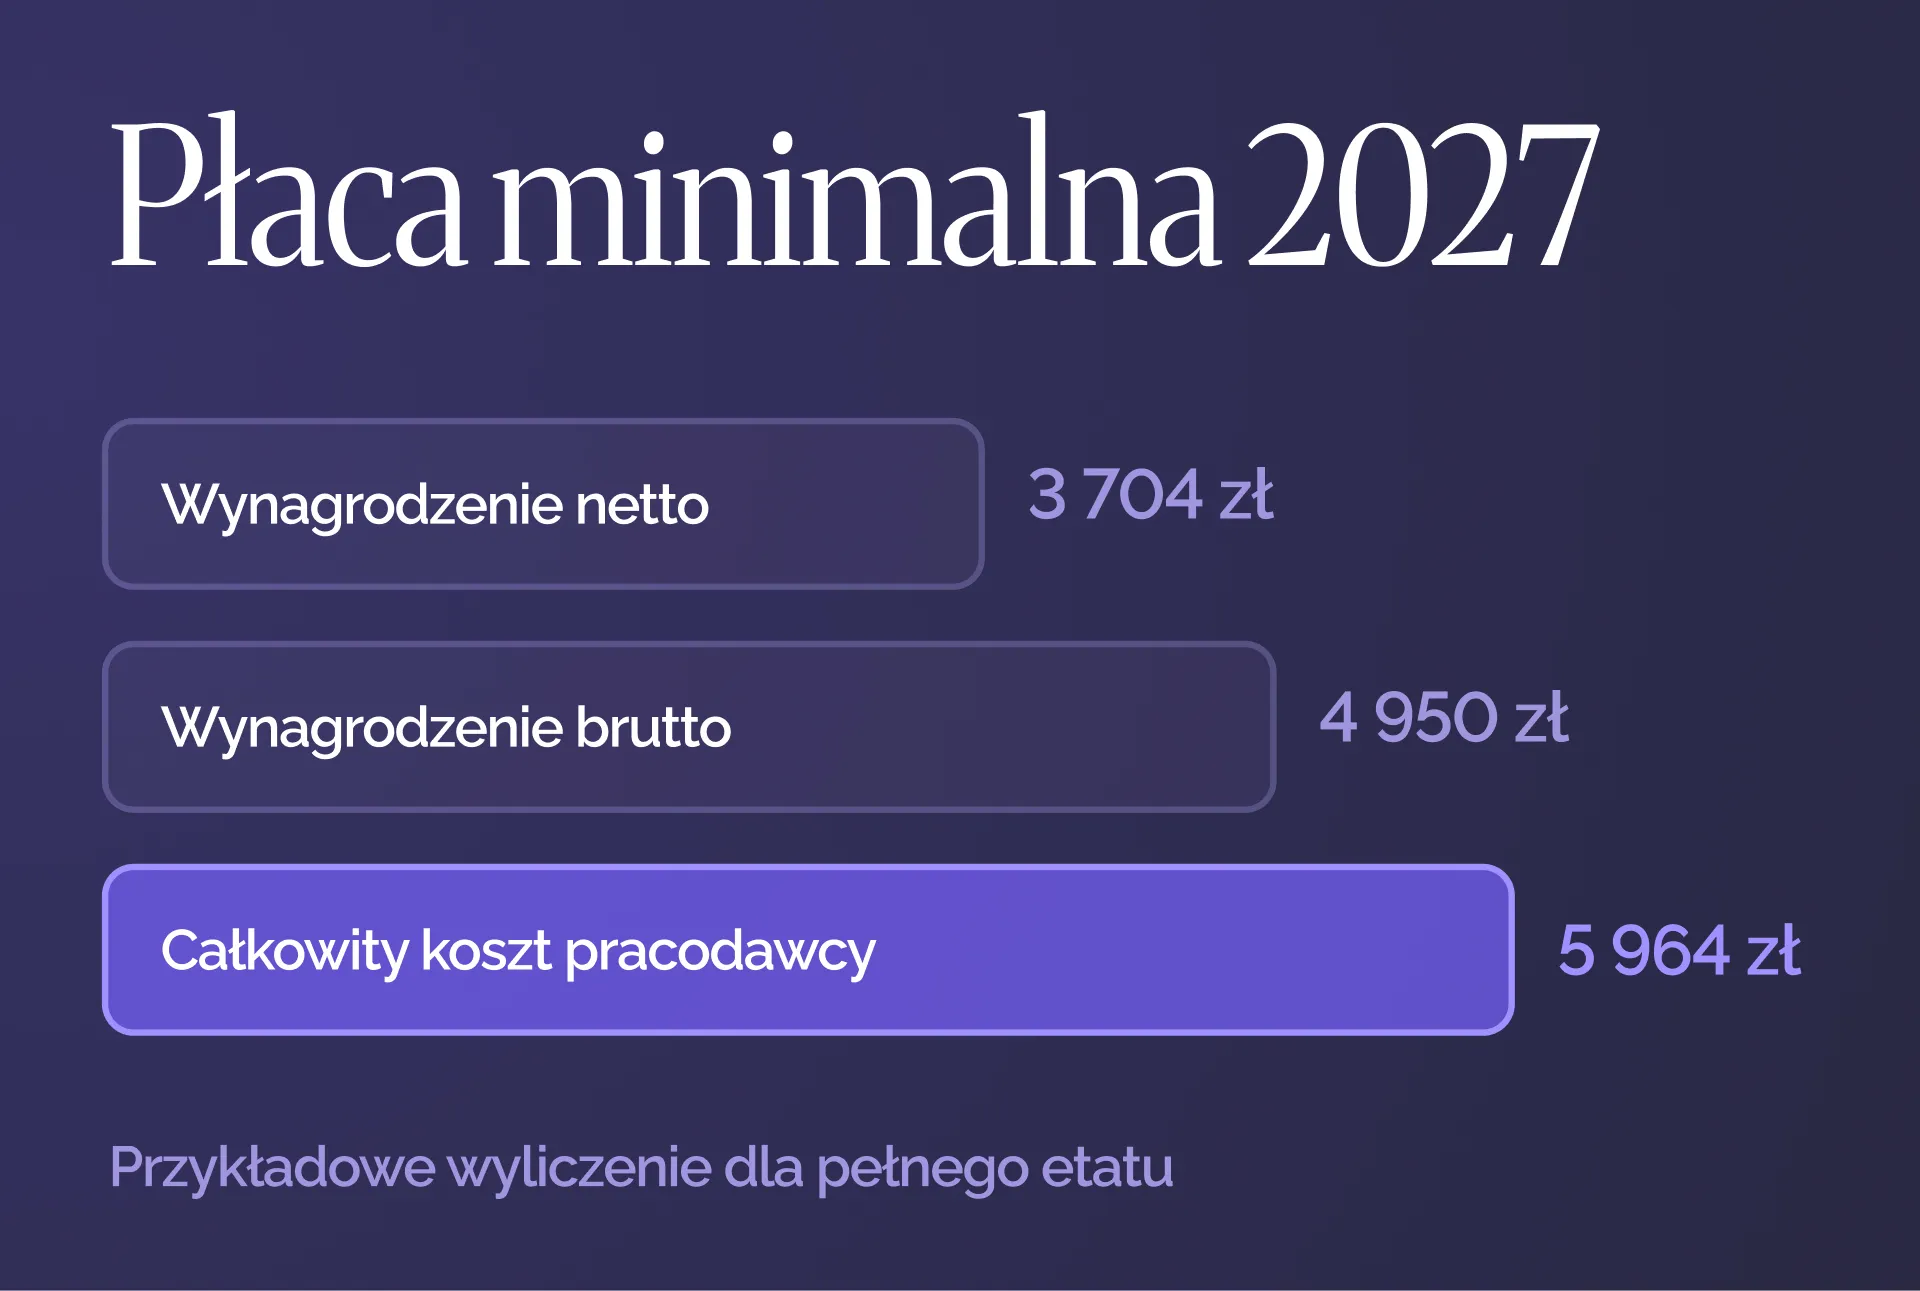
wynagrodzenie w wysokości 4 950 zł brutto wyniesie orientacyjnie 3 703,93 zł netto.
Dla porównania przy płacy minimalnej obowiązującej w 2026 roku, wynoszącej 4 806 zł brutto, standardowa wypłata to około 3 605,85 zł netto.
Oznacza to, że przy standardowym wyliczeniu pracownik otrzyma miesięcznie około 98 zł netto więcej.
Jest to wyliczenie orientacyjne. Faktyczna kwota wypłaty może się różnić w zależności od indywidualnej sytuacji pracownika.
Ile pracownik będzie kosztować pracodawcę
Koszty pracodawcy nie ograniczają się do wynagrodzenia brutto. Pracodawca finansuje również swoją część składek ZUS oraz składki na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych.
Przy standardowej stopie ubezpieczenia wypadkowego wynoszącej 1,67% oraz bez uwzględnienia PPK orientacyjne wyliczenie przedstawia się następująco:
Wskaźnik
2026 rok
2027 rok
Wynagrodzenie pracownika brutto
4 806 zł
4 950 zł
Szacunkowe wynagrodzenie netto
3 605,85 zł
3 703,93 zł
Szacunkowy całkowity koszt pracodawcy
5 790,67 zł
5 963,76 zł
Całkowity koszt zatrudnienia jednego pracownika otrzymującego płacę minimalną wzrośnie o około 173 zł miesięcznie, czyli o około 2 077 zł rocznie.
Faktyczne koszty mogą się różnić między innymi ze względu na inną stopę ubezpieczenia wypadkowego, uczestnictwo pracownika w PPK lub zwolnienie pracodawcy z opłacania niektórych składek.
Minimalna stawka na umowie zlecenia w 2027 roku
Od 1 stycznia 2027 roku minimalna stawka godzinowa dla umów zlecenia oraz niektórych umów o świadczenie usług wyniesie:
32,30 zł brutto za godzinę.
Jest to kwota brutto, a nie netto. Wypłata na rękę zależy między innymi od wieku zleceniobiorcy, posiadania statusu studenta, innych tytułów do ubezpieczeń oraz stosowanych ulg podatkowych.
Minimalna stawka obowiązuje nie tylko wtedy, gdy w umowie bezpośrednio wskazano wynagrodzenie godzinowe. Jeżeli strony ustaliły wynagrodzenie miesięczne lub ryczałtowe, po podzieleniu go przez liczbę przepracowanych godzin otrzymana stawka również nie może być niższa niż 32,30 zł brutto.
W przypadku umowy zlecenia należy określić sposób potwierdzania liczby godzin wykonywania zlecenia. Może to być na przykład:
elektroniczna ewidencja czasu;
karta ewidencji czasu;
raport zleceniobiorcy;
inny sposób ustalony w umowie.
Jeżeli umowa została zawarta na okres dłuższy niż jeden miesiąc, wynagrodzenie obliczone z uwzględnieniem minimalnej stawki powinno być wypłacane co najmniej raz w miesiącu.
Minimalna stawka godzinowa może również dotyczyć niektórych osób prowadzących jednoosobową działalność gospodarczą, jeżeli wykonują usługi osobiście i nie zatrudniają pracowników ani nie korzystają z pomocy zleceniobiorców.
Dla określonych umów przewidziano wyjątki. Minimalna stawka może na przykład nie obowiązywać, jeżeli wykonawca samodzielnie decyduje o miejscu i czasie świadczenia usługi oraz otrzymuje wyłącznie wynagrodzenie prowizyjne. Aby zastosować wyjątek, wszystkie warunki określone w przepisach muszą zostać spełnione jednocześnie.
Co pracodawca powinien sprawdzić przed 1 stycznia 2027 roku
Pracodawcom i zleceniodawcom zaleca się wcześniejsze:
Zidentyfikowanie pracowników, których obecne wynagrodzenie jest niższe niż 4 950 zł brutto.
Sprawdzenie warunków umów zlecenia i innych umów objętych minimalną stawką godzinową.
Zweryfikowanie, czy godziny wykonywania zlecenia są prawidłowo ewidencjonowane.
Przygotowanie pisemnych zmian do umów, jeżeli będą potrzebne.
Zaktualizowanie ustawień systemu płacowego oraz dokumentacji kadrowej.
Uwzględnienie wyższych kosztów w budżecie firmy na 2027 rok.
Sprawdzenie, które premie i dodatki można wliczać do płacy minimalnej, a które należy naliczać oddzielnie.
Przekazanie aktualnych danych księgowemu lub specjaliście do spraw kadr i płac.
Jeżeli w umowie wskazano konkretną kwotę niższą niż nowe minimum, zazwyczaj konieczna będzie pisemna zmiana warunków wynagradzania.
Jeżeli natomiast w umowie zastosowano zapis przewidujący wypłatę aktualnie obowiązującego wynagrodzenia minimalnego bez wskazania konkretnej kwoty, jego wysokość zmieni się wraz ze stawką określoną w przepisach. Mimo to należy sprawdzić system płacowy oraz dokumentację firmy.
Jak podwyżka wpłynie na przedsiębiorców
Płaca minimalna wpływa nie tylko na wynagrodzenia pracowników. Od jej wysokości zależą również niektóre składki i limity obowiązujące przedsiębiorców.
Preferencyjny ZUS
Przedsiębiorcy korzystający z preferencyjnych składek społecznych przez pierwsze 24 miesiące obliczają je od podstawy nie niższej niż 30% płacy minimalnej.
W 2027 roku minimalna podstawa wyniesie:
4 950 zł × 30% = 1 485 zł.
Przy obowiązujących stawkach orientacyjna wysokość składek społecznych, wraz z dobrowolnym ubezpieczeniem chorobowym, wyniesie około 469,85 zł miesięcznie, bez uwzględnienia składki zdrowotnej.
Ostateczne wysokości składek na 2027 rok należy dodatkowo sprawdzić po opublikowaniu tabel ZUS.
Minimalna podstawa w wysokości 1 485 zł będzie miała również znaczenie przy ustalaniu dolnej granicy składek w ramach Małego ZUS Plus.
Standardowe składki społeczne ZUS bez ulg są obliczane na podstawie innej wartości — prognozowanego przeciętnego wynagrodzenia. Nie można więc określić ich wysokości wyłącznie na podstawie nowej płacy minimalnej.
Minimalna składka zdrowotna
Zgodnie z przepisami obowiązującymi w dniu publikacji artykułu minimalna składka zdrowotna dla przedsiębiorców rozliczających się według skali podatkowej lub podatkiem liniowym jest obliczana jako 9% płacy minimalnej.
Jeżeli przepisy nie ulegną zmianie, od początku nowego roku składkowego w lutym 2027 roku minimalna składka zdrowotna wyniesie:
4 950 zł × 9% = 445,50 zł miesięcznie.
W przypadku ryczałtu składka zdrowotna jest obliczana według innych zasad i zależy od rocznych przychodów oraz przeciętnego wynagrodzenia w sektorze przedsiębiorstw.
Działalność nierejestrowana
Limit przychodów dla działalności nierejestrowanej wynosi 225% płacy minimalnej na kwartał.
Przy płacy minimalnej w wysokości 4 950 zł limit w 2027 roku wyniesie:
11 137,50 zł przychodu na kwartał.
Po przekroczeniu obowiązującego limitu działalność należy zarejestrować w CEIDG w terminie przewidzianym przepisami.
Jakie inne kwoty zmienią się wraz z płacą minimalną
Podwyżka minimalnego wynagrodzenia wpływa także na inne wyliczenia, w tym na:
wysokość dodatku za pracę w porze nocnej;
kwotę wynagrodzenia wolną od określonych potrąceń;
minimalne odszkodowanie w niektórych sporach z zakresu prawa pracy;
dolną granicę określonych składek ubezpieczeniowych;
maksymalną wysokość odprawy w przypadku rozwiązania stosunku pracy z przyczyn niedotyczących pracownika.
Przykładowo maksymalna wysokość odprawy, obliczana jako 15-krotność płacy minimalnej, wyniesie w 2027 roku 74 250 zł.
Dokładna wysokość dodatku za pracę w porze nocnej zależy od liczby godzin pracy przypadających w danym miesiącu, dlatego oblicza się ją oddzielnie dla każdego miesiąca.
Najczęściej zadawane pytania
Czy trzeba podwyższyć wynagrodzenie, jeżeli pracownik już zarabia więcej niż 4 950 zł brutto?
Nie. Nowa kwota określa minimalny poziom wynagrodzenia, ale nie zobowiązuje pracodawcy do automatycznego podwyższenia wszystkich wynagrodzeń w firmie.
Warto jednak sprawdzić wewnętrzny system wynagradzania, jeżeli inne stawki, premie lub dodatki są powiązane z wysokością płacy minimalnej.
Czy 32,30 zł na umowie zlecenia to kwota brutto czy netto?
Jest to stawka brutto. Kwota netto zależy od składek ubezpieczeniowych i sytuacji podatkowej zleceniobiorcy.
Wyliczenie będzie na przykład inne dla studenta poniżej 26. roku życia, a inne dla osoby, dla której umowa zlecenia jest jedynym tytułem do ubezpieczeń społecznych.
Czy na umowie zlecenia można wypłacać stałą miesięczną kwotę?
Tak, ale po przeliczeniu jej na faktyczną liczbę przepracowanych godzin wynagrodzenie nie może być niższe niż obowiązująca minimalna stawka godzinowa.
Czy w lipcu 2027 roku nastąpi kolejna podwyżka?
Nie. Zatwierdzone rozporządzenie określa nowe kwoty od 1 stycznia 2027 roku i nie przewiduje drugiej podwyżki w ciągu roku.
Czy płaca minimalna obowiązuje również cudzoziemców?
Tak. Cudzoziemiec legalnie zatrudniony w Polsce ma prawo do minimalnego wynagrodzenia na takich samych zasadach jak obywatel Polski.
Ponadto wynagrodzenie wskazane w dokumentach dotyczących zatrudnienia cudzoziemca nie może naruszać obowiązujących wymogów w zakresie minimalnej płacy.
Przygotuj się wcześniej na nowe stawki
Chociaż podwyżka wyniesie tylko 3%, dla pracodawcy zmiana dotyczy nie tylko kwoty wypłacanej pracownikowi. Należy również uwzględnić składki ZUS, stawki godzinowe na umowach zlecenia oraz limity powiązane z płacą minimalną.
Jeżeli zatrudniasz pracowników lub współpracujesz ze zleceniobiorcami, ELP Office pomoże sprawdzić wyliczenia, przygotować budżet wynagrodzeń oraz prawidłowo rozliczać wypłaty i składki w 2027 roku.
Skontaktuj się z nami, aby odpowiednio wcześniej przygotować firmę na nowe stawki.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
Pełna nazwa dokumentu to Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN jest przeznaczony dla osób fizycznych i służy do potwierdzenia zagranicznego statusu przed amerykańskim płatnikiem lub instytucją finansową.
Jeżeli ma to zastosowanie do konkretnego rodzaju dochodu, prawidłowo wypełniony formularz pozwala również ubiegać się o preferencje wynikające z międzynarodowej umowy podatkowej.
Ważne: formularza W-8BEN nie wysyła się samodzielnie do IRS. Należy przekazać go organizacji, która o niego poprosiła, na przykład amerykańskiemu kontrahentowi, brokerowi, bankowi lub platformie płatniczej.
Kto może potrzebować formularza W-8BEN
Z formularzem często spotykają się osoby mieszkające w Polsce i otrzymujące płatności związane ze Stanami Zjednoczonymi: freelancerzy i właściciele JDG współpracujący z amerykańskimi klientami, autorzy i twórcy treści cyfrowych, osoby otrzymujące należności licencyjne, inwestorzy posiadający amerykańskie papiery wartościowe oraz użytkownicy niektórych międzynarodowych platform.
Cel wypełnienia formularza będzie jednak zależał od rodzaju uzyskiwanego dochodu.
Formularz W-8BEN nie jest przeznaczony dla spółek z o.o. ani innych osób prawnych. Zagraniczne firmy w podobnych sytuacjach zazwyczaj korzystają z formularza W-8BEN-E.
Czy trzeba płacić podatek w USA, jeśli klient jest amerykański?
Niekoniecznie. Jeżeli przedsiębiorca mieszka i pracuje w Polsce oraz świadczy usługi na rzecz amerykańskiego klienta z terytorium Polski, sam fakt współpracy z firmą ze Stanów Zjednoczonych zwykle nie oznacza, że od jego wynagrodzenia należy potrącić 30% podatku w USA.
Amerykański klient może jednak poprosić o wypełnienie formularza W-8BEN, aby potwierdzić, że wykonawca jest zagranicznym odbiorcą dochodu.
Jeżeli praca jest wykonywana bezpośrednio na terytorium Stanów Zjednoczonych albo chodzi o inny rodzaj dochodu, na przykład dywidendy lub należności licencyjne, zasady mogą być inne. W takich przypadkach znaczenie mają rodzaj dochodu, rezydencja podatkowa oraz postanowienia umowy między Polską a USA o unikaniu podwójnego opodatkowania.
Nie istnieje zatem uniwersalna zasada, zgodnie z którą „W-8BEN obniża podatek z 30% do 15%”. Stawka i sposób opodatkowania zależą od konkretnej sytuacji.
Jak wypełnić formularz W-8BEN
Formularz składa się z trzech części: danych odbiorcy dochodu, zastosowania umowy podatkowej oraz potwierdzenia podanych informacji.
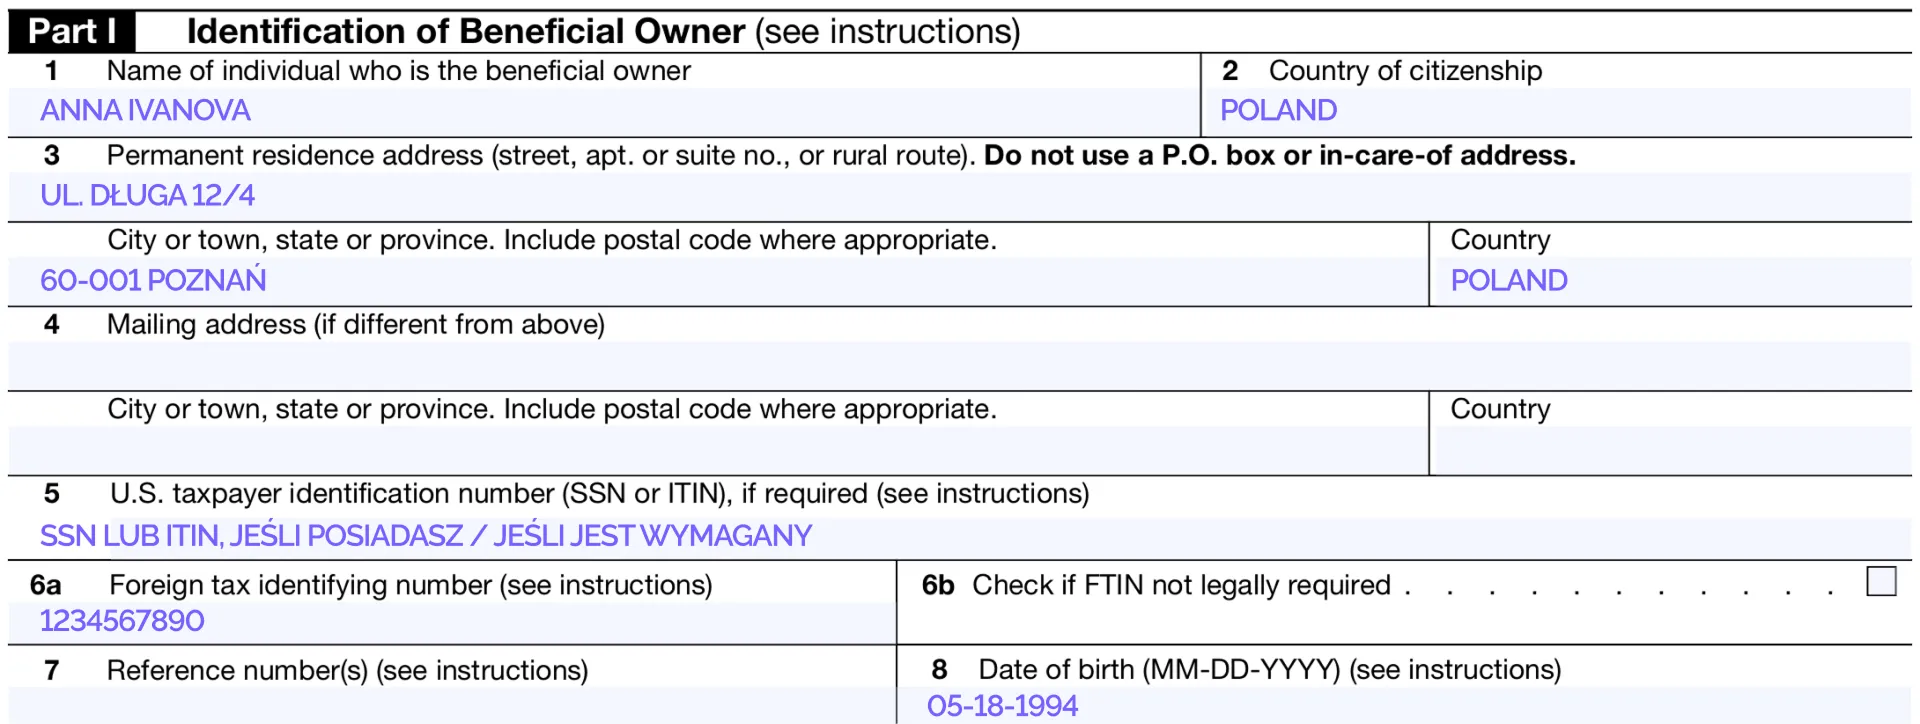
Line 1 — Name of individual who is the beneficial owner
Wpisz swoje imię i nazwisko.
Line 2 — Country of citizenship
Wpisz kraj obywatelstwa.
Line 3 — Permanent residence address
Wpisz stały adres zamieszkania w kraju swojej rezydencji podatkowej. Nie podawaj skrytki pocztowej ani adresu służącego wyłącznie do odbierania korespondencji.
Line 4 — Mailing address
Wypełnij to pole, jeżeli adres korespondencyjny różni się od adresu podanego w Line 3.
Line 5 — U.S. taxpayer identification number
W tym miejscu należy wpisać amerykański numer SSN lub ITIN, jeśli go posiadasz i jest wymagany w Twojej sytuacji.
W wielu typowych przypadkach polski przedsiębiorca wykonujący pracę z terytorium Polski nie musi specjalnie uzyskiwać numeru ITIN. Wymagania zależą jednak od rodzaju dochodu i preferencji podatkowej, z której zamierza skorzystać.
Line 6a — Foreign tax identifying number
W tym miejscu należy podać zagraniczny numer identyfikacji podatkowej — FTIN.
W Polsce takim identyfikatorem może być NIP albo PESEL. W przypadku właściciela JDG należy podać NIP. PESEL jest identyfikatorem podatkowym przede wszystkim dla osób fizycznych, które nie prowadzą działalności gospodarczej i nie należą do innych kategorii podatników, dla których przewidziany jest NIP.
Line 6b — FTIN not legally required
To pole należy zaznaczyć, jeśli zgodnie z prawem kraju rezydencji podatkowej nie masz obowiązku posiadania zagranicznego numeru identyfikacji podatkowej. Jeżeli posiadasz polski NIP lub PESEL, pole to zazwyczaj pozostawia się puste.
Line 7 — Reference number
Pole opcjonalne. Można w nim podać numer konta, numer klienta lub inny identyfikator, jeżeli wymaga tego kontrahent albo platforma.
Line 8 — Date of birth
Datę urodzenia należy podać w formacie MM-DD-YYYY. Na przykład 18 maja 1994 roku należy zapisać jako 05-18-1994.
Przykład wypełnienia części I formularza W-8BEN
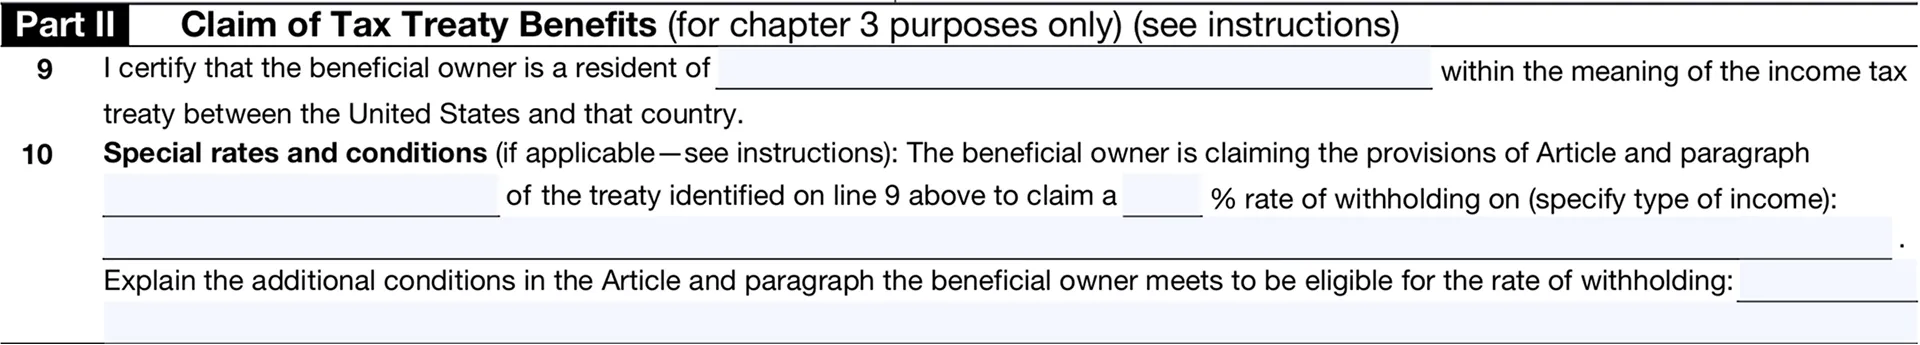
Part II — Claim of Tax Treaty Benefits
Tę część należy wypełnić, jeśli korzystasz z preferencji wynikających z umowy podatkowej zawartej między Stanami Zjednoczonymi a krajem Twojej rezydencji podatkowej.
Line 9 — wpisz kraj, którego rezydentem podatkowym jesteś na potrzeby stosowania umowy. Jeżeli jest to Polska, wpisz Poland.
Line 10 nie zawsze wymaga wypełnienia. Pole to jest potrzebne, jeżeli w celu zastosowania konkretnej preferencji należy dodatkowo wskazać artykuł umowy podatkowej, rodzaj dochodu, stawkę lub spełnienie szczególnych warunków.
Nie kopiuj informacji do Line 10 z przypadkowego przykładu. Treść tego pola zależy od rodzaju dochodu oraz konkretnej preferencji podatkowej, z której chcesz skorzystać.
Jeżeli nie korzystasz z preferencji wynikających z umowy podatkowej, Part II można pozostawić pustą. Formularz W-8BEN może nadal służyć do potwierdzenia Twojego zagranicznego statusu. IRS wyraźnie wskazuje, że formularz przekazuje się płatnikowi niezależnie od tego, czy dana osoba ubiega się o obniżoną stawkę podatku lub zwolnienie, czy też nie.
Przykład części II formularza W-8BEN. Jeżeli nie korzystasz z preferencji wynikających z umowy podatkowej, tę część można pozostawić pustą.
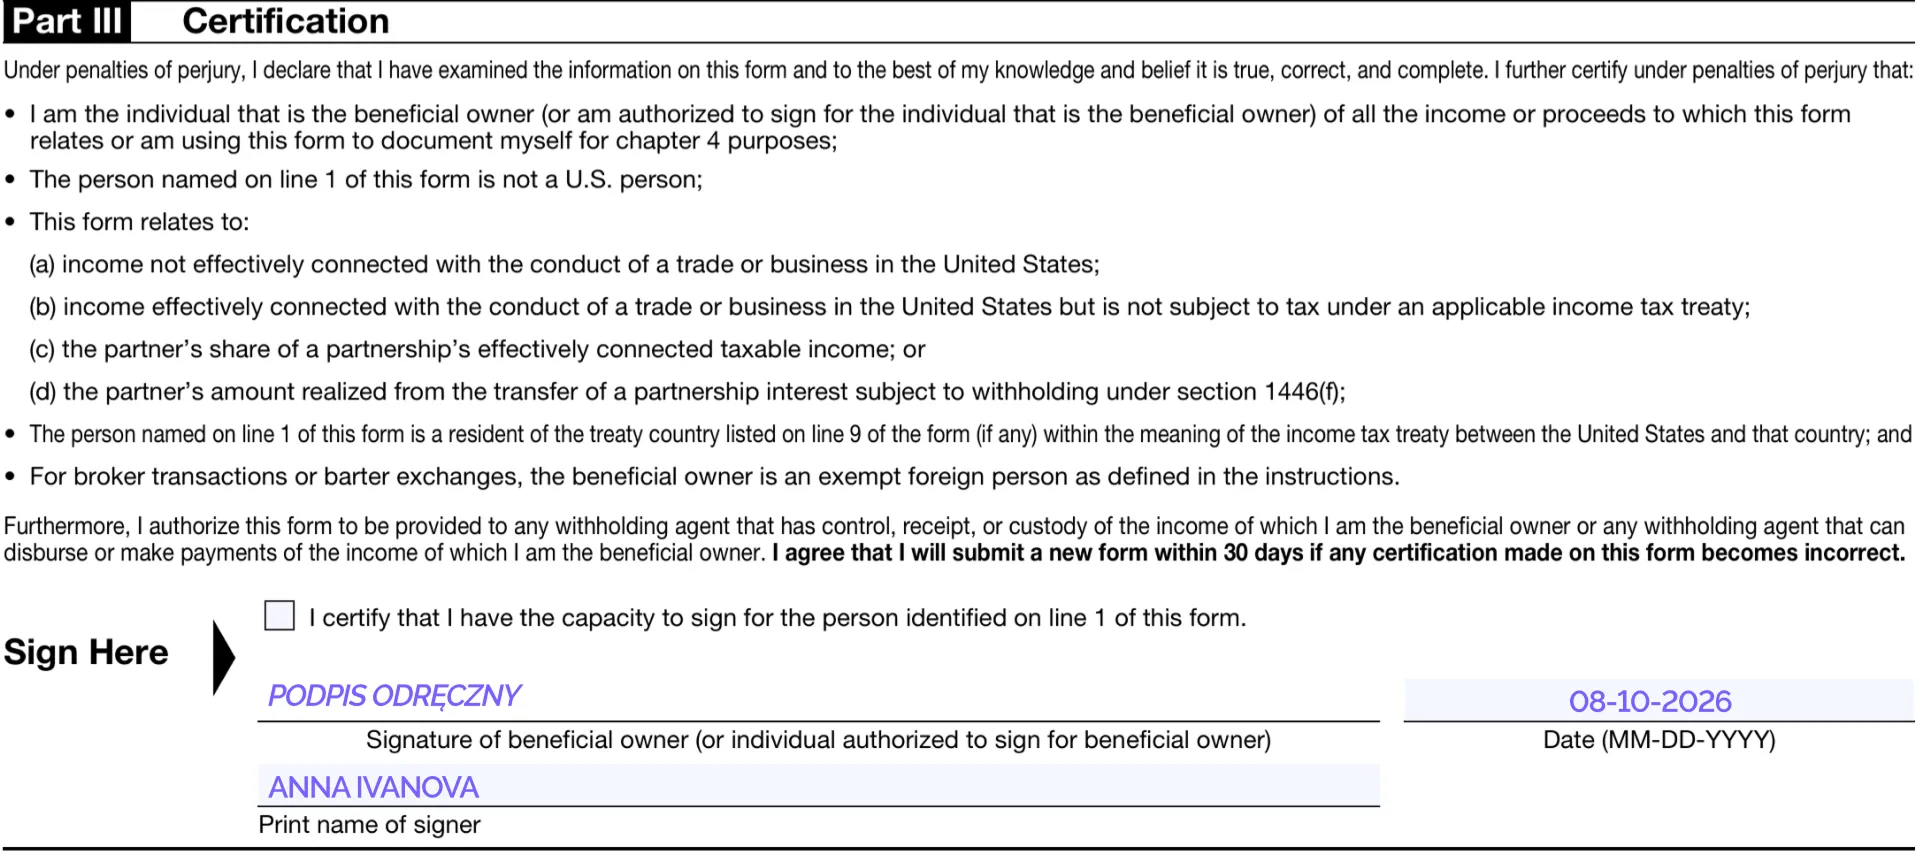
Part III — Certification
W ostatniej części potwierdzasz, że informacje podane w formularzu są prawidłowe i kompletne.
Jeżeli samodzielnie wypełniasz formularz W-8BEN, należy uzupełnić:
Signature of beneficial owner — złóż podpis. W przypadku formularza papierowego powinien to być podpis odręczny.
Date — podaj datę w formacie MM-DD-YYYY.
Print name of signer — wpisz drukowanymi literami imię i nazwisko osoby podpisującej formularz.
Jeżeli formularz podpisuje upoważniony przedstawiciel, musi mieć odpowiednie umocowanie i zaznaczyć pole „I certify that I have the capacity to sign…”. W razie potrzeby do formularza należy dołączyć pełnomocnictwo lub jego kopię.
Ważne: formularz W-8BEN może zostać podpisany elektronicznie, jeżeli organizacja, której go przekazujesz, akceptuje podpis elektroniczny. Samo wpisanie imienia i nazwiska w polu Signature nie jest wystarczające — podpis elektroniczny powinien umożliwiać potwierdzenie, że dokument rzeczywiście został podpisany przez osobę upoważnioną.
Przykład wypełnienia części III formularza W-8BEN
Jak długo obowiązuje formularz W-8BEN
Formularz W-8BEN zazwyczaj obowiązuje od dnia podpisania do 31 grudnia trzeciego roku kalendarzowego następującego po roku, w którym został podpisany.
Przykładowo, jeżeli formularz zostanie podpisany we wrześniu 2026 roku, co do zasady będzie obowiązywał do 31 grudnia 2029 roku.
Jeżeli okoliczności się zmienią i informacje podane w formularzu przestaną być aktualne, należy przekazać nowy formularz W-8BEN w ciągu 30 dni. Może to być konieczne na przykład w przypadku zmiany rezydencji podatkowej.
Najczęstsze błędy podczas wypełniania W-8BEN
Jednym z najczęstszych błędów jest założenie, że amerykański klient automatycznie oznacza amerykańskie źródło dochodu. W przypadku usług IRS zazwyczaj bierze pod uwagę miejsce, w którym praca jest faktycznie wykonywana.
Kolejnym błędem jest podawanie numeru PESEL jako Foreign TIN przez osobę prowadzącą JDG. W przypadku polskiego przedsiębiorcy identyfikatorem podatkowym jest zazwyczaj NIP.
Często mylone są również obywatelstwo i rezydencja podatkowa. W Line 2 należy podać obywatelstwo, natomiast zastosowanie umowy podatkowej w Part II zależy od rezydencji podatkowej.
Innym błędem jest korzystanie z formularza W-8BEN przez spółkę z o.o. lub inną firmę będącą osobą prawną. Dla zagranicznych osób prawnych przeznaczony jest formularz W-8BEN-E.
Nie należy również kopiować artykułu umowy podatkowej ani stawki z cudzego przykładu. Opodatkowanie dywidend, należności licencyjnych i wynagrodzenia za usługi podlega różnym zasadom.
Czy po wypełnieniu W-8BEN trzeba zapłacić podatek w Polsce?
Formularz W-8BEN dotyczy przede wszystkim amerykańskich zasad poboru podatku i raportowania. Nie zastępuje on rozliczenia podatkowego w Polsce.
Jeżeli jesteś polskim rezydentem podatkowym lub prowadzisz w Polsce JDG, dochód otrzymany od zagranicznego kontrahenta należy prawidłowo uwzględnić w polskiej księgowości i rozliczyć zgodnie z wybraną formą opodatkowania oraz charakterem transakcji.
Jeżeli podatek został pobrany za granicą, należy dodatkowo ustalić, w jaki sposób zastosować zasady unikania podwójnego opodatkowania.
W-8BEN należy zatem traktować nie jako „deklarację podatkową”, lecz jako dokument, który pomaga amerykańskiemu płatnikowi prawidłowo określić Twój status i zasady poboru podatku.
Co zrobić, jeśli amerykański klient przesłał formularz W-8BEN?
Sam fakt otrzymania formularza jest standardową praktyką i nie oznacza, że masz problemy podatkowe.
Przed jego wypełnieniem wystarczy sprawdzić trzy kwestie: gdzie jesteś rezydentem podatkowym, jaki rodzaj dochodu otrzymujesz oraz gdzie faktycznie wykonujesz pracę.
Jeżeli prowadzisz JDG w Polsce i nie masz pewności, jaki numer identyfikacji podatkowej podać, czy należy wypełnić Part II albo jak rozliczyć płatności od amerykańskiego klienta w polskiej księgowości, ELP Office może przeanalizować Twoją sytuację i pomóc w prawidłowym rozliczeniu transakcji.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.