
Umów bezpłatną konsultację
Wypełnij poniższy formularz, a wkrótce się z Tobą skontaktujemy, aby odpowiedzieć na Twoje pytania
Wypełnij poniższy formularz, a wkrótce się z Tobą skontaktujemy, aby odpowiedzieć na Twoje pytania

Podstawowe ograniczenie dotyczy właścicieli JDG pochodzących z państw spoza Unii Europejskiej, Europejskiego Obszaru Gospodarczego i Szwajcarii.
Jeżeli taki przedsiębiorca nie ma miejsca stałego pobytu w Polsce, co do zasady nie może:
Adres prowadzenia działalności wpisany w CEIDG ani zameldowanie czasowe nie zastępują miejsca stałego pobytu przedsiębiorcy.
W praktyce oznacza to, że taki właściciel JDG może zatrudnić obywatela Polski albo cudzoziemca, który już ma prawo pracować bez dodatkowej procedury po stronie pracodawcy. Jeżeli zatrudnienie pracownika wymaga jednej z wymienionych procedur, dopełnienie formalności najprawdopodobniej nie będzie możliwe.
W przypadku przedsiębiorców z UE, EOG i Szwajcarii obowiązują inne zasady, dlatego ich status należy sprawdzić oddzielnie.
Dodatkowa legalizacja pracy zazwyczaj nie jest wymagana w przypadku obywateli Polski, UE, EOG i Szwajcarii.
Wśród obywateli pozostałych państw prawo do pracy bez zezwolenia mogą mieć na przykład:
Nie jest to pełny katalog. W każdym przypadku należy sprawdzić, na jakiej podstawie dana osoba przebywa i pracuje w Polsce oraz czy jej dokumenty będą ważne w dniu rozpoczęcia pracy.
W przypadku studentów trzeba zwrócić uwagę na dodatkowy warunek. Sama legitymacja studencka nie potwierdza jeszcze prawa do pracy bez zezwolenia.
Od 1 lipca 2026 roku zwolnienie ma zastosowanie, jeżeli dana osoba:
Przed podpisaniem umowy warto poprosić o aktualne zaświadczenie z uczelni zawierające informację o formie studiów. Studia niestacjonarne, wieczorowe lub inna niestacjonarna forma kształcenia same w sobie nie zwalniają z obowiązku legalizacji pracy.
Przy zatrudnianiu obywateli Ukrainy często stosuje się procedurę powiadomienia.
Jeżeli dana osoba korzysta z ochrony czasowej i ma aktywny status PESEL UKR, pracodawca musi złożyć powiadomienie za pośrednictwem praca.gov.pl. Ma na to 7 dni od dnia rozpoczęcia pracy.
Status studenta nie znosi w tym przypadku obowiązku złożenia powiadomienia. Nie można więc zatrudnić takiej osoby wyłącznie na podstawie zaświadczenia z uczelni.
Procedura powiadomienia tymczasowo obejmuje również obywateli Ukrainy, którzy nie korzystają z ochrony czasowej, ale legalnie przebywają w Polsce na innej podstawie. Okres przejściowy obowiązuje w ich przypadku do 4 marca 2029 roku.
Załóżmy, że właściciel JDG jest obywatelem Białorusi posiadającym zezwolenie na pobyt czasowy, a przyszły pracownik jest obywatelem Ukrainy ze statusem PESEL UKR. Zatrudnienie pracownika wymaga złożenia powiadomienia. Jeżeli przedsiębiorca nie ma miejsca stałego pobytu w Polsce i z tego powodu nie może złożyć powiadomienia do właściwego powiatowego urzędu pracy, takie zatrudnienie nie będzie możliwe.
Na początku warto odpowiedzieć na dwa pytania: jaki status ma właściciel JDG oraz na jakiej podstawie przyszły pracownik może wykonywać pracę w Polsce.
Jeżeli przedsiębiorca jest obywatelem państwa spoza UE, EOG i Szwajcarii, należy sprawdzić podstawę jego pobytu oraz to, czy ma miejsce stałego pobytu w Polsce.
W przypadku przyszłego pracownika trzeba zweryfikować:
Przed rozpoczęciem pracy należy uzyskać dokumenty potwierdzające legalność pobytu oraz prawo pracownika do wykonywania pracy, a następnie zachować ich kopie.
Sama karta pobytu, legitymacja studencka lub ustne zapewnienie pracownika nie wystarczą. Jeżeli podstawa wykonywania pracy budzi wątpliwości, lepiej sprawdzić ją przed podpisaniem umowy, a nie dopiero po rozpoczęciu pracy.
Jeżeli prowadzisz JDG w Polsce i planujesz zatrudnić cudzoziemca, ELP Office pomoże zweryfikować dokumenty i ustalić, jakie działania należy podjąć przed zatrudnieniem pracownika.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej.
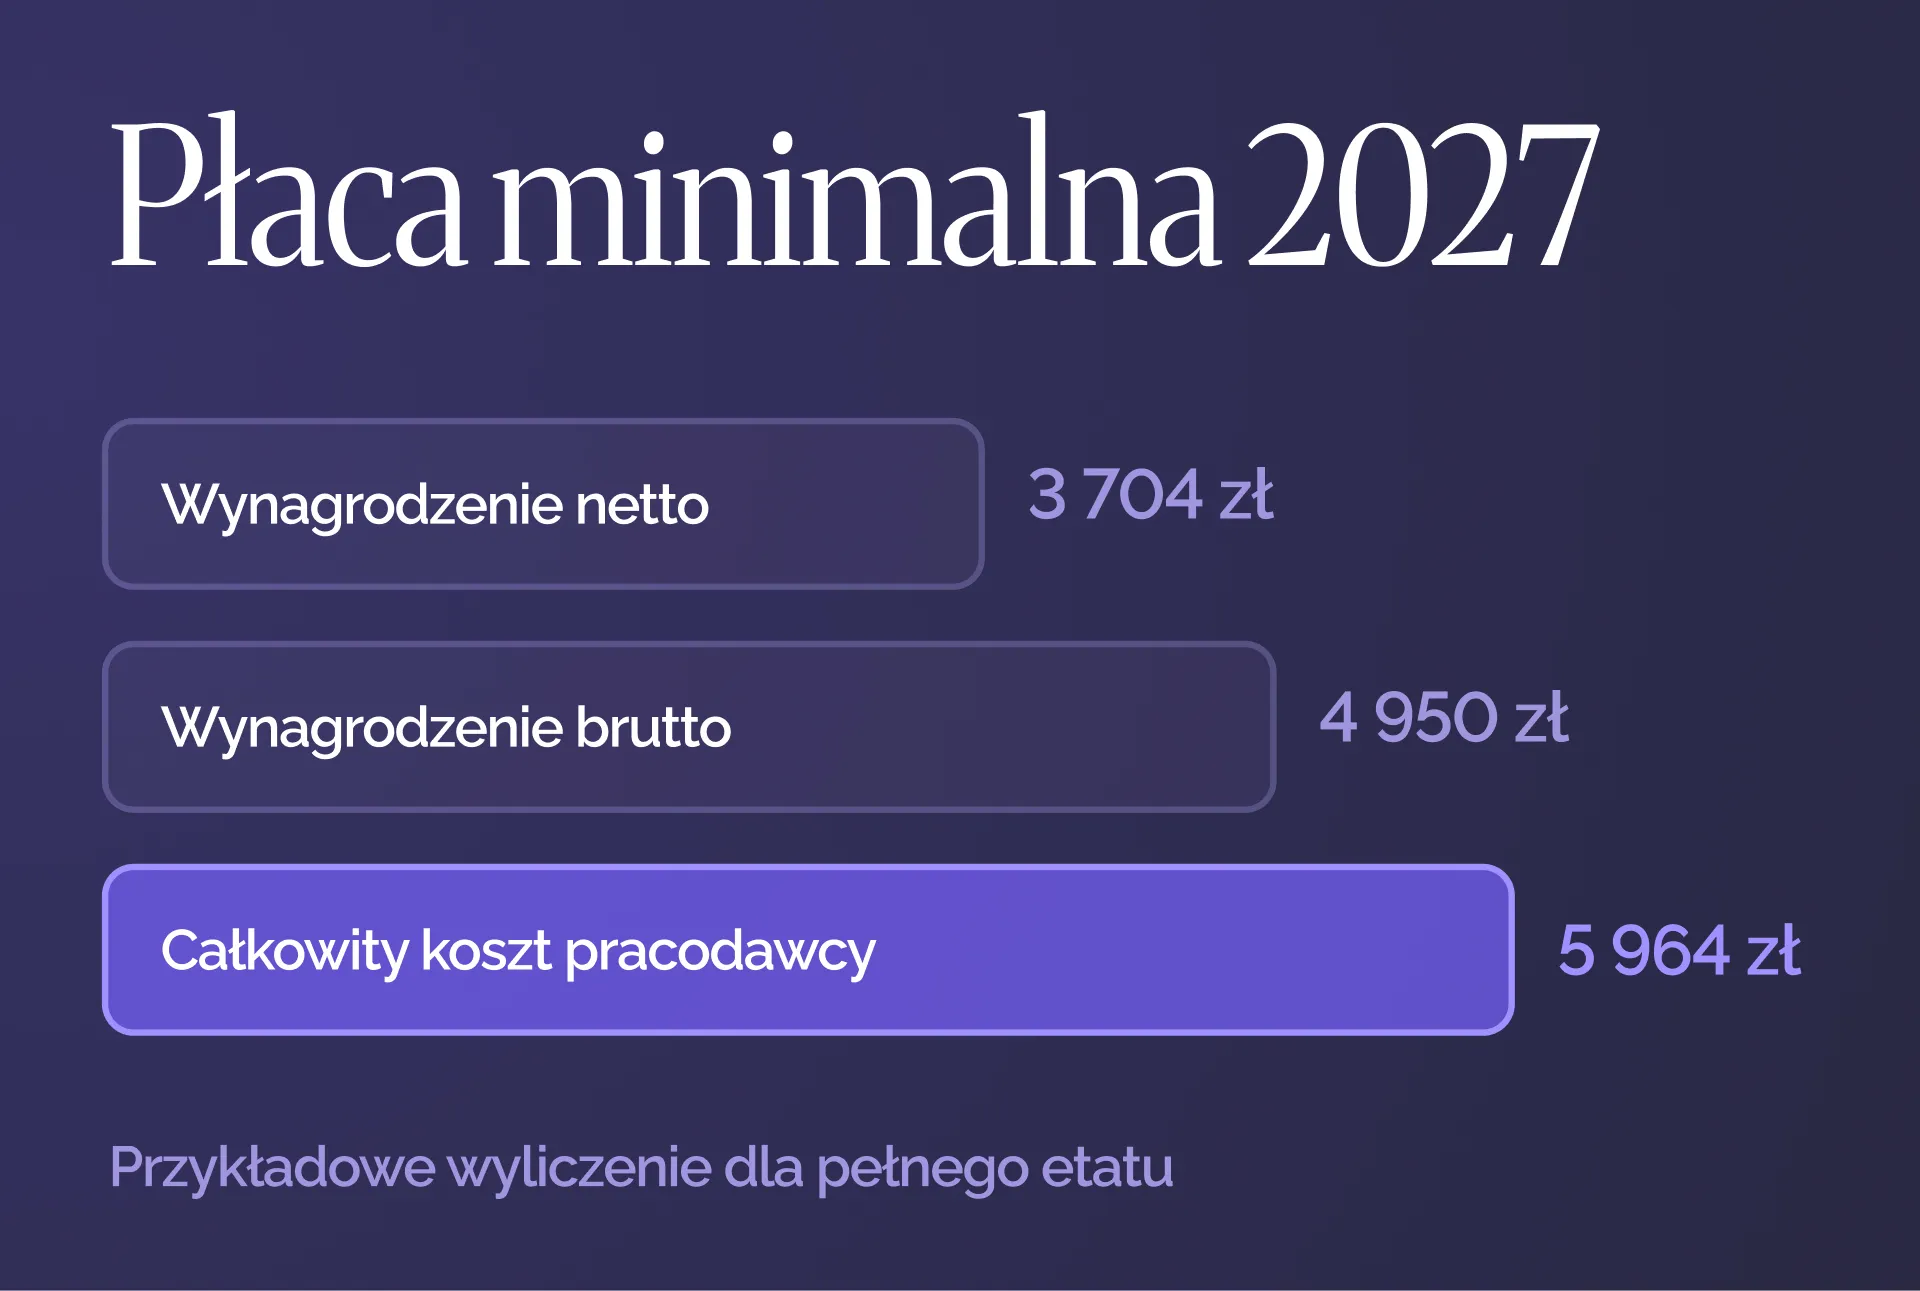
W 2027 roku przewidziano jedną podwyżkę — od 1 stycznia. Zatwierdzone rozporządzenie nie przewiduje kolejnej zmiany stawki w lipcu.
Kwota 4 950 zł brutto dotyczy pracowników zatrudnionych w pełnym wymiarze czasu pracy na podstawie umowy o pracę.
W przypadku pracy w niepełnym wymiarze minimalne wynagrodzenie oblicza się proporcjonalnie do wymiaru etatu.
Zasady te dotyczą w takim samym zakresie obywateli Polski i cudzoziemców pracujących w Polsce. Obywatelstwo pracownika nie pozwala na ustalenie wynagrodzenia poniżej obowiązującego minimum.
Płaca minimalna nie musi być równa wskazanemu w umowie wynagrodzeniu zasadniczemu.
Przy sprawdzaniu, czy pracownik otrzymuje wymagane minimum, uwzględnia się łączną wartość tych składników wynagrodzenia, które zgodnie z prawem mogą wchodzić w skład minimalnego wynagrodzenia. Mogą to być na przykład niektóre premie i dodatki.
Do minimalnego wynagrodzenia nie wlicza się natomiast:
Pracodawca powinien więc sprawdzić nie tylko łączną wysokość wypłaty, lecz także strukturę wynagrodzenia konkretnego pracownika.
Kwota netto zależy od wieku pracownika, przysługujących mu ulg podatkowych, złożenia formularza PIT-2, uczestnictwa w PPK, wysokości kosztów uzyskania przychodów oraz innych indywidualnych okoliczności.
Przy standardowym wyliczeniu dla pracownika powyżej 26. roku życia, który:
wynagrodzenie w wysokości 4 950 zł brutto wyniesie orientacyjnie 3 703,93 zł netto.
Dla porównania przy płacy minimalnej obowiązującej w 2026 roku, wynoszącej 4 806 zł brutto, standardowa wypłata to około 3 605,85 zł netto.
Oznacza to, że przy standardowym wyliczeniu pracownik otrzyma miesięcznie około 98 zł netto więcej.
Jest to wyliczenie orientacyjne. Faktyczna kwota wypłaty może się różnić w zależności od indywidualnej sytuacji pracownika.
Koszty pracodawcy nie ograniczają się do wynagrodzenia brutto. Pracodawca finansuje również swoją część składek ZUS oraz składki na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych.
Przy standardowej stopie ubezpieczenia wypadkowego wynoszącej 1,67% oraz bez uwzględnienia PPK orientacyjne wyliczenie przedstawia się następująco:
Całkowity koszt zatrudnienia jednego pracownika otrzymującego płacę minimalną wzrośnie o około 173 zł miesięcznie, czyli o około 2 077 zł rocznie.
Faktyczne koszty mogą się różnić między innymi ze względu na inną stopę ubezpieczenia wypadkowego, uczestnictwo pracownika w PPK lub zwolnienie pracodawcy z opłacania niektórych składek.
Od 1 stycznia 2027 roku minimalna stawka godzinowa dla umów zlecenia oraz niektórych umów o świadczenie usług wyniesie:
32,30 zł brutto za godzinę.
Jest to kwota brutto, a nie netto. Wypłata na rękę zależy między innymi od wieku zleceniobiorcy, posiadania statusu studenta, innych tytułów do ubezpieczeń oraz stosowanych ulg podatkowych.
Minimalna stawka obowiązuje nie tylko wtedy, gdy w umowie bezpośrednio wskazano wynagrodzenie godzinowe. Jeżeli strony ustaliły wynagrodzenie miesięczne lub ryczałtowe, po podzieleniu go przez liczbę przepracowanych godzin otrzymana stawka również nie może być niższa niż 32,30 zł brutto.
W przypadku umowy zlecenia należy określić sposób potwierdzania liczby godzin wykonywania zlecenia. Może to być na przykład:
Jeżeli umowa została zawarta na okres dłuższy niż jeden miesiąc, wynagrodzenie obliczone z uwzględnieniem minimalnej stawki powinno być wypłacane co najmniej raz w miesiącu.
Minimalna stawka godzinowa może również dotyczyć niektórych osób prowadzących jednoosobową działalność gospodarczą, jeżeli wykonują usługi osobiście i nie zatrudniają pracowników ani nie korzystają z pomocy zleceniobiorców.
Dla określonych umów przewidziano wyjątki. Minimalna stawka może na przykład nie obowiązywać, jeżeli wykonawca samodzielnie decyduje o miejscu i czasie świadczenia usługi oraz otrzymuje wyłącznie wynagrodzenie prowizyjne. Aby zastosować wyjątek, wszystkie warunki określone w przepisach muszą zostać spełnione jednocześnie.
Pracodawcom i zleceniodawcom zaleca się wcześniejsze:
Jeżeli w umowie wskazano konkretną kwotę niższą niż nowe minimum, zazwyczaj konieczna będzie pisemna zmiana warunków wynagradzania.
Jeżeli natomiast w umowie zastosowano zapis przewidujący wypłatę aktualnie obowiązującego wynagrodzenia minimalnego bez wskazania konkretnej kwoty, jego wysokość zmieni się wraz ze stawką określoną w przepisach. Mimo to należy sprawdzić system płacowy oraz dokumentację firmy.
Płaca minimalna wpływa nie tylko na wynagrodzenia pracowników. Od jej wysokości zależą również niektóre składki i limity obowiązujące przedsiębiorców.
Przedsiębiorcy korzystający z preferencyjnych składek społecznych przez pierwsze 24 miesiące obliczają je od podstawy nie niższej niż 30% płacy minimalnej.
W 2027 roku minimalna podstawa wyniesie:
4 950 zł × 30% = 1 485 zł.
Przy obowiązujących stawkach orientacyjna wysokość składek społecznych, wraz z dobrowolnym ubezpieczeniem chorobowym, wyniesie około 469,85 zł miesięcznie, bez uwzględnienia składki zdrowotnej.
Ostateczne wysokości składek na 2027 rok należy dodatkowo sprawdzić po opublikowaniu tabel ZUS.
Minimalna podstawa w wysokości 1 485 zł będzie miała również znaczenie przy ustalaniu dolnej granicy składek w ramach Małego ZUS Plus.
Standardowe składki społeczne ZUS bez ulg są obliczane na podstawie innej wartości — prognozowanego przeciętnego wynagrodzenia. Nie można więc określić ich wysokości wyłącznie na podstawie nowej płacy minimalnej.
Zgodnie z przepisami obowiązującymi w dniu publikacji artykułu minimalna składka zdrowotna dla przedsiębiorców rozliczających się według skali podatkowej lub podatkiem liniowym jest obliczana jako 9% płacy minimalnej.
Jeżeli przepisy nie ulegną zmianie, od początku nowego roku składkowego w lutym 2027 roku minimalna składka zdrowotna wyniesie:
4 950 zł × 9% = 445,50 zł miesięcznie.
W przypadku ryczałtu składka zdrowotna jest obliczana według innych zasad i zależy od rocznych przychodów oraz przeciętnego wynagrodzenia w sektorze przedsiębiorstw.
Limit przychodów dla działalności nierejestrowanej wynosi 225% płacy minimalnej na kwartał.
Przy płacy minimalnej w wysokości 4 950 zł limit w 2027 roku wyniesie:
11 137,50 zł przychodu na kwartał.
Po przekroczeniu obowiązującego limitu działalność należy zarejestrować w CEIDG w terminie przewidzianym przepisami.
Podwyżka minimalnego wynagrodzenia wpływa także na inne wyliczenia, w tym na:
Przykładowo maksymalna wysokość odprawy, obliczana jako 15-krotność płacy minimalnej, wyniesie w 2027 roku 74 250 zł.
Dokładna wysokość dodatku za pracę w porze nocnej zależy od liczby godzin pracy przypadających w danym miesiącu, dlatego oblicza się ją oddzielnie dla każdego miesiąca.
Nie. Nowa kwota określa minimalny poziom wynagrodzenia, ale nie zobowiązuje pracodawcy do automatycznego podwyższenia wszystkich wynagrodzeń w firmie.
Warto jednak sprawdzić wewnętrzny system wynagradzania, jeżeli inne stawki, premie lub dodatki są powiązane z wysokością płacy minimalnej.
Jest to stawka brutto. Kwota netto zależy od składek ubezpieczeniowych i sytuacji podatkowej zleceniobiorcy.
Wyliczenie będzie na przykład inne dla studenta poniżej 26. roku życia, a inne dla osoby, dla której umowa zlecenia jest jedynym tytułem do ubezpieczeń społecznych.
Tak, ale po przeliczeniu jej na faktyczną liczbę przepracowanych godzin wynagrodzenie nie może być niższe niż obowiązująca minimalna stawka godzinowa.
Nie. Zatwierdzone rozporządzenie określa nowe kwoty od 1 stycznia 2027 roku i nie przewiduje drugiej podwyżki w ciągu roku.
Tak. Cudzoziemiec legalnie zatrudniony w Polsce ma prawo do minimalnego wynagrodzenia na takich samych zasadach jak obywatel Polski.
Ponadto wynagrodzenie wskazane w dokumentach dotyczących zatrudnienia cudzoziemca nie może naruszać obowiązujących wymogów w zakresie minimalnej płacy.
Chociaż podwyżka wyniesie tylko 3%, dla pracodawcy zmiana dotyczy nie tylko kwoty wypłacanej pracownikowi. Należy również uwzględnić składki ZUS, stawki godzinowe na umowach zlecenia oraz limity powiązane z płacą minimalną.
Jeżeli zatrudniasz pracowników lub współpracujesz ze zleceniobiorcami, ELP Office pomoże sprawdzić wyliczenia, przygotować budżet wynagrodzeń oraz prawidłowo rozliczać wypłaty i składki w 2027 roku.
Skontaktuj się z nami, aby odpowiednio wcześniej przygotować firmę na nowe stawki.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
Pełna nazwa dokumentu to Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN jest przeznaczony dla osób fizycznych i służy do potwierdzenia zagranicznego statusu przed amerykańskim płatnikiem lub instytucją finansową.
Jeżeli ma to zastosowanie do konkretnego rodzaju dochodu, prawidłowo wypełniony formularz pozwala również ubiegać się o preferencje wynikające z międzynarodowej umowy podatkowej.
Ważne: formularza W-8BEN nie wysyła się samodzielnie do IRS. Należy przekazać go organizacji, która o niego poprosiła, na przykład amerykańskiemu kontrahentowi, brokerowi, bankowi lub platformie płatniczej.
Z formularzem często spotykają się osoby mieszkające w Polsce i otrzymujące płatności związane ze Stanami Zjednoczonymi: freelancerzy i właściciele JDG współpracujący z amerykańskimi klientami, autorzy i twórcy treści cyfrowych, osoby otrzymujące należności licencyjne, inwestorzy posiadający amerykańskie papiery wartościowe oraz użytkownicy niektórych międzynarodowych platform.
Cel wypełnienia formularza będzie jednak zależał od rodzaju uzyskiwanego dochodu.
Formularz W-8BEN nie jest przeznaczony dla spółek z o.o. ani innych osób prawnych. Zagraniczne firmy w podobnych sytuacjach zazwyczaj korzystają z formularza W-8BEN-E.
Niekoniecznie. Jeżeli przedsiębiorca mieszka i pracuje w Polsce oraz świadczy usługi na rzecz amerykańskiego klienta z terytorium Polski, sam fakt współpracy z firmą ze Stanów Zjednoczonych zwykle nie oznacza, że od jego wynagrodzenia należy potrącić 30% podatku w USA.
Amerykański klient może jednak poprosić o wypełnienie formularza W-8BEN, aby potwierdzić, że wykonawca jest zagranicznym odbiorcą dochodu.
Jeżeli praca jest wykonywana bezpośrednio na terytorium Stanów Zjednoczonych albo chodzi o inny rodzaj dochodu, na przykład dywidendy lub należności licencyjne, zasady mogą być inne. W takich przypadkach znaczenie mają rodzaj dochodu, rezydencja podatkowa oraz postanowienia umowy między Polską a USA o unikaniu podwójnego opodatkowania.
Nie istnieje zatem uniwersalna zasada, zgodnie z którą „W-8BEN obniża podatek z 30% do 15%”. Stawka i sposób opodatkowania zależą od konkretnej sytuacji.
Formularz składa się z trzech części: danych odbiorcy dochodu, zastosowania umowy podatkowej oraz potwierdzenia podanych informacji.
Formularz można pobrać z oficjalnej strony IRS: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
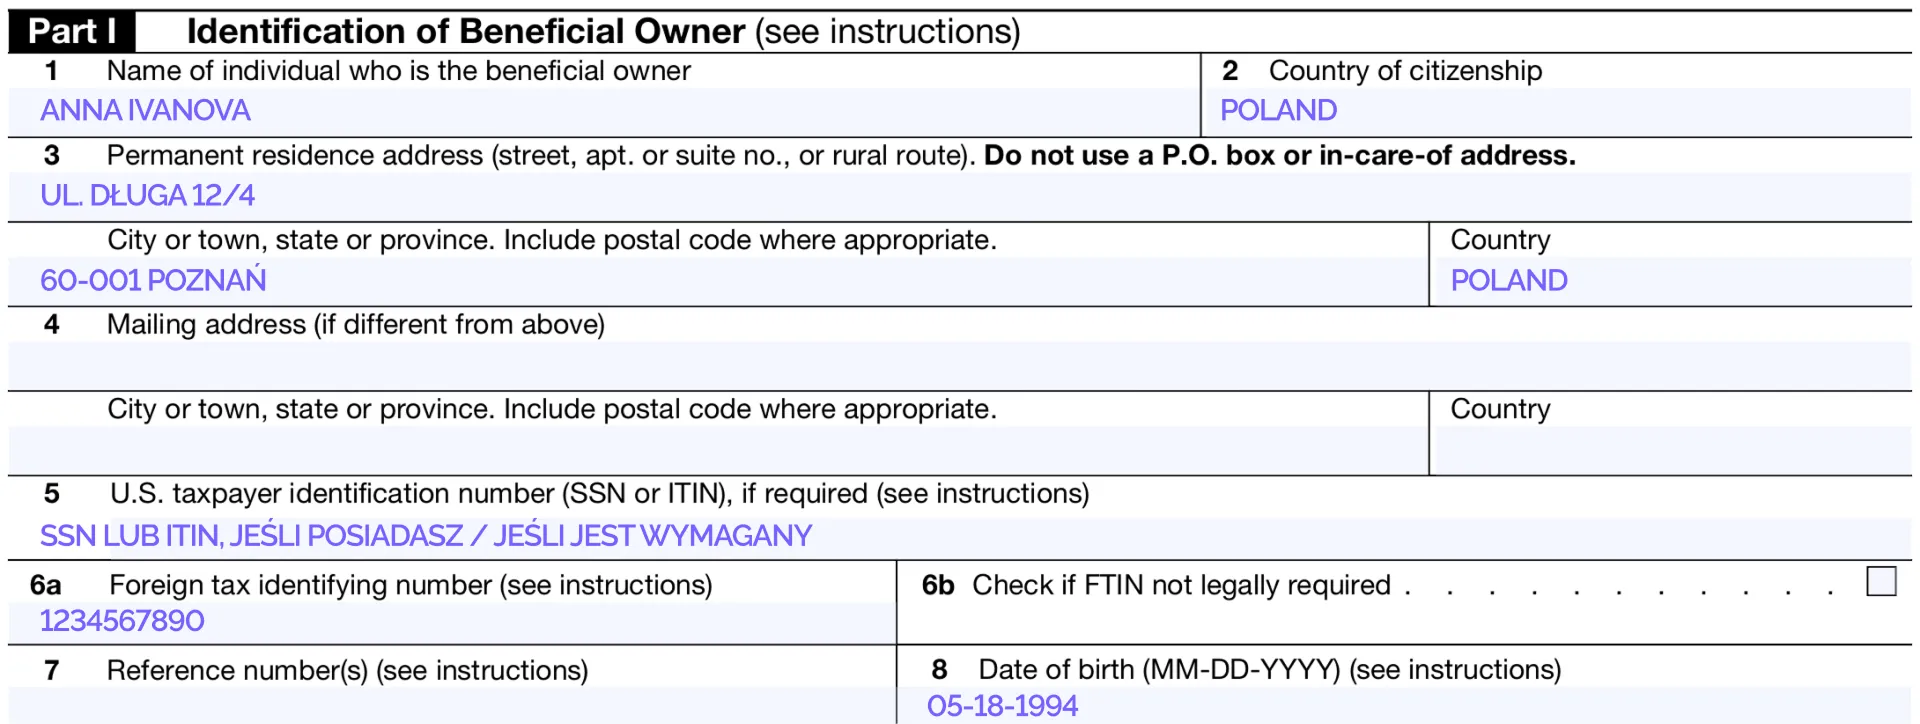
Line 1 — Name of individual who is the beneficial owner
Wpisz swoje imię i nazwisko.
Line 2 — Country of citizenship
Wpisz kraj obywatelstwa.
Line 3 — Permanent residence address
Wpisz stały adres zamieszkania w kraju swojej rezydencji podatkowej. Nie podawaj skrytki pocztowej ani adresu służącego wyłącznie do odbierania korespondencji.
Line 4 — Mailing address
Wypełnij to pole, jeżeli adres korespondencyjny różni się od adresu podanego w Line 3.
Line 5 — U.S. taxpayer identification number
W tym miejscu należy wpisać amerykański numer SSN lub ITIN, jeśli go posiadasz i jest wymagany w Twojej sytuacji.
W wielu typowych przypadkach polski przedsiębiorca wykonujący pracę z terytorium Polski nie musi specjalnie uzyskiwać numeru ITIN. Wymagania zależą jednak od rodzaju dochodu i preferencji podatkowej, z której zamierza skorzystać.
Line 6a — Foreign tax identifying number
W tym miejscu należy podać zagraniczny numer identyfikacji podatkowej — FTIN.
W Polsce takim identyfikatorem może być NIP albo PESEL. W przypadku właściciela JDG należy podać NIP. PESEL jest identyfikatorem podatkowym przede wszystkim dla osób fizycznych, które nie prowadzą działalności gospodarczej i nie należą do innych kategorii podatników, dla których przewidziany jest NIP.
Line 6b — FTIN not legally required
To pole należy zaznaczyć, jeśli zgodnie z prawem kraju rezydencji podatkowej nie masz obowiązku posiadania zagranicznego numeru identyfikacji podatkowej. Jeżeli posiadasz polski NIP lub PESEL, pole to zazwyczaj pozostawia się puste.
Line 7 — Reference number
Pole opcjonalne. Można w nim podać numer konta, numer klienta lub inny identyfikator, jeżeli wymaga tego kontrahent albo platforma.
Line 8 — Date of birth
Datę urodzenia należy podać w formacie MM-DD-YYYY. Na przykład 18 maja 1994 roku należy zapisać jako 05-18-1994.
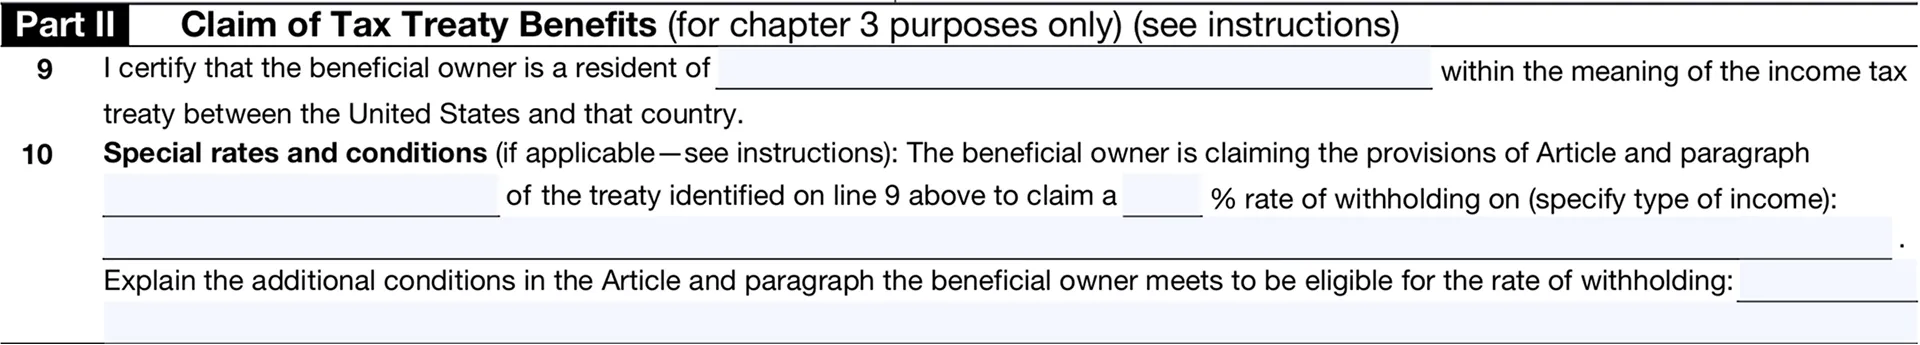
Tę część należy wypełnić, jeśli korzystasz z preferencji wynikających z umowy podatkowej zawartej między Stanami Zjednoczonymi a krajem Twojej rezydencji podatkowej.
Line 9 — wpisz kraj, którego rezydentem podatkowym jesteś na potrzeby stosowania umowy. Jeżeli jest to Polska, wpisz Poland.
Line 10 nie zawsze wymaga wypełnienia. Pole to jest potrzebne, jeżeli w celu zastosowania konkretnej preferencji należy dodatkowo wskazać artykuł umowy podatkowej, rodzaj dochodu, stawkę lub spełnienie szczególnych warunków.
Nie kopiuj informacji do Line 10 z przypadkowego przykładu. Treść tego pola zależy od rodzaju dochodu oraz konkretnej preferencji podatkowej, z której chcesz skorzystać.
Jeżeli nie korzystasz z preferencji wynikających z umowy podatkowej, Part II można pozostawić pustą. Formularz W-8BEN może nadal służyć do potwierdzenia Twojego zagranicznego statusu. IRS wyraźnie wskazuje, że formularz przekazuje się płatnikowi niezależnie od tego, czy dana osoba ubiega się o obniżoną stawkę podatku lub zwolnienie, czy też nie.
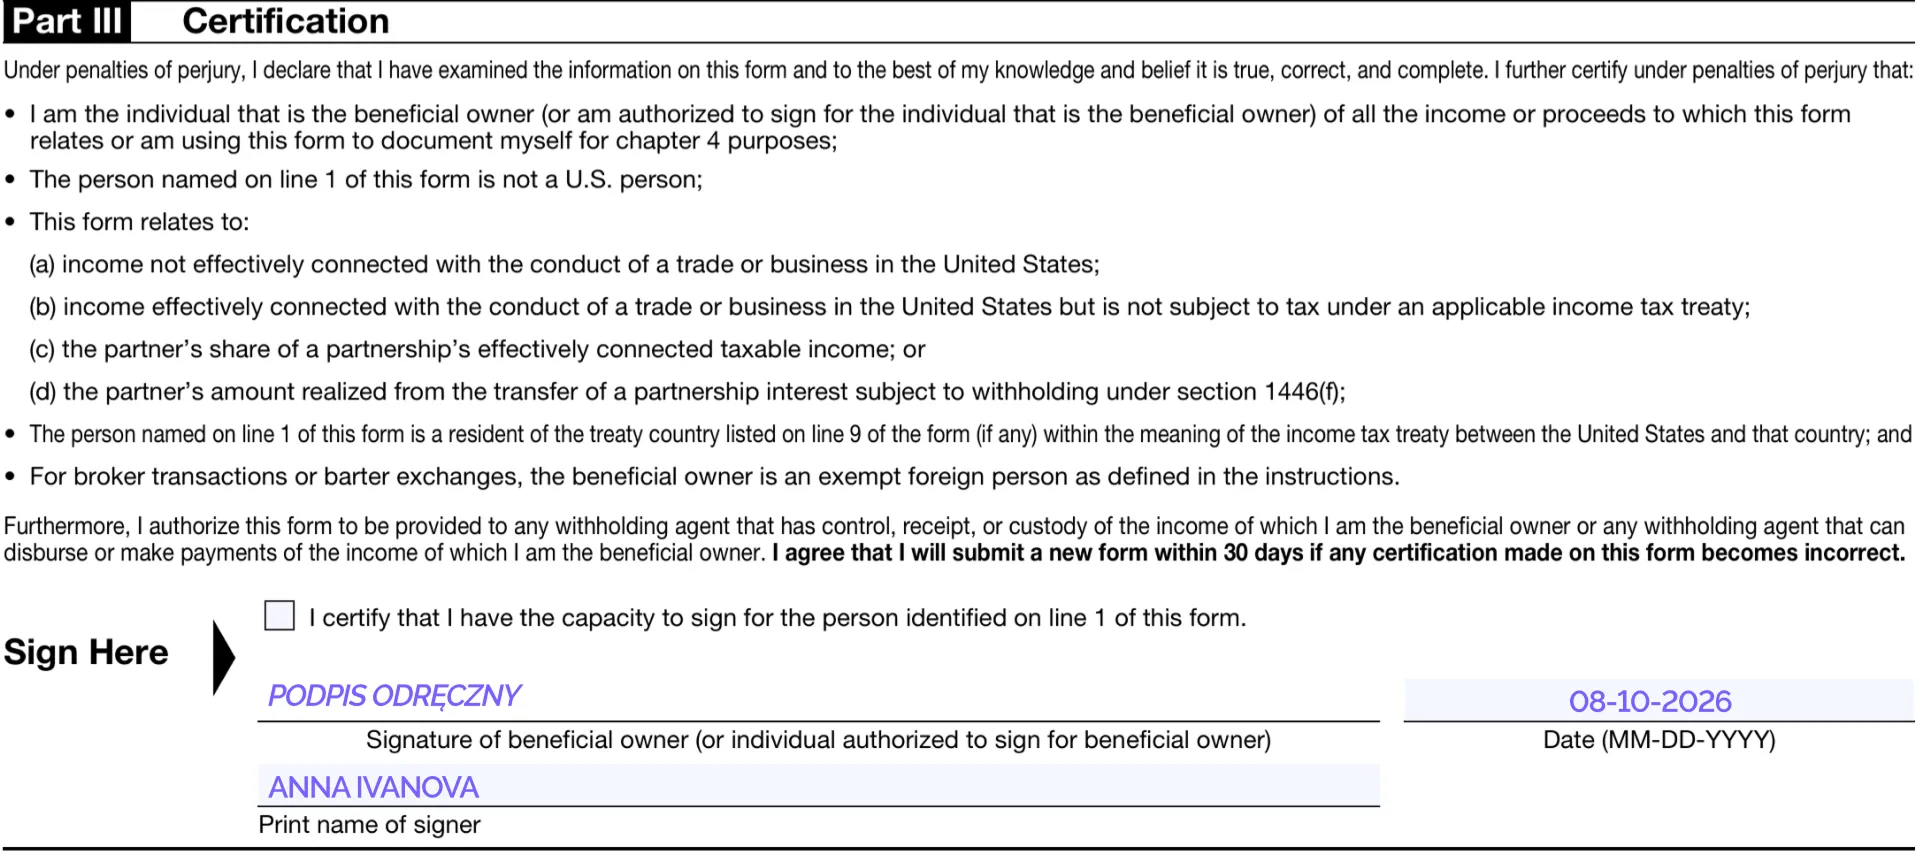
W ostatniej części potwierdzasz, że informacje podane w formularzu są prawidłowe i kompletne.
Jeżeli samodzielnie wypełniasz formularz W-8BEN, należy uzupełnić:
Signature of beneficial owner — złóż podpis. W przypadku formularza papierowego powinien to być podpis odręczny.
Date — podaj datę w formacie MM-DD-YYYY.
Print name of signer — wpisz drukowanymi literami imię i nazwisko osoby podpisującej formularz.
Jeżeli formularz podpisuje upoważniony przedstawiciel, musi mieć odpowiednie umocowanie i zaznaczyć pole „I certify that I have the capacity to sign…”. W razie potrzeby do formularza należy dołączyć pełnomocnictwo lub jego kopię.
Ważne: formularz W-8BEN może zostać podpisany elektronicznie, jeżeli organizacja, której go przekazujesz, akceptuje podpis elektroniczny. Samo wpisanie imienia i nazwiska w polu Signature nie jest wystarczające — podpis elektroniczny powinien umożliwiać potwierdzenie, że dokument rzeczywiście został podpisany przez osobę upoważnioną.
Formularz W-8BEN zazwyczaj obowiązuje od dnia podpisania do 31 grudnia trzeciego roku kalendarzowego następującego po roku, w którym został podpisany.
Przykładowo, jeżeli formularz zostanie podpisany we wrześniu 2026 roku, co do zasady będzie obowiązywał do 31 grudnia 2029 roku.
Jeżeli okoliczności się zmienią i informacje podane w formularzu przestaną być aktualne, należy przekazać nowy formularz W-8BEN w ciągu 30 dni. Może to być konieczne na przykład w przypadku zmiany rezydencji podatkowej.
Jednym z najczęstszych błędów jest założenie, że amerykański klient automatycznie oznacza amerykańskie źródło dochodu. W przypadku usług IRS zazwyczaj bierze pod uwagę miejsce, w którym praca jest faktycznie wykonywana.
Kolejnym błędem jest podawanie numeru PESEL jako Foreign TIN przez osobę prowadzącą JDG. W przypadku polskiego przedsiębiorcy identyfikatorem podatkowym jest zazwyczaj NIP.
Często mylone są również obywatelstwo i rezydencja podatkowa. W Line 2 należy podać obywatelstwo, natomiast zastosowanie umowy podatkowej w Part II zależy od rezydencji podatkowej.
Innym błędem jest korzystanie z formularza W-8BEN przez spółkę z o.o. lub inną firmę będącą osobą prawną. Dla zagranicznych osób prawnych przeznaczony jest formularz W-8BEN-E.
Nie należy również kopiować artykułu umowy podatkowej ani stawki z cudzego przykładu. Opodatkowanie dywidend, należności licencyjnych i wynagrodzenia za usługi podlega różnym zasadom.
Formularz W-8BEN dotyczy przede wszystkim amerykańskich zasad poboru podatku i raportowania. Nie zastępuje on rozliczenia podatkowego w Polsce.
Jeżeli jesteś polskim rezydentem podatkowym lub prowadzisz w Polsce JDG, dochód otrzymany od zagranicznego kontrahenta należy prawidłowo uwzględnić w polskiej księgowości i rozliczyć zgodnie z wybraną formą opodatkowania oraz charakterem transakcji.
Jeżeli podatek został pobrany za granicą, należy dodatkowo ustalić, w jaki sposób zastosować zasady unikania podwójnego opodatkowania.
W-8BEN należy zatem traktować nie jako „deklarację podatkową”, lecz jako dokument, który pomaga amerykańskiemu płatnikowi prawidłowo określić Twój status i zasady poboru podatku.
Sam fakt otrzymania formularza jest standardową praktyką i nie oznacza, że masz problemy podatkowe.
Przed jego wypełnieniem wystarczy sprawdzić trzy kwestie: gdzie jesteś rezydentem podatkowym, jaki rodzaj dochodu otrzymujesz oraz gdzie faktycznie wykonujesz pracę.
Jeżeli prowadzisz JDG w Polsce i nie masz pewności, jaki numer identyfikacji podatkowej podać, czy należy wypełnić Part II albo jak rozliczyć płatności od amerykańskiego klienta w polskiej księgowości, ELP Office może przeanalizować Twoją sytuację i pomóc w prawidłowym rozliczeniu transakcji.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
Wakacje składkowe pozwalają przedsiębiorcy uzyskać zwolnienie z opłacania własnych składek społecznych za jeden wybrany miesiąc w roku.
W tym miesiącu przedsiębiorca:
Składki objęte zwolnieniem są opłacane z budżetu państwa. Oznacza to, że miesiąc objęty wakacjami składkowymi jest uwzględniany przy ustalaniu przyszłych praw emerytalnych i ubezpieczeniowych.
Wnioski można składać od 1 listopada 2024 roku. Pierwsze zwolnienie mogło dotyczyć grudnia 2024 roku. Według stanu na lipiec 2026 roku główne warunki korzystania z ulgi nie uległy znaczącym zmianom. Zmieniały się przede wszystkim techniczne elementy formularza RWS oraz sposób podawania informacji o pomocy de minimis.
Wakacji składkowych nie należy mylić z zawieszeniem działalności. Podczas korzystania z ulgi firma nadal działa. W przypadku zawieszenia działalności przedsiębiorca czasowo wstrzymuje zwykłą aktywność gospodarczą.
Ulga jest przeznaczona przede wszystkim dla przedsiębiorców prowadzących jednoosobową działalność gospodarczą i wpisanych do CEIDG.
Może z niej skorzystać również wspólnik spółki cywilnej, jednak wniosek dotyczy jego indywidualnych składek i powinien zostać złożony przez osobiste konto płatnika.
Wszystkie poniższe warunki muszą być spełnione jednocześnie.
W miesiącu poprzedzającym miesiąc złożenia wniosku przedsiębiorca może zgłaszać do ZUS maksymalnie 10 osób ubezpieczonych.
Do limitu wlicza się również samego przedsiębiorcę. W typowej sytuacji oznacza to przedsiębiorcę oraz maksymalnie dziewięć innych osób ubezpieczonych.
Do limitu mogą być wliczani między innymi:
Osoba zgłoszona do ubezpieczeń choćby przez jeden dzień w sprawdzanym miesiącu może zostać uwzględniona w limicie. Nie liczy się wyłącznie stan na ostatni dzień miesiąca.
Przykładowo krótkoterminowy zleceniobiorca również może zostać wliczony do limitu.
Uczniowie i studenci do 26. roku życia pracujący na podstawie umowy zlecenia, którzy nie podlegają ubezpieczeniom ZUS, nie są uwzględniani. Istnieją także inne wyjątki, dlatego w przypadku liczby osób zbliżonej do limitu warto sprawdzić sytuację indywidualnie.
Przedsiębiorca musi spełniać warunek dotyczący rocznego przychodu.
Prawo do ulgi przysługuje, jeżeli w co najmniej jednym z dwóch lat kalendarzowych poprzedzających rok złożenia wniosku:
W przypadku wniosku składanego w 2026 roku sprawdzane są dane za 2024 i 2025 rok. Wystarczy spełnić warunek w jednym z tych lat.
Ulga może nie przysługiwać, jeżeli przedsiębiorca świadczy usługi na rzecz byłego pracodawcy i wykonuje takie same obowiązki, jakie wcześniej wykonywał na podstawie umowy o pracę w roku rozpoczęcia działalności lub w roku poprzednim.
Sprawdzana jest współpraca:
Znaczenie ma rzeczywisty charakter wykonywanej pracy, a nie wyłącznie nazwa stanowiska lub zapis w umowie.
Dlatego przy przejściu z umowy o pracę na współpracę B2B z tym samym pracodawcą należy dokładnie porównać wcześniejsze obowiązki z aktualnym zakresem usług.
Przedsiębiorca musi podlegać ubezpieczeniu emerytalnemu, rentowym i wypadkowemu przez co najmniej jeden dzień w miesiącu poprzedzającym złożenie wniosku RWS.
Nie obowiązuje odrębny minimalny okres prowadzenia JDG. Nowo założona firma nie zawsze będzie jednak mogła skorzystać z ulgi od razu.
Przykładowo, jeżeli JDG została zarejestrowana 1 maja, przedsiębiorca podlegał ubezpieczeniom społecznym w maju, a wniosek RWS złożył w czerwcu, może wybrać lipiec jako miesiąc zwolnienia — pod warunkiem spełnienia pozostałych wymagań.
Wakacje składkowe są formą pomocy publicznej de minimis. Przed złożeniem wniosku należy sprawdzić, czy dostępny limit tej pomocy nie został wyczerpany.

Zwolnienie nie zostanie przyznane, jeżeli przedsiębiorca:
Z ulgi nie można skorzystać podczas ulgi na start, ponieważ przedsiębiorca nie podlega wówczas wymaganym ubezpieczeniom społecznym.
Możliwość skorzystania z wakacji składkowych może pojawić się po przejściu na preferencyjne składki lub inny system opłacania składek społecznych, pod warunkiem spełnienia pozostałych wymagań.
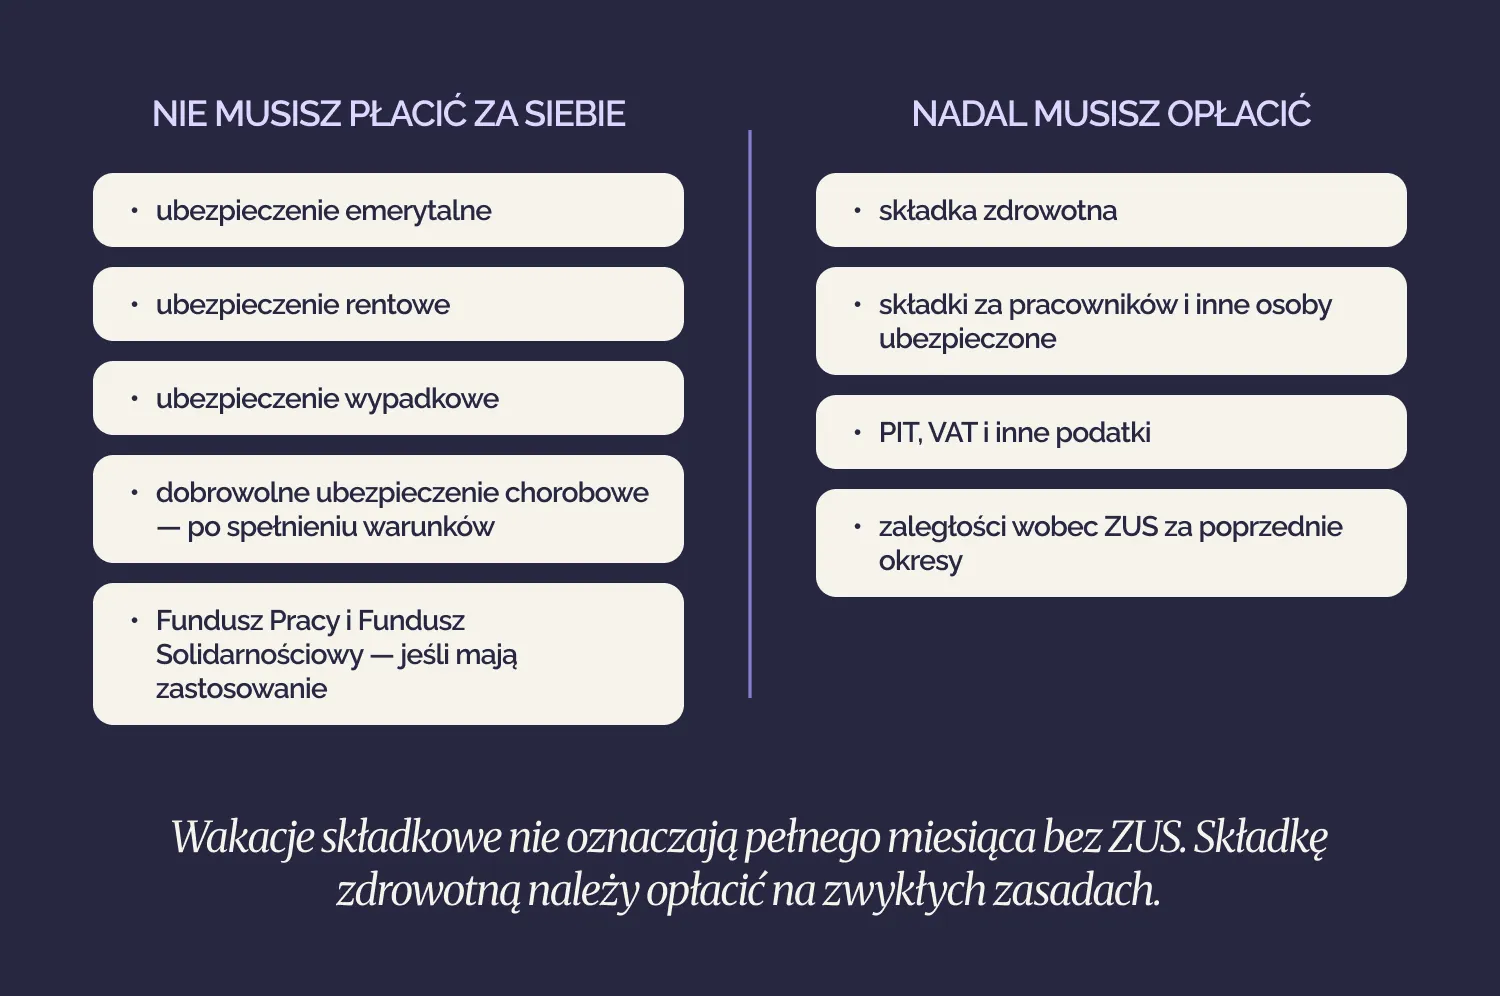
Zwolnienie dotyczy wyłącznie własnych składek społecznych przedsiębiorcy.
Może obejmować:
Dobrowolne ubezpieczenie chorobowe jest objęte zwolnieniem tylko wtedy, gdy przedsiębiorca podlegał mu przez co najmniej jeden dzień zarówno w miesiącu złożenia wniosku RWS, jak i w miesiącu poprzednim.
Najważniejszym ograniczeniem jest to, że składka zdrowotna nie jest objęta wakacjami składkowymi. Należy ją obliczyć i opłacić na zwykłych zasadach.
Do zapłaty pozostają również:
Wysokość oszczędności zależy od systemu składek społecznych przedsiębiorcy.
Według stawek obowiązujących w 2026 roku orientacyjne kwoty zwolnienia przedstawiono w poniższej tabeli.
Składkę zdrowotną należy opłacić oddzielnie.
Minimalna miesięczna składka zdrowotna za okres od lutego 2026 roku do stycznia 2027 roku wynosi 432,54 zł, jeżeli forma opodatkowania i podstawa obliczenia nie powodują obowiązku zapłaty wyższej kwoty.
Rzeczywista wysokość oszczędności będzie więc różna u poszczególnych przedsiębiorców. Zależy ona od:
Przedsiębiorca może wybrać jeden miesiąc zwolnienia w każdym roku kalendarzowym.
Wniosek RWS należy złożyć w miesiącu bezpośrednio poprzedzającym wybrany miesiąc zwolnienia.
Przykładowo:
Wniosku nie można złożyć z mocą wsteczną ani na kilka miesięcy do przodu.
Aby uzyskać zwolnienie za sierpień, wniosek należy złożyć w lipcu. Wniosek wysłany w sierpniu może dotyczyć dopiero września.
Jest to jedna z najważniejszych zasad. ZUS może pozostawić bez rozpatrzenia wniosek złożony poza właściwym miesiącem.
Wniosek o wakacje składkowe składa się wyłącznie elektronicznie, przez konto płatnika w systemie eZUS.
Przed rozpoczęciem przygotuj informacje o pomocy de minimis otrzymanej w ciągu ostatnich trzech lat oraz sprawdź swój główny kod PKD. Oficjalne zaświadczenia będą potrzebne tylko wtedy, gdy zdecydujesz się potwierdzić otrzymaną pomoc za ich pomocą.
Zaloguj się do eZUS i przejdź do sekcji Konto płatnika.
Wniosek należy złożyć z profilu płatnika.
Wspólnik spółki cywilnej składa RWS przez swoje indywidualne konto płatnika, a nie przez profil spółki.
W menu bocznym wybierz Katalog usług.
Następnie znajdź usługę:
Złóż wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc (RWS)
Aby otworzyć formularz, wybierz Przejdź do usługi.
Przy pierwszym składaniu formularza wybierz Wniosek.
Dane przedsiębiorcy zostaną pobrane automatycznie. Sprawdź je i uzupełnij brakujące pola obowiązkowe.
Do momentu rozpatrzenia wniosku przez ZUS można go poprawić lub wycofać, wybierając:
W sekcji Treść wniosku system automatycznie wskaże miesiąc następujący po miesiącu złożenia formularza.
Przykładowo, jeżeli wniosek RWS jest wypełniany w sierpniu, będzie dotyczył września.
Miesiąca nie można zmienić ręcznie.
Na tym ekranie należy potwierdzić dwie kwestie.
Po pierwsze, że spełniasz warunek dotyczący przychodu: w co najmniej jednym z dwóch poprzednich lat kalendarzowych przychód nie przekroczył równowartości 2 mln euro albo nie osiągnięto przychodu z działalności.
Po drugie, należy wskazać, czy w ciągu poprzednich trzech lat przedsiębiorca korzystał z pomocy de minimis.
Jeżeli pomoc nie była otrzymywana, wybierz:
Nie korzystałem z pomocy publicznej de minimis
Jeżeli pomoc była otrzymywana, wybierz:
Korzystałem z pomocy publicznej de minimis
Następnie wskaż sposób jej potwierdzenia:
Wskaż rzeczywistą wielkość przedsiębiorstwa. W przypadku wielu niewielkich JDG właściwą opcją będzie mikroprzedsiębiorstwo.
Następnie w polu Wersja PKD wybierz:
W kolejnym polu wskaż główny kod działalności zgodny z informacjami znajdującymi się w CEIDG.
Do 31 grudnia 2026 roku w formularzu można wybrać PKD 2007 lub PKD 2025. Po tej dacie wymagane będzie PKD 2025.
Formularz zawiera również dodatkowe pytania dotyczące:
W przypadku standardowej JDG, która nie jest powiązana z innymi firmami, nie przechodziła reorganizacji i nie działa w wymienionych sektorach, zazwyczaj wybiera się NIE.
Po zaznaczeniu TAK formularz poprosi o dodatkowe informacje.
Jeżeli w sekcji dotyczącej pomocy de minimis wybrano Zaświadczenia, dołącz oficjalne dokumenty potwierdzające otrzymaną pomoc.
Jeżeli wybrano Oświadczenie, odpowiednie informacje należy uzupełnić bezpośrednio we wniosku i nie trzeba dołączać osobnych zaświadczeń.
Na etapie Podsumowanie otwórz Widok danych dokumentów.
Sprawdź:
Jeżeli zauważysz błąd, wróć do poprzedniego etapu i popraw dane.
Wybierz Podpisz i wyślij, wskaż jeden z dostępnych sposobów podpisu i wyślij formularz.
Po wysłaniu status wniosku oraz nowe wiadomości z ZUS można sprawdzić w sekcji Sprawy płatnika.
Powiadomienie o nowym dokumencie może również zostać wysłane na adres e-mail lub numer telefonu podany w eZUS.
Do momentu rozpatrzenia wniosku przez ZUS można go uzupełnić, poprawić lub wycofać za pomocą formularza RWS.
Nie można zmienić wybranego miesiąca zwolnienia. W takiej sytuacji należy wycofać wniosek i złożyć nowy w dopuszczalnym terminie.
Po rozpatrzeniu wniosku nie można już poprawić ani wycofać go w tym trybie.
Jeżeli ZUS przyzna zwolnienie w pełnym zakresie, odrębna decyzja administracyjna może nie zostać wydana. Informacja o przyznaniu ulgi pojawi się w eZUS.
ZUS wyda decyzję administracyjną, jeżeli:
Wakacje składkowe zwalniają przedsiębiorcę z jego własnych składek społecznych za wybrany miesiąc, ale nie znoszą obowiązku składania dokumentów rozliczeniowych.
Za miesiąc zwolnienia należy prawidłowo przygotować ZUS DRA oraz — gdy jest to wymagane — ZUS RCA.
Składka zdrowotna pozostaje do zapłaty.
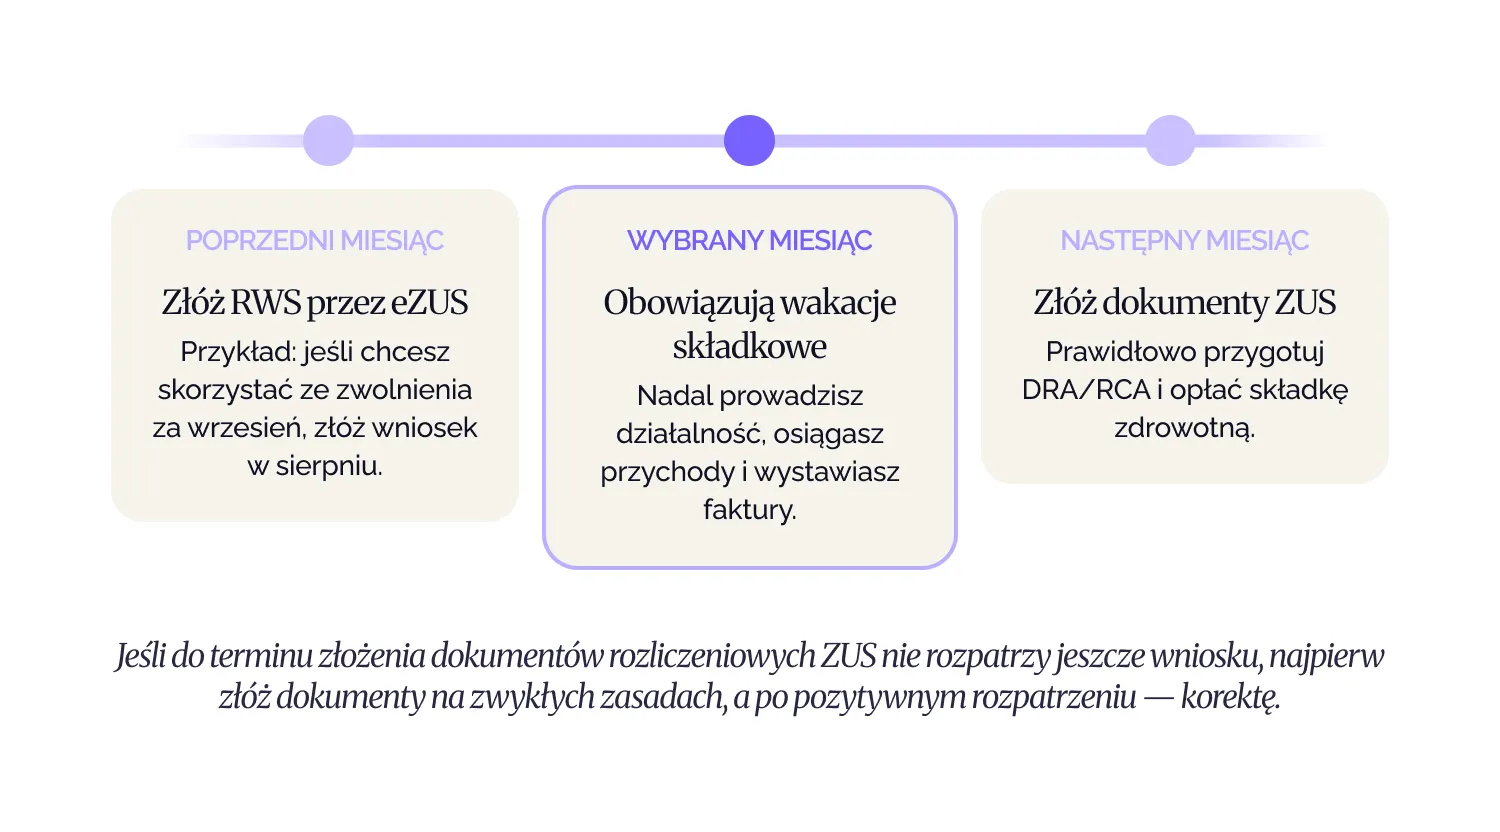
Jeżeli do terminu złożenia dokumentów rozliczeniowych ZUS nie rozpatrzył jeszcze wniosku RWS, nie należy pomijać deklaracji. Dokumenty trzeba najpierw złożyć na zwykłych zasadach, a po przyznaniu zwolnienia przesłać korektę.
Warto wcześniej poinformować księgowego o miesiącu wybranym na wakacje składkowe. Ułatwi to terminowe złożenie wniosku i prawidłowe rozliczenie danego okresu.
Wakacje składkowe nie powodują przerwy w ubezpieczeniach społecznych.
Składki za miesiąc zwolnienia są finansowane przez państwo i uwzględniane przy ustalaniu przyszłej emerytury oraz renty.
Zachowana zostaje również ciągłość praw wynikających z ubezpieczeń społecznych, pod warunkiem spełnienia ogólnych wymagań dotyczących danego świadczenia.
Pod tym względem wakacje składkowe różnią się od ulgi na start, podczas której składki społeczne nie są opłacane i nie powstają związane z nimi uprawnienia ubezpieczeniowe.
Kwoty składek społecznych oraz składek na Fundusz Pracy i Fundusz Solidarnościowy objęte zwolnieniem nie podlegają opodatkowaniu PIT.
Jednocześnie nie mogą zostać uznane za koszt uzyskania przychodu, ponieważ przedsiębiorca nie opłacił ich z własnych środków.
Składka zdrowotna jest obliczana i rozliczana na zwykłych zasadach, właściwych dla wybranej formy opodatkowania.
Wakacje składkowe można łączyć z:
Przedsiębiorca nadal musi spełniać ogólne warunki wakacji składkowych.
Z ulgi nie można skorzystać podczas ulgi na start, ponieważ w tym okresie przedsiębiorca nie podlega wymaganym ubezpieczeniom społecznym.
RWS można złożyć wyłącznie w miesiącu bezpośrednio poprzedzającym miesiąc zwolnienia. Nie można go przesłać z mocą wsteczną ani dwa miesiące wcześniej.
Przedsiębiorcy czasami uwzględniają tylko stałych pracowników lub sprawdzają stan wyłącznie na ostatni dzień miesiąca.
Do limitu może jednak zostać wliczona osoba, która podlegała ubezpieczeniu nawet przez jeden dzień.
Składka zdrowotna, składki za pracowników oraz podatki pozostają do zapłaty.
Niepełne lub błędne informacje mogą skutkować wezwaniem do dostarczenia dodatkowych dokumentów, odmową przyznania ulgi albo jej późniejszym cofnięciem.
Jeżeli ZUS nie rozpatrzył wniosku do terminu rozliczenia, dokumenty należy złożyć na zwykłych zasadach, a następnie je skorygować.
Dobrowolne ubezpieczenie chorobowe jest objęte zwolnieniem tylko wtedy, gdy przedsiębiorca podlegał mu przez co najmniej jeden dzień zarówno w miesiącu złożenia wniosku, jak i w miesiącu poprzednim.
ZUS ocenia rzeczywiście wykonywane obowiązki, a nie wyłącznie treść lub nazwę umowy.
Jeżeli ZUS później ustali, że warunki nie zostały spełnione, zwolnienie może zostać cofnięte. Przedsiębiorca będzie wtedy zobowiązany do zapłaty składek wraz z odsetkami.
Nie. Podczas wakacji składkowych można nadal pracować, osiągać przychody i wystawiać faktury.
Tak. Zwolnienie nie obejmuje składki zdrowotnej.
Nie. Ulga dotyczy wyłącznie własnych składek przedsiębiorcy.
Tak, pod warunkiem spełnienia ogólnych wymagań. Oszczędność będzie jednak niższa, ponieważ składki społeczne są już obniżone.
Tak, jeżeli przedsiębiorca spełnia zarówno warunki wakacji składkowych, jak i wymagania Małego ZUS Plus.
Nie. Podczas ulgi na start przedsiębiorca nie podlega ubezpieczeniom społecznym wymaganym do skorzystania z wakacji składkowych.
Nie. RWS należy złożyć w miesiącu poprzedzającym wybrany miesiąc zwolnienia.
Tak. W każdym roku kalendarzowym należy złożyć osobny wniosek RWS dotyczący wybranego miesiąca.
Tak, ale tylko do momentu rozpatrzenia wniosku przez ZUS.
Nie. Składki objęte zwolnieniem są finansowane przez państwo, dlatego ciągłość ubezpieczeń społecznych zostaje zachowana.
Wakacje składkowe pozwalają raz w roku zmniejszyć koszty własnych składek społecznych bez zawieszania działalności gospodarczej.
Nie jest to jednak automatyczny „miesiąc bez ZUS”. Aby skorzystać z ulgi, przedsiębiorca musi:
Szczególną uwagę należy zwrócić na termin złożenia wniosku, limit osób ubezpieczonych oraz współpracę z byłym pracodawcą. Błąd w jednym z tych obszarów może spowodować odmowę przyznania ulgi lub jej późniejsze cofnięcie.
Planujesz skorzystać z wakacji składkowych? Specjaliści ELP Office pomogą sprawdzić warunki, przygotować wniosek RWS oraz prawidłowo rozliczyć zwolnienie w dokumentach ZUS.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
e-Doręczenia to elektroniczny odpowiednik listu poleconego za potwierdzeniem odbioru. Za pośrednictwem systemu można składać wnioski, otrzymywać decyzje organów publicznych oraz przechowywać urzędowe dowody wysłania i doręczenia dokumentów.
Adresu do e-Doręczeń nie można zastąpić zwykłym firmowym adresem e-mail. Jest to unikalny adres techniczny zarejestrowany w państwowej Bazie Adresów Elektronicznych, czyli BAE.
Może wyglądać na przykład tak:
AE:PL-12345-67890-ABCDE-12
Adres umożliwia jednoznaczną identyfikację nadawcy i odbiorcy oraz potwierdzenie daty i godziny przekazania korespondencji.
Do korespondencji prywatnej i firmowej służą odrębne adresy. Dlatego nawet jeśli dana osoba posiada już prywatną skrzynkę do e-Doręczeń, dla działalności wpisanej do CEIDG musi utworzyć osobny adres firmowy.
ePUAP nie zniknął całkowicie. Od 1 stycznia 2026 roku e-Doręczenia są jednak podstawowym kanałem oficjalnej korespondencji elektronicznej. Inne formy komunikacji mogą być nadal stosowane, jeżeli przewidują to przepisy szczególne lub konkretna usługa elektroniczna.
Termin powstania obowiązku zależy od rejestru, w którym wpisano działalność, oraz od daty jej rejestracji.
Przedsiębiorcy wpisani do CEIDG przed końcem 2024 roku powinni więc aktywować adres najpóźniej do 30 września 2026 roku.
Nie zawsze można jednak czekać do tego terminu. Jeżeli przedsiębiorca po 30 czerwca 2025 roku zmienia dane w CEIDG, informacje potrzebne do utworzenia adresu do e-Doręczeń stają się obowiązkowym elementem wniosku.
Dotyczy to na przykład:
W systemie e-Doręczeń obowiązuje tak zwana fikcja doręczenia.
Jeżeli korespondencja od podmiotu publicznego wpłynie do skrzynki przedsiębiorcy lub spółki i nie zostanie wcześniej odebrana, uznaje się ją za prawnie doręczoną w dniu następującym po upływie 14 dni od daty wpływu wskazanej w dowodzie otrzymania.
Dzień ten jest traktowany jako oficjalna data doręczenia dokumentu. Terminy na udzielenie odpowiedzi, przedstawienie dokumentów lub wniesienie odwołania są liczone zgodnie z zasadami właściwymi dla danego postępowania.
Brak powiadomienia e-mail, urlop właściciela lub nieregularne sprawdzanie skrzynki co do zasady nie wstrzymują biegu ustawowych terminów.
Ustawa o doręczeniach elektronicznych nie przewiduje odrębnej automatycznej kary wyłącznie za brak adresu. Główne ryzyko polega na przeoczeniu prawnie istotnej korespondencji oraz związanych z nią terminów.
Jeżeli adresat nie posiada aktywnego adresu do e-Doręczeń, organ publiczny może w przypadkach przewidzianych prawem skorzystać z Publicznej Usługi Hybrydowej, czyli PUH.
Dokument jest przekazywany operatorowi w formie elektronicznej, następnie drukowany i doręczany odbiorcy w formie papierowej.
Po aktywacji adresu szczególnie ważne jest regularne sprawdzanie wiadomości. Przekroczenie terminu może spowodować, że przedsiębiorca nie zdąży przedstawić dokumentów, odpowiedzieć na wezwanie lub w odpowiednim czasie zaskarżyć decyzji.
W postępowaniu podatkowym organ może nałożyć karę porządkową w przypadkach wskazanych w art. 262 Ordynacji podatkowej. W 2026 roku jej maksymalna wysokość wynosi 3 800 zł.
Nie jest to kara za samo posiadanie lub brak skrzynki do e-Doręczeń. Może zostać nałożona za konkretne naruszenie proceduralne, na przykład niewykonanie prawidłowo doręczonego wezwania w sytuacjach przewidzianych przez przepisy podatkowe.
W przypadku przedsiębiorcy wpisanego do CEIDG utworzenie adresu do e-Doręczeń zazwyczaj nie zajmuje dużo czasu. Większość danych system pobiera automatycznie, a wniosek można podpisać za pomocą Profilu Zaufanego.
Proces jest podobny do zakładania prywatnej skrzynki do e-Doręczeń. Należy jednak wybrać utworzenie adresu przeznaczonego dla działalności gospodarczej.
Ważne: prywatny adres do e-Doręczeń i adres przedsiębiorcy to dwa różne adresy. Do oficjalnej korespondencji związanej z działalnością wpisaną do CEIDG potrzebny jest osobny adres firmowy.
Potrzebne będą:
Przedsiębiorca może samodzielnie zarządzać skrzynką. Księgowego lub innego użytkownika można dodać później, po aktywacji adresu.
Zaloguj się do Konta Przedsiębiorcy na portalu Biznes.gov.pl i otwórz usługę tworzenia adresu do e-Doręczeń.

Na ekranie startowym kliknij:
Złóż wniosek.

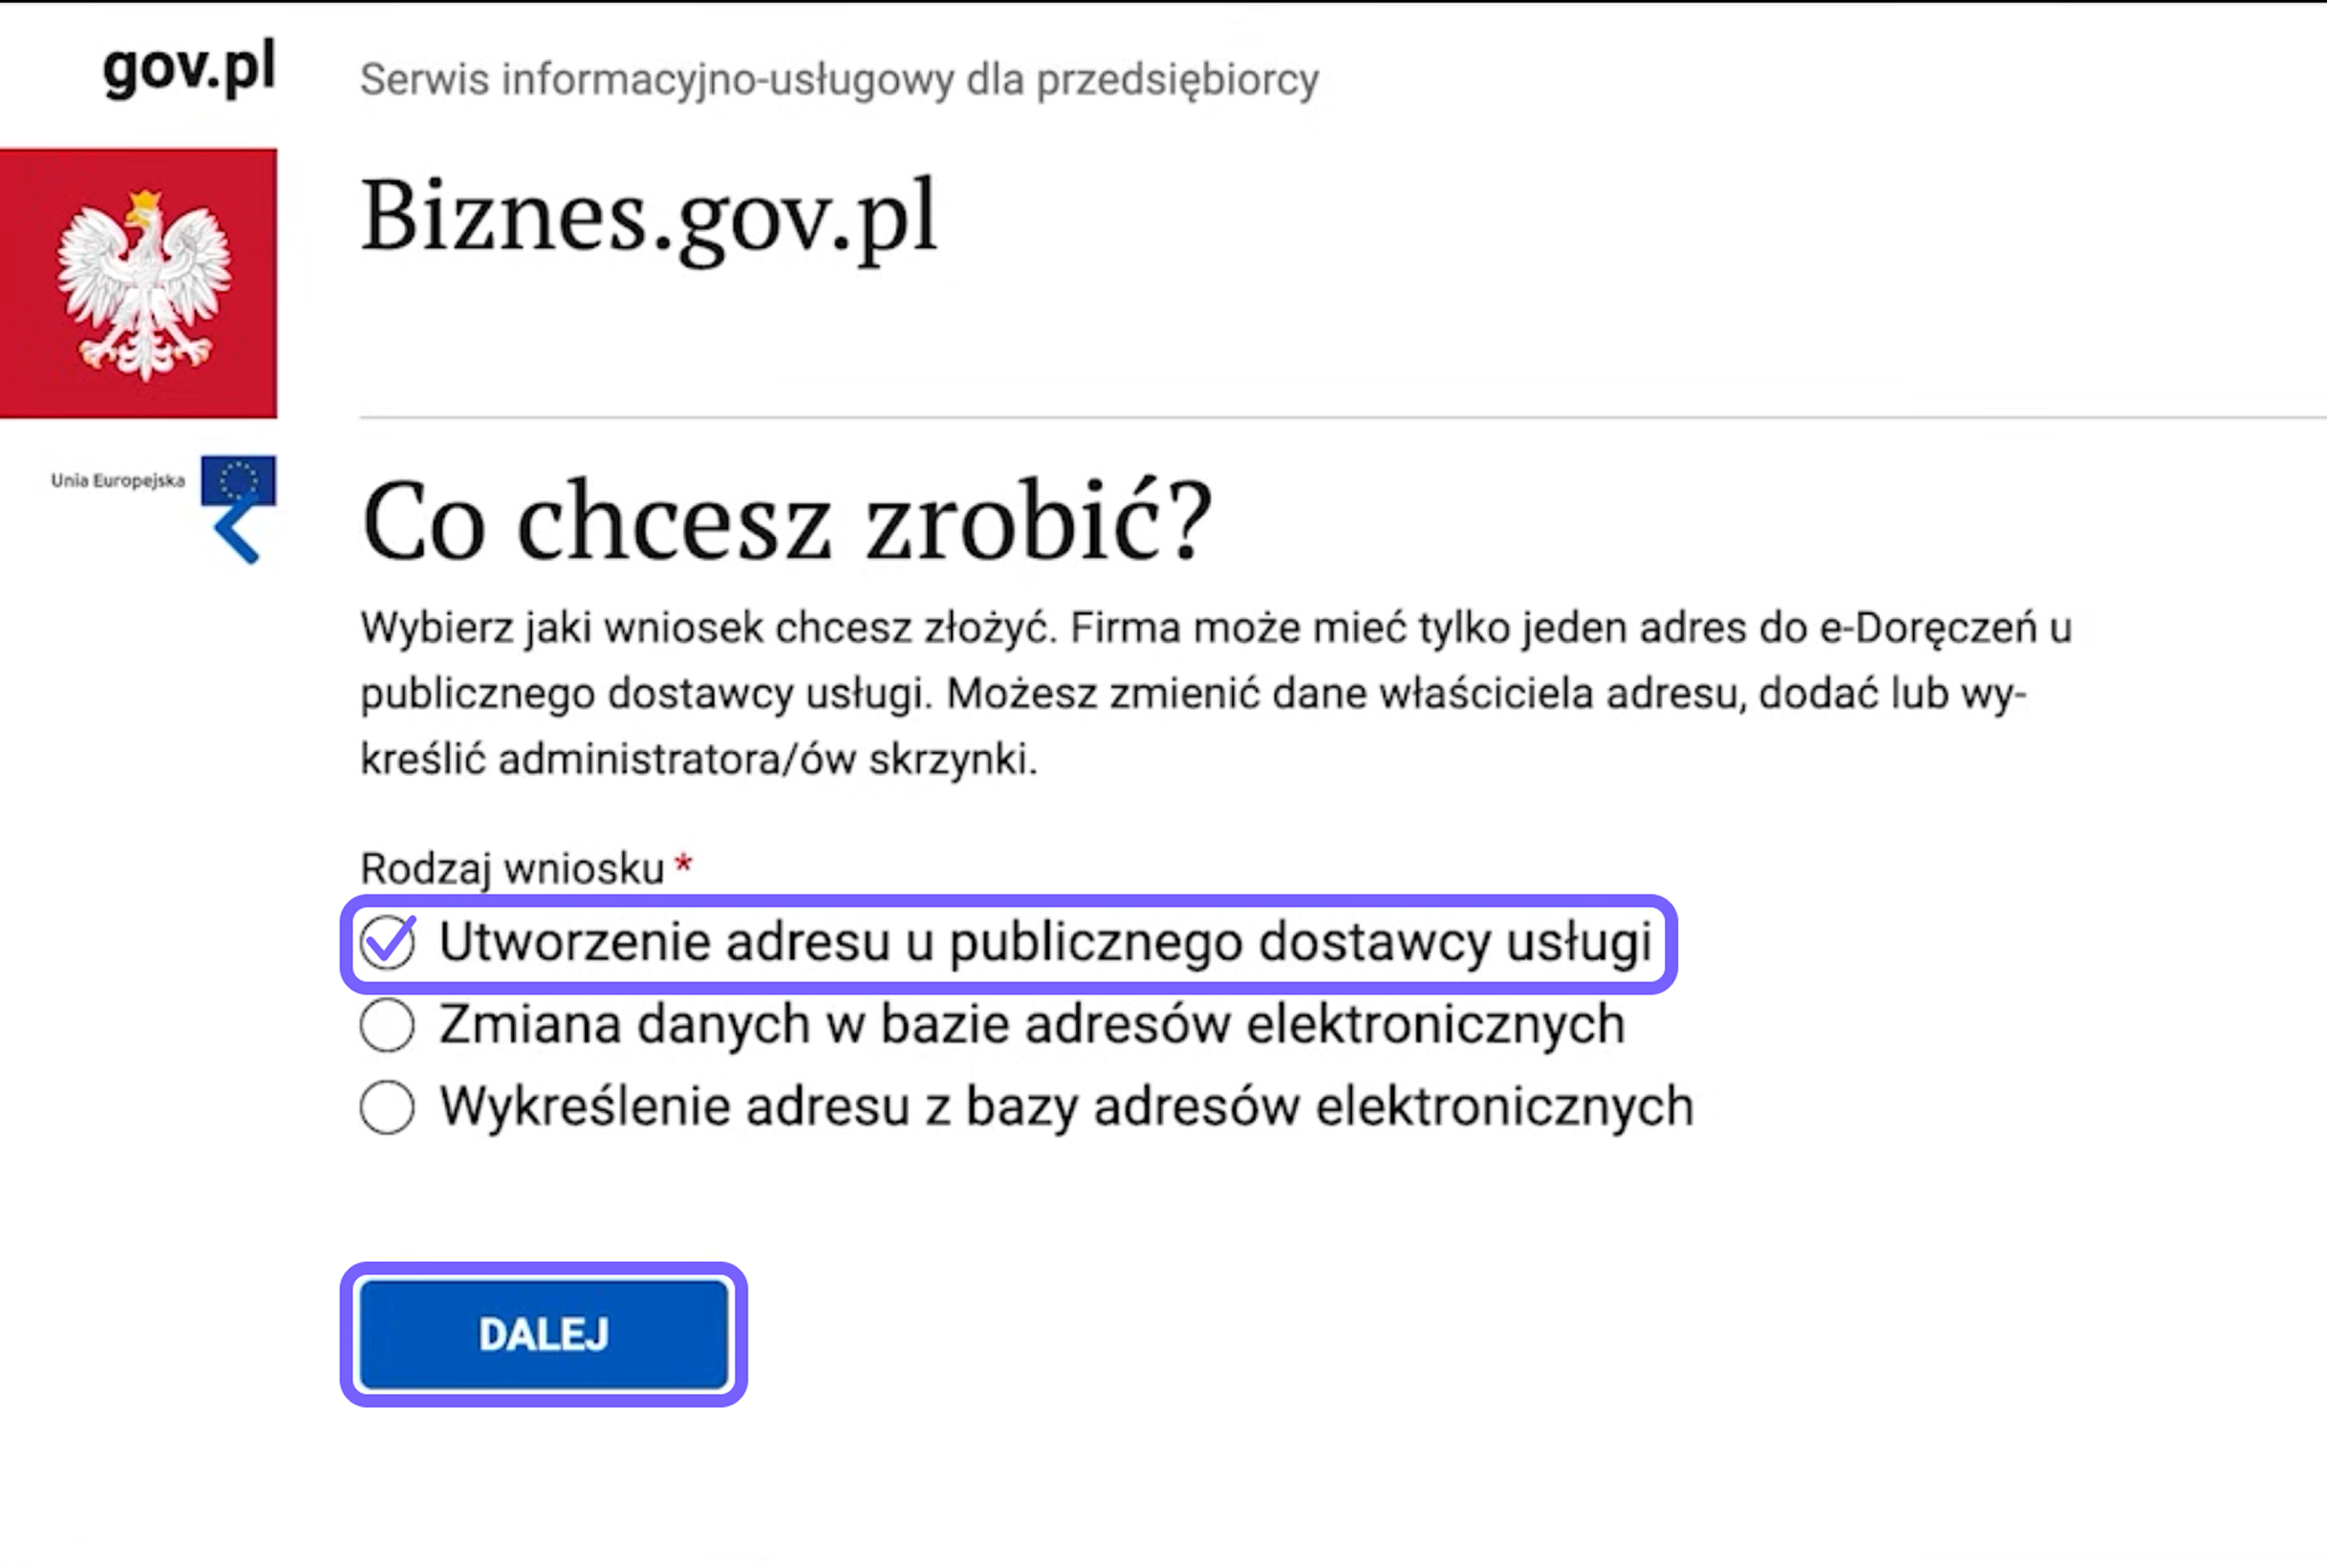
System poprosi o wskazanie sposobu utworzenia adresu. Wybierz:
Utworzenie adresu u publicznego dostawcy usługi.
Jest to bezpłatna opcja przeznaczona do oficjalnej korespondencji z instytucjami publicznymi.
Kliknij Dalej.
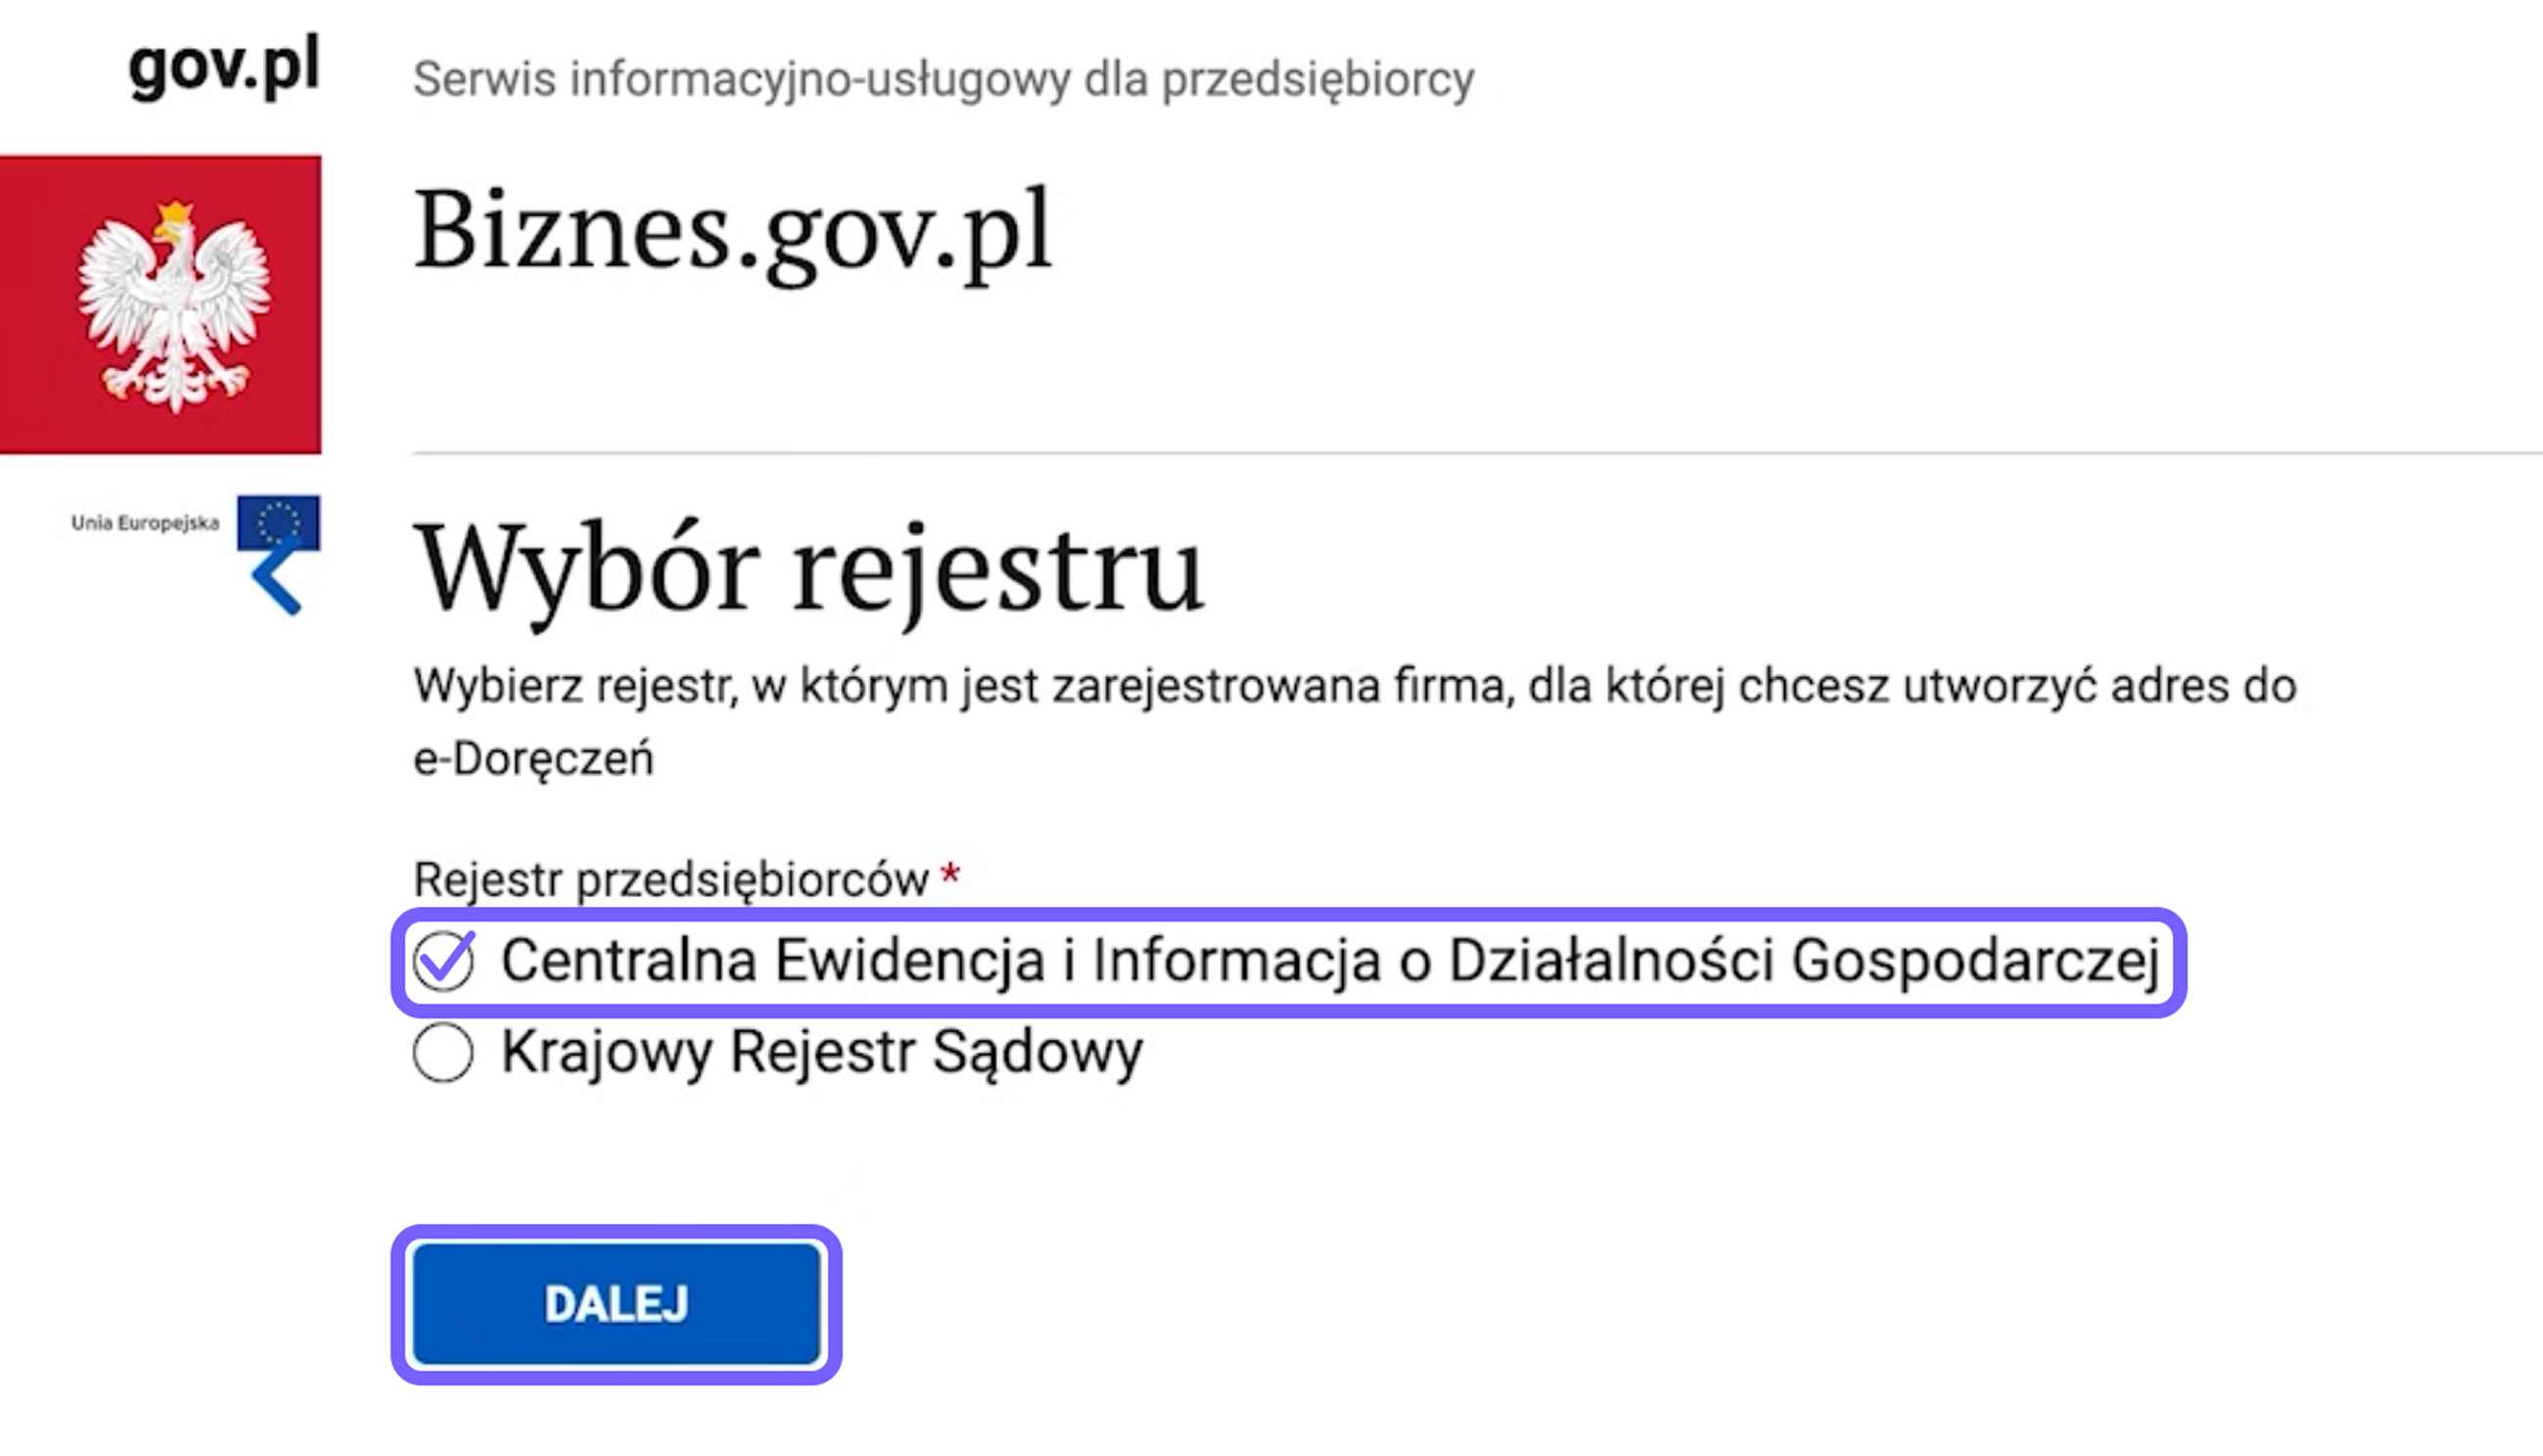
Na kolejnym ekranie wybierz:
Centralna Ewidencja i Informacja o Działalności Gospodarczej.
Opcja ta jest przeznaczona dla przedsiębiorców prowadzących jednoosobową działalność gospodarczą.
Kliknij Dalej.
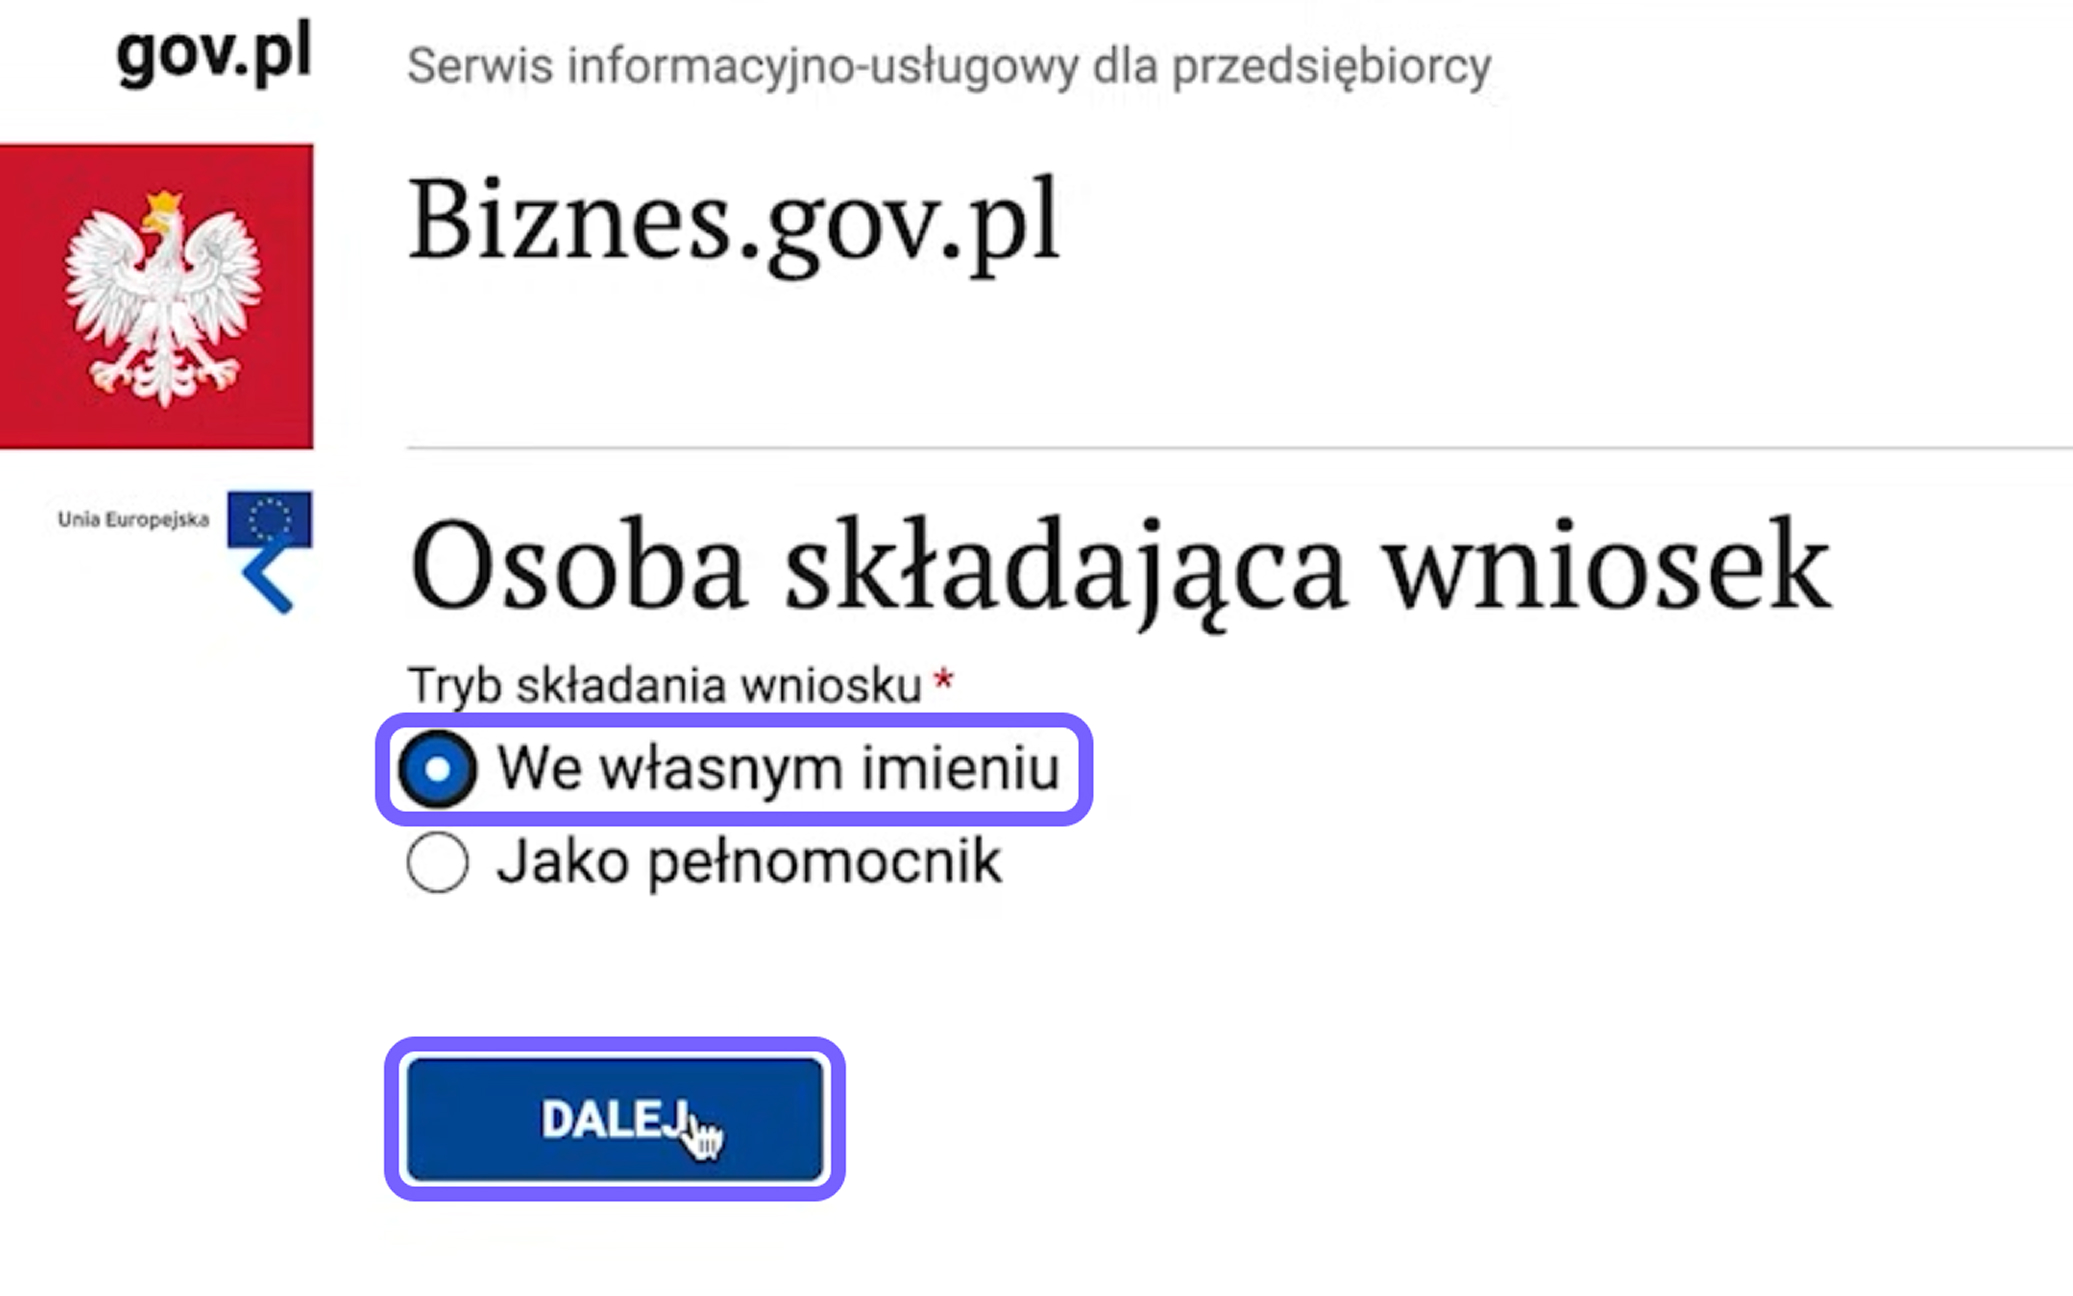
Jeżeli tworzysz adres dla własnej działalności, wybierz:
We własnym imieniu.
Następnie kliknij Dalej.
Jeżeli wniosek składa pełnomocnik, przebieg procedury i wymagane dokumenty mogą być inne.
Część informacji zostanie automatycznie pobrana z CEIDG. Sprawdź poprawność danych przedsiębiorcy i uzupełnij brakujące pola.
W szczególności zweryfikuj:
Na podany adres e-mail będą wysyłane powiadomienia techniczne, w tym informacje o statusie wniosku i instrukcja aktywacji skrzynki.
Zwykły adres e-mail nie zastępuje e-Doręczeń. Służy wyłącznie do otrzymywania powiadomień.
Po sprawdzeniu danych kliknij Dalej.
System zapyta, czy chcesz wyznaczyć administratora skrzynki.
Jeżeli przedsiębiorca zamierza samodzielnie zarządzać skrzynką, może wybrać opcję bez wyznaczania odrębnego administratora.
Jeżeli dostępem i ustawieniami będzie zarządzać inna osoba, należy podać jej dane. Administrator może między innymi:
Dla standardowej jednoosobowej działalności gospodarczej oddzielny administrator nie jest obowiązkowy. Księgowego można dodać jako użytkownika po aktywacji skrzynki.
Kliknij Dalej.
Zapoznaj się z regulaminem świadczenia usługi i potwierdź jego akceptację.
Zaznacz odpowiednie pole przy pozycji Regulamin, a następnie kliknij Dalej.
Na kolejnym ekranie system wyświetli wymagane oświadczenia.
Przeczytaj je i zaznacz odpowiednie pola, potwierdzając poprawność podanych informacji.
Następnie kliknij Dalej.
System automatycznie wyświetli urząd odpowiedzialny za rozpatrzenie wniosku.
Sprawdź informacje i kliknij Dalej. W większości przypadków nie trzeba samodzielnie wyszukiwać ani wybierać urzędu.
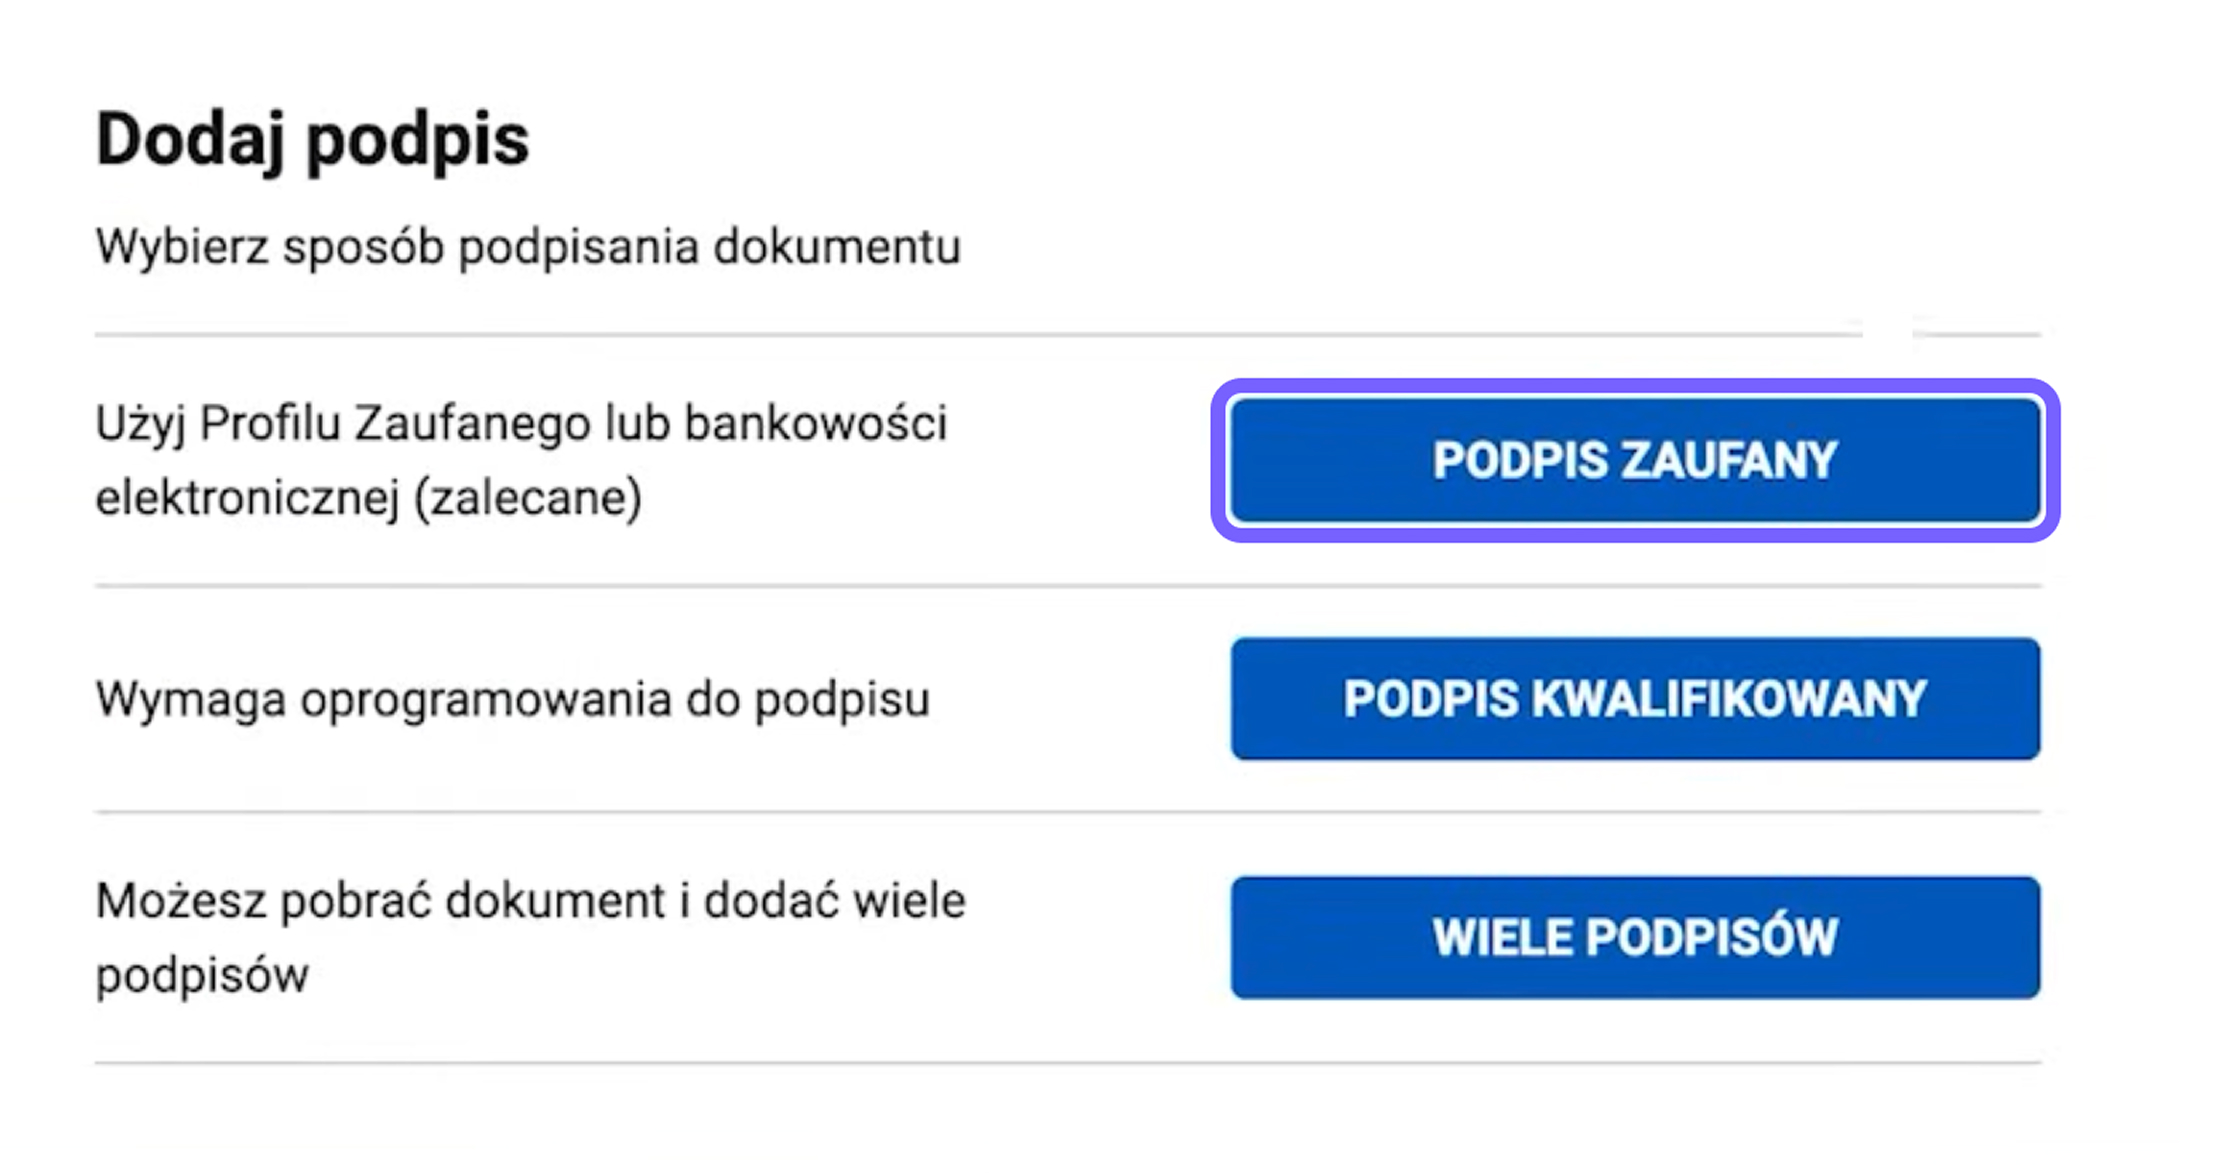
Po sprawdzeniu wniosku wybierz sposób podpisu elektronicznego.
Jeżeli korzystasz z Profilu Zaufanego, kliknij:
Podpis zaufany
a następnie:
Podpisz podpisem zaufanym.
System przekieruje Cię na stronę potwierdzenia tożsamości. Zaloguj się i zatwierdź podpisanie dokumentu.
Po powrocie do wniosku upewnij się, że podpis został dodany.
Po podpisaniu kliknij Wyślij.
Na ekranie pojawi się potwierdzenie wysłania. Dokument będzie również dostępny na koncie przedsiębiorcy.
Warto zachować potwierdzenie lub numer referencyjny wniosku do czasu zakończenia procesu rejestracji.

Po rozpatrzeniu wniosku na podany wcześniej adres e-mail zostanie wysłana wiadomość potwierdzająca utworzenie adresu do e-Doręczeń.
W wiadomości znajdziesz instrukcję aktywacji skrzynki.
Ważne: samo wysłanie wniosku nie oznacza, że skrzynka jest już aktywna. Należy wykonać czynności opisane w wiadomości i zakończyć proces aktywacji.
Postępuj zgodnie z instrukcją otrzymaną w wiadomości e-mail lub ponownie zaloguj się do Konta Przedsiębiorcy na Biznes.gov.pl.
Następnie:
Po aktywacji adres zostanie wpisany do Bazy Adresów Elektronicznych — BAE. Od tego momentu instytucje publiczne będą mogły wysyłać na niego oficjalną korespondencję.
Po pierwszym zalogowaniu warto:
Nie należy polegać wyłącznie na powiadomieniach wysyłanych na zwykły adres e-mail. Osoba odpowiedzialna powinna również regularnie logować się bezpośrednio do skrzynki e-Doręczeń.
Właściciel firmy lub przedsiębiorca nie musi osobiście obsługiwać każdej przychodzącej wiadomości. Dostęp można przyznać księgowemu, prawnikowi lub innemu odpowiedzialnemu pracownikowi.
Użytkowników może dodawać i zarządzać ich uprawnieniami wyłącznie administrator skrzynki.
W systemie dostępne są standardowe role:
Administrator może również tworzyć dodatkowe role z wybranym zakresem uprawnień.
Aby dodać księgowego, administrator powinien:
Zaproszenie jest ważne przez 14 dni. Po jego zaakceptowaniu status użytkownika zmienia się na aktywny, a osoba ta otrzymuje dostęp zgodny z przydzieloną rolą.
Dostęp jest zawsze przyznawany konkretnej osobie. Jeżeli pracownik odchodzi z firmy lub kończy się współpraca z biurem rachunkowym, jego uprawnienia należy odebrać.
Firma może również wyznaczyć kilku administratorów, aby ograniczyć ryzyko organizacyjne. Pozwala to zachować możliwość zarządzania skrzynką, gdy główny administrator jest nieobecny lub przestaje współpracować z organizacją.
Po aktywacji skrzynki warto ustalić wewnętrzną procedurę obsługi oficjalnej korespondencji.
Podstawowa procedura może obejmować:
Skrzynka udostępniana przez publicznego dostawcę usługi ma dla podmiotów niepublicznych gwarantowaną pojemność 3 GB. Otrzymana wiadomość pozostaje dostępna w systemie przez 180 dni od dnia doręczenia.
Wiadomości, załączniki oraz dowody wysłania i odbioru należy więc regularnie zapisywać w wewnętrznym archiwum firmy.
W przypadku standardowej wiadomości wysyłanej do maksymalnie 15 adresatów łączny rozmiar wraz z załącznikami może wynosić do 500 MB.
Utworzenie adresu i korzystanie z publicznej skrzynki do kontaktu z instytucjami publicznymi jest dla przedsiębiorcy bezpłatne.
Wysłanie dokumentów przez firmę lub osobę fizyczną do organu publicznego za pośrednictwem publicznej usługi PURDE kosztuje 0 zł. Koszty korespondencji wysyłanej przez urząd ponosi dany podmiot publiczny.
Prawnie wiążąca korespondencja między firmami jest realizowana w ramach płatnych usług e-Doręczeń. Może być świadczona przez kwalifikowanego dostawcę usług lub jako dodatkowa usługa wybranego operatora.
Dostępność i cena zależą od warunków konkretnego dostawcy.
Tak. W ustawieniach można wskazać adres e-mail, na który będą wysyłane powiadomienia o nowych wiadomościach.
Zwykła poczta elektroniczna służy jednak wyłącznie do powiadamiania. Oficjalny dokument należy otworzyć w skrzynce e-Doręczeń.
Nie. Dla działalności wpisanej do CEIDG należy utworzyć oddzielny adres firmowy.
Tak. Pojemność skrzynki jest ograniczona, a niektóre dokumenty mogą być potrzebne po kilku latach.
Warto zapisywać wiadomość wraz z dowodami jej wysłania i odbioru.
Księgowemu można nadać dostęp i odpowiednie uprawnienia. Właściciel firmy nadal powinien jednak kontrolować, kto ma dostęp do skrzynki oraz w jaki sposób monitorowane są terminy.
Przedsiębiorcy wpisani do CEIDG przed końcem 2024 roku nie muszą czekać do września 2026 roku. Skrzynkę można utworzyć wcześniej, aby spokojnie przetestować system i ustalić zasady obsługi korespondencji.
Przed wdrożeniem warto sprawdzić:
Zespół ELP Office pomoże Ci przejść przez niezbędne etapy, zorganizować dostęp dla odpowiedzialnego księgowego i wdrożyć przejrzysty proces obsługi oficjalnej korespondencji.
Materiał ma charakter wyłącznie informacyjny. W indywidualnych sprawach prawnych i podatkowych warto skonsultować się z odpowiednim specjalistą.
O ile pracownicy etatowi są automatycznie ubezpieczeni od wszystkich ryzyk, o tyle w przypadku JDG ubezpieczenie chorobowe (dobrowolne ubezpieczenie chorobowe) jest całkowicie dobrowolne. Przedsiębiorca musi samodzielnie złożyć wniosek do ZUS o objęcie tym ubezpieczeniem. To właśnie te składki dają prawo do zasiłku macierzyńskiego i ojcowskiego.
Nawet jeśli opłacałeś minimalne składki, państwo Cię zabezpieczy. Obowiązuje zasada Kosiniakowego: jeśli po dokonaniu wszystkich obliczeń zasiłek ubezpieczonego przedsiębiorcy jest niższy niż 1000 PLN netto miesięcznie, ZUS automatycznie gwarantuje dopłatę do tej kwoty.
Przykład: Jeśli przez krótki czas opłacałeś składki od preferencyjnej bazy (Preferencyjny ZUS), obliczona kwota zasiłku może być niska (np. 350 PLN netto). W takim przypadku ZUS automatycznie rekompensuje różnicę (650 PLN) z budżetu państwa. Ta państwowa dopłata jest całkowicie zwolniona z podatku dochodowego (PIT).
Ważne doprecyzowanie: Zasada ta dotyczy wyłącznie urlopu macierzyńskiego i rodzicielskiego, nie obejmuje urlopu ojcowskiego. Należy również wziąć pod uwagę podatki: ZUS najpierw oblicza kwotę bazową, odlicza zaliczkę na podatek (PIT), a dopiero gdy kwota netto jest niższa niż 1000 PLN, rekompensuje różnicę.
Aby maksymalnie wykorzystać wsparcie finansowe i czas z dzieckiem, rodzice mogą elastycznie łączyć trzy rodzaje urlopów. System państwowy działa jako spójny mechanizm: nawet jeśli jedno z rodziców pracuje na etacie (umowa o pracę), a drugie prowadzi JDG, nadal możecie dzielić między siebie wspólne pule.
Przeanalizujmy każdy z nich szczegółowo.
Urlop macierzyński to pierwszy i obowiązkowy etap wsparcia. Jego podstawowy wymiar zależy od liczby urodzonych dzieci:
Rekomendacja: Mimo że prawo pozwala na rozpoczęcie urlopu macierzyńskiego na 6 tygodni przed porodem, finansowo nie jest to najkorzystniejsze rozwiązanie. O wiele efektywniej jest przejść przed porodem na zwykłe zwolnienie lekarskie z tytułu ciąży (Zwolnienie lekarskie — kod B). Jest ono płatne w wysokości 100% podstawy wymiaru, a wszystkie przysługujące Ci 20 tygodni urlopu macierzyńskiego zostanie zachowane do wykorzystania już po narodzinach dziecka!
Wypłaty są obliczane na podstawie Twojej bazy ZUS z ostatnich 12 miesięcy. Masz dwie drogi, a wybór zależy od tego, jak szybko złożysz wniosek w ZUS. Aby zrozumieć realne liczby, warto znać aktualne podstawy wymiaru składek ZUS na 2026 rok:
To właśnie od tych kwot będą naliczane procenty świadczeń w zależności od wybranej strategii:
Prawo do urlopu rodzicielskiego powstaje natychmiast po zakończeniu urlopu macierzyńskiego (lub od momentu narodzin dziecka, jeśli matka nie ma ubezpieczenia). To logiczna kontynuacja wsparcia, ale z jedną fundamentalną różnicą: ten urlop przeznaczony jest dla obojga rodziców.
Podstawowy łączny wymiar tego urlopu w przypadku urodzenia jednego dziecka w 2026 roku wynosi 41 tygodni (w przypadku urodzenia bliźniąt — 43 tygodnie). Zgodnie z unijną dyrektywą Work-Life Balance, żaden z rodziców nie może przejąć całego tego okresu wyłącznie dla siebie.
Architektura urlopu:
Mechanizm tego urlopu daje przedsiębiorcom maksymalną elastyczność w planowaniu czasu i finansów. Dla płatników na JDG obowiązują następujące komfortowe warunki:
Wysokość zasiłku: Wysokość wypłat podczas urlopu rodzicielskiego zależy bezpośrednio od wybranej przez Ciebie strategii przy składaniu dokumentów tuż po porodzie (omówiliśmy to w sekcji wyżej).
Wracając do tych 9 tygodni, które są zarezerwowane ściśle dla ojca. Jeśli ojciec jest również przedsiębiorcą, obowiązują go następujące zasady wypłat:
Dodatek: Jeśli matka dziecka jest ubezpieczona w ZUS, ale z jakiegoś powodu nie wykorzystała swojej części urlopu rodzicielskiego, ojciec może przejąć główną część dla siebie (do 32 tygodni). W tym celu wymagane jest oświadczenie (oświadczenie drugiego rodzica) od matki. Ważne: Jeśli małżonka nie posiada ubezpieczenia i pobiera świadczenie rodzicielskie z MOPS lub Urzędu Gminy (tzw. kosiniakowe), ojciec-przedsiębiorca nie będzie mógł przejąć od ZUS tych wspólnych 32 tygodni. Jednak jego osobista, nieprzenoszalna pula 9 tygodni pozostaje nienaruszona w każdym przypadku!
Jest to osobne prawo, niezależne od urlopu macierzyńskiego matki. Ojcowie-przedsiębiorcy mają prawo do 14 dni kalendarzowych urlopu, który jest finansowany w wysokości 100% indywidualnej bazy ZUS ojca.
Kluczowe cechy:
Poniżej zebraliśmy wszystkie kroki biurokratyczne, które należy podjąć w celu prawidłowego sformalizowania wypłat.
Przechodząc na którykolwiek z wymienionych urlopów, państwo przejmuje na siebie opłacanie Twoich składek społecznych (emerytalnych i rentowych). ZUS jednak nie zmienia tych danych automatycznie! Musisz samodzielnie zaktualizować swój status w ciągu 7 dni od daty rozpoczęcia danego urlopu. W okresie pobierania zasiłku przedsiębiorca musi opłacać jedynie ubezpieczenie zdrowotne (składkę zdrowotną).
Co należy zrobić w ZUS (przez platformę PUE/eZUS):
Legalna optymalizacja składek: Zazwyczaj przy przejściu na składkę zdrowotną w formularzu ZZA używa się standardowego kodu 05 10 00. Jeśli jednak Twój zasiłek jest niski i państwo dopłaca Ci do 1000 PLN w ramach zasady Kosiniakowego, użyj specjalnego kodu 05 80 00 (lub 05 81 00). Daje to legalne prawo do zwolnienia z opłacania nawet składki zdrowotnej.
Jakie dokumenty złożyć, aby otrzymać świadczenie:
Niezależnie od tego, kto udaje się na urlop i jaki to rodzaj urlopu, zawsze będziesz potrzebować:
Dodatkowo dołączasz następujące dokumenty w zależności od tego, o jaki urlop wnioskujesz:
Po zakończeniu urlopu procedurę należy powtórzyć w odwrotnej kolejności: ponownie wyrejestrować się z ubezpieczenia zdrowotnego (ZWUA) i złożyć formularz ZUS ZUA, aby przywrócić pełny pakiet ubezpieczeń. Przy okazji masz prawo proporcjonalnie pomniejszyć kwotę składek społecznych za miesiąc, w którym przebywałeś na urlopie (np. za 14 dni urlopu ojcowskiego).
W momencie przejścia na urlop macierzyński Twoje dobrowolne ubezpieczenie chorobowe ustaje automatycznie. Dlatego składając formularz ZUA po powrocie do pracy, masz bezwzględny obowiązek ponownego zaznaczenia okienka potwierdzającego chęć przystąpienia do dobrowolnego ubezpieczenia chorobowego, i to ściśle w terminie 7 dni. Jeśli o tym zapomnisz, ciągłość ubezpieczenia zostanie przerwana, a Ty stracisz prawo do płatnych zwolnień lekarskich (L4) w przyszłości.
Planując urlopy związane z rodzicielstwem, nie zapominaj o aktualnym mechanizmie wsparcia dla mikroprzedsiębiorców. Raz w roku kalendarzowym masz prawo wybrać jeden miesiąc całkowitego zwolnienia z opłacania składek na ubezpieczenia społeczne. W 2026 roku dla płatników "Dużego ZUS" daje to oszczędność rzędu 1926,76 PLN miesięcznie.
Wakacji składkowych nie można wykorzystać w tym samym miesiącu, w którym pobierasz zasiłek macierzyński. Jest to jednak idealne narzędzie strategiczne, które można aktywować bezpośrednio przed przejściem na urlop macierzyński lub zaraz po powrocie do pracy. Ponadto ojciec-przedsiębiorca może wziąć 14 dni urlopu ojcowskiego w jednym miesiącu, a wakacje składkowe w kolejnym, maksymalizując w ten sposób łączne wsparcie finansowe od państwa.
Zastrzeżenie: Niniejszy artykuł ma charakter wyłącznie informacyjny i opiera się na aktualnych danych ZUS na rok 2026. Sytuacja każdego przedsiębiorcy jest unikalna, a interpretacje przepisów mogą ulegać zmianom. W celu dokładnego wyliczenia świadczeń i zaplanowania strategii podatkowej, zdecydowanie zalecamy umówienie się na indywidualną konsultację z księgowym.

Nowe przepisy wchodzą w życie 8 lipca 2026 roku. Warto zauważyć, że ustawa została skierowana do Trybunału Konstytucyjnego w celu zbadania, jednak nie wstrzymuje to jej stosowania. Od lipca inspektorzy zaczną pracować według nowych protokołów.
Państwo ustanowiło 12-miesięczny okres przejściowy. Firmy, które w ciągu roku dobrowolnie dostosują swoje umowy do rzeczywistego charakteru pracy, będą mogły uniknąć odpowiedzialności za naruszenia.
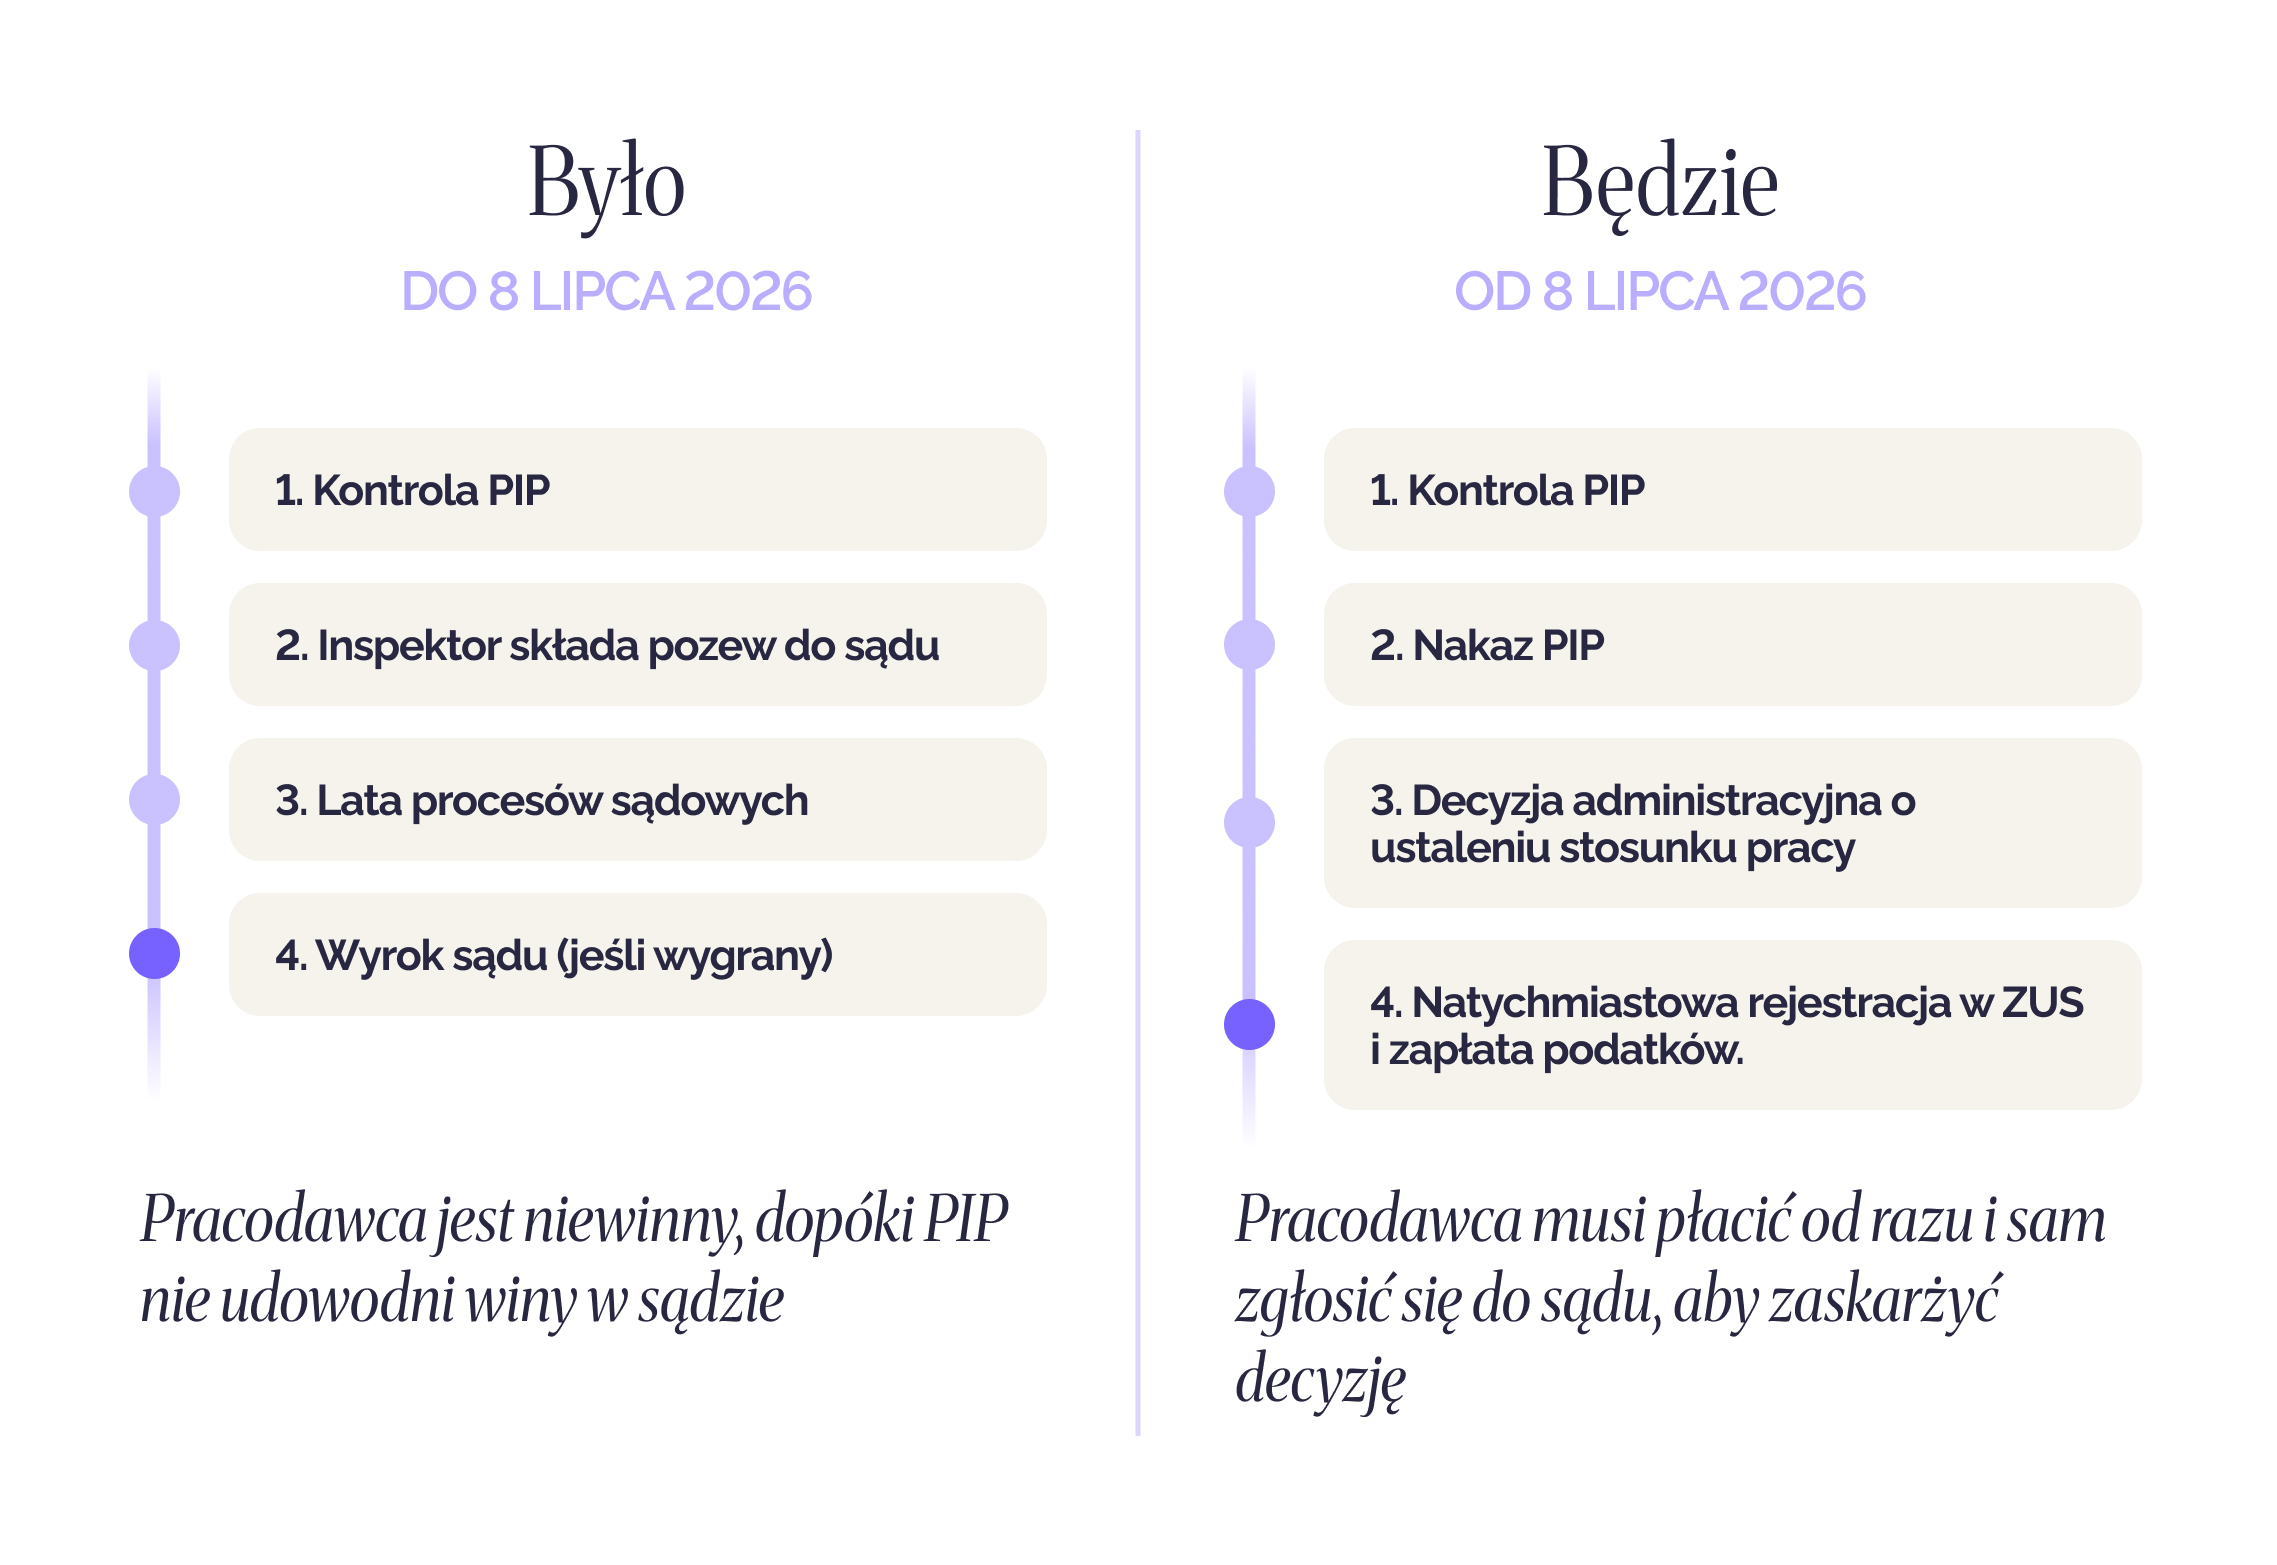
Przed przyjęciem nowych poprawek inspektor PIP, odkrywając podczas kontroli, że osoba pracuje na umowie zlecenia, ale w rzeczywistości wykonuje obowiązki pracownika etatowego, mógł jedynie złożyć pozew do sądu pracy. Postępowania sądowe trwały latami.
Główna zmiana: decyzja wchodzi w życie natychmiast w zakresie rejestracji w systemie ZUS i płacenia podatków.
Teraz to nie inspektor idzie do sądu, aby udowodnić winę pracodawcy, ale pracodawca jest zmuszony zwrócić się do sądu, aby zaskarżyć już podjętą decyzję PIP.
Epoka losowych kontroli „na skargę” odchodzi w przeszłość. Reforma wprowadza system automatycznej wymiany danych między trzema urzędami:
Oznacza to przejście na model nadzoru cyfrowego. Algorytmy będą w stanie automatycznie wykrywać firmy, których wypłaty z tytułu kontraktów B2B lub umów zlecenia podejrzanie przypominają stałe wynagrodzenie pracownika etatowego. Ponadto wprowadzono możliwość przeprowadzania kontroli zdalnych, co znacznie zwiększa zasięg inspekcji.
Inspekcja będzie patrzeć nie na nazwę dokumentu, ale na faktyczne warunki pracy (zgodnie z art. 22 Kodeksu pracy RP).
Twój kontrakt znajduje się w strefie ryzyka, jeśli występują:
Reforma znacznie zwiększa presję finansową na naruszających przepisy. Kary za kluczowe wykroczenia zostały praktycznie podwojone:
Oprócz kar decyzja PIP automatycznie zobowiązuje pracodawcę do naliczenia wszystkich składek do ZUS i podatków za cały okres uznanego stosunku pracy.
Państwo de facto przenosi część funkcji sądowych do sfery administracyjnej, obniżając poziom gwarancji procesowych dla biznesu.
W tych warunkach jedynym sposobem na uniknięcie ogromnych kar jest audyt prewencyjny.
Specjaliści ELPOFFICE pomogą Ci:
Skontaktuj się z nami w celu konsultacji, aby Twój biznes w Polsce pozostał bezpieczny pod ochroną profesjonalistów.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
Polska aktywnie wspiera rodziny, a dla cudzoziemców to doskonały sposób na zmniejszenie kwoty podatku do zapłaty.
Dla programistów i inżynierów Polska pozostaje jedną z najbardziej korzystnych jurysdykcji w Europie.
Mechaniczne płacenie podatków w Polsce to gwarantowana nadpłata. Maksymalne korzyści osiąga się tylko dzięki umiejętnemu łączeniu ulg (np. IP Box + IKZE + Ulga na dziecko).
Jednak prawo do odliczenia istnieje tylko wtedy, gdy jest poparte nienagannymi dokumentami i prawidłowym wyliczeniem.
Nie jesteś pewien, które ulgi pasują do Twojego modelu biznesowego? Specjaliści ELPOFFICE przeprowadzą audyt Twojej sytuacji, dobiorą optymalne preferencje podatkowe i pomogą bezpiecznie zastosować je w Twojej rocznej deklaracji PIT.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
To pierwsza rzecz, od której należy zacząć. Jeśli nie masz "odpowiedniego" paszportu lub statusu, wybór może zostać podjęty za Ciebie.
To przywilej. W 2026 roku JDG mogą założyć tylko ci cudzoziemcy, którzy mają swobodny dostęp do rynku pracy. Możesz założyć JDG, jeśli jesteś:
Ważne: Posiadacze zwykłych wiz pracowniczych lub kart pobytu wydanych ze względu na pracę zazwyczaj nie mogą założyć JDG. Dla Was droga do własnego biznesu prowadzi przez Sp. z o.o.
Jest dostępna dla absolutnie wszystkich cudzoziemców. Nie ma znaczenia, czy masz kartę pobytu, wizę, czy w ogóle przebywasz poza granicami Polski. Firmę można założyć zdalnie, posiadając jedynie paszport zagraniczny.
Procedura założenia znacznie różni się pod względem formalności: o ile JDG rejestruje się na zasadzie prostego zgłoszenia, o tyle utworzenie spółki wymaga przygotowania dokumentów założycielskich i wpisu do rejestru sądowego.
Szybko, bezpłatnie, online. Rejestracja jednoosobowej działalności gospodarczej w Polsce jest w pełni zdigitalizowana.
Rejestracja spółki to bardziej formalna procedura. Masz do wyboru dwie opcje:
Wariant A: System S24 (Online)
Wariant B: Przez notariusza (Tradycyjny)
Ważne o kapitale: Do założenia Sp. z o.o. wymagany jest minimalny kapitał zakładowy w wysokości 5 000 zł. Nie trzeba wpłacać go na konto bankowe w momencie rejestracji (wystarczy odpowiednie oświadczenie zarządu), ale pieniądze te muszą być realnie przeznaczone na potrzeby funkcjonowania firmy.
To jedno z głównych kryteriów wyboru. Różnica w tym przypadku jest fundamentalna: ryzykujesz wszystkim, co masz, czy tylko kapitałem zainwestowanym w biznes.
W przypadku jednoosobowej działalności gospodarczej nie istnieje prawna granica między Tobą a Twoim biznesem. Ty jesteś firmą.
Spółka to odrębna osoba prawna. Żyje własnym życiem finansowym i samodzielnie odpowiada za swoje zobowiązania.
Zasadnicza różnica między tymi formami działalności polega na statusie prawnym środków pieniężnych. Do kogo one należą: do Ciebie osobiście, czy do organizacji?
Wszystkie środki wpływające na konto przedsiębiorcy są Twoją własnością prywatną.
Środki na koncie bankowym spółki są własnością osoby prawnej, a nie jej wspólników.
Wybór formy działalności ma bezpośredni wpływ na stopień skomplikowania sprawozdawczości oraz na dostępne formy opodatkowania.
Dla osób prowadzących jednoosobową działalność gospodarczą przewidziana jest uproszczona księgowość (KPiR – Podatkowa Księga Przychodów i Rozchodów lub Ewidencja przychodów).
Osoby prawne mają obowiązek prowadzenia pełnej księgowości (Księgi rachunkowe). Jest to skomplikowany proces, obejmujący bilans, rachunek zysków i strat oraz rachunek przepływów pieniężnych.
Wysokość i obowiązek opłacania składek ubezpieczeniowych to jedna z kluczowych różnic finansowych, którą warto wziąć pod uwagę, planując budżet na 2026 rok.
Przedsiębiorca ma obowiązek samodzielnie opłacać składki do ZUS. System przewiduje jednak okresy ulgowe dla nowych firm:
Ważne: Wysokość składki zdrowotnej dla JDG zależy obecnie bezpośrednio od wybranej formy opodatkowania i nie w każdym przypadku jest stałą kwotą.
Obowiązek opłacania ZUS w tym przypadku zależy od liczby wspólników (udziałowców) w spółce.
Nie ma jednej uniwersalnej odpowiedzi. Wybór zależy od Twoich celów biznesowych, planowanego obrotu oraz Twojego statusu prawnego w Polsce.
Wybierz Sp. z o.o., jeśli:
Każdy przypadek biznesowy jest indywidualny. Specjaliści ELP Office pomogą przeanalizować Twoją sytuację, obliczyć obciążenia podatkowe dla obu wariantów i wybrać optymalną strategię na start.
Bierzemy na siebie cały proces: od przygotowania dokumentacji po rejestrację w odpowiednich rejestrach państwowych i późniejszą kompleksową obsługę księgową.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.

