Sıkça Sorulan Sorular

Karmaşık vergi ve muhasebe sorularınıza net cevaplar.

JDG (ИП)

Регистрация и формальности

No items found.

Финансы

No items found.

Налоги

No items found.

ZUS и сотрудники

No items found.

Фирма (Spółka z o.o.)

Регистрация и формальности

No items found.

Финансы

No items found.

Сотрудничество

No items found.

ZUS и сотрудники

No items found.

Общие вопросы

База знаний

No items found.

Сотрудничество с нами

No items found.
По вашему запросу ничего не найдено
Не нашли свою ситуацию в списке?
Налоги и бизнес-процессы в Польше полны нюансов. Запишитесь на консультацию — эксперты ELP Office детально разберут ваш кейс и предложат безопасное решение.

Больше экспертизы в нашем блоге

Polonya’da JDG İşleten Bir Yabancı Başka Yabancıları İşe Alabilir mi?

Kısıtlamalar Ne Zaman Ortaya Çıkar?

Temel kısıtlama, Avrupa Birliği (AB), Avrupa Ekonomik Alanı (AEA) ve İsviçre dışındaki ülkelerin vatandaşı olan JDG sahiplerini ilgilendirir.

Böyle bir girişimcinin Polonya’da daimi ikamet yeri bulunmuyorsa, genel olarak:

  • çalışan için çalışma izni (zezwolenie na pracę) alamaz;
  • yabancıya iş verilmesine ilişkin beyanı (oświadczenie o powierzeniu wykonywania pracy cudzoziemcowi) kaydettiremez;
  • yabancıya iş verilmesine ilişkin bildirimi (powiadomienie o powierzeniu pracy cudzoziemcowi) yapamaz.

CEIDG’ye kayıtlı iş adresi veya geçici ikamet kaydı, girişimcinin daimi ikamet yerinin yerine geçmez.

Bu, pratikte böyle bir JDG sahibinin Polonya vatandaşını veya işveren tarafından ek bir işlem yapılmasına gerek kalmadan çalışma hakkına sahip bir yabancıyı işe alabileceği anlamına gelir. Çalışanın işe alınması için yukarıdaki işlemlerden biri gerekiyorsa istihdamın resmileştirilmesi büyük olasılıkla mümkün olmayacaktır.

AB, AEA ve İsviçre vatandaşları olan girişimciler için farklı kurallar geçerlidir. Bu nedenle onların statüsü ayrıca değerlendirilmelidir.

Kimler Çalışma İzni Olmadan İşe Alınabilir?

Polonya, AB, AEA ve İsviçre vatandaşları için genellikle ek bir çalışma izni prosedürü gerekmez.

Diğer ülkelerin vatandaşları arasında çalışma izni olmadan çalışma hakkına sahip olabilecek kişiler arasında örneğin şunlar yer alır:

  • Polonya’da daimi oturum iznine sahip olanlar;
  • Polonya tarafından verilmiş AB uzun dönem ikamet iznine sahip olanlar;
  • Polonya Kartı (Karta Polaka) sahipleri;
  • mülteci statüsüne veya ikincil korumaya sahip olanlar;
  • Polonya’daki üniversitelerden mezun olanlar;
  • tam zamanlı eğitim alan bazı öğrenciler.

Bu liste eksiksiz değildir. Her durumda kişinin Polonya’da hangi yasal dayanakla bulunduğu ve çalıştığı, ayrıca belgelerinin işe başlayacağı tarihte geçerli olup olmayacağı kontrol edilmelidir.

Öğrenci Statüsü Ne Zaman Çalışma İzni Olmadan Çalışmaya İmkân Verir?

Öğrencilerin işe alınmasında dikkat edilmesi gereken ek bir nokta vardır. Öğrenci kimliği tek başına kişinin çalışma izni olmadan çalışabileceğini kanıtlamaz.

1 Temmuz 2026’dan itibaren muafiyet, kişinin aşağıdaki koşulları karşılaması hâlinde uygulanır:

  • Polonya’da tam zamanlı eğitim (studia stacjonarne) alması;
  • devlet akademik yükseköğretim kurumunda veya MSWiA’nın güncel listesinde yer alan bir eğitim kurumunda öğrenim görmesi;
  • geçerli öğrenci statüsünü belgeleyebilmesi;
  • Polonya’da yasal olarak bulunması.

Sözleşme imzalanmadan önce üniversiteden eğitim biçiminin belirtildiği güncel bir öğrenci belgesi istenmesi tavsiye edilir. Yarı zamanlı, akşam veya başka bir tam zamanlı olmayan eğitim biçimi, tek başına çalışma izni prosedüründen muafiyet sağlamaz.

Özel Durum: Ukrayna Vatandaşları

Ukrayna vatandaşlarının işe alınmasında sıklıkla bildirim usulü uygulanır.

Kişi geçici korumadan yararlanıyor ve aktif PESEL UKR statüsüne sahipse işveren praca.gov.pl üzerinden bildirim yapmak zorundadır. Bildirim, çalışanın işe başladığı tarihten itibaren 7 gün içinde yapılmalıdır.

Öğrenci statüsü bu durumda bildirim yükümlülüğünü ortadan kaldırmaz. Bu nedenle kişi yalnızca üniversiteden alınan belgeye dayanarak işe alınamaz.

Bildirim usulü, geçici korumadan yararlanmayan ancak Polonya’da başka bir yasal dayanakla bulunan Ukrayna vatandaşları için de geçici olarak uygulanmaktadır. Bu kişiler için geçiş dönemi 4 Mart 2029 tarihine kadar devam eder.

Örneğin JDG sahibinin geçici oturum iznine sahip bir Belarus vatandaşı, gelecekteki çalışanın ise PESEL UKR statüsüne sahip bir Ukrayna vatandaşı olduğunu varsayalım. Çalışanın yasal olarak çalışabilmesi için bildirim yapılması gerekir. Girişimcinin Polonya’da daimi ikamet yeri yoksa ve bu nedenle ilgili ilçe çalışma ofisine (powiatowy urząd pracy) bildirim yapamıyorsa bu istihdam gerçekleştirilemez.

Sözleşme İmzalanmadan Önce Neler Kontrol Edilmelidir?

Öncelikle iki soruya cevap verilmelidir: JDG sahibinin statüsü nedir ve gelecekteki çalışan Polonya’da hangi yasal dayanakla çalışabilir?

Girişimci AB, AEA veya İsviçre dışındaki bir ülkenin vatandaşıysa Polonya’daki ikamet dayanağı ve daimi ikamet yerinin bulunup bulunmadığı kontrol edilmelidir.

Gelecekteki çalışan için ise aşağıdakiler doğrulanmalıdır:

  • vatandaşlık;
  • Polonya’daki ikametin yasallığı;
  • çalışma hakkının dayanağı;
  • belgelerin geçerlilik süresi;
  • çalışma izni alınması, beyan kaydı veya bildirim gerekip gerekmediği.

Çalışan işe başlamadan önce yasal ikametini ve çalışma hakkını doğrulayan belgeler alınmalı ve bu belgelerin kopyaları saklanmalıdır.

Tek başına oturum kartı (karta pobytu), öğrenci kimliği veya çalışanın sözlü beyanı yeterli değildir. Çalışma hakkının dayanağı konusunda şüphe varsa bunu çalışan işe başladıktan sonra değil, sözleşme imzalanmadan önce kontrol etmek daha doğru olacaktır.

Polonya’da JDG yürütüyor ve bir yabancıyı işe almayı planlıyorsanız ELP Office, belgeleri kontrol etmenize ve çalışanı işe almadan önce hangi işlemlerin yapılması gerektiğini belirlemenize yardımcı olabilir.

Bu içerik yalnızca bilgilendirme amacı taşır ve bireysel hukuki danışmanlık niteliğinde değildir.

Polonya’da 2027 asgari ücreti: yeni tutarlar ve işveren maliyetleri

2026 ve 2027 asgari ücretlerinin karşılaştırılması

Gösterge 2026 1 Ocak 2027'den itibaren Değişim
Asgari ücret 4 806 PLN brüt 4 950 PLN brüt +144 PLN
Asgari saatlik ücret 31,40 PLN brüt 32,30 PLN brüt +0,90 PLN
Asgari ücret artışı — %3 —

2027 yılı için 1 Ocak tarihinde yürürlüğe girecek tek bir artış öngörülüyor. Onaylanan yönetmelikte temmuz ayında ikinci bir artış yer almıyor.

Yeni asgari ücret kimleri kapsıyor?

4.950 PLN brüt tutarındaki asgari ücret, tam zamanlı olarak iş sözleşmesiyle (umowa o pracę) çalışan kişiler için geçerlidir.

Yarı zamanlı veya daha düşük çalışma süresiyle çalışan kişiler için asgari ücret, çalışma süresine orantılı olarak hesaplanır.

Çalışma süresi 2027 yılı asgari ücreti
Tam zamanlı 4 950 PLN brüt
3/4 zamanlı 3 712,50 PLN brüt
1/2 zamanlı 2 475 PLN brüt
1/4 zamanlı 1 237,50 PLN brüt

Bu kurallar Polonya vatandaşları ve Polonya’da çalışan yabancılar için aynı şekilde geçerlidir. Çalışanın vatandaşlığı, ücretin yasal asgari tutarın altında belirlenmesine izin vermez.

Asgari ücret her zaman yalnızca temel maaş anlamına gelmez

Asgari ücret, sözleşmede belirtilen temel maaşla (wynagrodzenie zasadnicze) aynı olmak zorunda değildir.

Yasal asgari ücret şartının yerine getirilip getirilmediği kontrol edilirken, mevzuata göre asgari ücrete dâhil edilebilen tüm ücret bileşenlerinin toplamı dikkate alınır. Bunlar arasında bazı primler ve ek ödemeler bulunabilir.

Ancak aşağıdaki ödemeler asgari ücrete dâhil edilmez:

  • fazla mesai ücreti;
  • gece çalışması için ödenen ek ücret;
  • kıdeme bağlı ek ödeme;
  • özel koşullarda çalışma ek ödemesi;
  • jübile veya kıdem ikramiyesi;
  • emeklilik ya da iş göremezlik aylığı hakkı kazanılması nedeniyle ödenen tazminat.

Bu nedenle işveren yalnızca toplam ödeme tutarını değil, çalışanın ücret yapısını da kontrol etmelidir.

Çalışanın eline ne kadar net ücret geçecek?

Net tutar; çalışanın yaşına, yararlandığı vergi indirimlerine, PIT-2 formunu sunup sunmadığına, PPK sistemine katılımına, gelir elde etme giderlerine ve diğer bireysel koşullara bağlıdır.

Aşağıdaki koşulları karşılayan 26 yaşından büyük bir çalışan için standart hesaplamada:

  • PIT-2 formunun sunulmuş olması;
  • standart gelir elde etme giderlerinin uygulanması;
  • PPK sistemine katılımın bulunmaması;
  • ek vergi indirimlerinden yararlanılmaması,

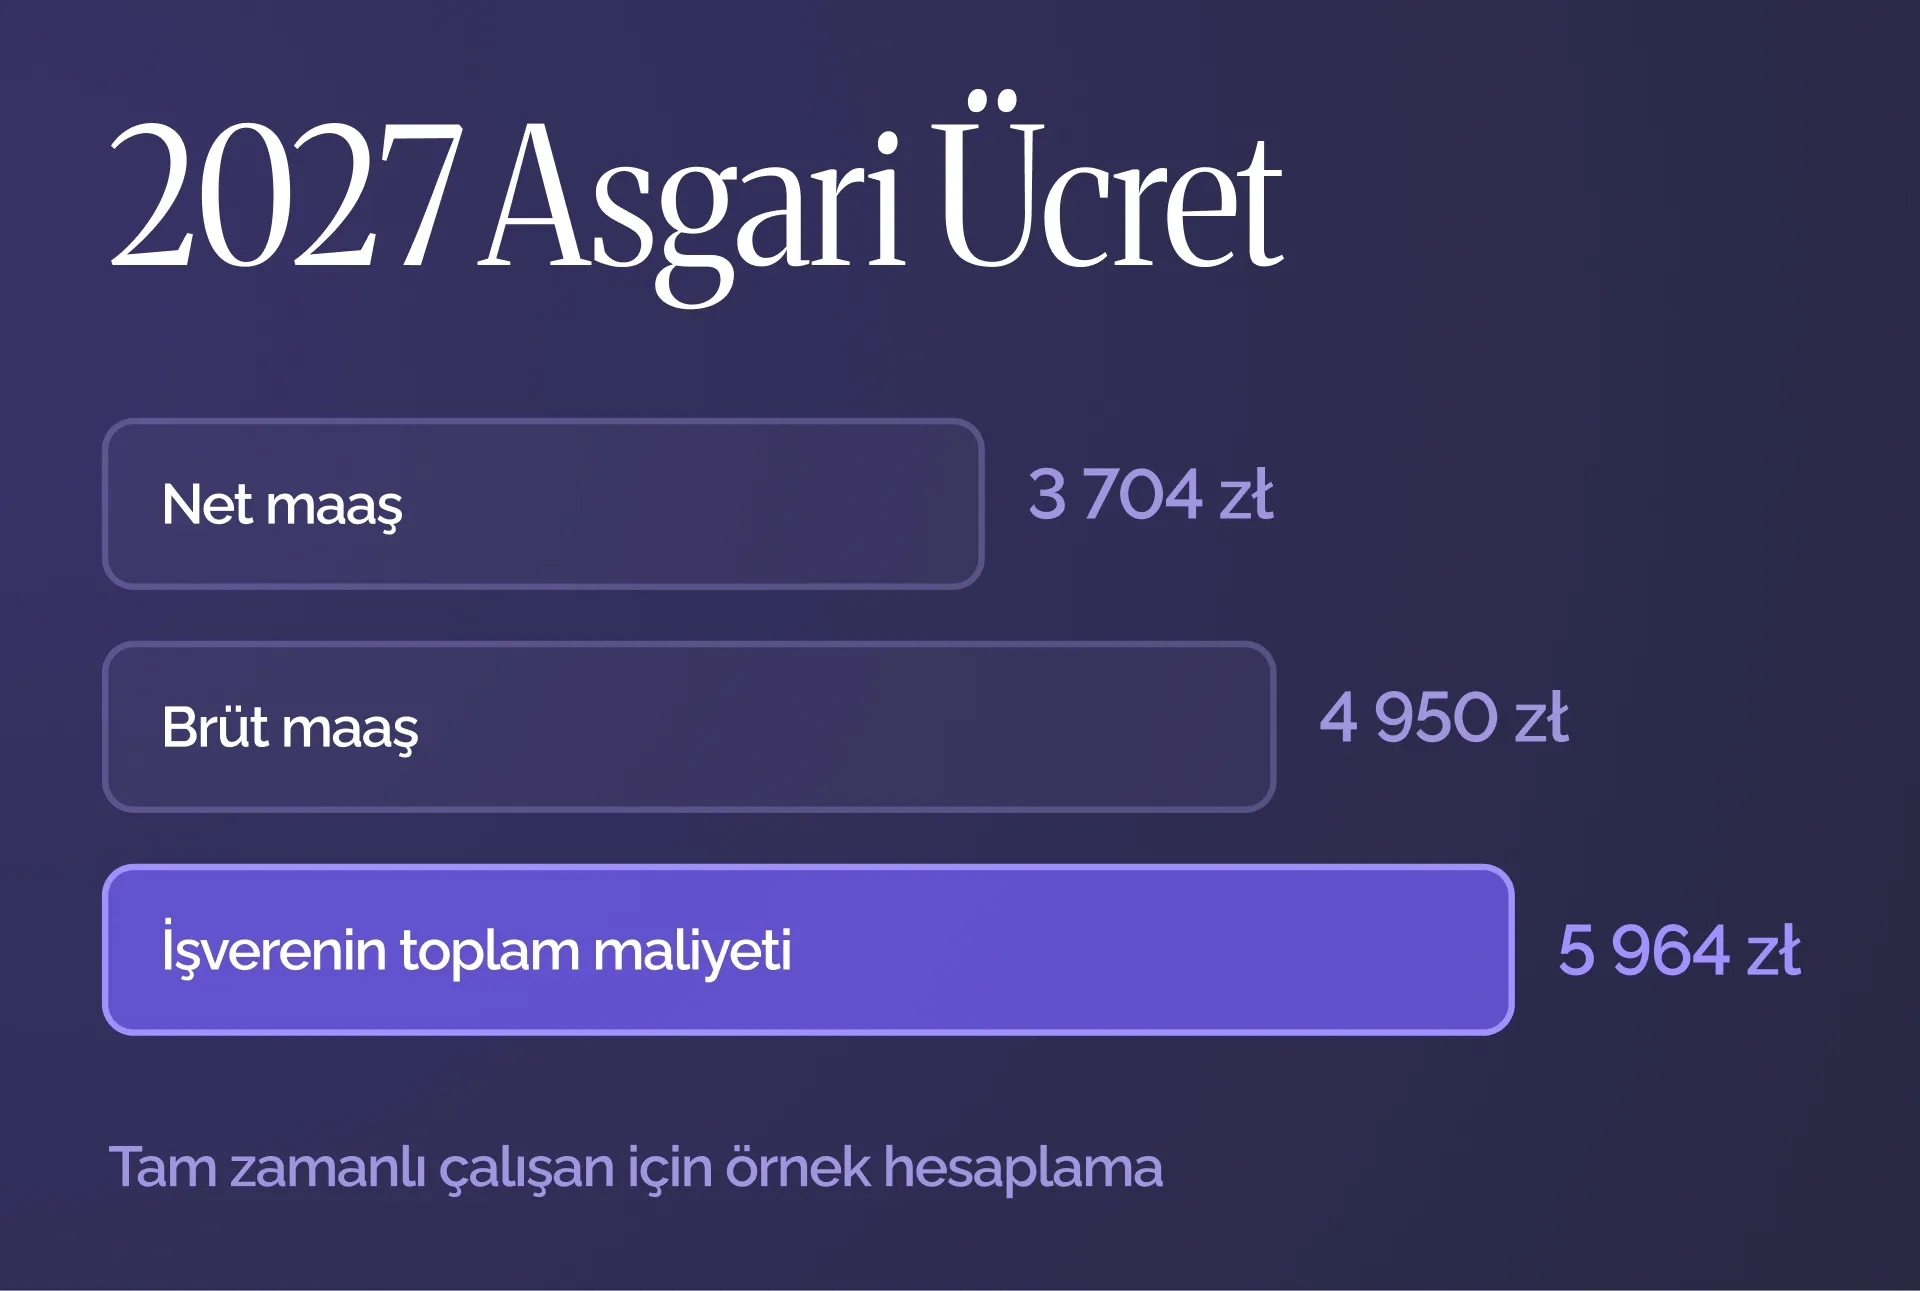
4.950 PLN brüt maaş yaklaşık 3.703,93 PLN net olacaktır.

Karşılaştırma için, 2026 yılında geçerli olan 4.806 PLN brüt asgari ücret için standart net ödeme yaklaşık 3.605,85 PLN’dir.

Buna göre çalışan, standart hesaplamada ayda yaklaşık 98 PLN daha fazla net ücret alacaktır.

Bu hesaplama tahminîdir. Gerçek ödeme tutarı, çalışanın bireysel durumuna göre farklılık gösterebilir.

Bir çalışanın işverene toplam maliyeti ne kadar olacak?

İşverenin maliyetleri yalnızca brüt maaşla sınırlı değildir. İşveren ayrıca ZUS primlerinin kendi payını, Çalışma Fonu (Fundusz Pracy) ve Garantili Çalışan Hakları Fonu (Fundusz Gwarantowanych Świadczeń Pracowniczych) primlerini de finanse eder.

Standart %1,67 iş kazası sigortası oranı esas alındığında ve PPK hesaba katılmadığında tahminî hesaplama aşağıdaki gibidir:

Gösterge 2026 2027
Çalışanın brüt maaşı 4 806 PLN 4 950 PLN
Tahmini net maaş 3 605,85 PLN 3 703,93 PLN
İşverenin tahmini toplam maliyeti 5 790,67 PLN 5 963,76 PLN

Asgari ücret alan bir çalışanın toplam istihdam maliyeti ayda yaklaşık 173 PLN, yılda ise yaklaşık 2.077 PLN artacaktır.

Gerçek maliyetler; farklı iş kazası sigortası oranı, çalışanın PPK’ya katılımı veya işverenin belirli primlerden muaf olması gibi nedenlerle değişebilir.

2027 yılında umowa zlecenie için asgari saatlik ücret

1 Ocak 2027 tarihinden itibaren umowa zlecenie ve bazı hizmet sözleşmeleri için asgari saatlik ücret:

Saat başına 32,30 PLN brüt olacaktır.

Bu tutar net değil, brüttür. Çalışanın eline geçen tutar; yaşı, öğrenci statüsü, diğer sigorta kapsamları ve uygulanan vergi indirimleri gibi faktörlere bağlıdır.

Asgari saatlik ücret yalnızca sözleşmede doğrudan saatlik ödeme belirtilmesi durumunda uygulanmaz. Taraflar aylık veya sabit bir ücret belirlemiş olsa bile bu tutarın çalışılan saat sayısına bölünmesi sonucunda elde edilen ücret, saat başına 32,30 PLN brütün altında olamaz.

Umowa zlecenie kapsamında çalışılan saatlerin nasıl doğrulanacağı belirlenmelidir. Bunun için örneğin aşağıdaki yöntemler kullanılabilir:

  • elektronik çalışma süresi kaydı;
  • puantaj;
  • yüklenici tarafından hazırlanan rapor;
  • sözleşmede belirlenen başka bir yöntem.

Sözleşme bir aydan uzun bir süre için yapılmışsa asgari saatlik ücret dikkate alınarak hesaplanan ödeme, en az ayda bir kez yapılmalıdır.

Asgari saatlik ücret, hizmetleri şahsen yerine getiren ve çalışan veya başka yükleniciler istihdam etmeyen bazı şahıs işletmelerini de kapsayabilir.

Belirli sözleşmeler için istisnalar bulunmaktadır. Örneğin hizmeti sunan kişinin çalışma yerini ve zamanını kendisinin belirlemesi ve yalnızca komisyona dayalı ücret alması durumunda asgari saatlik ücret uygulanmayabilir. Bu istisnanın uygulanabilmesi için mevzuatta öngörülen tüm şartların aynı anda karşılanması gerekir.

İşverenler 1 Ocak 2027’den önce neleri kontrol etmeli?

İşverenlerin ve hizmet alan tarafların aşağıdaki adımları önceden atmaları önerilir:

  1. Mevcut maaşı 4.950 PLN brütün altında olan çalışanları belirlemek.
  2. Umowa zlecenie ve asgari saatlik ücretin uygulandığı diğer sözleşmeleri kontrol etmek.
  3. Umowa zlecenie kapsamında çalışılan saatlerin doğru şekilde kaydedilip kaydedilmediğini kontrol etmek.
  4. Gerektiğinde sözleşmeler için yazılı değişiklikler hazırlamak.
  5. Bordro sistemi ayarlarını ve personel belgelerini güncellemek.
  6. Artan maliyetleri şirketin 2027 bütçesine dâhil etmek.
  7. Hangi prim ve ek ödemelerin asgari ücrete dâhil edilebileceğini, hangilerinin ayrı hesaplanması gerektiğini kontrol etmek.
  8. Güncel bilgileri muhasebeciye veya bordro ve insan kaynakları uzmanına iletmek.

Sözleşmede yeni asgari ücretin altında kalan sabit bir tutar belirtilmişse genellikle ücret koşullarının yazılı olarak değiştirilmesi gerekir.

Sözleşmede sabit bir tutar yerine yürürlükteki asgari ücretin ödeneceği belirtilmişse ücret, yasal tutarla birlikte otomatik olarak değişir. Buna rağmen şirketin bordro sistemi ve belgeleri yine de kontrol edilmelidir.

Artış işletme sahiplerini nasıl etkileyecek?

Asgari ücret yalnızca çalışanlara yapılan ödemeleri etkilemez. İşletme sahipleri için geçerli olan bazı primler ve limitler de asgari ücrete bağlıdır.

İndirimli ZUS primleri

Faaliyetlerinin ilk 24 ayında indirimli sosyal sigorta primlerinden yararlanan işletme sahipleri, primlerini asgari ücretin en az %30’u üzerinden hesaplar.

2027 yılında asgari prim matrahı:

4.950 PLN × %30 = 1.485 PLN olacaktır.

Mevcut oranlar esas alındığında gönüllü hastalık sigortası dâhil tahminî sosyal sigorta primi, sağlık sigortası primi hariç olmak üzere ayda yaklaşık 469,85 PLN olacaktır.

2027 yılına ait kesin prim tutarları, ZUS tarafından resmî tablolar yayımlandıktan sonra yeniden kontrol edilmelidir.

1.485 PLN tutarındaki asgari matrah, Mały ZUS Plus kapsamındaki primlerin alt sınırının belirlenmesinde de önem taşıyacaktır.

Herhangi bir indirim uygulanmayan standart ZUS sosyal sigorta primleri farklı bir matrah üzerinden, yani tahminî ortalama maaşa göre hesaplanır. Bu nedenle bu primlerin tutarı yalnızca yeni asgari ücret üzerinden belirlenemez.

Asgari sağlık sigortası primi

Makalenin yayımlandığı tarihte geçerli olan kurallara göre artan oranlı vergi tarifesi veya sabit oranlı gelir vergisi kapsamında vergilendirilen işletme sahiplerinin asgari sağlık sigortası primi, asgari ücretin %9’u üzerinden hesaplanır.

Kurallar değişmezse Şubat 2027’de başlayacak yeni prim döneminden itibaren asgari sağlık sigortası primi:

4.950 PLN × %9 = aylık 445,50 PLN olacaktır.

Kayıtlı gelir üzerinden götürü vergi (ryczałt) uygulayan işletmelerde sağlık sigortası primi farklı kurallara göre hesaplanır ve yıllık gelire ve işletmeler sektöründeki ortalama maaşa bağlıdır.

Kayıt dışı olmayan, kayıtsız ticari faaliyet

Kayıtsız ticari faaliyet (działalność nierejestrowana) için üç aylık gelir limiti, asgari ücretin %225’idir.

Asgari ücretin 4.950 PLN olması durumunda 2027 yılı limiti:

Üç aylık dönem başına 11.137,50 PLN gelir olacaktır.

Belirlenen limit aşıldığında faaliyet, mevzuatta öngörülen süre içinde CEIDG’ye kaydedilmelidir.

Asgari ücretle birlikte başka hangi tutarlar değişecek?

Asgari ücretteki artış aşağıdaki hesaplamaları da etkileyecektir:

  • gece çalışması için ödenen ek ücret;
  • belirli kesintilere karşı korunan maaş tutarı;
  • bazı iş hukuku uyuşmazlıklarında uygulanan asgari tazminat;
  • belirli sigorta primlerinin alt sınırı;
  • çalışandan kaynaklanmayan nedenlerle iş sözleşmesinin sona erdirilmesi hâlinde ödenen azami kıdem veya işten çıkarma tazminatı.

Örneğin asgari ücretin 15 katı olarak hesaplanan azami işten çıkarma tazminatı 2027 yılında 74.250 PLN olacaktır.

Gece çalışması ek ücretinin kesin tutarı, ilgili aydaki çalışma saatlerinin sayısına bağlı olduğu için her ay ayrı ayrı hesaplanır.

Sık sorulan sorular

Çalışan zaten 4.950 PLN brütten fazla kazanıyorsa maaşını artırmak gerekir mi?

Hayır. Yeni tutar yalnızca asgari ücret seviyesini belirler ve şirketteki tüm maaşların otomatik olarak artırılmasını zorunlu kılmaz.

Ancak diğer ücretlerin, primlerin veya ek ödemelerin asgari ücrete bağlı olması durumunda işverenin şirket içi ücret sistemini kontrol etmesi önerilir.

Umowa zlecenie kapsamındaki 32,30 PLN brüt mü, net mi?

Bu tutar brüttür. Net tutar, çalışanın sosyal sigorta primlerine ve vergi durumuna bağlıdır.

Örneğin 26 yaşından küçük bir öğrenci ile umowa zlecenie sözleşmesi tek sosyal sigorta kapsamı olan bir kişi için hesaplama farklı olacaktır.

Umowa zlecenie kapsamında sabit aylık ücret ödenebilir mi?

Evet. Ancak sabit ücret fiilen çalışılan saat sayısına bölündüğünde elde edilen saatlik tutar, yürürlükteki asgari saatlik ücretin altında olamaz.

Temmuz 2027’de ikinci bir artış olacak mı?

Hayır. Onaylanan yönetmelik yeni tutarları 1 Ocak 2027’den itibaren yürürlüğe koyuyor ve yıl içinde ikinci bir artış öngörmüyor.

Asgari ücret yabancılar için de geçerli mi?

Evet. Polonya’da yasal olarak çalışan bir yabancı, Polonya vatandaşıyla aynı koşullarda asgari ücret alma hakkına sahiptir.

Ayrıca yabancı çalışanın istihdamına ilişkin belgelerde belirtilen ücret, yürürlükteki asgari ücret kurallarına aykırı olamaz.

Yeni ücretlere önceden hazırlanın

Artış yalnızca %3 olsa da işveren açısından değişiklik, çalışana ödenen tutarla sınırlı değildir. ZUS primleri, umowa zlecenie kapsamındaki saatlik ücretler ve asgari ücrete bağlı limitler de dikkate alınmalıdır.

Çalışan istihdam ediyorsanız veya umowa zlecenie kapsamında kişilerle çalışıyorsanız ELP Office, hesaplamaları kontrol etmenize, ücret bütçesi hazırlamanıza ve 2027 yılında ödemeler ile primleri doğru şekilde hesaplamanıza yardımcı olabilir.

Şirketinizi yeni ücretlere önceden hazırlamak için bizimle iletişime geçin.

Bu içerik yalnızca bilgilendirme amacı taşır ve bireysel hukuki, vergisel veya muhasebe danışmanlığı niteliğinde değildir. Özel durumunuz için ilgili bir uzmana danışmanızı öneririz.
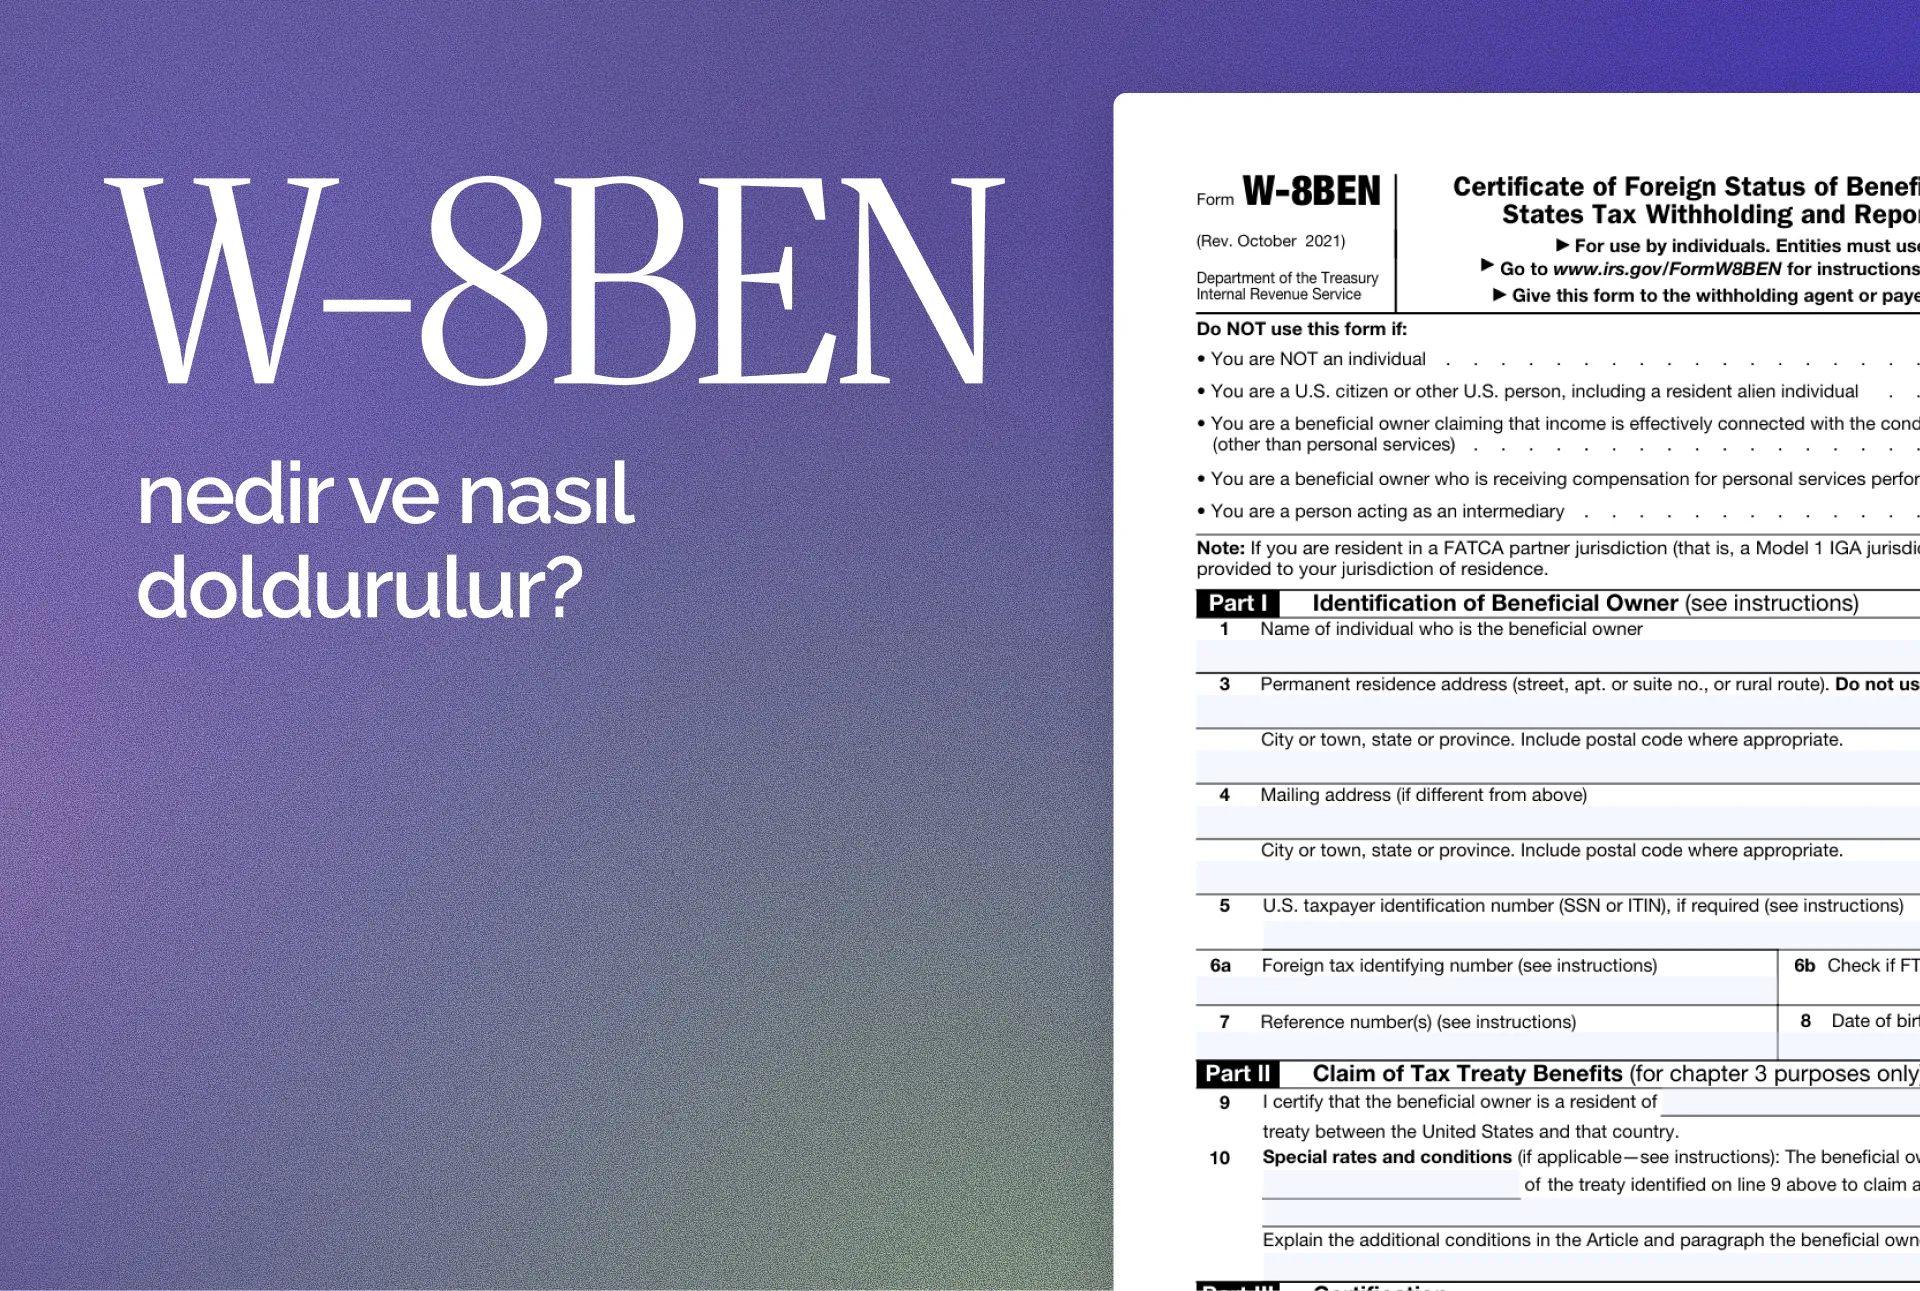
Polonya’daki Serbest Çalışanlar ve Girişimciler İçin W-8BEN: Nedir ve Nasıl Doldurulur?

W-8BEN Formu Nedir?

Belgenin tam adı Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals) şeklindedir.

W-8BEN gerçek kişiler için hazırlanmıştır ve kişinin yabancı statüsünü ABD’deki ödeme yapan kuruluşa veya finansal kuruma bildirmek amacıyla kullanılır.

Belirli bir gelir türü bakımından uygulanabiliyorsa doğru doldurulmuş bir form, uluslararası vergi anlaşmasında öngörülen avantajlardan yararlanılmasını da sağlar.

Önemli: W-8BEN formu doğrudan IRS’ye gönderilmez. Formu talep eden kuruluşa, örneğin ABD’li müşteriye, brokere, bankaya veya ödeme platformuna iletilir.

W-8BEN Formuna Kimler İhtiyaç Duyabilir?

Bu form, Polonya’da yaşayan ve ABD ile bağlantılı ödemeler alan kişilerden sıklıkla istenir. Bunlar arasında ABD’li müşterilerle çalışan serbest çalışanlar ve şahıs işletmesi sahipleri, yani JDG sahipleri; yazarlar ve dijital içerik üreticileri; telif geliri alan kişiler; ABD menkul kıymetlerine yatırım yapanlar ve bazı uluslararası platformların kullanıcıları bulunabilir.

Ancak formun doldurulma amacı, elde edilen gelirin türüne göre değişir.

W-8BEN formu sp. z o.o. ve diğer tüzel kişiler için kullanılmaz. Yabancı şirketler benzer durumlarda genellikle W-8BEN-E formunu kullanır.

Müşterim ABD’liyse ABD’de Vergi Ödemem Gerekir mi?

Her zaman değil. Bir girişimci Polonya’da yaşıyor ve çalışıyor, hizmetlerini de Polonya’dan ABD’li bir müşteriye sunuyorsa yalnızca müşterinin ABD’de bulunması, ödemeden otomatik olarak %30 ABD vergisi kesileceği anlamına gelmez.

Bununla birlikte ABD’li müşteri, hizmet sağlayıcının gelirin yabancı gerçek sahibi olduğunu doğrulamak amacıyla yine de W-8BEN formunu talep edebilir.

Çalışmanın fiilen ABD topraklarında gerçekleştirilmesi veya ödemenin temettü ya da telif geliri gibi başka bir gelir türüyle ilgili olması durumunda kurallar farklı olabilir. Bu gibi durumlarda gelirin türü, vergi mukimliği ve Polonya ile ABD arasındaki çifte vergilendirmeyi önleme anlaşmasının hükümleri dikkate alınmalıdır.

Bu nedenle “W-8BEN vergiyi %30’dan %15’e düşürür” şeklinde herkese uygulanabilecek genel bir kural yoktur. Uygulanacak oran ve vergilendirme yöntemi somut duruma bağlıdır.

W-8BEN Formu Nasıl Doldurulur?

Form üç bölümden oluşur: gelirin gerçek sahibinin bilgileri, vergi anlaşması avantajlarından yararlanma talebi ve verilen bilgilerin onaylanması.

Formu IRS’nin resmi internet sitesinden indirebilirsiniz: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf

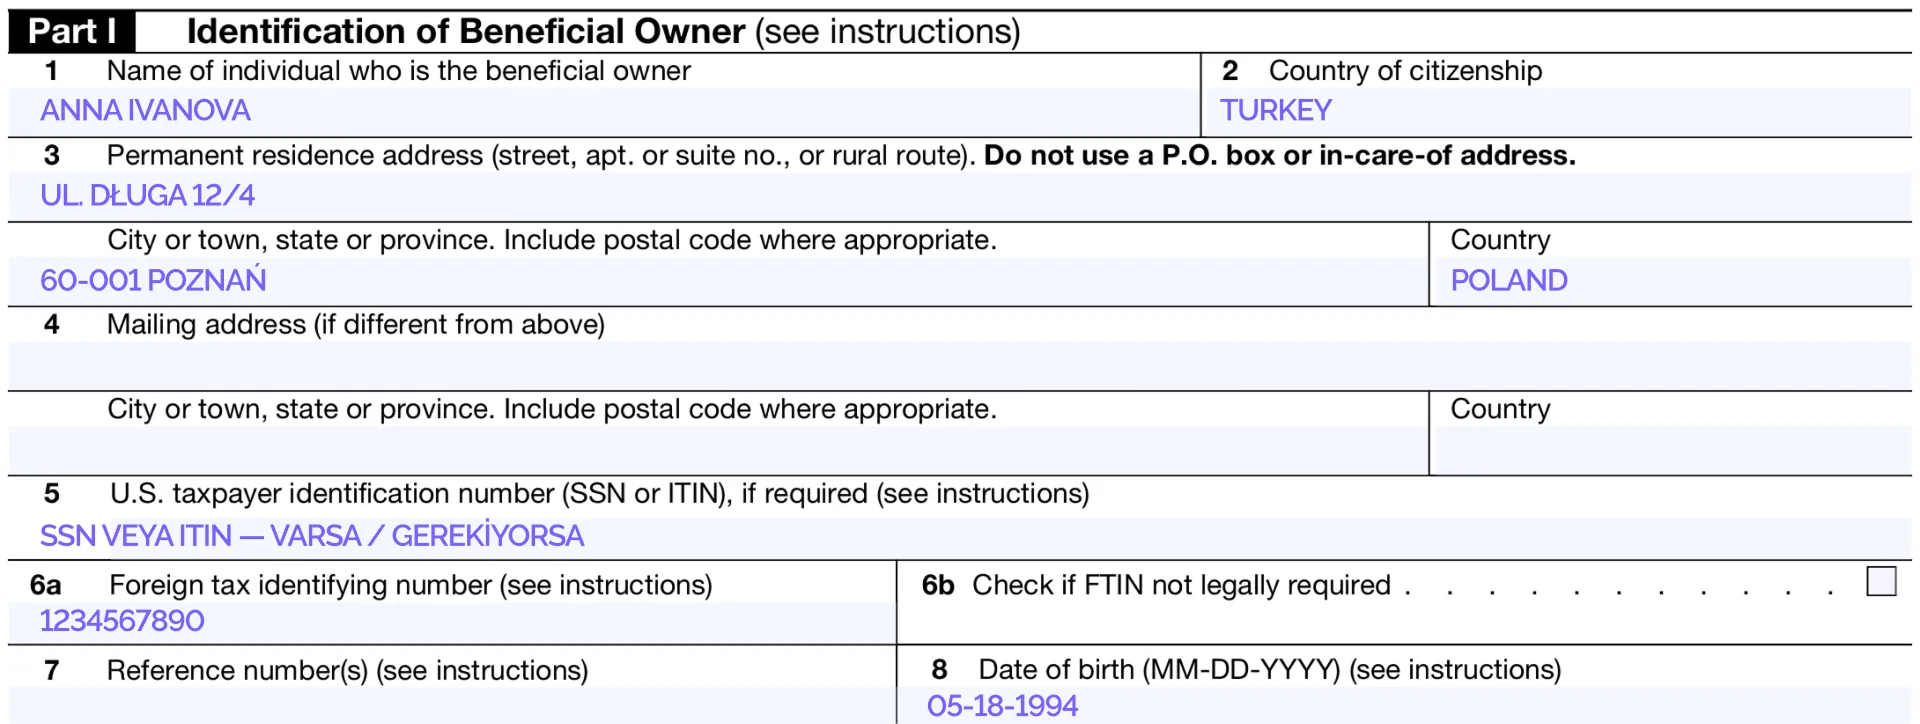
Part I — Identification of Beneficial Owner

Line 1 — Name of individual who is the beneficial owner

Adınızı ve soyadınızı yazın.

Line 2 — Country of citizenship

Vatandaşı olduğunuz ülkeyi yazın.

Line 3 — Permanent residence address

Vergi mukimi olduğunuz ülkedeki daimi ikamet adresinizi yazın. P.O. box veya yalnızca yazışmalar için kullanılan bir adres belirtmeyin.

Line 4 — Mailing address

Yazışma adresiniz Line 3’te belirtilen adresten farklıysa bu alanı doldurun.

Line 5 — U.S. taxpayer identification number

ABD’ye ait SSN veya ITIN numaranız varsa ve bulunduğunuz durumda gerekli olması halinde bu alana yazın.

Polonya’dan çalışan bir girişimcinin birçok tipik durumda yalnızca bu form için ayrıca ITIN alması gerekmez. Bununla birlikte gereklilikler, gelirin türüne ve talep edilen vergi anlaşması avantajına bağlıdır.

Line 6a — Foreign tax identifying number

Yabancı vergi kimlik numaranızı, yani FTIN numaranızı yazın.

Polonya’da bu kimlik numarası NIP veya PESEL olabilir. JDG sahibi bu alanda NIP numarasını kullanmalıdır. PESEL, temel olarak ticari faaliyet yürütmeyen ve NIP kullanması gereken diğer vergi mükellefi kategorilerine dahil olmayan gerçek kişilerin vergi kimlik numarasıdır.

Line 6b — FTIN not legally required

Vergi mukimi olduğunuz ülkenin mevzuatına göre yabancı vergi kimlik numarasına sahip olmanız gerekmiyorsa bu kutuyu işaretleyin. Polonya’da NIP veya PESEL numaranız varsa bu kutu genellikle işaretlenmez.

Line 7 — Reference number

Bu alan isteğe bağlıdır. Müşterinin veya platformun talep etmesi durumunda hesap numarası, müşteri numarası veya başka bir tanımlayıcı yazılabilir.

Line 8 — Date of birth

Doğum tarihinizi AA-GG-YYYY sıralamasına karşılık gelen MM-DD-YYYY formatında yazın. Örneğin 18 Mayıs 1994 tarihi 05-18-1994 şeklinde yazılmalıdır.

W-8BEN formunun Part I bölümünün doldurulmuş örneği

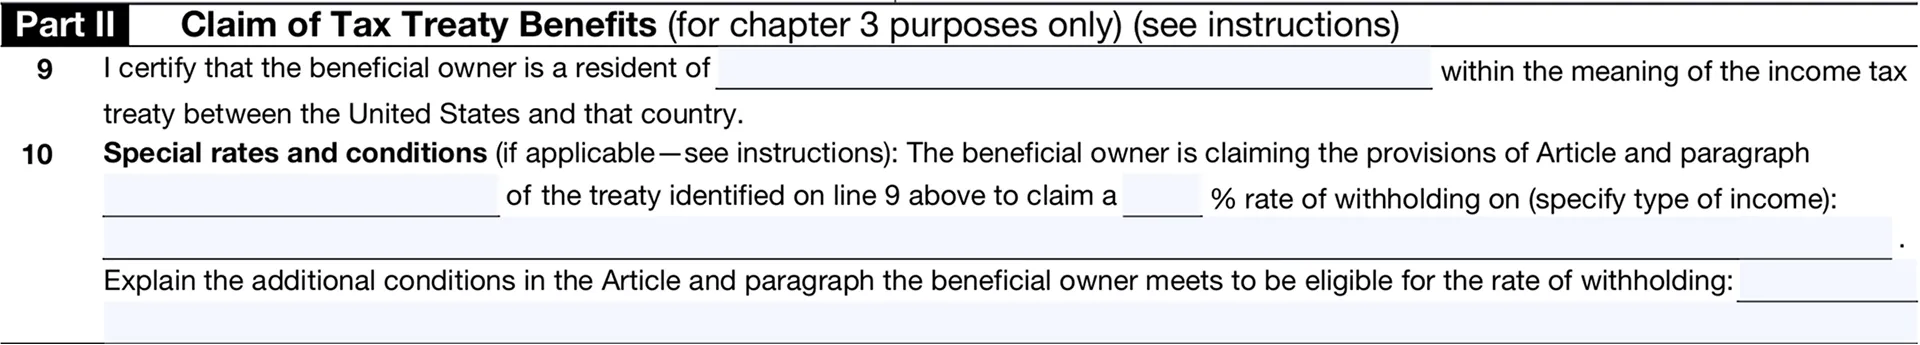
Part II — Claim of Tax Treaty Benefits

ABD ile vergi mukimi olduğunuz ülke arasındaki vergi anlaşmasından doğan avantajlardan yararlanmak istiyorsanız bu bölümü doldurun.

Line 9 — vergi anlaşmasının uygulanması bakımından vergi mukimi olduğunuz ülkeyi yazın. Polonya’da vergi mukimiyseniz Poland yazın.

Line 10 her durumda doldurulmaz. Belirli bir avantajdan yararlanmak için ilgili vergi anlaşması maddesinin, gelir türünün, uygulanacak oranın veya ek koşulların yerine getirildiğinin belirtilmesi gerekiyorsa bu alan doldurulur.

Line 10’a başka bir örnekten rastgele bilgi kopyalamayın. Bu alanın içeriği, gelirin türüne ve yararlanmak istediğiniz vergi anlaşması avantajına bağlıdır.

Vergi anlaşması avantajlarından yararlanmıyorsanız Part II bölümünü boş bırakabilirsiniz. Bu durumda da W-8BEN formu yabancı statünüzü doğrulamak için kullanılabilir. IRS, kişinin daha düşük bir vergi oranı veya muafiyet talep edip etmediğine bakılmaksızın formun ödeme yapan kuruluşa sunulması gerektiğini açıkça belirtmektedir.

W-8BEN formunun Part II bölümü örneği. Vergi anlaşması avantajlarından yararlanmıyorsanız bu bölümü boş bırakabilirsiniz.

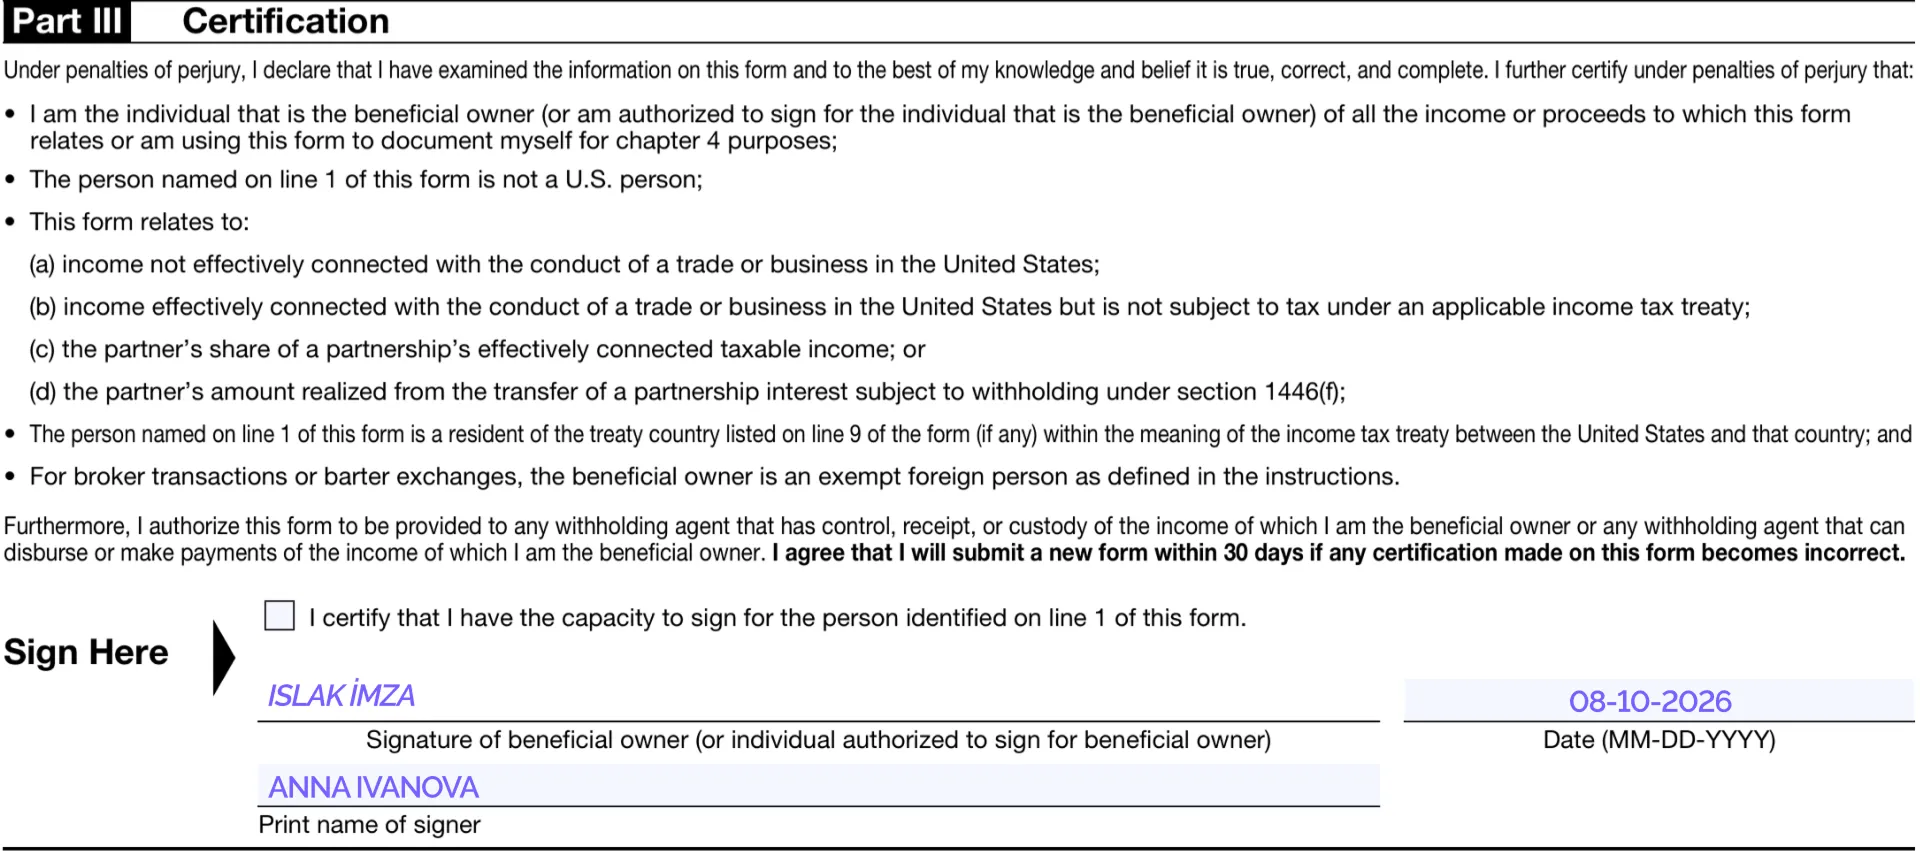
Part III — Certification

Son bölümde formda verdiğiniz bilgilerin doğru ve eksiksiz olduğunu onaylarsınız.

W-8BEN formunu kendiniz dolduruyorsanız aşağıdaki alanları tamamlamalısınız:

Signature of beneficial owner — formu imzalayın. Kağıt form kullanıyorsanız ıslak imza atın.

Date — tarihi MM-DD-YYYY formatında yazın.

Print name of signer — formu imzalayan kişinin adını ve soyadını matbaa harfleriyle yazın.

Form yetkili bir temsilci tarafından imzalanıyorsa bu kişinin gerekli yetkiye sahip olması ve “I certify that I have the capacity to sign…” kutusunu işaretlemesi gerekir. Gerekli olması durumunda forma vekaletname veya vekaletnamenin bir kopyası eklenmelidir.

Önemli: Formu teslim ettiğiniz kuruluş elektronik imzayı kabul ediyorsa W-8BEN elektronik olarak imzalanabilir. Yalnızca Signature alanına ad ve soyadın yazılması yeterli değildir. Elektronik imza, belgenin gerçekten yetkili kişi tarafından imzalandığının doğrulanmasını sağlamalıdır.

W-8BEN formunun Part III bölümünün doldurulmuş örneği

W-8BEN Formu Ne Kadar Süre Geçerlidir?

W-8BEN formu genellikle imzalandığı tarihten başlayarak imzalandığı yılı takip eden üçüncü takvim yılının 31 Aralık tarihine kadar geçerlidir.

Örneğin form Eylül 2026’da imzalanırsa genellikle 31 Aralık 2029’a kadar geçerli olur.

Koşullarınız değişir ve formda verilen bilgiler geçerliliğini kaybederse 30 gün içinde yeni bir W-8BEN formu sunmanız gerekir. Örneğin vergi mukimliğinizin değişmesi halinde yeni bir form gerekli olabilir.

W-8BEN Doldurulurken Yapılan Yaygın Hatalar

En yaygın hatalardan biri, ABD’li bir müşterinin otomatik olarak ABD kaynaklı gelir anlamına geldiğini düşünmektir. IRS, hizmet gelirlerinde genellikle çalışmanın fiilen gerçekleştirildiği yeri dikkate alır.

Bir diğer hata, JDG sahibi olunmasına rağmen Foreign TIN alanına PESEL numarasının yazılmasıdır. Polonyalı bir girişimci için vergi kimlik numarası genellikle NIP’tir.

Vatandaşlık ile vergi mukimliği de sıklıkla karıştırılır. Line 2’de vatandaşlık belirtilirken Part II’de vergi anlaşmasının uygulanması vergi mukimliğine bağlıdır.

Başka bir hata, sp. z o.o. veya tüzel kişi olan başka bir şirket için W-8BEN formunun kullanılmasıdır. Yabancı tüzel kişiler için W-8BEN-E formu hazırlanmıştır.

Ayrıca başka bir kişinin örneğindeki vergi anlaşması maddesi veya vergi oranı kopyalanmamalıdır. Temettüler, telif gelirleri ve hizmet ödemeleri farklı vergilendirme kurallarına tabidir.

W-8BEN Formunu Doldurduktan Sonra Polonya’da Vergi Ödemek Gerekir mi?

W-8BEN esas olarak ABD’nin kaynakta vergi kesintisi ve raporlama kurallarıyla ilgilidir. Polonya’daki vergi beyanının yerine geçmez.

Polonya’da vergi mukimiyseniz veya Polonya’da bir JDG işletiyorsanız yabancı bir müşteriden elde ettiğiniz gelir Polonya’daki muhasebenizde doğru şekilde kaydedilmeli ve seçtiğiniz vergilendirme yöntemine ve işlemin niteliğine göre vergilendirilmelidir.

Verginin yurt dışında kesilmiş olması durumunda çifte vergilendirmenin önlenmesine ilişkin kuralların nasıl uygulanacağı da ayrıca belirlenmelidir.

Bu nedenle W-8BEN bir “vergi beyannamesi” olarak değil, ABD’deki ödeme yapan kuruluşun statünüzü ve uygulanacak vergi kesintisi kurallarını doğru şekilde belirlemesine yardımcı olan bir belge olarak değerlendirilmelidir.

ABD’li Bir Müşteri W-8BEN Formu Gönderirse Ne Yapmalısınız?

Formun gönderilmesi standart bir uygulamadır ve vergiyle ilgili bir sorun yaşadığınız anlamına gelmez.

Formu doldurmadan önce üç konuyu kontrol etmeniz yeterlidir: hangi ülkede vergi mukimi olduğunuz, hangi tür geliri elde ettiğiniz ve çalışmanın fiilen nerede gerçekleştirildiği.

Polonya’da bir JDG işletiyor ve hangi vergi kimlik numarasını yazmanız gerektiğinden, Part II bölümünü doldurup doldurmamanızdan veya ABD’li bir müşteriden aldığınız ödemeleri Polonya’daki muhasebenizde nasıl kaydetmeniz gerektiğinden emin değilseniz ELP Office durumunuzu inceleyebilir ve işlemlerin doğru şekilde muhasebeleştirilmesine yardımcı olabilir.

Bu materyal yalnızca bilgilendirme amacıyla hazırlanmıştır ve bireysel hukuki, vergisel veya muhasebe danışmanlığı niteliği taşımaz. Somut durumunuza ilişkin olarak uygun bir uzmana danışmanızı öneririz.