Основное ограничение касается владельцев JDG из стран, не входящих в ЕС, ЕЭЗ или Швейцарию.
Если у такого предпринимателя нет места постоянного проживания в Польше, он, как правило, не сможет:
получить для работника разрешение на работу (zezwolenie na pracę);
зарегистрировать заявление о поручении работы иностранцу (oświadczenie o powierzeniu wykonywania pracy cudzoziemcowi);
подать уведомление о поручении работы иностранцу (powiadomienie o powierzeniu pracy cudzoziemcowi).
Адрес фирмы в CEIDG или временная регистрация по месту жительства не заменяют место постоянного проживания предпринимателя.
На практике это означает, что такой владелец JDG может нанять гражданина Польши или иностранца, который уже имеет право работать без дополнительной процедуры со стороны работодателя. Если же для сотрудника требуется одна из перечисленных процедур, оформить трудоустройство, скорее всего, не получится.
Для предпринимателей из ЕС, ЕЭЗ и Швейцарии действуют другие правила, поэтому их статус нужно проверять отдельно.
Кого можно нанять без разрешения на работу
Дополнительная легализация работы обычно не требуется гражданам Польши, ЕС, ЕЭЗ и Швейцарии.
Среди граждан других стран право работать без разрешения могут иметь, например:
лица с разрешением на постоянное пребывание в Польше;
обладатели польского разрешения на пребывание долгосрочного резидента ЕС;
обладатели Карты поляка;
лица со статусом беженца или дополнительной защитой;
выпускники польских вузов;
некоторые студенты очной формы обучения.
Этот перечень не является полным. Важно проверить, на каком именно основании человек находится и работает в Польше и действуют ли его документы на день начала работы.
Когда статус студента позволяет работать без разрешения
Со студентами есть дополнительный нюанс. Сам по себе студенческий билет ещё не подтверждает право работать без разрешения.
С 1 июля 2026 года освобождение действует, если человек:
учится в Польше на очной форме (studia stacjonarne);
обучается в государственном академическом вузе или в учебном заведении, включённом в актуальный список MSWiA;
может подтвердить действующий статус студента;
законно находится в Польше.
Перед подписанием договора лучше запросить актуальную справку из вуза с указанием формы обучения. Заочная, вечерняя или другая нестационарная форма сама по себе не освобождает от процедуры легализации работы.
Отдельный случай — граждане Украины
При трудоустройстве граждан Украины часто применяется уведомительный порядок.
Если человек пользуется временной защитой и имеет активный PESEL UKR, работодатель должен подать уведомление через praca.gov.pl. На это отводится 7 дней со дня начала работы.
Статус студента в такой ситуации не отменяет обязанность подать уведомление. Поэтому принять человека на работу только на основании справки из вуза нельзя.
Уведомительный порядок временно распространяется и на граждан Украины, которые не пользуются временной защитой, но законно находятся в Польше на другом основании. Для них переходный период действует до 4 марта 2029 года.
Допустим, владелец JDG — гражданин Беларуси с временным видом на жительство, а будущий сотрудник — гражданин Украины с PESEL UKR. Для работы сотрудника требуется уведомление. Если предприниматель не имеет места постоянного проживания в Польше и поэтому не может подать его в районный центр занятости (powiatowy urząd pracy), оформить такое трудоустройство не получится.
Что проверить перед подписанием договора
Начать стоит с двух вопросов: какой статус имеет владелец JDG и на каком основании будущий сотрудник может работать в Польше.
Если предприниматель является гражданином страны вне ЕС, ЕЭЗ и Швейцарии, нужно проверить его основание пребывания и наличие места постоянного проживания в Польше.
У будущего работника проверяют:
гражданство;
законность пребывания;
основание для работы;
срок действия документов;
необходимость получения разрешения, регистрации заявления или подачи уведомления.
До начала работы необходимо получить документы, подтверждающие законность пребывания и право сотрудника на работу, и сохранить их копии.
Одной карты побыту, студенческого билета или устного подтверждения от работника недостаточно. Если основание для работы вызывает сомнения, лучше проверить его до заключения договора, а не после начала работы.
Если вы ведёте JDG в Польше и планируете нанять иностранца, ELP Office поможет проверить документы и определить, какие действия необходимо выполнить перед оформлением сотрудника.
Материал носит информационный характер и не является индивидуальной юридической консультацией.
В 2027 году предусмотрено одно повышение — с 1 января. Второго изменения ставки в июле в утверждённом распоряжении нет.
Кого касается новая минимальная зарплата
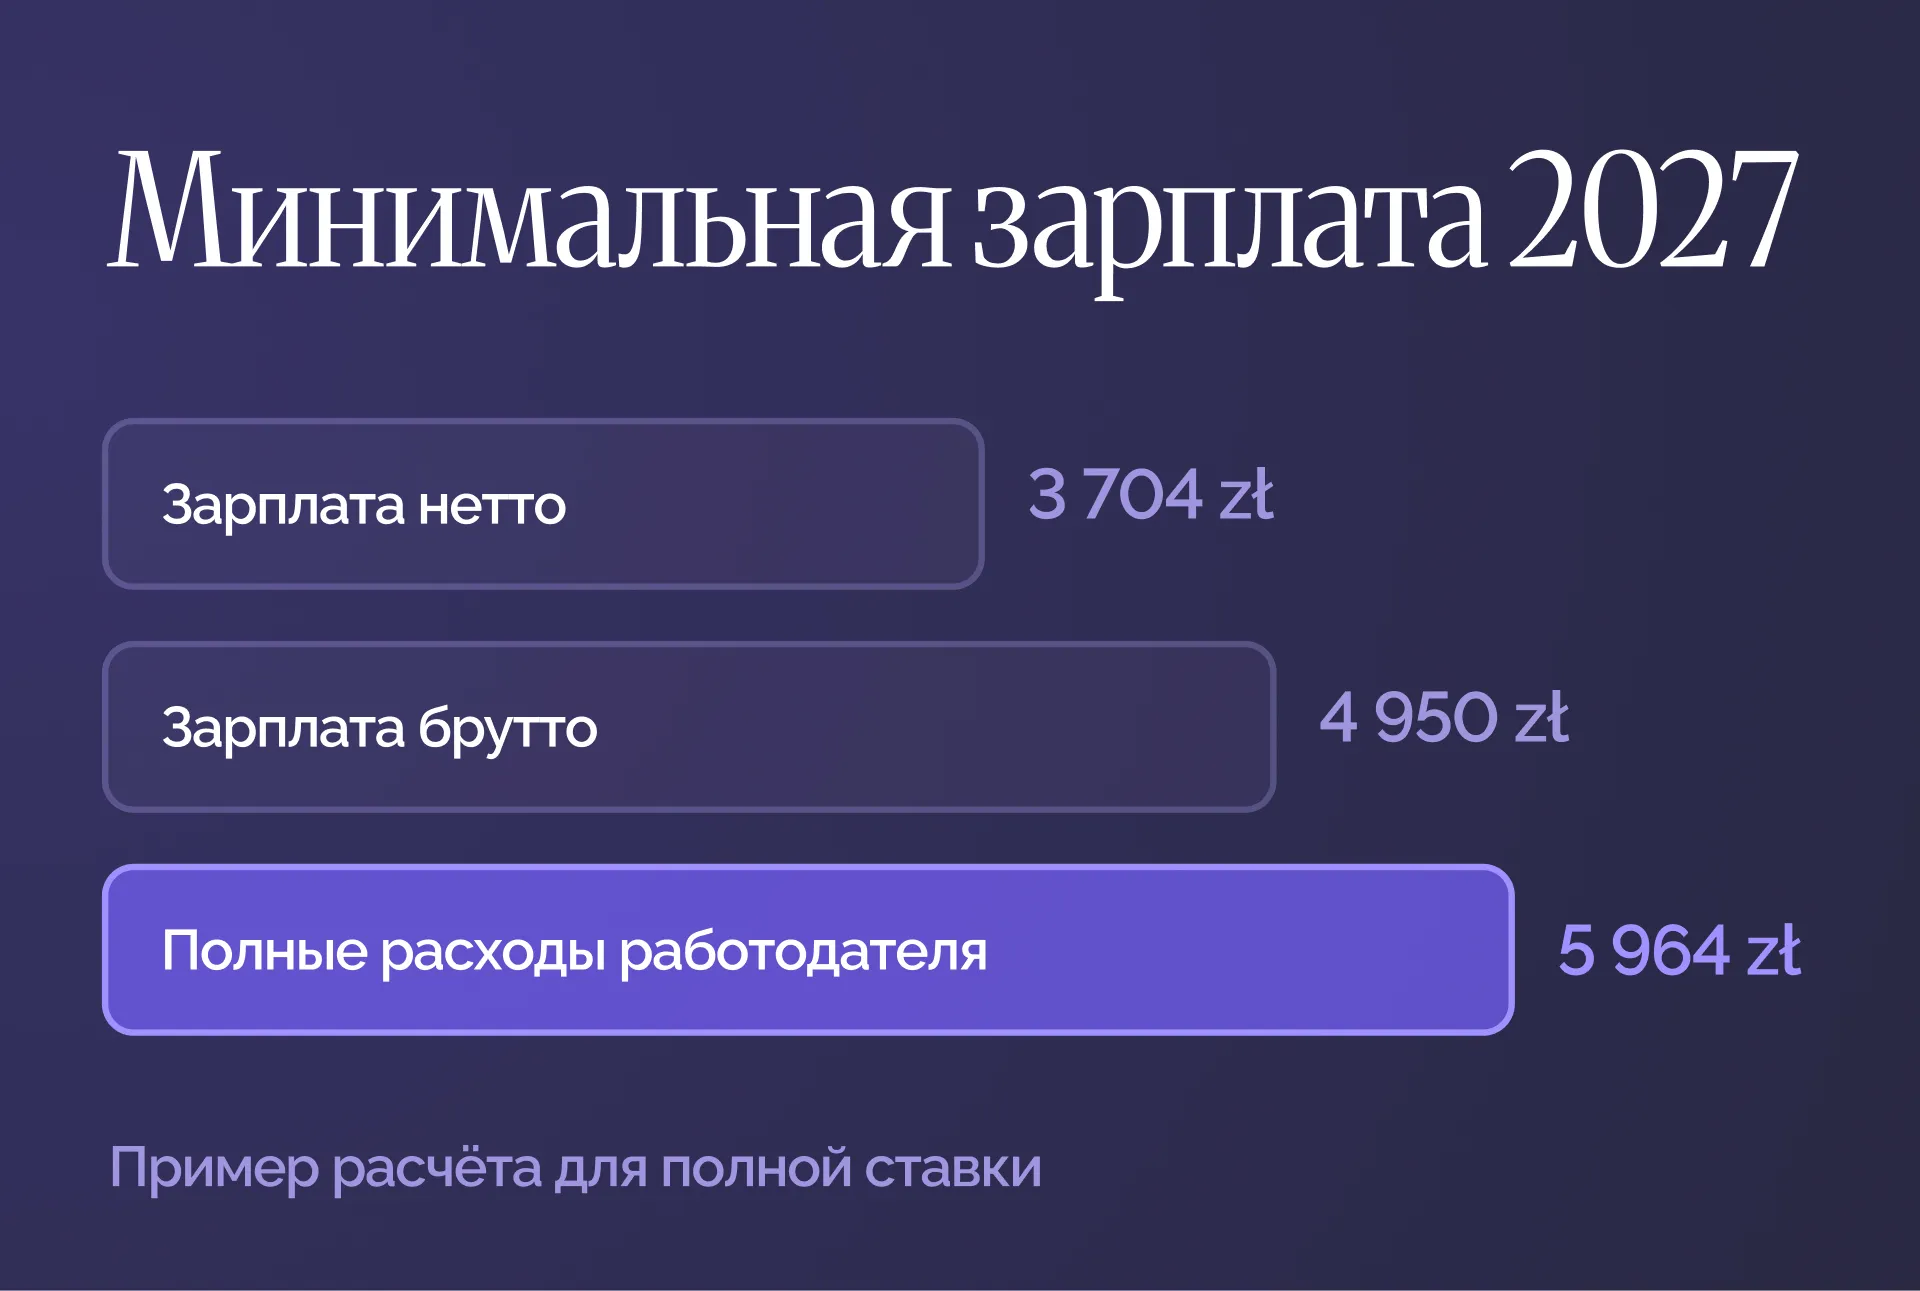
Сумма 4 950 zł brutto относится к работникам, трудоустроенным на полный рабочий день по umowa o pracę.
Для неполного рабочего дня минимальная зарплата рассчитывается пропорционально размеру ставки:
Размер ставки
Минимальная зарплата в 2027 году
Полная ставка
4 950 zł brutto
3/4 ставки
3 712,50 zł brutto
1/2 ставки
2 475 zł brutto
1/4 ставки
1 237,50 zł brutto
Эти правила одинаково применяются к польским гражданам и иностранцам, работающим в Польше. Гражданство сотрудника не позволяет устанавливать зарплату ниже обязательного минимума.
Минимальная зарплата — это не всегда только оклад
Минимальная зарплата не обязательно равна указанной в договоре основной ставке — wynagrodzenie zasadnicze.
При проверке соблюдения минимального уровня учитывается общая сумма тех компонентов зарплаты, которые по закону могут входить в минимальное вознаграждение. Это могут быть, например, некоторые премии и надбавки.
При этом в минимальную зарплату не включаются:
оплата сверхурочных часов;
доплата за работу в ночное время;
надбавка за стаж;
надбавка за работу в особых условиях;
юбилейная премия;
выходное пособие в связи с выходом на пенсию или получением права на пенсию по нетрудоспособности.
Поэтому работодателю необходимо проверить не только общую сумму выплаты, но и структуру зарплаты конкретного сотрудника.
Сколько работник получит netto
Сумма netto зависит от возраста работника, налоговых льгот, применения PIT-2, участия в PPK, размера расходов на получение дохода и других индивидуальных условий.
При стандартном расчёте для работника старше 26 лет, который:
подал PIT-2;
использует стандартные koszty uzyskania przychodu;
не участвует в PPK;
не пользуется дополнительными налоговыми льготами,
Для сравнения, при минимальной зарплате 2026 года в размере 4 806 zł brutto стандартная выплата составляет около 3 605,85 zł netto.
Таким образом, при стандартном расчёте работник получит примерно на 98 zł netto больше в месяц.
Это примерный расчёт. Фактическая выплата может отличаться в зависимости от ситуации работника.
Сколько будет стоить сотрудник работодателю
Расходы работодателя не ограничиваются зарплатой brutto. Дополнительно работодатель финансирует свою часть взносов ZUS, взносы в Fundusz Pracy и Fundusz Gwarantowanych Świadczeń Pracowniczych.
При стандартной ставке страхования от несчастных случаев 1,67% и без учёта PPK ориентировочный расчёт выглядит следующим образом:
Показатель
2026 год
2027 год
Зарплата работника brutto
4 806 zł
4 950 zł
Ориентировочная зарплата netto
3 605,85 zł
3 703,93 zł
Ориентировочный полный расход работодателя
5 790,67 zł
5 963,76 zł
Полная стоимость одного сотрудника с минимальной зарплатой увеличится приблизительно на 173 zł в месяц, то есть примерно на 2 077 zł в год.
Фактические расходы могут отличаться, например из-за другой ставки страхования от несчастных случаев, участия сотрудника в PPK или освобождения работодателя от отдельных взносов.
Минимальная ставка по umowa zlecenie в 2027 году
С 1 января 2027 года минимальная почасовая ставка по umowa zlecenie и некоторым договорам об оказании услуг составит:
32,30 zł brutto за час.
Это сумма brutto, а не netto. Выплата на руки зависит, в частности, от возраста исполнителя, статуса студента, других источников страхования и применения налоговых льгот.
Минимальная ставка применяется не только тогда, когда в договоре прямо указана почасовая оплата. Если стороны установили месячную или фиксированную сумму, после её деления на количество отработанных часов результат также не может быть ниже 32,30 zł brutto.
При umowa zlecenie необходимо определить способ подтверждения количества часов выполнения работы. Это может быть, например:
электронный учёт времени;
табель;
отчёт исполнителя;
другой способ, установленный в договоре.
Если договор заключён более чем на один месяц, вознаграждение, рассчитанное с учётом минимальной ставки, должно выплачиваться не реже одного раза в месяц.
Минимальная почасовая ставка может распространяться и на некоторых индивидуальных предпринимателей, если они лично выполняют услуги и не привлекают работников или исполнителей.
Для отдельных договоров предусмотрены исключения. Например, ставка может не применяться, если исполнитель самостоятельно определяет место и время оказания услуги и получает исключительно комиссионное вознаграждение. Для применения исключения должны одновременно выполняться все предусмотренные законом условия.
Что работодателю нужно проверить до 1 января 2027 года
Работодателям и заказчикам услуг рекомендуется заранее:
Найти работников, чья зарплата в настоящее время ниже 4 950 zł brutto.
Проверить условия umowa zlecenie и других договоров, в которых применяется минимальная почасовая ставка.
Проверить, правильно ли учитываются часы выполнения работы по umowa zlecenie.
При необходимости подготовить письменные изменения к договорам.
Обновить настройки расчёта зарплат и кадровые документы.
Учесть повышение расходов в бюджете компании на 2027 год.
Проверить, какие премии и надбавки могут входить в минимальную зарплату, а какие должны начисляться отдельно.
Передать актуальные данные бухгалтеру или специалисту по кадрам и зарплатам.
Если в договоре указана конкретная сумма ниже нового минимума, обычно потребуется письменное изменение условий оплаты.
Если же в договоре используется формулировка о выплате действующей минимальной зарплаты без указания фиксированной суммы, её размер изменяется вместе с установленной законом ставкой. Тем не менее расчётную систему и документы компании всё равно следует проверить.
Как повышение повлияет на предпринимателей
Минимальная зарплата влияет не только на выплаты сотрудникам. От неё зависят некоторые взносы и лимиты для предпринимателей.
Preferencyjny ZUS
Предприниматели, использующие льготные социальные взносы в течение первых 24 месяцев, рассчитывают их от базы не ниже 30% минимальной зарплаты.
В 2027 году минимальная база составит:
4 950 zł × 30% = 1 485 zł.
При действующих ставках ориентировочная сумма социальных взносов, включая добровольное страхование на случай болезни, составит около 469,85 zł в месяц без учёта składki zdrowotnej.
Окончательные суммы взносов за 2027 год должны быть дополнительно проверены после публикации таблиц ZUS.
Минимальная база в размере 1 485 zł будет также иметь значение при определении нижней границы взносов в рамках Mały ZUS Plus.
Стандартные социальные взносы ZUS без льгот рассчитываются по другой базе — на основании прогнозируемой средней зарплаты. Поэтому их размер нельзя определить только по новой минимальной зарплате.
Минимальная składka zdrowotna
По правилам, действующим на дату публикации статьи, минимальная медицинская страховая выплата для предпринимателей на налоговой шкале и линейном налоге рассчитывается как 9% минимальной зарплаты.
Если правила не изменятся, с начала нового расчётного периода в феврале 2027 года минимальная składka zdrowotna составит:
4 950 zł × 9% = 445,50 zł в месяц.
Для ryczałtu składka zdrowotna рассчитывается по другим правилам и зависит от годового дохода и средней зарплаты в секторе предприятий.
Деятельность без регистрации
Лимит дохода для działalności nierejestrowanej составляет 225% минимальной зарплаты за квартал.
При минимальной зарплате 4 950 zł лимит в 2027 году составит:
11 137,50 zł дохода за квартал.
После превышения установленного лимита деятельность необходимо зарегистрировать в CEIDG в предусмотренный законом срок.
Какие ещё суммы изменятся вместе с минимальной зарплатой
Повышение минимальной зарплаты влияет и на другие расчёты, в частности:
размер доплаты за работу в ночное время;
сумму зарплаты, защищённую от определённых удержаний;
минимальную компенсацию в некоторых трудовых спорах;
нижнюю границу отдельных страховых взносов;
максимальный размер выходного пособия при увольнении по причинам, не связанным с работником.
Например, максимальный размер выходного пособия, рассчитываемый как 15-кратная минимальная зарплата, в 2027 году составит 74 250 zł.
Точная сумма ночной доплаты зависит от количества рабочих часов в конкретном месяце, поэтому она рассчитывается отдельно для каждого месяца.
Частые вопросы
Нужно ли повышать зарплату, если работник уже получает больше 4 950 zł brutto?
Нет. Новая сумма устанавливает минимальный уровень оплаты, но не обязывает автоматически повышать все зарплаты в компании.
При этом работодателю стоит проверить внутреннюю систему оплаты, если другие ставки, премии или надбавки связаны с размером минимальной зарплаты.
32,30 zł по umowa zlecenie — это brutto или netto?
Это ставка brutto. Сумма netto зависит от страховых взносов и налогового статуса исполнителя.
Например, расчёт будет отличаться для студента младше 26 лет и для человека, для которого umowa zlecenie является единственным основанием для социального страхования.
Можно ли платить по umowa zlecenie фиксированную сумму за месяц?
Да, но после пересчёта на фактическое количество часов оплата не может быть ниже обязательной минимальной почасовой ставки.
Будет ли ещё одно повышение в июле 2027 года?
Нет. Утверждённое распоряжение устанавливает новые суммы с 1 января 2027 года и не предусматривает второго повышения в течение года.
Применяется ли минимальная зарплата к иностранцам?
Да. Иностранный работник, легально трудоустроенный в Польше, имеет право на минимальную зарплату на тех же условиях, что и польский гражданин.
Кроме того, указанная в документах на трудоустройство иностранца зарплата не может нарушать действующие требования к минимальной оплате.
Подготовьтесь к новым ставкам заранее
Хотя повышение составит только 3%, для работодателя изменение затрагивает не только сумму, выплачиваемую работнику. Необходимо также учесть взносы ZUS, почасовые ставки по umowa zlecenie и связанные с минимальной зарплатой лимиты.
Если вы трудоустраиваете сотрудников или сотрудничаете с исполнителями по umowa zlecenie, ELP Office поможет проверить расчёты, подготовить зарплатный бюджет и правильно учитывать выплаты и взносы в 2027 году.
Свяжитесь с нами, чтобы подготовить компанию к новым ставкам заранее.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.
Полное название документа — Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN предназначена для физических лиц и используется для подтверждения иностранного статуса перед американским плательщиком или финансовой организацией.
Если это применимо к конкретному виду дохода, правильно заполненная форма также позволяет заявить право на льготы, предусмотренные международным налоговым соглашением.
Важно: W-8BEN не отправляется самостоятельно в IRS. Ее передают организации, которая ее запросила: например, американскому контрагенту, брокеру, банку или платежной платформе.
Кому может понадобиться W-8BEN
С формой часто сталкиваются люди, которые живут в Польше и получают выплаты, связанные с США: фрилансеры и владельцы JDG, сотрудничающие с американскими заказчиками; авторы и создатели цифрового контента; получатели роялти; инвесторы с американскими ценными бумагами; пользователи некоторых международных платформ.
Однако причина заполнения формы будет отличаться в зависимости от вида дохода.
Для Sp. z o.o. и других юридических лиц W-8BEN не предназначена. Иностранные компании в подобных ситуациях обычно используют форму W-8BEN-E.
Нужно ли платить налог в США, если клиент американский?
Не обязательно. Если предприниматель живет и работает в Польше и оказывает услуги американскому клиенту из Польши, сам факт сотрудничества с компанией из США обычно не означает, что с его дохода должны удерживать 30% налога в США.
При этом американский клиент все равно может попросить заполнить W-8BEN, чтобы подтвердить, что исполнитель является иностранным получателем дохода.
Если работа выполняется непосредственно на территории США или речь идет о других видах дохода — например, дивидендах или роялти, — правила могут отличаться. В таких случаях значение имеют вид дохода, налоговая резиденция и положения соглашения между Польшей и США об избежании двойного налогообложения.
Поэтому универсального правила «W-8BEN снижает налог с 30% до 15%» нет: ставка и порядок налогообложения зависят от конкретной ситуации.
Как заполнить W-8BEN
Форма состоит всего из трех частей: данные получателя дохода, применение налогового соглашения и подтверждение информации.
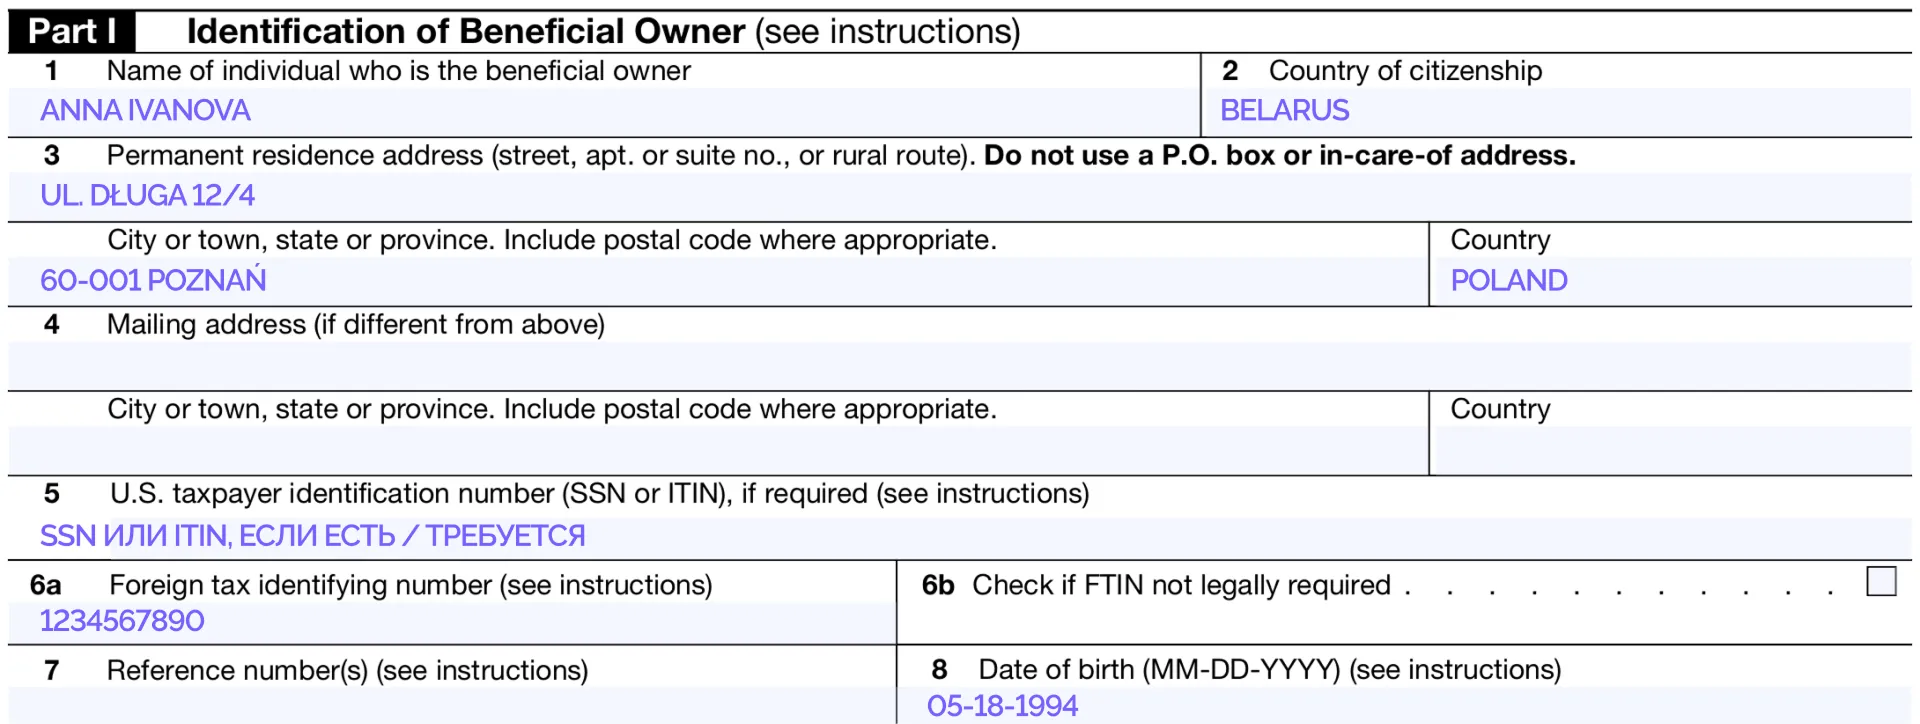
Line 1 — Name of individual who is the beneficial owner
Укажите свое имя и фамилию.
Line 2 — Country of citizenship
Укажите страну гражданства.
Line 3 — Permanent residence address
Укажите постоянный адрес в стране вашей налоговой резиденции. Не используйте P.O. box или адрес, предназначенный только для получения корреспонденции.
Line 4 — Mailing address
Заполняется, если адрес для корреспонденции отличается от указанного в Line 3.
Line 5 — U.S. taxpayer identification number
Здесь указывается американский SSN или ITIN, если он у вас есть и необходим в вашей ситуации.
Во многих типичных случаях польскому предпринимателю, работающему из Польши, американский ITIN специально получать не требуется. Однако требования зависят от вида дохода и заявляемой налоговой льготы.
Line 6a — Foreign tax identifying number
Здесь указывается ваш иностранный налоговый идентификатор — FTIN.
В Польше таким идентификатором может быть NIP или PESEL. Для владельца JDG используется NIP. PESEL является налоговым идентификатором главным образом для физических лиц, которые не ведут хозяйственную деятельность и не относятся к другим категориям налогоплательщиков, для которых предусмотрен NIP.
Line 6b — FTIN not legally required
Это поле отмечают, если по законодательству страны вашей налоговой резиденции вы не обязаны иметь иностранный налоговый идентификатор. Если у вас есть польский NIP или PESEL, это поле обычно оставляют пустым.
Line 7 — Reference number
Необязательное поле. Здесь может быть указан номер аккаунта, номер клиента или другой идентификатор, если его просит контрагент или платформа.
Line 8 — Date of birth
Дата рождения указывается в формате MM-DD-YYYY. Например, 18 мая 1994 года — 05-18-1994.
Пример заполнения Part I формы W-8BEN
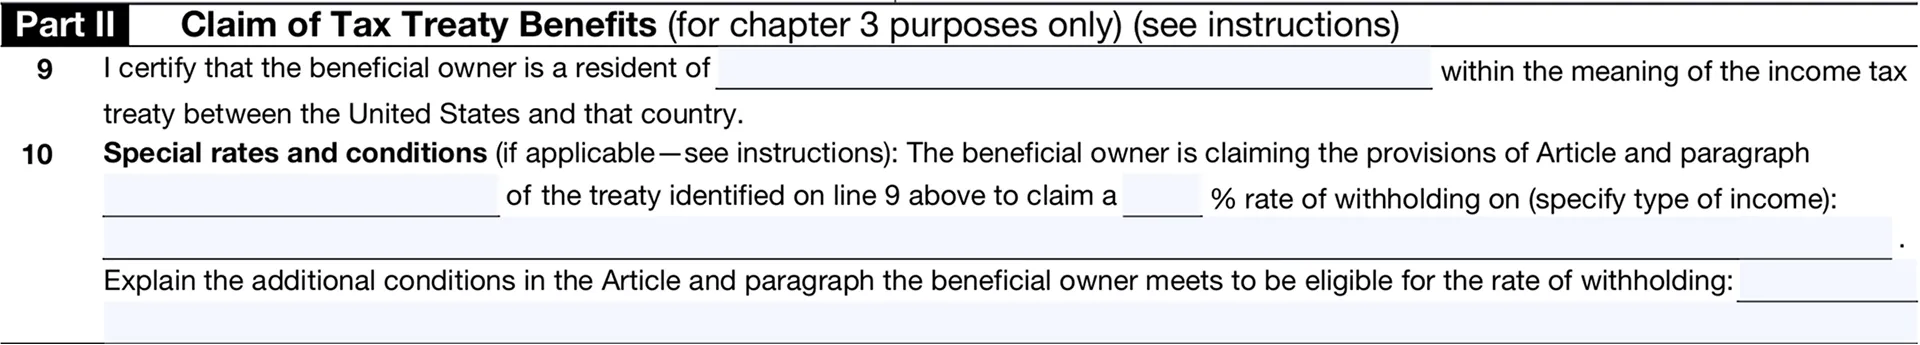
Part II — Claim of Tax Treaty Benefits
Эта часть заполняется, если вы заявляете право на льготы, предусмотренные налоговым соглашением между США и страной вашей налоговой резиденции.
Line 9 — укажите страну, налоговым резидентом которой вы являетесь для целей соглашения. Если это Польша, укажите Poland.
Line 10 заполняется не всегда. Она нужна, если для применения конкретной льготы необходимо дополнительно указать статью налогового соглашения, вид дохода, ставку или выполнение специальных условий.
Не копируйте данные в Line 10 из чужого примера: содержание этого поля зависит от вида дохода и конкретной льготы, на которую вы претендуете.
Если вы не заявляете льготы по налоговому соглашению, Part II можно оставить пустой. W-8BEN при этом всё равно может использоваться для подтверждения вашего иностранного статуса. IRS прямо указывает, что форму предоставляют плательщику независимо от того, заявляет человек сниженную ставку или освобождение или нет.
Пример Part II формы W-8BEN. Если вы не заявляете льготы по налоговому соглашению, этот раздел можно оставить пустым.
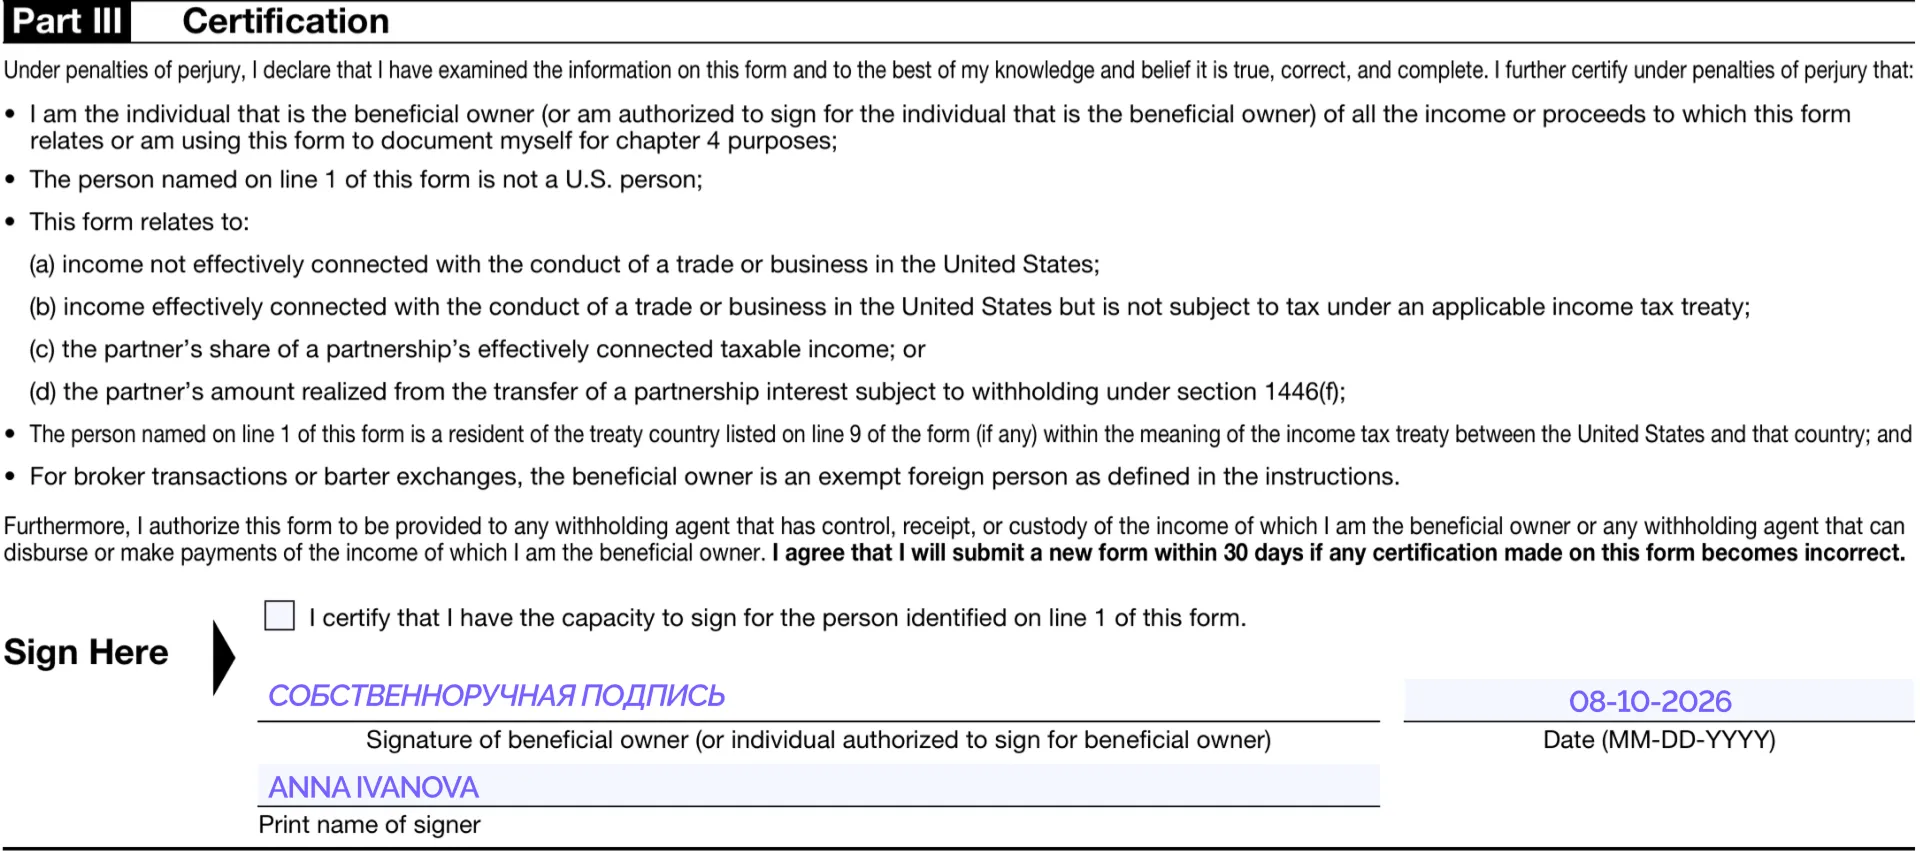
Part III — Certification
В последней части вы подтверждаете, что указанная в форме информация является правильной и полной.
Если вы заполняете W-8BEN самостоятельно, необходимо:
Signature of beneficial owner — поставить подпись. При заполнении бумажной формы — собственноручную.
Date — указать дату в формате MM-DD-YYYY.
Print name of signer — написать имя и фамилию подписанта печатными буквами.
Если форму подписывает уполномоченный представитель, он должен иметь соответствующие полномочия и отметить checkbox “I certify that I have the capacity to sign…”. При необходимости к форме прилагается доверенность или её копия.
Важно: W-8BEN может быть подписана электронно, если организация, которой вы передаете форму, принимает электронную подпись. Простого ввода имени в строке Signature недостаточно — электронная подпись должна позволять подтвердить, что документ действительно был подписан уполномоченным лицом.
Пример заполнения Part III формы W-8BEN
Сколько действует W-8BEN
Обычно W-8BEN действует с даты подписания до 31 декабря третьего календарного года, следующего за годом подписания.
Например, если подписать форму в сентябре 2026 года, она обычно будет действовать до 31 декабря 2029 года.
Если обстоятельства изменились и информация в форме стала неверной, необходимо предоставить новую W-8BEN в течение 30 дней. Например, это может понадобиться при изменении налоговой резиденции.
Частые ошибки при заполнении W-8BEN
Одна из самых распространенных ошибок — считать, что американский заказчик автоматически означает американский источник дохода. Для услуг IRS обычно смотрит на место фактического выполнения работы.
Вторая ошибка — указывать PESEL в качестве Foreign TIN при наличии JDG. Для польского предпринимателя налоговым идентификатором обычно является NIP.
Также встречается путаница между гражданством и налоговой резиденцией. В Line 2 указывается гражданство, а применение договора в Part II зависит от налоговой резиденции.
Еще одна ошибка — использование W-8BEN для Sp. z o.o. или другой компании. Для иностранных юридических лиц предназначена форма W-8BEN-E.
И наконец, не следует копировать статью налогового соглашения и ставку из чужого примера. Налогообложение дивидендов, роялти и оплаты услуг регулируется по-разному.
Нужно ли платить налог в Польше после заполнения W-8BEN
W-8BEN касается прежде всего американских правил удержания и отчетности. Она не заменяет польское налоговое декларирование.
Если вы являетесь польским налоговым резидентом или ведете в Польше JDG, полученный от иностранного контрагента доход необходимо правильно учитывать в польской бухгалтерии и рассчитывать налог в соответствии с выбранной формой налогообложения и характером сделки.
Если налог был удержан за границей, дополнительно нужно определить, как применяются правила устранения двойного налогообложения.
Поэтому W-8BEN стоит рассматривать не как «налоговую декларацию», а как документ, который помогает американскому плательщику правильно определить ваш статус и правила удержания.
Что делать, если американский клиент прислал W-8BEN
Сам запрос формы — обычная практика и не означает, что у вас возникли проблемы с налогами.
Перед заполнением достаточно проверить три вещи: где вы являетесь налоговым резидентом, какой именно вид дохода получаете и где фактически выполняется работа.
Если вы ведете JDG в Польше и не уверены, какой налоговый идентификатор указать, нужно ли заполнять Part II или как учитывать выплаты от американского клиента в польской бухгалтерии, ELP Office может проверить вашу ситуацию и помочь оформить расчеты корректно.
Материал носит информационный характер и не является индивидуальной юридической, налоговой или бухгалтерской консультацией. В конкретной ситуации рекомендуем обратиться к профильному специалисту.