Polonya’da 2027 asgari ücreti: yeni tutarlar ve işveren maliyetleri
1 Ocak 2027 tarihinden itibaren Polonya’daki asgari ücret aylık 4.950 PLN brüt olacak. Aynı zamanda belirli medeni hukuk sözleşmeleri için geçerli olan asgari saatlik ücret 32,30 PLN brüt olarak uygulanacak.
Yeni tutarlar, 14 Eylül 2026 tarihli Bakanlar Kurulu Yönetmeliği ile onaylandı. Bu nedenle işverenlerin sözleşmeleri, ücret bütçelerini ve umowa zlecenie kapsamındaki çalışma koşullarını önceden kontrol etmeleri önerilir.
Değişiklik, asgari ücrete bağlı bazı primleri ve limitleri de etkileyecek.
2026 ve 2027 asgari ücretlerinin karşılaştırılması
2027 yılı için 1 Ocak tarihinde yürürlüğe girecek tek bir artış öngörülüyor. Onaylanan yönetmelikte temmuz ayında ikinci bir artış yer almıyor.
Yeni asgari ücret kimleri kapsıyor?
4.950 PLN brüt tutarındaki asgari ücret, tam zamanlı olarak iş sözleşmesiyle (umowa o pracę) çalışan kişiler için geçerlidir.
Yarı zamanlı veya daha düşük çalışma süresiyle çalışan kişiler için asgari ücret, çalışma süresine orantılı olarak hesaplanır.
Bu kurallar Polonya vatandaşları ve Polonya’da çalışan yabancılar için aynı şekilde geçerlidir. Çalışanın vatandaşlığı, ücretin yasal asgari tutarın altında belirlenmesine izin vermez.
Asgari ücret her zaman yalnızca temel maaş anlamına gelmez
Asgari ücret, sözleşmede belirtilen temel maaşla (wynagrodzenie zasadnicze) aynı olmak zorunda değildir.
Yasal asgari ücret şartının yerine getirilip getirilmediği kontrol edilirken, mevzuata göre asgari ücrete dâhil edilebilen tüm ücret bileşenlerinin toplamı dikkate alınır. Bunlar arasında bazı primler ve ek ödemeler bulunabilir.
Ancak aşağıdaki ödemeler asgari ücrete dâhil edilmez:
- fazla mesai ücreti;
- gece çalışması için ödenen ek ücret;
- kıdeme bağlı ek ödeme;
- özel koşullarda çalışma ek ödemesi;
- jübile veya kıdem ikramiyesi;
- emeklilik ya da iş göremezlik aylığı hakkı kazanılması nedeniyle ödenen tazminat.
Bu nedenle işveren yalnızca toplam ödeme tutarını değil, çalışanın ücret yapısını da kontrol etmelidir.
Çalışanın eline ne kadar net ücret geçecek?
Net tutar; çalışanın yaşına, yararlandığı vergi indirimlerine, PIT-2 formunu sunup sunmadığına, PPK sistemine katılımına, gelir elde etme giderlerine ve diğer bireysel koşullara bağlıdır.
Aşağıdaki koşulları karşılayan 26 yaşından büyük bir çalışan için standart hesaplamada:
- PIT-2 formunun sunulmuş olması;
- standart gelir elde etme giderlerinin uygulanması;
- PPK sistemine katılımın bulunmaması;
- ek vergi indirimlerinden yararlanılmaması,
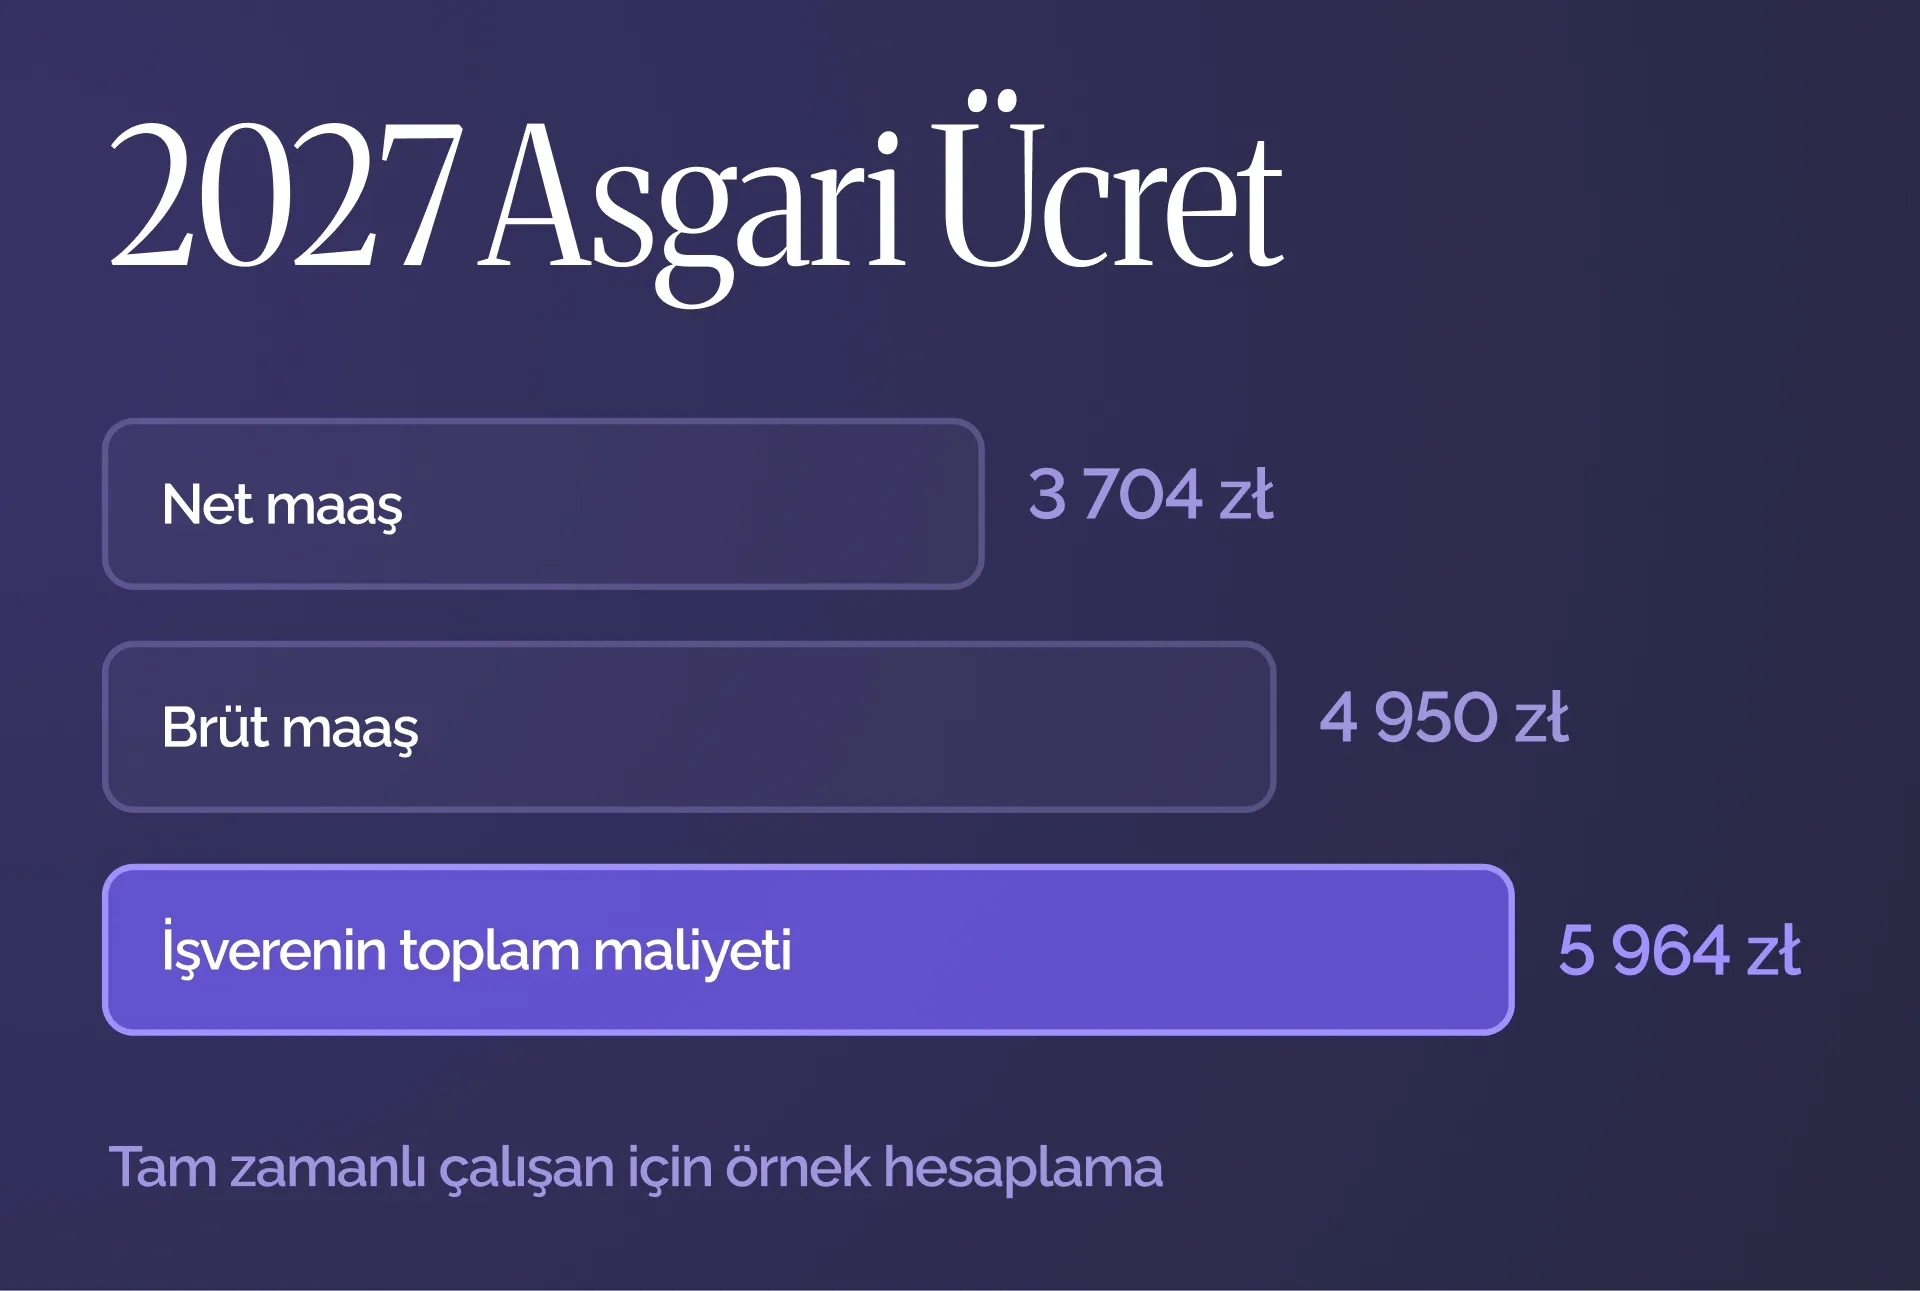
4.950 PLN brüt maaş yaklaşık 3.703,93 PLN net olacaktır.
Karşılaştırma için, 2026 yılında geçerli olan 4.806 PLN brüt asgari ücret için standart net ödeme yaklaşık 3.605,85 PLN’dir.
Buna göre çalışan, standart hesaplamada ayda yaklaşık 98 PLN daha fazla net ücret alacaktır.
Bu hesaplama tahminîdir. Gerçek ödeme tutarı, çalışanın bireysel durumuna göre farklılık gösterebilir.
Bir çalışanın işverene toplam maliyeti ne kadar olacak?
İşverenin maliyetleri yalnızca brüt maaşla sınırlı değildir. İşveren ayrıca ZUS primlerinin kendi payını, Çalışma Fonu (Fundusz Pracy) ve Garantili Çalışan Hakları Fonu (Fundusz Gwarantowanych Świadczeń Pracowniczych) primlerini de finanse eder.
Standart %1,67 iş kazası sigortası oranı esas alındığında ve PPK hesaba katılmadığında tahminî hesaplama aşağıdaki gibidir:
Asgari ücret alan bir çalışanın toplam istihdam maliyeti ayda yaklaşık 173 PLN, yılda ise yaklaşık 2.077 PLN artacaktır.
Gerçek maliyetler; farklı iş kazası sigortası oranı, çalışanın PPK’ya katılımı veya işverenin belirli primlerden muaf olması gibi nedenlerle değişebilir.
2027 yılında umowa zlecenie için asgari saatlik ücret
1 Ocak 2027 tarihinden itibaren umowa zlecenie ve bazı hizmet sözleşmeleri için asgari saatlik ücret:
Saat başına 32,30 PLN brüt olacaktır.
Bu tutar net değil, brüttür. Çalışanın eline geçen tutar; yaşı, öğrenci statüsü, diğer sigorta kapsamları ve uygulanan vergi indirimleri gibi faktörlere bağlıdır.
Asgari saatlik ücret yalnızca sözleşmede doğrudan saatlik ödeme belirtilmesi durumunda uygulanmaz. Taraflar aylık veya sabit bir ücret belirlemiş olsa bile bu tutarın çalışılan saat sayısına bölünmesi sonucunda elde edilen ücret, saat başına 32,30 PLN brütün altında olamaz.
Umowa zlecenie kapsamında çalışılan saatlerin nasıl doğrulanacağı belirlenmelidir. Bunun için örneğin aşağıdaki yöntemler kullanılabilir:
- elektronik çalışma süresi kaydı;
- puantaj;
- yüklenici tarafından hazırlanan rapor;
- sözleşmede belirlenen başka bir yöntem.
Sözleşme bir aydan uzun bir süre için yapılmışsa asgari saatlik ücret dikkate alınarak hesaplanan ödeme, en az ayda bir kez yapılmalıdır.
Asgari saatlik ücret, hizmetleri şahsen yerine getiren ve çalışan veya başka yükleniciler istihdam etmeyen bazı şahıs işletmelerini de kapsayabilir.
Belirli sözleşmeler için istisnalar bulunmaktadır. Örneğin hizmeti sunan kişinin çalışma yerini ve zamanını kendisinin belirlemesi ve yalnızca komisyona dayalı ücret alması durumunda asgari saatlik ücret uygulanmayabilir. Bu istisnanın uygulanabilmesi için mevzuatta öngörülen tüm şartların aynı anda karşılanması gerekir.
İşverenler 1 Ocak 2027’den önce neleri kontrol etmeli?
İşverenlerin ve hizmet alan tarafların aşağıdaki adımları önceden atmaları önerilir:
- Mevcut maaşı 4.950 PLN brütün altında olan çalışanları belirlemek.
- Umowa zlecenie ve asgari saatlik ücretin uygulandığı diğer sözleşmeleri kontrol etmek.
- Umowa zlecenie kapsamında çalışılan saatlerin doğru şekilde kaydedilip kaydedilmediğini kontrol etmek.
- Gerektiğinde sözleşmeler için yazılı değişiklikler hazırlamak.
- Bordro sistemi ayarlarını ve personel belgelerini güncellemek.
- Artan maliyetleri şirketin 2027 bütçesine dâhil etmek.
- Hangi prim ve ek ödemelerin asgari ücrete dâhil edilebileceğini, hangilerinin ayrı hesaplanması gerektiğini kontrol etmek.
- Güncel bilgileri muhasebeciye veya bordro ve insan kaynakları uzmanına iletmek.
Sözleşmede yeni asgari ücretin altında kalan sabit bir tutar belirtilmişse genellikle ücret koşullarının yazılı olarak değiştirilmesi gerekir.
Sözleşmede sabit bir tutar yerine yürürlükteki asgari ücretin ödeneceği belirtilmişse ücret, yasal tutarla birlikte otomatik olarak değişir. Buna rağmen şirketin bordro sistemi ve belgeleri yine de kontrol edilmelidir.
Artış işletme sahiplerini nasıl etkileyecek?
Asgari ücret yalnızca çalışanlara yapılan ödemeleri etkilemez. İşletme sahipleri için geçerli olan bazı primler ve limitler de asgari ücrete bağlıdır.
İndirimli ZUS primleri
Faaliyetlerinin ilk 24 ayında indirimli sosyal sigorta primlerinden yararlanan işletme sahipleri, primlerini asgari ücretin en az %30’u üzerinden hesaplar.
2027 yılında asgari prim matrahı:
4.950 PLN × %30 = 1.485 PLN olacaktır.
Mevcut oranlar esas alındığında gönüllü hastalık sigortası dâhil tahminî sosyal sigorta primi, sağlık sigortası primi hariç olmak üzere ayda yaklaşık 469,85 PLN olacaktır.
2027 yılına ait kesin prim tutarları, ZUS tarafından resmî tablolar yayımlandıktan sonra yeniden kontrol edilmelidir.
1.485 PLN tutarındaki asgari matrah, Mały ZUS Plus kapsamındaki primlerin alt sınırının belirlenmesinde de önem taşıyacaktır.
Herhangi bir indirim uygulanmayan standart ZUS sosyal sigorta primleri farklı bir matrah üzerinden, yani tahminî ortalama maaşa göre hesaplanır. Bu nedenle bu primlerin tutarı yalnızca yeni asgari ücret üzerinden belirlenemez.
Asgari sağlık sigortası primi
Makalenin yayımlandığı tarihte geçerli olan kurallara göre artan oranlı vergi tarifesi veya sabit oranlı gelir vergisi kapsamında vergilendirilen işletme sahiplerinin asgari sağlık sigortası primi, asgari ücretin %9’u üzerinden hesaplanır.
Kurallar değişmezse Şubat 2027’de başlayacak yeni prim döneminden itibaren asgari sağlık sigortası primi:
4.950 PLN × %9 = aylık 445,50 PLN olacaktır.
Kayıtlı gelir üzerinden götürü vergi (ryczałt) uygulayan işletmelerde sağlık sigortası primi farklı kurallara göre hesaplanır ve yıllık gelire ve işletmeler sektöründeki ortalama maaşa bağlıdır.
Kayıt dışı olmayan, kayıtsız ticari faaliyet
Kayıtsız ticari faaliyet (działalność nierejestrowana) için üç aylık gelir limiti, asgari ücretin %225’idir.
Asgari ücretin 4.950 PLN olması durumunda 2027 yılı limiti:
Üç aylık dönem başına 11.137,50 PLN gelir olacaktır.
Belirlenen limit aşıldığında faaliyet, mevzuatta öngörülen süre içinde CEIDG’ye kaydedilmelidir.
Asgari ücretle birlikte başka hangi tutarlar değişecek?
Asgari ücretteki artış aşağıdaki hesaplamaları da etkileyecektir:
- gece çalışması için ödenen ek ücret;
- belirli kesintilere karşı korunan maaş tutarı;
- bazı iş hukuku uyuşmazlıklarında uygulanan asgari tazminat;
- belirli sigorta primlerinin alt sınırı;
- çalışandan kaynaklanmayan nedenlerle iş sözleşmesinin sona erdirilmesi hâlinde ödenen azami kıdem veya işten çıkarma tazminatı.
Örneğin asgari ücretin 15 katı olarak hesaplanan azami işten çıkarma tazminatı 2027 yılında 74.250 PLN olacaktır.
Gece çalışması ek ücretinin kesin tutarı, ilgili aydaki çalışma saatlerinin sayısına bağlı olduğu için her ay ayrı ayrı hesaplanır.
Sık sorulan sorular
Çalışan zaten 4.950 PLN brütten fazla kazanıyorsa maaşını artırmak gerekir mi?
Hayır. Yeni tutar yalnızca asgari ücret seviyesini belirler ve şirketteki tüm maaşların otomatik olarak artırılmasını zorunlu kılmaz.
Ancak diğer ücretlerin, primlerin veya ek ödemelerin asgari ücrete bağlı olması durumunda işverenin şirket içi ücret sistemini kontrol etmesi önerilir.
Umowa zlecenie kapsamındaki 32,30 PLN brüt mü, net mi?
Bu tutar brüttür. Net tutar, çalışanın sosyal sigorta primlerine ve vergi durumuna bağlıdır.
Örneğin 26 yaşından küçük bir öğrenci ile umowa zlecenie sözleşmesi tek sosyal sigorta kapsamı olan bir kişi için hesaplama farklı olacaktır.
Umowa zlecenie kapsamında sabit aylık ücret ödenebilir mi?
Evet. Ancak sabit ücret fiilen çalışılan saat sayısına bölündüğünde elde edilen saatlik tutar, yürürlükteki asgari saatlik ücretin altında olamaz.
Temmuz 2027’de ikinci bir artış olacak mı?
Hayır. Onaylanan yönetmelik yeni tutarları 1 Ocak 2027’den itibaren yürürlüğe koyuyor ve yıl içinde ikinci bir artış öngörmüyor.
Asgari ücret yabancılar için de geçerli mi?
Evet. Polonya’da yasal olarak çalışan bir yabancı, Polonya vatandaşıyla aynı koşullarda asgari ücret alma hakkına sahiptir.
Ayrıca yabancı çalışanın istihdamına ilişkin belgelerde belirtilen ücret, yürürlükteki asgari ücret kurallarına aykırı olamaz.
Yeni ücretlere önceden hazırlanın
Artış yalnızca %3 olsa da işveren açısından değişiklik, çalışana ödenen tutarla sınırlı değildir. ZUS primleri, umowa zlecenie kapsamındaki saatlik ücretler ve asgari ücrete bağlı limitler de dikkate alınmalıdır.
Çalışan istihdam ediyorsanız veya umowa zlecenie kapsamında kişilerle çalışıyorsanız ELP Office, hesaplamaları kontrol etmenize, ücret bütçesi hazırlamanıza ve 2027 yılında ödemeler ile primleri doğru şekilde hesaplamanıza yardımcı olabilir.
Şirketinizi yeni ücretlere önceden hazırlamak için bizimle iletişime geçin.
Bu içerik yalnızca bilgilendirme amacı taşır ve bireysel hukuki, vergisel veya muhasebe danışmanlığı niteliğinde değildir. Özel durumunuz için ilgili bir uzmana danışmanızı öneririz.