
Ücretsiz Danışmanlık Alın
Aşağıdaki formu doldurun, sorularınızı yanıtlamak için en kısa sürede sizinle iletişime geçeceğiz.
Aşağıdaki formu doldurun, sorularınızı yanıtlamak için en kısa sürede sizinle iletişime geçeceğiz.

Temel kısıtlama, Avrupa Birliği (AB), Avrupa Ekonomik Alanı (AEA) ve İsviçre dışındaki ülkelerin vatandaşı olan JDG sahiplerini ilgilendirir.
Böyle bir girişimcinin Polonya’da daimi ikamet yeri bulunmuyorsa, genel olarak:
CEIDG’ye kayıtlı iş adresi veya geçici ikamet kaydı, girişimcinin daimi ikamet yerinin yerine geçmez.
Bu, pratikte böyle bir JDG sahibinin Polonya vatandaşını veya işveren tarafından ek bir işlem yapılmasına gerek kalmadan çalışma hakkına sahip bir yabancıyı işe alabileceği anlamına gelir. Çalışanın işe alınması için yukarıdaki işlemlerden biri gerekiyorsa istihdamın resmileştirilmesi büyük olasılıkla mümkün olmayacaktır.
AB, AEA ve İsviçre vatandaşları olan girişimciler için farklı kurallar geçerlidir. Bu nedenle onların statüsü ayrıca değerlendirilmelidir.
Polonya, AB, AEA ve İsviçre vatandaşları için genellikle ek bir çalışma izni prosedürü gerekmez.
Diğer ülkelerin vatandaşları arasında çalışma izni olmadan çalışma hakkına sahip olabilecek kişiler arasında örneğin şunlar yer alır:
Bu liste eksiksiz değildir. Her durumda kişinin Polonya’da hangi yasal dayanakla bulunduğu ve çalıştığı, ayrıca belgelerinin işe başlayacağı tarihte geçerli olup olmayacağı kontrol edilmelidir.
Öğrencilerin işe alınmasında dikkat edilmesi gereken ek bir nokta vardır. Öğrenci kimliği tek başına kişinin çalışma izni olmadan çalışabileceğini kanıtlamaz.
1 Temmuz 2026’dan itibaren muafiyet, kişinin aşağıdaki koşulları karşılaması hâlinde uygulanır:
Sözleşme imzalanmadan önce üniversiteden eğitim biçiminin belirtildiği güncel bir öğrenci belgesi istenmesi tavsiye edilir. Yarı zamanlı, akşam veya başka bir tam zamanlı olmayan eğitim biçimi, tek başına çalışma izni prosedüründen muafiyet sağlamaz.
Ukrayna vatandaşlarının işe alınmasında sıklıkla bildirim usulü uygulanır.
Kişi geçici korumadan yararlanıyor ve aktif PESEL UKR statüsüne sahipse işveren praca.gov.pl üzerinden bildirim yapmak zorundadır. Bildirim, çalışanın işe başladığı tarihten itibaren 7 gün içinde yapılmalıdır.
Öğrenci statüsü bu durumda bildirim yükümlülüğünü ortadan kaldırmaz. Bu nedenle kişi yalnızca üniversiteden alınan belgeye dayanarak işe alınamaz.
Bildirim usulü, geçici korumadan yararlanmayan ancak Polonya’da başka bir yasal dayanakla bulunan Ukrayna vatandaşları için de geçici olarak uygulanmaktadır. Bu kişiler için geçiş dönemi 4 Mart 2029 tarihine kadar devam eder.
Örneğin JDG sahibinin geçici oturum iznine sahip bir Belarus vatandaşı, gelecekteki çalışanın ise PESEL UKR statüsüne sahip bir Ukrayna vatandaşı olduğunu varsayalım. Çalışanın yasal olarak çalışabilmesi için bildirim yapılması gerekir. Girişimcinin Polonya’da daimi ikamet yeri yoksa ve bu nedenle ilgili ilçe çalışma ofisine (powiatowy urząd pracy) bildirim yapamıyorsa bu istihdam gerçekleştirilemez.
Öncelikle iki soruya cevap verilmelidir: JDG sahibinin statüsü nedir ve gelecekteki çalışan Polonya’da hangi yasal dayanakla çalışabilir?
Girişimci AB, AEA veya İsviçre dışındaki bir ülkenin vatandaşıysa Polonya’daki ikamet dayanağı ve daimi ikamet yerinin bulunup bulunmadığı kontrol edilmelidir.
Gelecekteki çalışan için ise aşağıdakiler doğrulanmalıdır:
Çalışan işe başlamadan önce yasal ikametini ve çalışma hakkını doğrulayan belgeler alınmalı ve bu belgelerin kopyaları saklanmalıdır.
Tek başına oturum kartı (karta pobytu), öğrenci kimliği veya çalışanın sözlü beyanı yeterli değildir. Çalışma hakkının dayanağı konusunda şüphe varsa bunu çalışan işe başladıktan sonra değil, sözleşme imzalanmadan önce kontrol etmek daha doğru olacaktır.
Polonya’da JDG yürütüyor ve bir yabancıyı işe almayı planlıyorsanız ELP Office, belgeleri kontrol etmenize ve çalışanı işe almadan önce hangi işlemlerin yapılması gerektiğini belirlemenize yardımcı olabilir.
Bu içerik yalnızca bilgilendirme amacı taşır ve bireysel hukuki danışmanlık niteliğinde değildir.
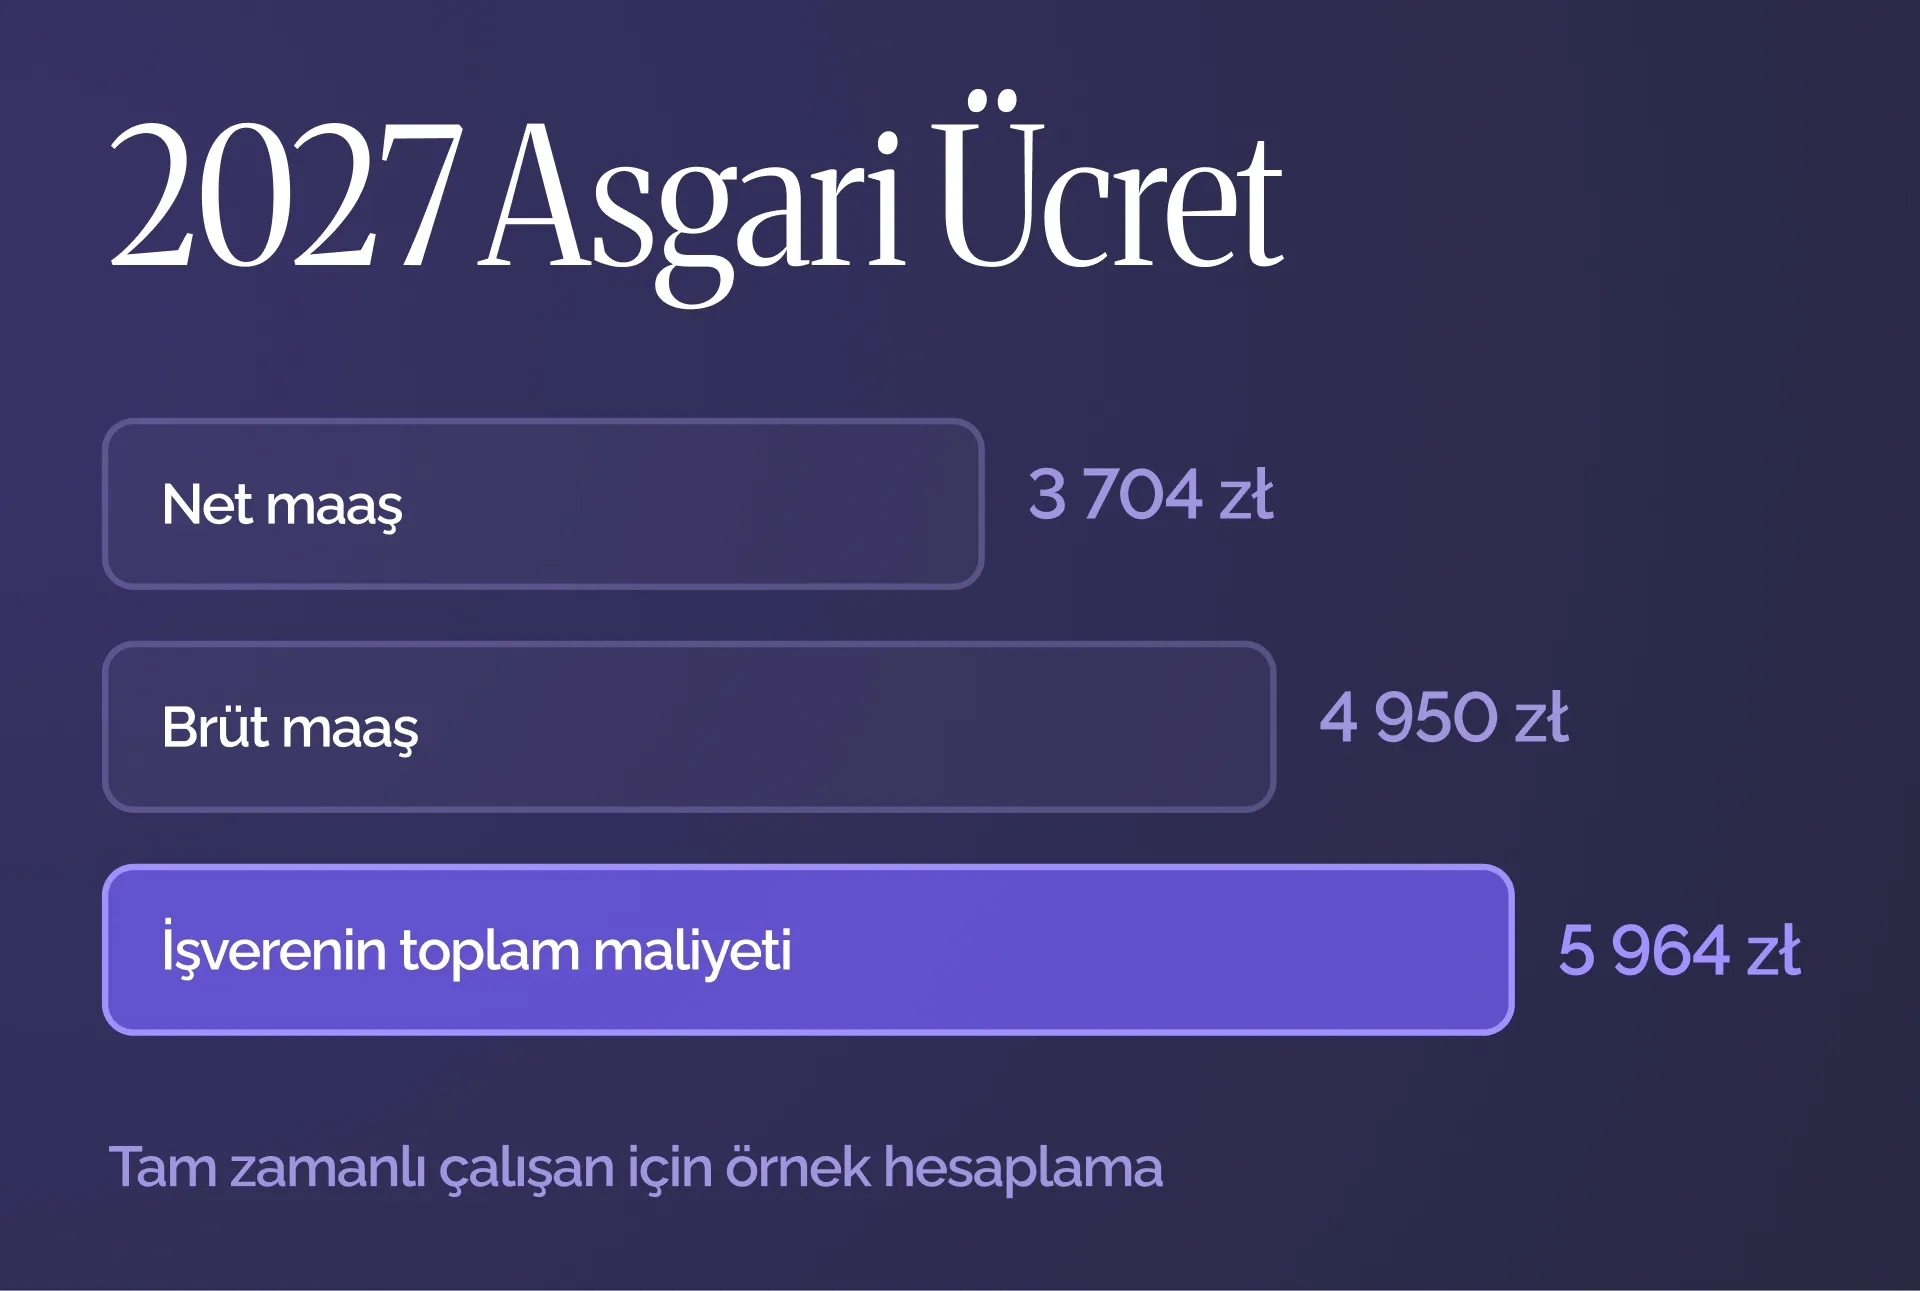
2027 yılı için 1 Ocak tarihinde yürürlüğe girecek tek bir artış öngörülüyor. Onaylanan yönetmelikte temmuz ayında ikinci bir artış yer almıyor.
4.950 PLN brüt tutarındaki asgari ücret, tam zamanlı olarak iş sözleşmesiyle (umowa o pracę) çalışan kişiler için geçerlidir.
Yarı zamanlı veya daha düşük çalışma süresiyle çalışan kişiler için asgari ücret, çalışma süresine orantılı olarak hesaplanır.
Bu kurallar Polonya vatandaşları ve Polonya’da çalışan yabancılar için aynı şekilde geçerlidir. Çalışanın vatandaşlığı, ücretin yasal asgari tutarın altında belirlenmesine izin vermez.
Asgari ücret, sözleşmede belirtilen temel maaşla (wynagrodzenie zasadnicze) aynı olmak zorunda değildir.
Yasal asgari ücret şartının yerine getirilip getirilmediği kontrol edilirken, mevzuata göre asgari ücrete dâhil edilebilen tüm ücret bileşenlerinin toplamı dikkate alınır. Bunlar arasında bazı primler ve ek ödemeler bulunabilir.
Ancak aşağıdaki ödemeler asgari ücrete dâhil edilmez:
Bu nedenle işveren yalnızca toplam ödeme tutarını değil, çalışanın ücret yapısını da kontrol etmelidir.
Net tutar; çalışanın yaşına, yararlandığı vergi indirimlerine, PIT-2 formunu sunup sunmadığına, PPK sistemine katılımına, gelir elde etme giderlerine ve diğer bireysel koşullara bağlıdır.
Aşağıdaki koşulları karşılayan 26 yaşından büyük bir çalışan için standart hesaplamada:
4.950 PLN brüt maaş yaklaşık 3.703,93 PLN net olacaktır.
Karşılaştırma için, 2026 yılında geçerli olan 4.806 PLN brüt asgari ücret için standart net ödeme yaklaşık 3.605,85 PLN’dir.
Buna göre çalışan, standart hesaplamada ayda yaklaşık 98 PLN daha fazla net ücret alacaktır.
Bu hesaplama tahminîdir. Gerçek ödeme tutarı, çalışanın bireysel durumuna göre farklılık gösterebilir.
İşverenin maliyetleri yalnızca brüt maaşla sınırlı değildir. İşveren ayrıca ZUS primlerinin kendi payını, Çalışma Fonu (Fundusz Pracy) ve Garantili Çalışan Hakları Fonu (Fundusz Gwarantowanych Świadczeń Pracowniczych) primlerini de finanse eder.
Standart %1,67 iş kazası sigortası oranı esas alındığında ve PPK hesaba katılmadığında tahminî hesaplama aşağıdaki gibidir:
Asgari ücret alan bir çalışanın toplam istihdam maliyeti ayda yaklaşık 173 PLN, yılda ise yaklaşık 2.077 PLN artacaktır.
Gerçek maliyetler; farklı iş kazası sigortası oranı, çalışanın PPK’ya katılımı veya işverenin belirli primlerden muaf olması gibi nedenlerle değişebilir.
1 Ocak 2027 tarihinden itibaren umowa zlecenie ve bazı hizmet sözleşmeleri için asgari saatlik ücret:
Saat başına 32,30 PLN brüt olacaktır.
Bu tutar net değil, brüttür. Çalışanın eline geçen tutar; yaşı, öğrenci statüsü, diğer sigorta kapsamları ve uygulanan vergi indirimleri gibi faktörlere bağlıdır.
Asgari saatlik ücret yalnızca sözleşmede doğrudan saatlik ödeme belirtilmesi durumunda uygulanmaz. Taraflar aylık veya sabit bir ücret belirlemiş olsa bile bu tutarın çalışılan saat sayısına bölünmesi sonucunda elde edilen ücret, saat başına 32,30 PLN brütün altında olamaz.
Umowa zlecenie kapsamında çalışılan saatlerin nasıl doğrulanacağı belirlenmelidir. Bunun için örneğin aşağıdaki yöntemler kullanılabilir:
Sözleşme bir aydan uzun bir süre için yapılmışsa asgari saatlik ücret dikkate alınarak hesaplanan ödeme, en az ayda bir kez yapılmalıdır.
Asgari saatlik ücret, hizmetleri şahsen yerine getiren ve çalışan veya başka yükleniciler istihdam etmeyen bazı şahıs işletmelerini de kapsayabilir.
Belirli sözleşmeler için istisnalar bulunmaktadır. Örneğin hizmeti sunan kişinin çalışma yerini ve zamanını kendisinin belirlemesi ve yalnızca komisyona dayalı ücret alması durumunda asgari saatlik ücret uygulanmayabilir. Bu istisnanın uygulanabilmesi için mevzuatta öngörülen tüm şartların aynı anda karşılanması gerekir.
İşverenlerin ve hizmet alan tarafların aşağıdaki adımları önceden atmaları önerilir:
Sözleşmede yeni asgari ücretin altında kalan sabit bir tutar belirtilmişse genellikle ücret koşullarının yazılı olarak değiştirilmesi gerekir.
Sözleşmede sabit bir tutar yerine yürürlükteki asgari ücretin ödeneceği belirtilmişse ücret, yasal tutarla birlikte otomatik olarak değişir. Buna rağmen şirketin bordro sistemi ve belgeleri yine de kontrol edilmelidir.
Asgari ücret yalnızca çalışanlara yapılan ödemeleri etkilemez. İşletme sahipleri için geçerli olan bazı primler ve limitler de asgari ücrete bağlıdır.
Faaliyetlerinin ilk 24 ayında indirimli sosyal sigorta primlerinden yararlanan işletme sahipleri, primlerini asgari ücretin en az %30’u üzerinden hesaplar.
2027 yılında asgari prim matrahı:
4.950 PLN × %30 = 1.485 PLN olacaktır.
Mevcut oranlar esas alındığında gönüllü hastalık sigortası dâhil tahminî sosyal sigorta primi, sağlık sigortası primi hariç olmak üzere ayda yaklaşık 469,85 PLN olacaktır.
2027 yılına ait kesin prim tutarları, ZUS tarafından resmî tablolar yayımlandıktan sonra yeniden kontrol edilmelidir.
1.485 PLN tutarındaki asgari matrah, Mały ZUS Plus kapsamındaki primlerin alt sınırının belirlenmesinde de önem taşıyacaktır.
Herhangi bir indirim uygulanmayan standart ZUS sosyal sigorta primleri farklı bir matrah üzerinden, yani tahminî ortalama maaşa göre hesaplanır. Bu nedenle bu primlerin tutarı yalnızca yeni asgari ücret üzerinden belirlenemez.
Makalenin yayımlandığı tarihte geçerli olan kurallara göre artan oranlı vergi tarifesi veya sabit oranlı gelir vergisi kapsamında vergilendirilen işletme sahiplerinin asgari sağlık sigortası primi, asgari ücretin %9’u üzerinden hesaplanır.
Kurallar değişmezse Şubat 2027’de başlayacak yeni prim döneminden itibaren asgari sağlık sigortası primi:
4.950 PLN × %9 = aylık 445,50 PLN olacaktır.
Kayıtlı gelir üzerinden götürü vergi (ryczałt) uygulayan işletmelerde sağlık sigortası primi farklı kurallara göre hesaplanır ve yıllık gelire ve işletmeler sektöründeki ortalama maaşa bağlıdır.
Kayıtsız ticari faaliyet (działalność nierejestrowana) için üç aylık gelir limiti, asgari ücretin %225’idir.
Asgari ücretin 4.950 PLN olması durumunda 2027 yılı limiti:
Üç aylık dönem başına 11.137,50 PLN gelir olacaktır.
Belirlenen limit aşıldığında faaliyet, mevzuatta öngörülen süre içinde CEIDG’ye kaydedilmelidir.
Asgari ücretteki artış aşağıdaki hesaplamaları da etkileyecektir:
Örneğin asgari ücretin 15 katı olarak hesaplanan azami işten çıkarma tazminatı 2027 yılında 74.250 PLN olacaktır.
Gece çalışması ek ücretinin kesin tutarı, ilgili aydaki çalışma saatlerinin sayısına bağlı olduğu için her ay ayrı ayrı hesaplanır.
Hayır. Yeni tutar yalnızca asgari ücret seviyesini belirler ve şirketteki tüm maaşların otomatik olarak artırılmasını zorunlu kılmaz.
Ancak diğer ücretlerin, primlerin veya ek ödemelerin asgari ücrete bağlı olması durumunda işverenin şirket içi ücret sistemini kontrol etmesi önerilir.
Bu tutar brüttür. Net tutar, çalışanın sosyal sigorta primlerine ve vergi durumuna bağlıdır.
Örneğin 26 yaşından küçük bir öğrenci ile umowa zlecenie sözleşmesi tek sosyal sigorta kapsamı olan bir kişi için hesaplama farklı olacaktır.
Evet. Ancak sabit ücret fiilen çalışılan saat sayısına bölündüğünde elde edilen saatlik tutar, yürürlükteki asgari saatlik ücretin altında olamaz.
Hayır. Onaylanan yönetmelik yeni tutarları 1 Ocak 2027’den itibaren yürürlüğe koyuyor ve yıl içinde ikinci bir artış öngörmüyor.
Evet. Polonya’da yasal olarak çalışan bir yabancı, Polonya vatandaşıyla aynı koşullarda asgari ücret alma hakkına sahiptir.
Ayrıca yabancı çalışanın istihdamına ilişkin belgelerde belirtilen ücret, yürürlükteki asgari ücret kurallarına aykırı olamaz.
Artış yalnızca %3 olsa da işveren açısından değişiklik, çalışana ödenen tutarla sınırlı değildir. ZUS primleri, umowa zlecenie kapsamındaki saatlik ücretler ve asgari ücrete bağlı limitler de dikkate alınmalıdır.
Çalışan istihdam ediyorsanız veya umowa zlecenie kapsamında kişilerle çalışıyorsanız ELP Office, hesaplamaları kontrol etmenize, ücret bütçesi hazırlamanıza ve 2027 yılında ödemeler ile primleri doğru şekilde hesaplamanıza yardımcı olabilir.
Şirketinizi yeni ücretlere önceden hazırlamak için bizimle iletişime geçin.
Bu içerik yalnızca bilgilendirme amacı taşır ve bireysel hukuki, vergisel veya muhasebe danışmanlığı niteliğinde değildir. Özel durumunuz için ilgili bir uzmana danışmanızı öneririz.
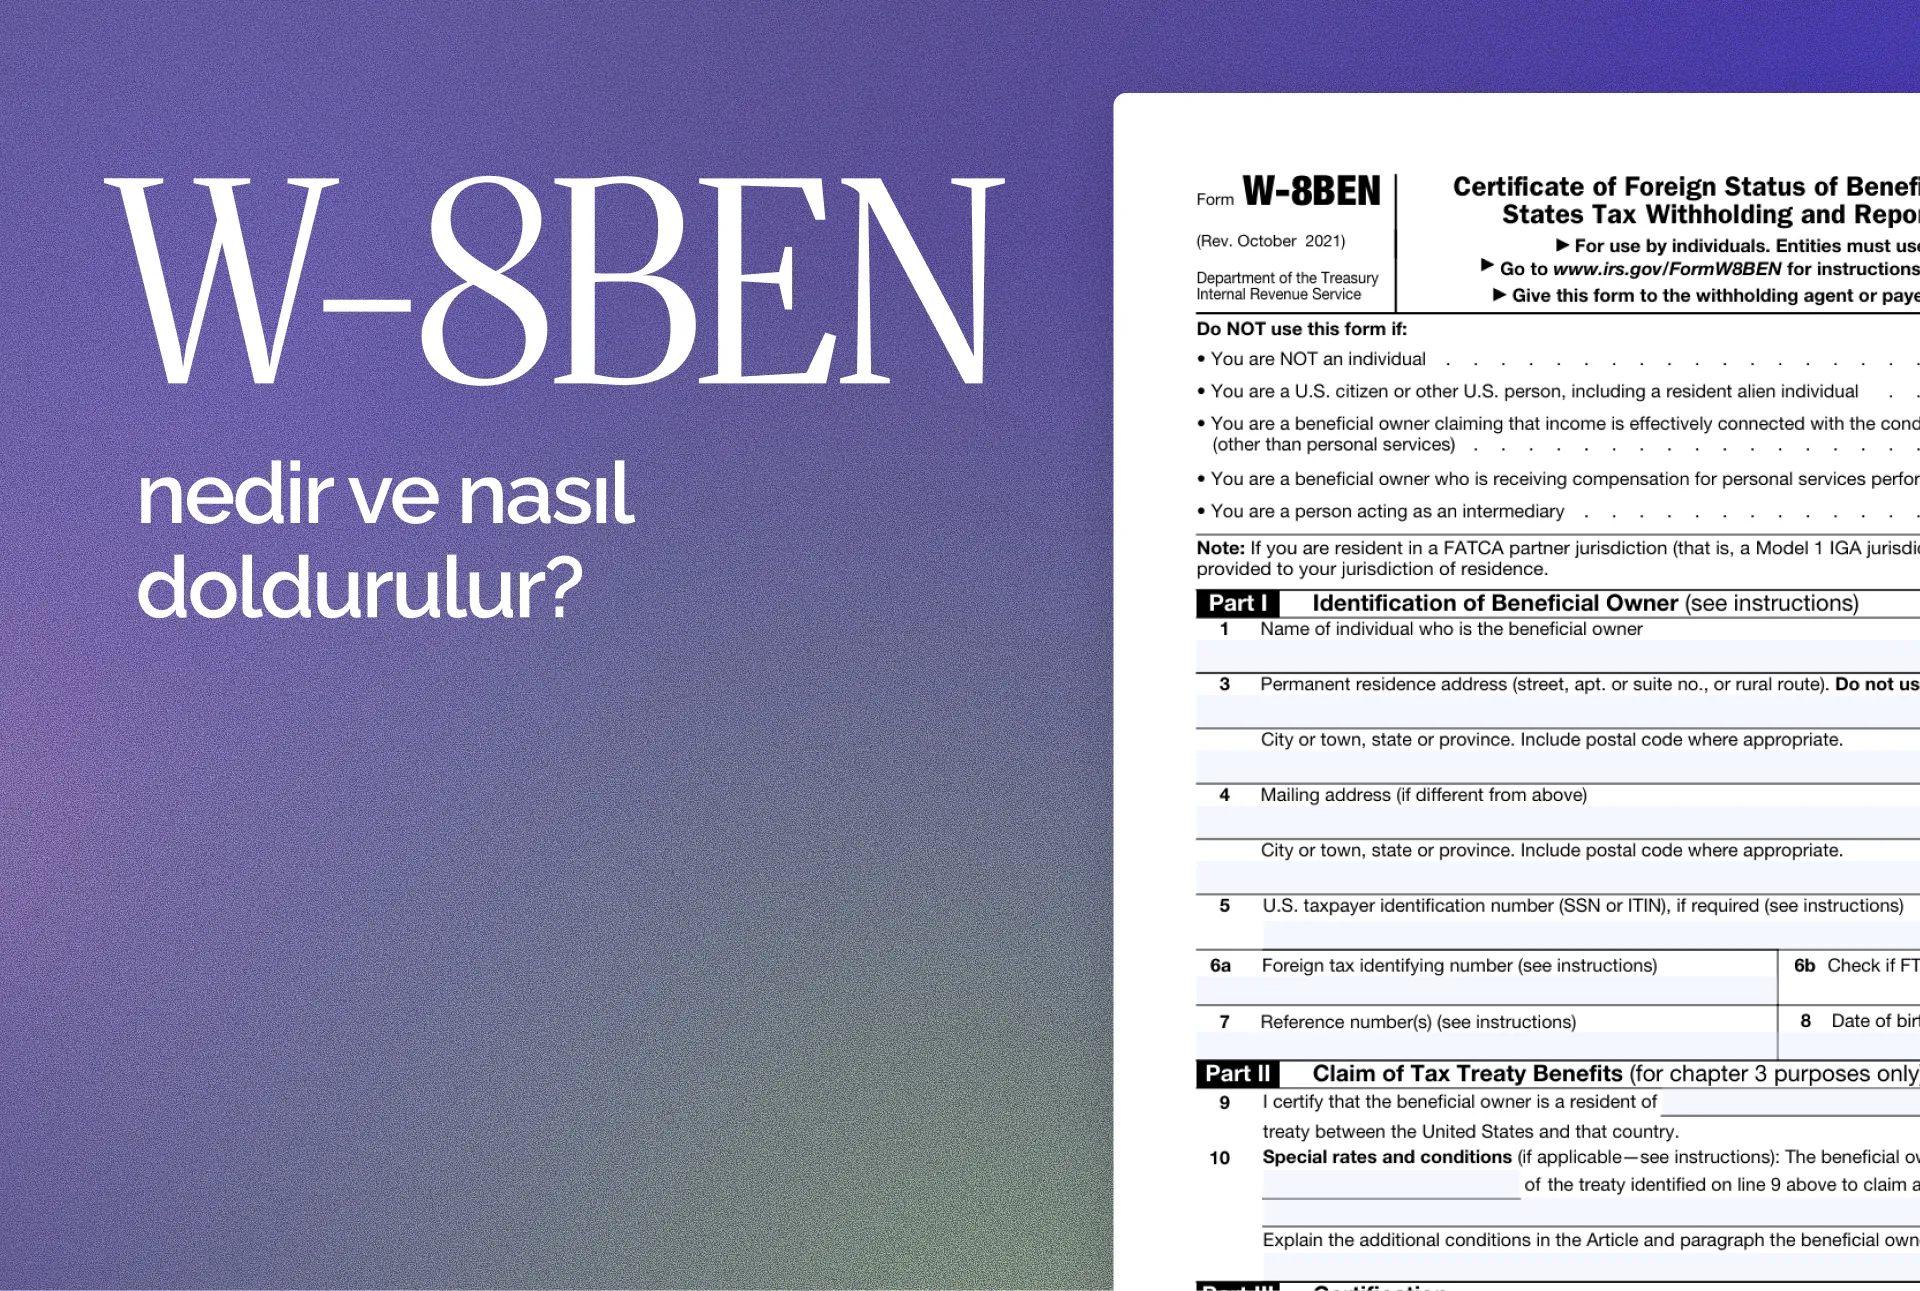
Belgenin tam adı Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals) şeklindedir.
W-8BEN gerçek kişiler için hazırlanmıştır ve kişinin yabancı statüsünü ABD’deki ödeme yapan kuruluşa veya finansal kuruma bildirmek amacıyla kullanılır.
Belirli bir gelir türü bakımından uygulanabiliyorsa doğru doldurulmuş bir form, uluslararası vergi anlaşmasında öngörülen avantajlardan yararlanılmasını da sağlar.
Önemli: W-8BEN formu doğrudan IRS’ye gönderilmez. Formu talep eden kuruluşa, örneğin ABD’li müşteriye, brokere, bankaya veya ödeme platformuna iletilir.
Bu form, Polonya’da yaşayan ve ABD ile bağlantılı ödemeler alan kişilerden sıklıkla istenir. Bunlar arasında ABD’li müşterilerle çalışan serbest çalışanlar ve şahıs işletmesi sahipleri, yani JDG sahipleri; yazarlar ve dijital içerik üreticileri; telif geliri alan kişiler; ABD menkul kıymetlerine yatırım yapanlar ve bazı uluslararası platformların kullanıcıları bulunabilir.
Ancak formun doldurulma amacı, elde edilen gelirin türüne göre değişir.
W-8BEN formu sp. z o.o. ve diğer tüzel kişiler için kullanılmaz. Yabancı şirketler benzer durumlarda genellikle W-8BEN-E formunu kullanır.
Her zaman değil. Bir girişimci Polonya’da yaşıyor ve çalışıyor, hizmetlerini de Polonya’dan ABD’li bir müşteriye sunuyorsa yalnızca müşterinin ABD’de bulunması, ödemeden otomatik olarak %30 ABD vergisi kesileceği anlamına gelmez.
Bununla birlikte ABD’li müşteri, hizmet sağlayıcının gelirin yabancı gerçek sahibi olduğunu doğrulamak amacıyla yine de W-8BEN formunu talep edebilir.
Çalışmanın fiilen ABD topraklarında gerçekleştirilmesi veya ödemenin temettü ya da telif geliri gibi başka bir gelir türüyle ilgili olması durumunda kurallar farklı olabilir. Bu gibi durumlarda gelirin türü, vergi mukimliği ve Polonya ile ABD arasındaki çifte vergilendirmeyi önleme anlaşmasının hükümleri dikkate alınmalıdır.
Bu nedenle “W-8BEN vergiyi %30’dan %15’e düşürür” şeklinde herkese uygulanabilecek genel bir kural yoktur. Uygulanacak oran ve vergilendirme yöntemi somut duruma bağlıdır.
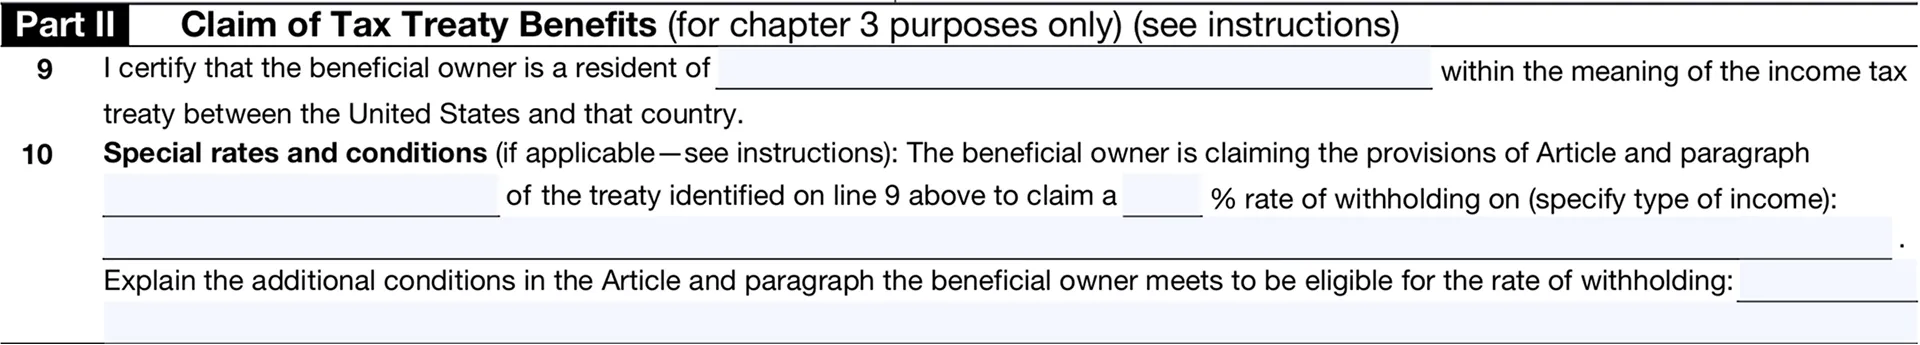
Form üç bölümden oluşur: gelirin gerçek sahibinin bilgileri, vergi anlaşması avantajlarından yararlanma talebi ve verilen bilgilerin onaylanması.
Formu IRS’nin resmi internet sitesinden indirebilirsiniz: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
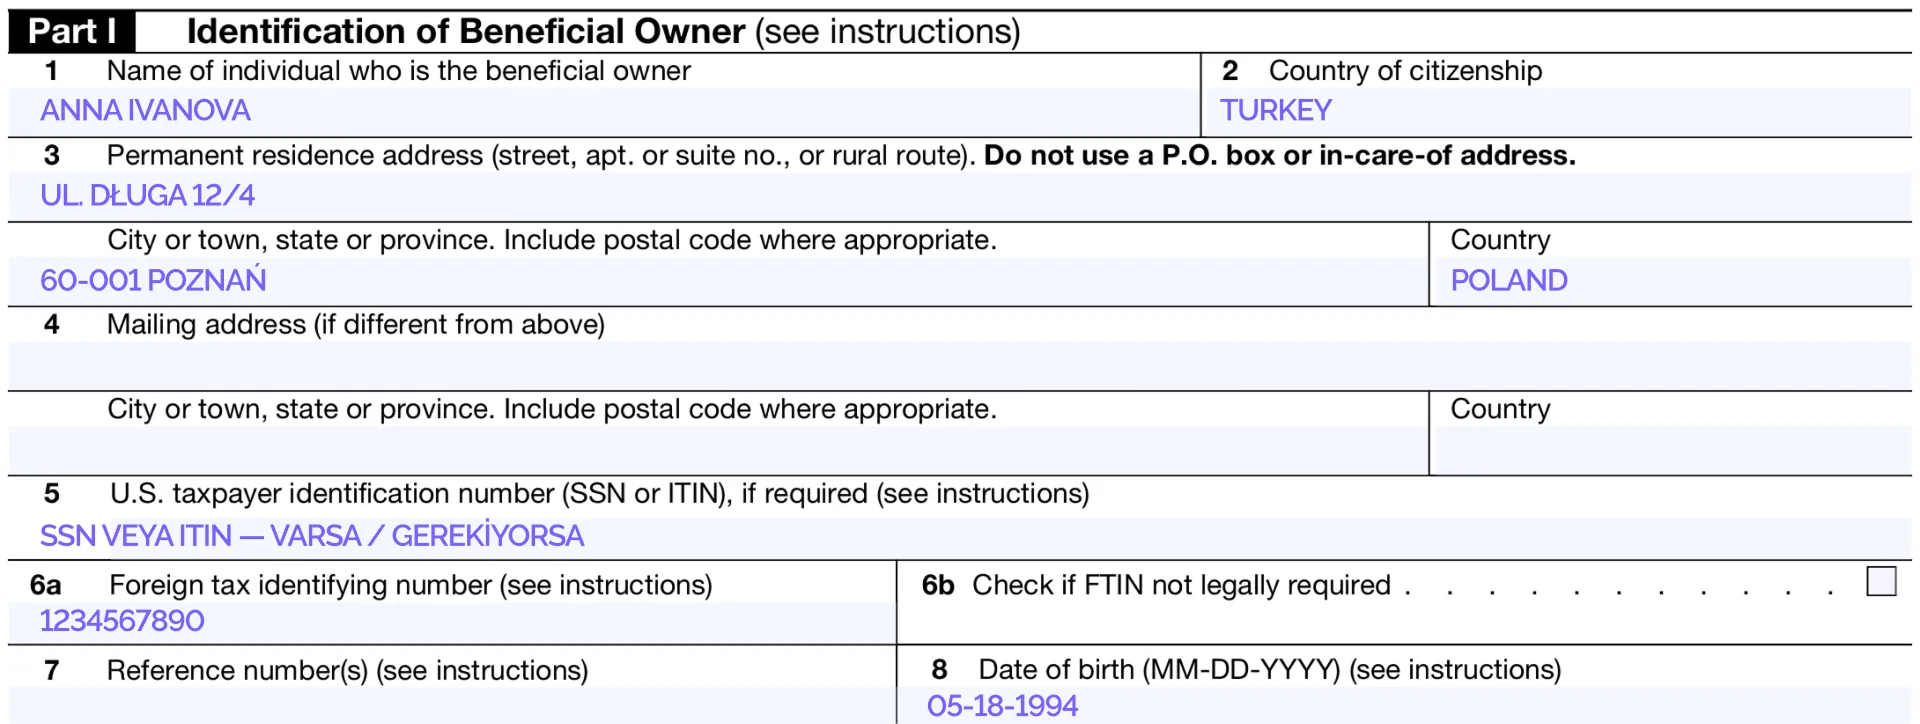
Line 1 — Name of individual who is the beneficial owner
Adınızı ve soyadınızı yazın.
Line 2 — Country of citizenship
Vatandaşı olduğunuz ülkeyi yazın.
Line 3 — Permanent residence address
Vergi mukimi olduğunuz ülkedeki daimi ikamet adresinizi yazın. P.O. box veya yalnızca yazışmalar için kullanılan bir adres belirtmeyin.
Line 4 — Mailing address
Yazışma adresiniz Line 3’te belirtilen adresten farklıysa bu alanı doldurun.
Line 5 — U.S. taxpayer identification number
ABD’ye ait SSN veya ITIN numaranız varsa ve bulunduğunuz durumda gerekli olması halinde bu alana yazın.
Polonya’dan çalışan bir girişimcinin birçok tipik durumda yalnızca bu form için ayrıca ITIN alması gerekmez. Bununla birlikte gereklilikler, gelirin türüne ve talep edilen vergi anlaşması avantajına bağlıdır.
Line 6a — Foreign tax identifying number
Yabancı vergi kimlik numaranızı, yani FTIN numaranızı yazın.
Polonya’da bu kimlik numarası NIP veya PESEL olabilir. JDG sahibi bu alanda NIP numarasını kullanmalıdır. PESEL, temel olarak ticari faaliyet yürütmeyen ve NIP kullanması gereken diğer vergi mükellefi kategorilerine dahil olmayan gerçek kişilerin vergi kimlik numarasıdır.
Line 6b — FTIN not legally required
Vergi mukimi olduğunuz ülkenin mevzuatına göre yabancı vergi kimlik numarasına sahip olmanız gerekmiyorsa bu kutuyu işaretleyin. Polonya’da NIP veya PESEL numaranız varsa bu kutu genellikle işaretlenmez.
Line 7 — Reference number
Bu alan isteğe bağlıdır. Müşterinin veya platformun talep etmesi durumunda hesap numarası, müşteri numarası veya başka bir tanımlayıcı yazılabilir.
Line 8 — Date of birth
Doğum tarihinizi AA-GG-YYYY sıralamasına karşılık gelen MM-DD-YYYY formatında yazın. Örneğin 18 Mayıs 1994 tarihi 05-18-1994 şeklinde yazılmalıdır.
ABD ile vergi mukimi olduğunuz ülke arasındaki vergi anlaşmasından doğan avantajlardan yararlanmak istiyorsanız bu bölümü doldurun.
Line 9 — vergi anlaşmasının uygulanması bakımından vergi mukimi olduğunuz ülkeyi yazın. Polonya’da vergi mukimiyseniz Poland yazın.
Line 10 her durumda doldurulmaz. Belirli bir avantajdan yararlanmak için ilgili vergi anlaşması maddesinin, gelir türünün, uygulanacak oranın veya ek koşulların yerine getirildiğinin belirtilmesi gerekiyorsa bu alan doldurulur.
Line 10’a başka bir örnekten rastgele bilgi kopyalamayın. Bu alanın içeriği, gelirin türüne ve yararlanmak istediğiniz vergi anlaşması avantajına bağlıdır.
Vergi anlaşması avantajlarından yararlanmıyorsanız Part II bölümünü boş bırakabilirsiniz. Bu durumda da W-8BEN formu yabancı statünüzü doğrulamak için kullanılabilir. IRS, kişinin daha düşük bir vergi oranı veya muafiyet talep edip etmediğine bakılmaksızın formun ödeme yapan kuruluşa sunulması gerektiğini açıkça belirtmektedir.
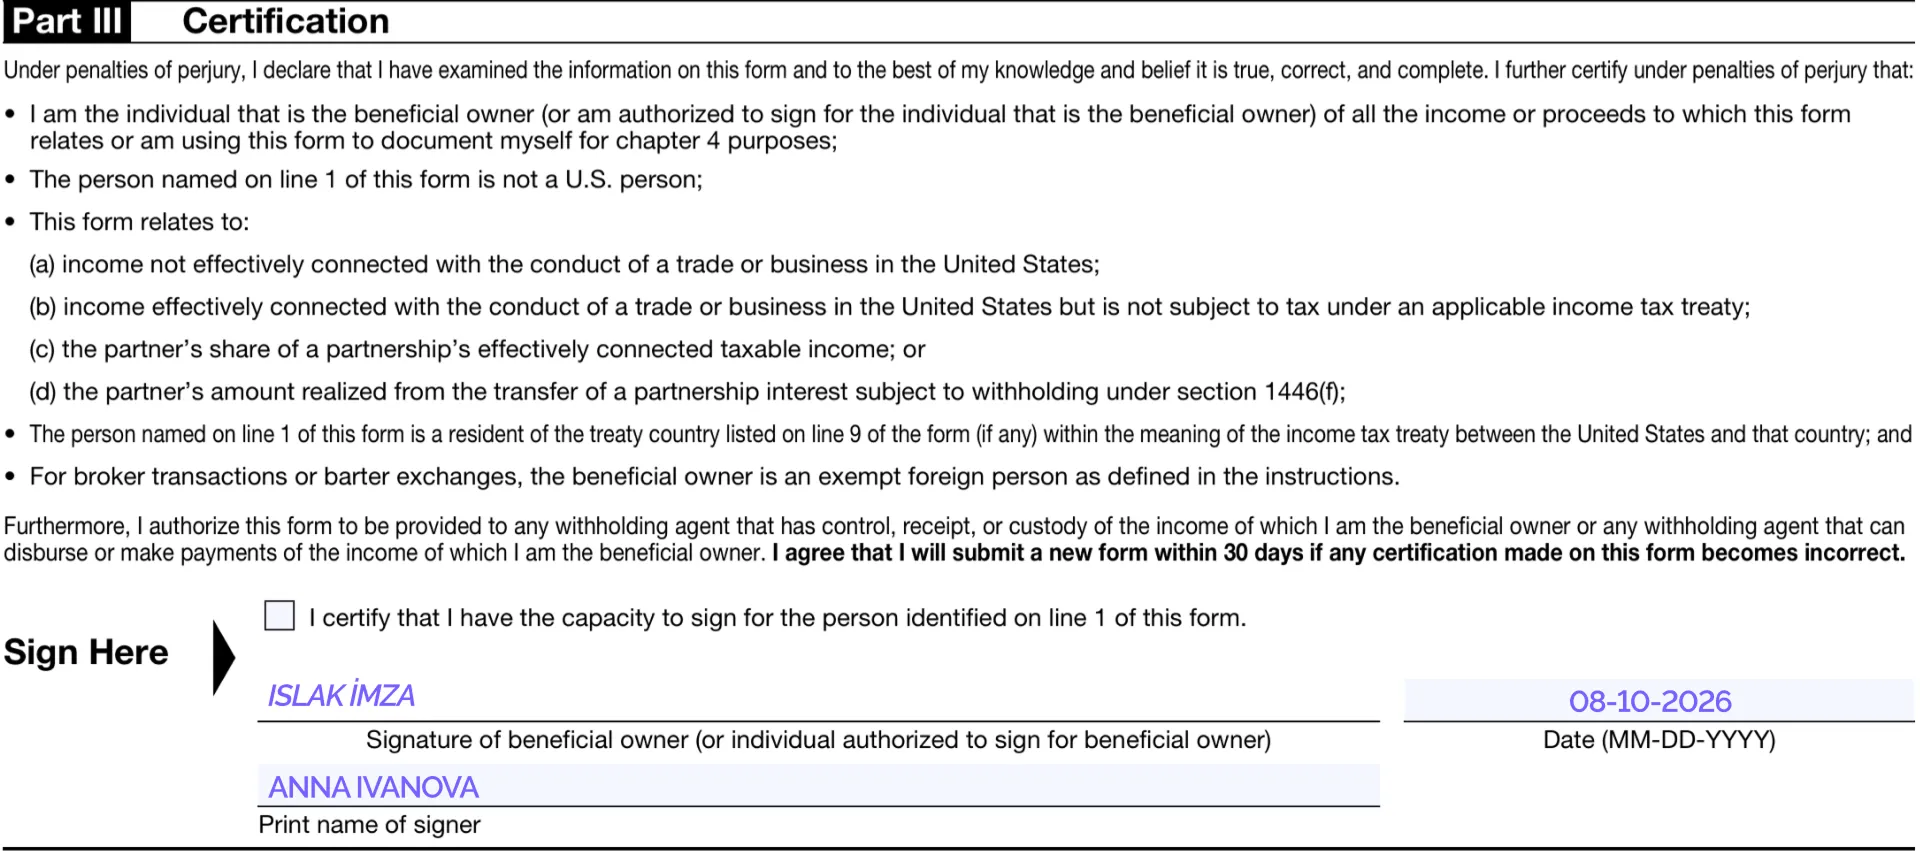
Son bölümde formda verdiğiniz bilgilerin doğru ve eksiksiz olduğunu onaylarsınız.
W-8BEN formunu kendiniz dolduruyorsanız aşağıdaki alanları tamamlamalısınız:
Signature of beneficial owner — formu imzalayın. Kağıt form kullanıyorsanız ıslak imza atın.
Date — tarihi MM-DD-YYYY formatında yazın.
Print name of signer — formu imzalayan kişinin adını ve soyadını matbaa harfleriyle yazın.
Form yetkili bir temsilci tarafından imzalanıyorsa bu kişinin gerekli yetkiye sahip olması ve “I certify that I have the capacity to sign…” kutusunu işaretlemesi gerekir. Gerekli olması durumunda forma vekaletname veya vekaletnamenin bir kopyası eklenmelidir.
Önemli: Formu teslim ettiğiniz kuruluş elektronik imzayı kabul ediyorsa W-8BEN elektronik olarak imzalanabilir. Yalnızca Signature alanına ad ve soyadın yazılması yeterli değildir. Elektronik imza, belgenin gerçekten yetkili kişi tarafından imzalandığının doğrulanmasını sağlamalıdır.
W-8BEN formu genellikle imzalandığı tarihten başlayarak imzalandığı yılı takip eden üçüncü takvim yılının 31 Aralık tarihine kadar geçerlidir.
Örneğin form Eylül 2026’da imzalanırsa genellikle 31 Aralık 2029’a kadar geçerli olur.
Koşullarınız değişir ve formda verilen bilgiler geçerliliğini kaybederse 30 gün içinde yeni bir W-8BEN formu sunmanız gerekir. Örneğin vergi mukimliğinizin değişmesi halinde yeni bir form gerekli olabilir.
En yaygın hatalardan biri, ABD’li bir müşterinin otomatik olarak ABD kaynaklı gelir anlamına geldiğini düşünmektir. IRS, hizmet gelirlerinde genellikle çalışmanın fiilen gerçekleştirildiği yeri dikkate alır.
Bir diğer hata, JDG sahibi olunmasına rağmen Foreign TIN alanına PESEL numarasının yazılmasıdır. Polonyalı bir girişimci için vergi kimlik numarası genellikle NIP’tir.
Vatandaşlık ile vergi mukimliği de sıklıkla karıştırılır. Line 2’de vatandaşlık belirtilirken Part II’de vergi anlaşmasının uygulanması vergi mukimliğine bağlıdır.
Başka bir hata, sp. z o.o. veya tüzel kişi olan başka bir şirket için W-8BEN formunun kullanılmasıdır. Yabancı tüzel kişiler için W-8BEN-E formu hazırlanmıştır.
Ayrıca başka bir kişinin örneğindeki vergi anlaşması maddesi veya vergi oranı kopyalanmamalıdır. Temettüler, telif gelirleri ve hizmet ödemeleri farklı vergilendirme kurallarına tabidir.
W-8BEN esas olarak ABD’nin kaynakta vergi kesintisi ve raporlama kurallarıyla ilgilidir. Polonya’daki vergi beyanının yerine geçmez.
Polonya’da vergi mukimiyseniz veya Polonya’da bir JDG işletiyorsanız yabancı bir müşteriden elde ettiğiniz gelir Polonya’daki muhasebenizde doğru şekilde kaydedilmeli ve seçtiğiniz vergilendirme yöntemine ve işlemin niteliğine göre vergilendirilmelidir.
Verginin yurt dışında kesilmiş olması durumunda çifte vergilendirmenin önlenmesine ilişkin kuralların nasıl uygulanacağı da ayrıca belirlenmelidir.
Bu nedenle W-8BEN bir “vergi beyannamesi” olarak değil, ABD’deki ödeme yapan kuruluşun statünüzü ve uygulanacak vergi kesintisi kurallarını doğru şekilde belirlemesine yardımcı olan bir belge olarak değerlendirilmelidir.
Formun gönderilmesi standart bir uygulamadır ve vergiyle ilgili bir sorun yaşadığınız anlamına gelmez.
Formu doldurmadan önce üç konuyu kontrol etmeniz yeterlidir: hangi ülkede vergi mukimi olduğunuz, hangi tür geliri elde ettiğiniz ve çalışmanın fiilen nerede gerçekleştirildiği.
Polonya’da bir JDG işletiyor ve hangi vergi kimlik numarasını yazmanız gerektiğinden, Part II bölümünü doldurup doldurmamanızdan veya ABD’li bir müşteriden aldığınız ödemeleri Polonya’daki muhasebenizde nasıl kaydetmeniz gerektiğinden emin değilseniz ELP Office durumunuzu inceleyebilir ve işlemlerin doğru şekilde muhasebeleştirilmesine yardımcı olabilir.
Bu materyal yalnızca bilgilendirme amacıyla hazırlanmıştır ve bireysel hukuki, vergisel veya muhasebe danışmanlığı niteliği taşımaz. Somut durumunuza ilişkin olarak uygun bir uzmana danışmanızı öneririz.
Wakacje składkowe, girişimcinin yıl içinde seçtiği bir ay için kendi sosyal sigorta primlerini ödemekten muaf tutulmasını sağlar.
Bu ay boyunca girişimci:
Muafiyet kapsamındaki primler devlet bütçesinden ödenir. Bu nedenle wakacje składkowe uygulanan ay, gelecekteki emeklilik ve sosyal sigorta haklarının hesaplanmasında dikkate alınır.
Başvurular 1 Kasım 2024 tarihinden itibaren yapılabilmektedir. İlk muafiyet Aralık 2024 için uygulanabilmiştir. Temmuz 2026 itibarıyla muafiyetin temel koşullarında önemli bir değişiklik olmamıştır. Değişiklikler ağırlıklı olarak RWS formunun teknik yapısını ve de minimis yardımıyla ilgili bilgilerin nasıl verileceğini kapsamıştır.
Wakacje składkowe, zawieszenie działalności, yani ticari faaliyetin askıya alınması ile karıştırılmamalıdır. Muafiyet süresince işletme faaliyet göstermeye devam eder. Faaliyetin askıya alınması durumunda ise girişimci normal ticari faaliyetlerini geçici olarak durdurur.
Muafiyet öncelikle CEIDG’ye kayıtlı jednoosobowa działalność gospodarcza, yani şahıs işletmesi sahiplerine yöneliktir.
Bir spółka cywilna ortağı da muafiyetten yararlanabilir. Ancak başvuru, ortağın kendi primleri için yapılır ve kişisel mükellef hesabı üzerinden gönderilir.
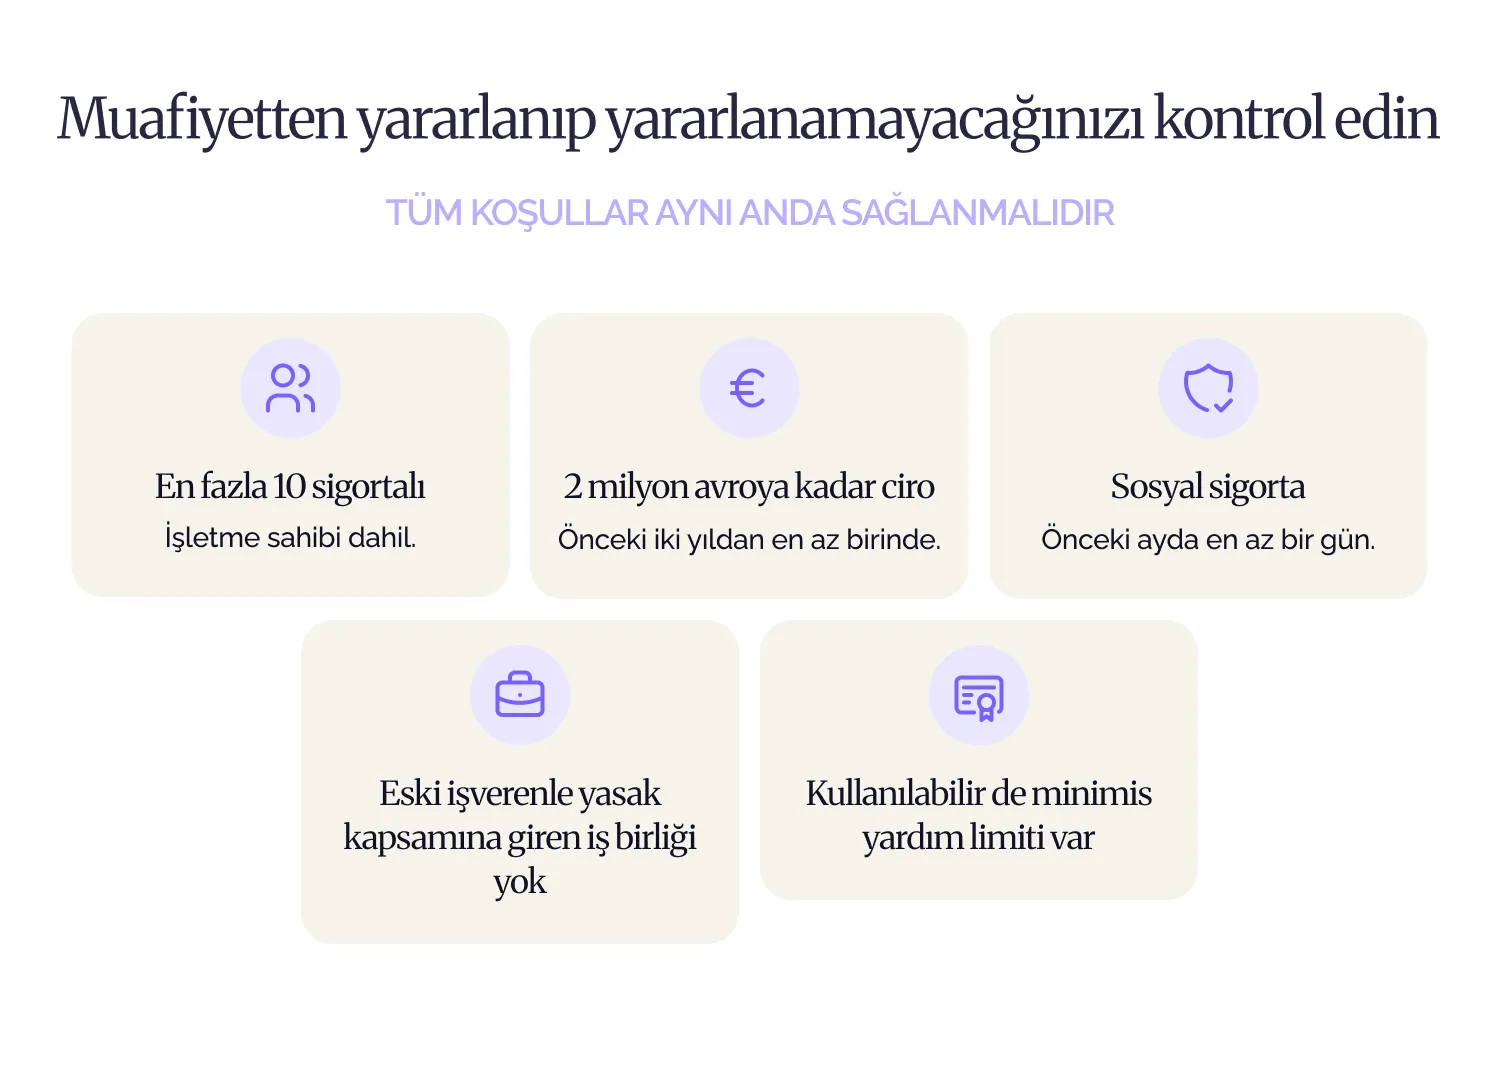
Aşağıdaki koşulların tamamı aynı anda karşılanmalıdır.
Başvurunun yapıldığı aydan önceki ayda girişimcinin ZUS’a kayıtlı en fazla 10 sigortalısı bulunabilir.
Girişimcinin kendisi de bu sınıra dahildir. Normal bir durumda bu, girişimcinin kendisiyle birlikte en fazla dokuz başka sigortalı anlamına gelir.
Sınıra aşağıdaki kişiler dahil edilebilir:
İlgili ayda yalnızca bir gün için bile sigortaya kaydedilmiş bir kişi sınıra dahil edilebilir. Yalnızca ayın son günündeki durum dikkate alınmaz.
Örneğin kısa süreli umowa zlecenie ile çalışan bir kişi de limite dahil olabilir.
Umowa zlecenie kapsamında çalışan ve ZUS sigortasına tabi olmayan 26 yaşın altındaki öğrenciler ve üniversite öğrencileri hesaba dahil edilmez. Başka istisnalar da bulunduğundan, kişi sayısının sınıra yakın olduğu durumlarda koşullar ayrıca kontrol edilmelidir.
Girişimcinin yıllık ciro koşulunu karşılaması gerekir.
Başvurunun yapıldığı yıldan önceki iki takvim yılından en az birinde:
2026 yılında yapılan bir başvuru için 2024 ve 2025 yıllarına ait veriler kontrol edilir. Koşulun bu iki yıldan yalnızca birinde karşılanması yeterlidir.
Girişimci eski işverenine hizmet veriyor ve ticari faaliyetin başladığı yıl veya bir önceki yıl iş sözleşmesi kapsamında yaptığı görevlerin aynısını yerine getiriyorsa muafiyetten yararlanamayabilir.
İş birliği şu dönemler için kontrol edilir:
Yalnızca pozisyonun adı veya sözleşmede kullanılan ifadeler değil, fiilen yapılan işin niteliği önemlidir.
Bu nedenle umowa o pracę sözleşmesinden aynı işverenle B2B iş birliğine geçilmesi durumunda, önceki görevlerle güncel hizmet kapsamı dikkatlice karşılaştırılmalıdır.
Girişimci, RWS başvurusundan önceki ayda en az bir gün emeklilik, malullük ve iş kazası sigortalarına tabi olmalıdır.
JDG’nin ne kadar süredir faaliyet gösterdiğine ilişkin ayrı bir asgari süre bulunmaz. Ancak yeni kurulan bir işletme muafiyetten hemen yararlanamayabilir.
Örneğin JDG 1 Mayıs’ta kaydedilmişse, girişimci Mayıs ayında sosyal sigortaya tabi olmuş ve RWS başvurusunu Haziran ayında göndermişse, diğer koşulları da karşılaması şartıyla Temmuz ayını muafiyet ayı olarak seçebilir.
Wakacje składkowe, de minimis kamu yardımı niteliğindedir. Başvuru yapılmadan önce kullanılabilir yardım limitinin tükenip tükenmediği kontrol edilmelidir.
Aşağıdaki durumlarda muafiyet verilmez:
Ulga na start döneminde girişimci gerekli sosyal sigortalara tabi olmadığı için bu muafiyetten yararlanamaz.
Diğer koşulların da karşılanması hâlinde, preferencyjne składki veya başka bir sosyal sigorta primi sistemine geçildikten sonra wakacje składkowe’dan yararlanmak mümkün olabilir.
Muafiyet yalnızca girişimcinin kendi sosyal sigorta primlerini kapsar.
Aşağıdaki primler muafiyet kapsamına girebilir:
Dobrowolne ubezpieczenie chorobowe, yalnızca girişimcinin hem RWS başvurusunun yapıldığı ayda hem de bir önceki ayda en az bir gün bu sigortaya tabi olması hâlinde muafiyet kapsamına girer.
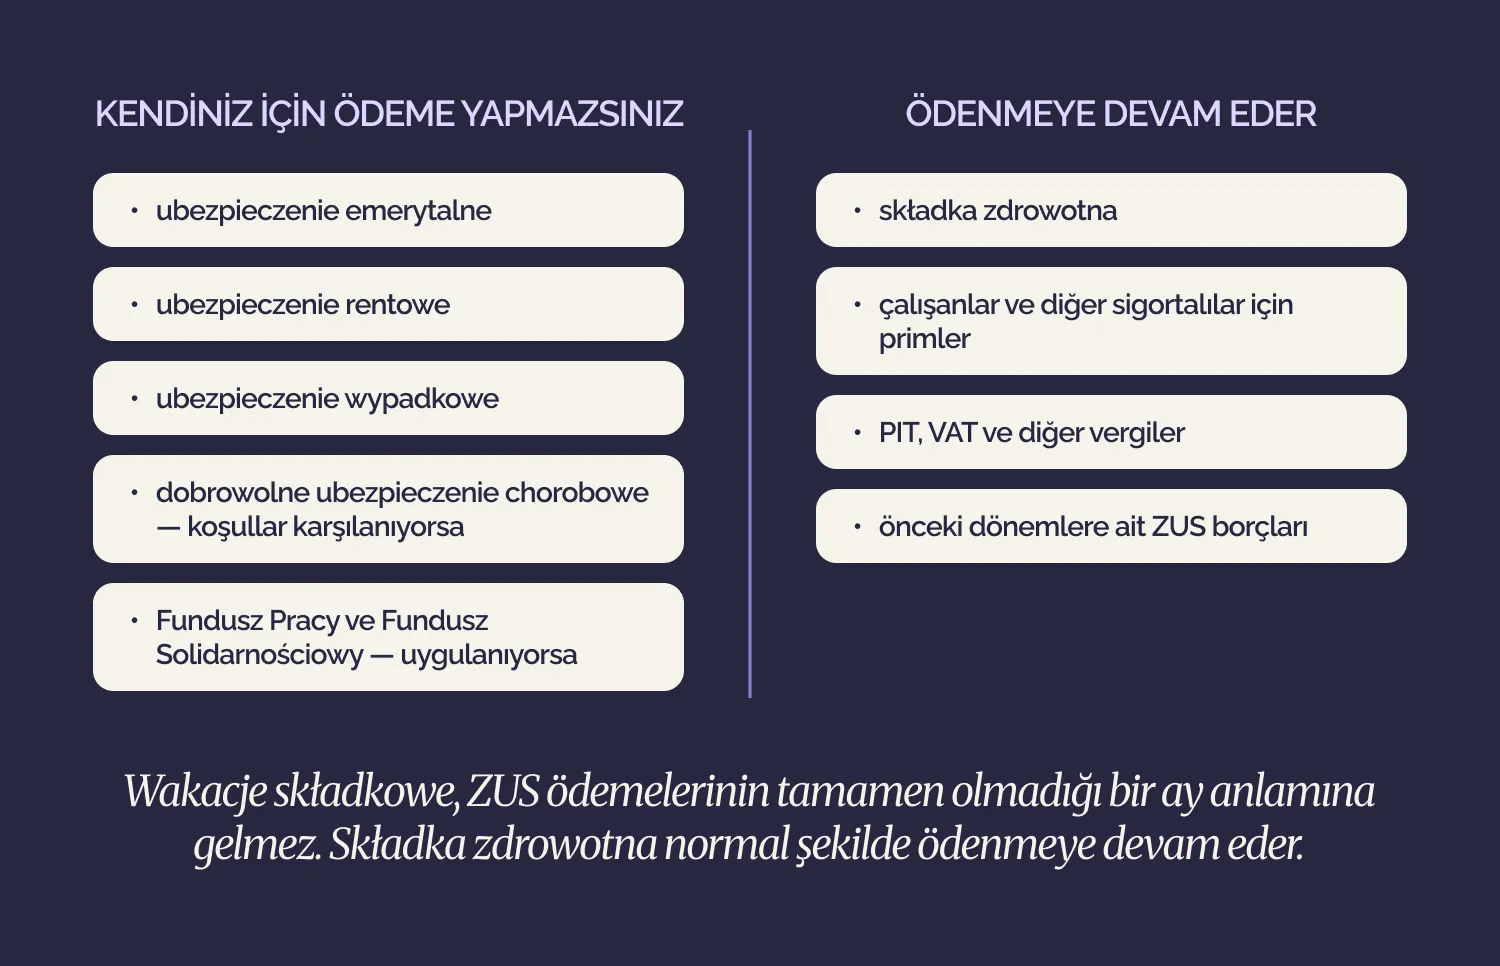
En önemli sınırlama, składka zdrowotna priminin wakacje składkowe kapsamında olmamasıdır. Bu prim normal kurallara göre hesaplanmalı ve ödenmelidir.
Ayrıca aşağıdaki ödemeler de devam eder:
Tasarruf tutarı, girişimcinin uyguladığı sosyal sigorta primi sistemine bağlıdır.
2026 yılında geçerli oranlara göre tahmini muafiyet tutarları aşağıdaki tabloda gösterilmiştir.
Składka zdrowotna ayrıca ödenmelidir.
Şubat 2026 ile Ocak 2027 arasındaki dönem için asgari aylık składka zdrowotna 432,54 zł’dir. Ancak vergilendirme yöntemi veya hesaplama matrahı daha yüksek bir tutarın ödenmesini gerektirebilir.
Bu nedenle gerçek tasarruf tutarı her girişimci için farklı olacaktır. Tutar aşağıdaki unsurlara bağlıdır:
Girişimci her takvim yılında bir muafiyet ayı seçebilir.
RWS başvurusu, seçilen muafiyet ayından hemen önceki ayda yapılmalıdır.
Örneğin:
Başvuru geçmişe dönük olarak veya birkaç ay önceden yapılamaz.
Ağustos ayı için muafiyet alınmak isteniyorsa başvuru Temmuz ayında yapılmalıdır. Ağustos ayında gönderilen bir başvuru yalnızca Eylül ayına ilişkin olabilir.
Bu en önemli kurallardan biridir. ZUS, doğru ayda gönderilmeyen bir başvuruyu incelemeye almadan bırakabilir.
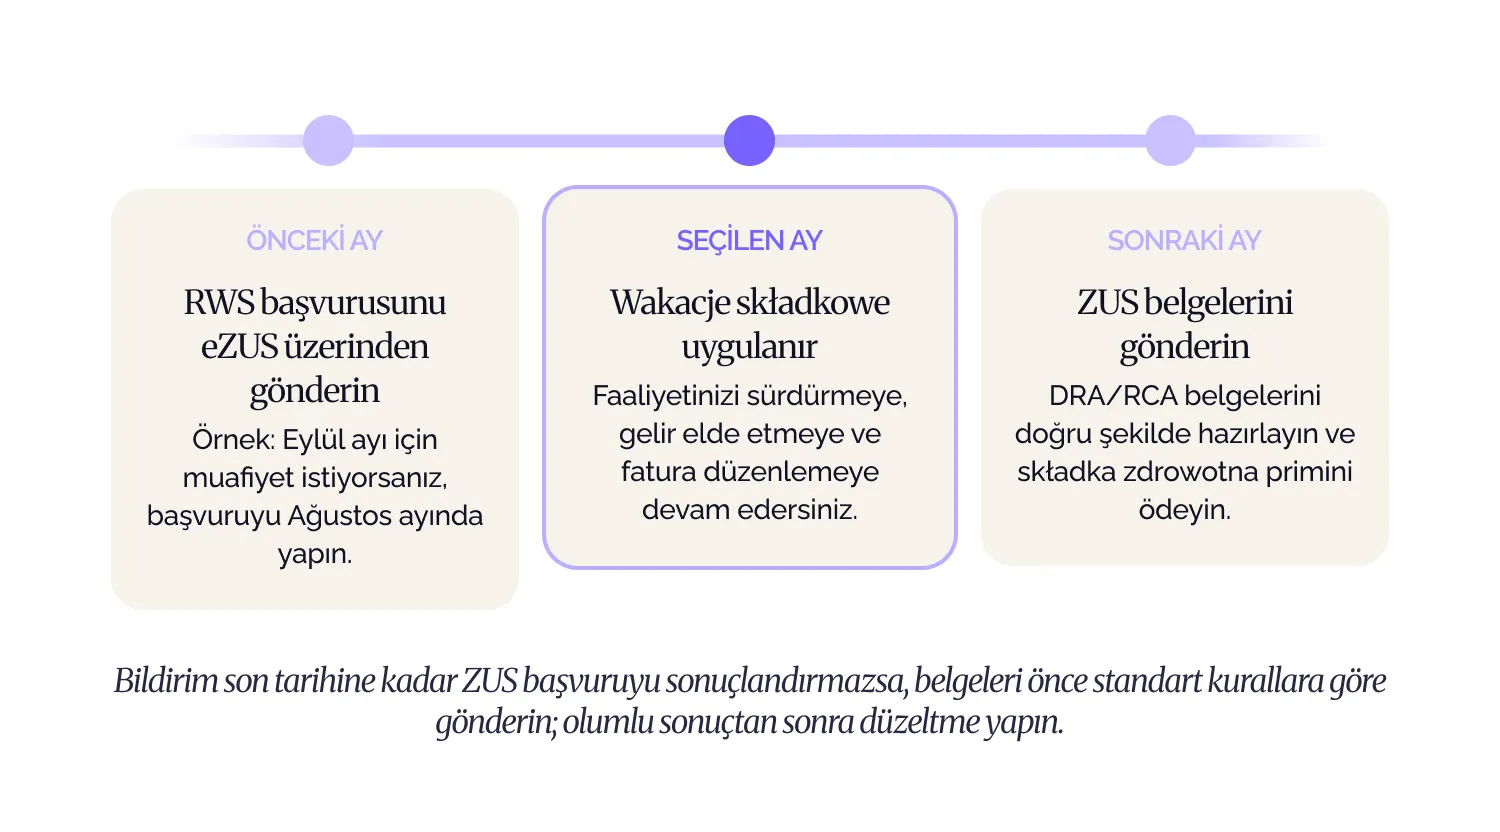
Wakacje składkowe başvurusu yalnızca elektronik olarak, eZUS sistemindeki konto płatnika üzerinden yapılır.
Başlamadan önce son üç yılda alınan de minimis yardımıyla ilgili bilgileri hazırlayın ve ana PKD kodunuzu kontrol edin. Resmî belgeler yalnızca alınan yardımı Zaświadczenia seçeneğiyle doğrulamaya karar verirseniz gerekli olacaktır.
eZUS’a giriş yapın ve Konto płatnika bölümüne geçin.
Başvuru mükellef profilinden yapılmalıdır.
Bir spółka cywilna ortağı RWS başvurusunu şirket profili üzerinden değil, kendi bireysel konto płatnika hesabından gönderir.
Yan menüden Katalog usług bölümünü seçin.
Ardından şu hizmeti bulun:
Złóż wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc (RWS)
Formu açmak için Przejdź do usługi seçeneğine tıklayın.
İlk başvuruda Wniosek seçeneğini işaretleyin.
Girişimcinin bilgileri otomatik olarak yüklenecektir. Bilgileri kontrol edin ve eksik zorunlu alanları tamamlayın.
ZUS başvuruyu inceleyene kadar başvuru aşağıdaki seçeneklerle düzeltilebilir veya geri çekilebilir:
Treść wniosku bölümünde sistem, başvurunun yapıldığı aydan sonraki ayı otomatik olarak gösterecektir.
Örneğin RWS formu Ağustos ayında dolduruluyorsa başvuru Eylül ayına ilişkin olacaktır.
Ay manuel olarak değiştirilemez.
Bu ekranda iki konuyu onaylamanız gerekir.
İlk olarak ciro koşulunu karşıladığınızı onaylayın: önceki iki takvim yılından en az birinde cironuz 2 milyon avro karşılığını aşmamış olmalı veya ticari faaliyetten hiç ciro elde edilmemiş olmalıdır.
İkinci olarak, girişimcinin önceki üç yıl içinde de minimis yardımından yararlanıp yararlanmadığını belirtin.
Yardım alınmadıysa şu seçeneği işaretleyin:
Nie korzystałem z pomocy publicznej de minimis
Yardım alındıysa şu seçeneği işaretleyin:
Korzystałem z pomocy publicznej de minimis
Daha sonra yardımı nasıl doğrulayacağınızı seçin:
İşletmenin gerçek büyüklüğünü seçin. Küçük ölçekli birçok JDG için uygun seçenek mikroprzedsiębiorstwo olacaktır.
Ardından Wersja PKD alanında aşağıdakilerden birini seçin:
Bir sonraki alanda CEIDG’de kayıtlı bilgilerle uyumlu ana faaliyet kodunu seçin.
31 Aralık 2026 tarihine kadar formda PKD 2007 veya PKD 2025 kullanılabilir. Bu tarihten sonra PKD 2025 zorunlu olacaktır.
Formda ayrıca şu konularla ilgili ek sorular bulunur:
Başka şirketlerle bağlantısı olmayan, yeniden yapılanma geçirmemiş ve belirtilen sektörlerde çalışmayan standart bir JDG için genellikle NIE seçilir.
TAK seçildiğinde form ek bilgiler isteyecektir.
De minimis bölümünde Zaświadczenia seçildiyse alınan yardımı doğrulayan resmî belgeleri ekleyin.
Oświadczenie seçildiyse ilgili bilgiler doğrudan başvuruda doldurulur ve ayrı belgelerin eklenmesi gerekmez.
Podsumowanie aşamasında Widok danych dokumentów seçeneğini açın.
Aşağıdaki bilgileri kontrol edin:
Bir hata fark ederseniz önceki aşamaya dönün ve bilgileri düzeltin.
Podpisz i wyślij seçeneğine tıklayın, mevcut imzalama yöntemlerinden birini seçin ve formu gönderin.
Gönderimden sonra başvurunun durumu ve ZUS’tan gelen yeni mesajlar Sprawy płatnika bölümünden kontrol edilebilir.
Yeni bir belgeyle ilgili bildirim, eZUS sisteminde kayıtlı e-posta adresine veya telefon numarasına da gönderilebilir.
ZUS başvuruyu inceleyene kadar RWS formu üzerinden başvuru tamamlanabilir, düzeltilebilir veya geri çekilebilir.
Seçilen muafiyet ayı değiştirilemez. Böyle bir durumda mevcut başvuru geri çekilmeli ve izin verilen süre içinde yeni bir başvuru yapılmalıdır.
Başvuru incelendikten sonra bu yöntemle düzeltme veya geri çekme işlemi yapılamaz.
ZUS muafiyeti tamamen onaylarsa ayrı bir idari karar düzenlenmeyebilir. Muafiyetle ilgili bilgi eZUS sisteminde görünecektir.
ZUS aşağıdaki durumlarda idari karar düzenler:
Wakacje składkowe, girişimciyi seçilen ay için kendi sosyal sigorta primlerinden muaf tutar; ancak ZUS bildirim belgelerini gönderme yükümlülüğünü ortadan kaldırmaz.
Muafiyet ayı için ZUS DRA ve gerektiğinde ZUS RCA doğru şekilde hazırlanmalıdır.
Składka zdrowotna ödenmeye devam eder.
ZUS, RWS başvurusunu bildirim son tarihine kadar henüz incelemediyse beyanname atlanmamalıdır. Belgeler önce normal kurallara göre gönderilmeli, muafiyet verildikten sonra düzeltme yapılmalıdır.
Wakacje składkowe için seçilen ayın muhasebeciye önceden bildirilmesi önerilir. Böylece başvuru zamanında yapılabilir ve ilgili dönem doğru şekilde hesaplanabilir.
Wakacje składkowe, sosyal sigortalılıkta kesinti oluşturmaz.
Muafiyet ayına ait primler devlet tarafından karşılanır ve gelecekteki emeklilik ile malullük aylığının hesaplanmasında dikkate alınır.
İlgili yardımın genel koşullarının karşılanması şartıyla sosyal sigortadan doğan hakların sürekliliği de korunur.
Bu yönüyle wakacje składkowe, ulga na start uygulamasından farklıdır. Ulga na start sırasında sosyal sigorta primleri ödenmez ve bu primlere bağlı sigorta hakları oluşmaz.
Muafiyet kapsamındaki sosyal sigorta primleri ile Fundusz Pracy ve Fundusz Solidarnościowy tutarları PIT’e tabi değildir.
Aynı zamanda girişimci bu tutarları kendi kaynaklarından ödemediği için vergisel gider olarak gösteremez.
Składka zdrowotna, seçilen vergilendirme yöntemine ilişkin normal kurallara göre hesaplanır ve muhasebeleştirilir.
Wakacje składkowe aşağıdaki sistemlerle birlikte kullanılabilir:
Girişimcinin yine de wakacje składkowe için geçerli genel koşulları karşılaması gerekir.
Ulga na start döneminde girişimci gerekli sosyal sigortalara tabi olmadığı için bu muafiyetten yararlanamaz.
RWS yalnızca muafiyet ayından hemen önceki ayda gönderilebilir. Geçmişe dönük olarak veya iki ay önceden gönderilemez.
Girişimciler bazen yalnızca sürekli çalışanları hesaba katar veya sadece ayın son günündeki durumu kontrol eder.
Ancak yalnızca bir gün sigortaya tabi olan bir kişi bile limite dahil edilebilir.
Składka zdrowotna, çalışanlar için ödenen primler ve vergiler ödenmeye devam eder.
Eksik veya yanlış bilgiler, ek belge talebine, muafiyetin reddedilmesine veya daha sonra iptal edilmesine neden olabilir.
ZUS başvuruyu bildirim tarihine kadar incelemediyse belgeler normal kurallara göre gönderilmeli ve daha sonra düzeltilmelidir.
Dobrowolne ubezpieczenie chorobowe, yalnızca girişimcinin hem başvuru ayında hem de bir önceki ayda en az bir gün bu sigortaya tabi olması hâlinde muafiyet kapsamına girer.
ZUS yalnızca sözleşmenin adını veya metnini değil, fiilen yerine getirilen görevleri değerlendirir.
ZUS daha sonra koşulların karşılanmadığını tespit ederse muafiyet iptal edilebilir. Bu durumda girişimci primleri faiziyle birlikte ödemek zorunda kalabilir.
Hayır. Wakacje składkowe sırasında çalışmaya, gelir elde etmeye ve fatura düzenlemeye devam edilebilir.
Evet. Muafiyet sağlık sigortası primini kapsamaz.
Hayır. Muafiyet yalnızca girişimcinin kendi primleri için geçerlidir.
Evet, genel koşulların karşılanması şartıyla yararlanılabilir. Ancak sosyal sigorta primleri zaten daha düşük olduğu için tasarruf tutarı da daha düşük olacaktır.
Evet. Girişimcinin hem wakacje składkowe koşullarını hem de Mały ZUS Plus koşullarını karşılaması gerekir.
Hayır. Ulga na start döneminde girişimci, wakacje składkowe için gerekli sosyal sigortalara tabi değildir.
Hayır. RWS, seçilen muafiyet ayından önceki ayda yapılmalıdır.
Evet. Her takvim yılında seçilen ay için ayrı bir RWS başvurusu yapılmalıdır.
Evet, ancak yalnızca ZUS başvuruyu inceleyene kadar.
Hayır. Muafiyet kapsamındaki primler devlet tarafından karşılandığı için sosyal sigortalılığın sürekliliği korunur.
Wakacje składkowe, girişimcinin ticari faaliyetini askıya almadan yılda bir kez kendi sosyal sigorta primi maliyetlerini azaltmasını sağlar.
Ancak bu, otomatik olarak “ZUS ödemesiz bir ay” anlamına gelmez. Muafiyetten yararlanmak için girişimcinin:
Başvurunun gönderilme süresine, sigortalı kişi sınırına ve eski işverenle iş birliğine özellikle dikkat edilmelidir. Bu alanlardan birinde yapılan hata, muafiyetin reddedilmesine veya daha sonra iptal edilmesine neden olabilir.
Wakacje składkowe’dan yararlanmayı mı planlıyorsunuz? ELP Office uzmanları koşulları kontrol etmenize, RWS başvurusunu hazırlamanıza ve muafiyeti ZUS bildirimlerinde doğru şekilde göstermenize yardımcı olur.
Bu materyal yalnızca bilgilendirme amaçlıdır ve bireysel hukuki, vergisel veya muhasebesel danışmanlık niteliği taşımaz. Somut durumunuzla ilgili olarak alanında uzman bir kişiye danışmanızı öneririz.
e-Doręczenia, teslim alındığına dair onay içeren taahhütlü mektubun elektronik karşılığıdır. Sistem üzerinden başvuru yapılabilir, kamu kurumlarının kararları alınabilir ve belgelerin gönderildiğini ve teslim edildiğini gösteren resmî kanıtlar saklanabilir.
e-Doręczenia adresi, standart bir şirket e-posta adresiyle değiştirilemez. Bu adres, devletin Elektronik Adresler Veri Tabanı’na — Baza Adresów Elektronicznych, yani BAE — kaydedilmiş benzersiz bir teknik adrestir.
Örneğin şu şekilde görünebilir:
AE:PL-12345-67890-ABCDE-12
Bu adres, gönderenin ve alıcının açık şekilde tanımlanmasını ve yazışmanın iletildiği tarih ile saatin doğrulanmasını sağlar.
Kişisel ve ticari yazışmalar için ayrı adresler kullanılır. Bu nedenle bir kişinin hâlihazırda kişisel bir e-Doręczenia posta kutusu olsa bile, CEIDG’ye kayıtlı işletmesi için ayrı bir ticari adres oluşturması gerekir.
ePUAP tamamen ortadan kalkmamıştır. Ancak 1 Ocak 2026’dan itibaren e-Doręczenia, resmî elektronik yazışmalar için temel kanal hâline gelmiştir. Özel mevzuatın veya belirli bir elektronik hizmetin izin verdiği durumlarda diğer iletişim yöntemleri kullanılmaya devam edebilir.
Yükümlülüğün başlangıç tarihi, işletmenin kayıtlı olduğu sicile ve kayıt tarihine bağlıdır.
Bu nedenle 2024 yılı sonuna kadar CEIDG’ye kaydedilmiş girişimcilerin adreslerini en geç 30 Eylül 2026’ya kadar aktif hâle getirmeleri gerekir.
Ancak her durumda bu tarihe kadar beklemek mümkün değildir. Bir girişimci 30 Haziran 2025’ten sonra CEIDG’deki bilgilerini değiştirirse, e-Doręczenia adresinin oluşturulması için gerekli bilgiler değişiklik başvurusunun zorunlu bir parçası hâline gelir.
Bu durum örneğin şu işlemler için geçerlidir:
e-Doręczenia sisteminde varsayılan teslim — fikcja doręczenia ilkesi uygulanır.
Bir kamu kurumundan gelen yazışma şirketin veya girişimcinin posta kutusuna ulaştığı hâlde daha önce teslim alınmazsa, teslim alma kanıtında belirtilen ulaşma tarihinden itibaren 14 günlük sürenin sona ermesini takip eden gün hukuken teslim edilmiş sayılır.
Bu tarih, belgenin resmî teslim tarihi olarak kabul edilir. Cevap verme, belge sunma veya itiraz etme süreleri ilgili işlemin tabi olduğu kurallara göre hesaplanır.
E-posta bildiriminin gelmemesi, işletme sahibinin tatilde olması veya posta kutusunun düzensiz kontrol edilmesi, kural olarak yasal sürelerin işlemesini durdurmaz.
Elektronik Teslimatlar Kanunu, yalnızca bir adresin bulunmaması nedeniyle ayrı ve otomatik bir ceza öngörmez. Temel risk, hukuken önemli yazışmaların ve bunlarla bağlantılı sürelerin kaçırılmasıdır.
Alıcının aktif bir e-Doręczenia adresi yoksa kamu kurumu, kanunun izin verdiği durumlarda Kamu Hibrit Hizmeti — Publiczna Usługa Hybrydowa, yani PUH hizmetini kullanabilir.
Belge elektronik olarak operatöre iletilir, ardından basılır ve alıcıya kâğıt biçiminde teslim edilir.
Adres etkinleştirildikten sonra gelen mesajların düzenli olarak kontrol edilmesi özellikle önemlidir. Sürenin kaçırılması, girişimcinin belgeleri zamanında sunamamasına, talebe cevap verememesine veya karara süresi içinde itiraz edememesine neden olabilir.
Vergi işlemlerinde kurum, Polonya Vergi Usul Kanunu’nun 262. maddesinde belirtilen durumlarda kara porządkowa, yani usule ilişkin para cezası uygulayabilir. 2026 yılında bu cezanın azami tutarı 3.800 PLN’dir.
Bu, yalnızca e-Doręczenia posta kutusuna sahip olmak veya olmamak nedeniyle uygulanan bir ceza değildir. Vergi mevzuatında öngörülen durumlarda, usulüne uygun şekilde tebliğ edilmiş bir talebin yerine getirilmemesi gibi belirli bir usul ihlali nedeniyle uygulanabilir.
CEIDG’ye kayıtlı bir şahıs işletmesi için e-Doręczenia adresi oluşturmak genellikle fazla zaman almaz. Bilgilerin büyük bölümü sistem tarafından otomatik olarak alınır ve başvuru Profil Zaufany kullanılarak imzalanabilir.
Süreç, kişisel e-Doręczenia posta kutusu oluşturmaya benzer. Ancak işletme faaliyetine özel bir adres oluşturma seçeneğinin seçilmesi gerekir.
Önemli: kişisel e-Doręczenia adresi ile şahıs işletmesine ait adres birbirinden farklıdır. CEIDG’ye kayıtlı işletme faaliyetiyle ilgili resmî yazışmalar için ayrı bir ticari adres gereklidir.
Şunlara ihtiyacınız olacaktır:
Girişimci posta kutusunu kendisi yönetebilir. Muhasebeci veya başka bir kullanıcı, adres etkinleştirildikten sonra sisteme eklenebilir.
Biznes.gov.pl portalındaki Konto Przedsiębiorcy hesabınıza giriş yapın ve e-Doręczenia adresi oluşturma hizmetini açın.

Başlangıç ekranında şu butona tıklayın:
Złóż wniosek — Başvuru gönder.

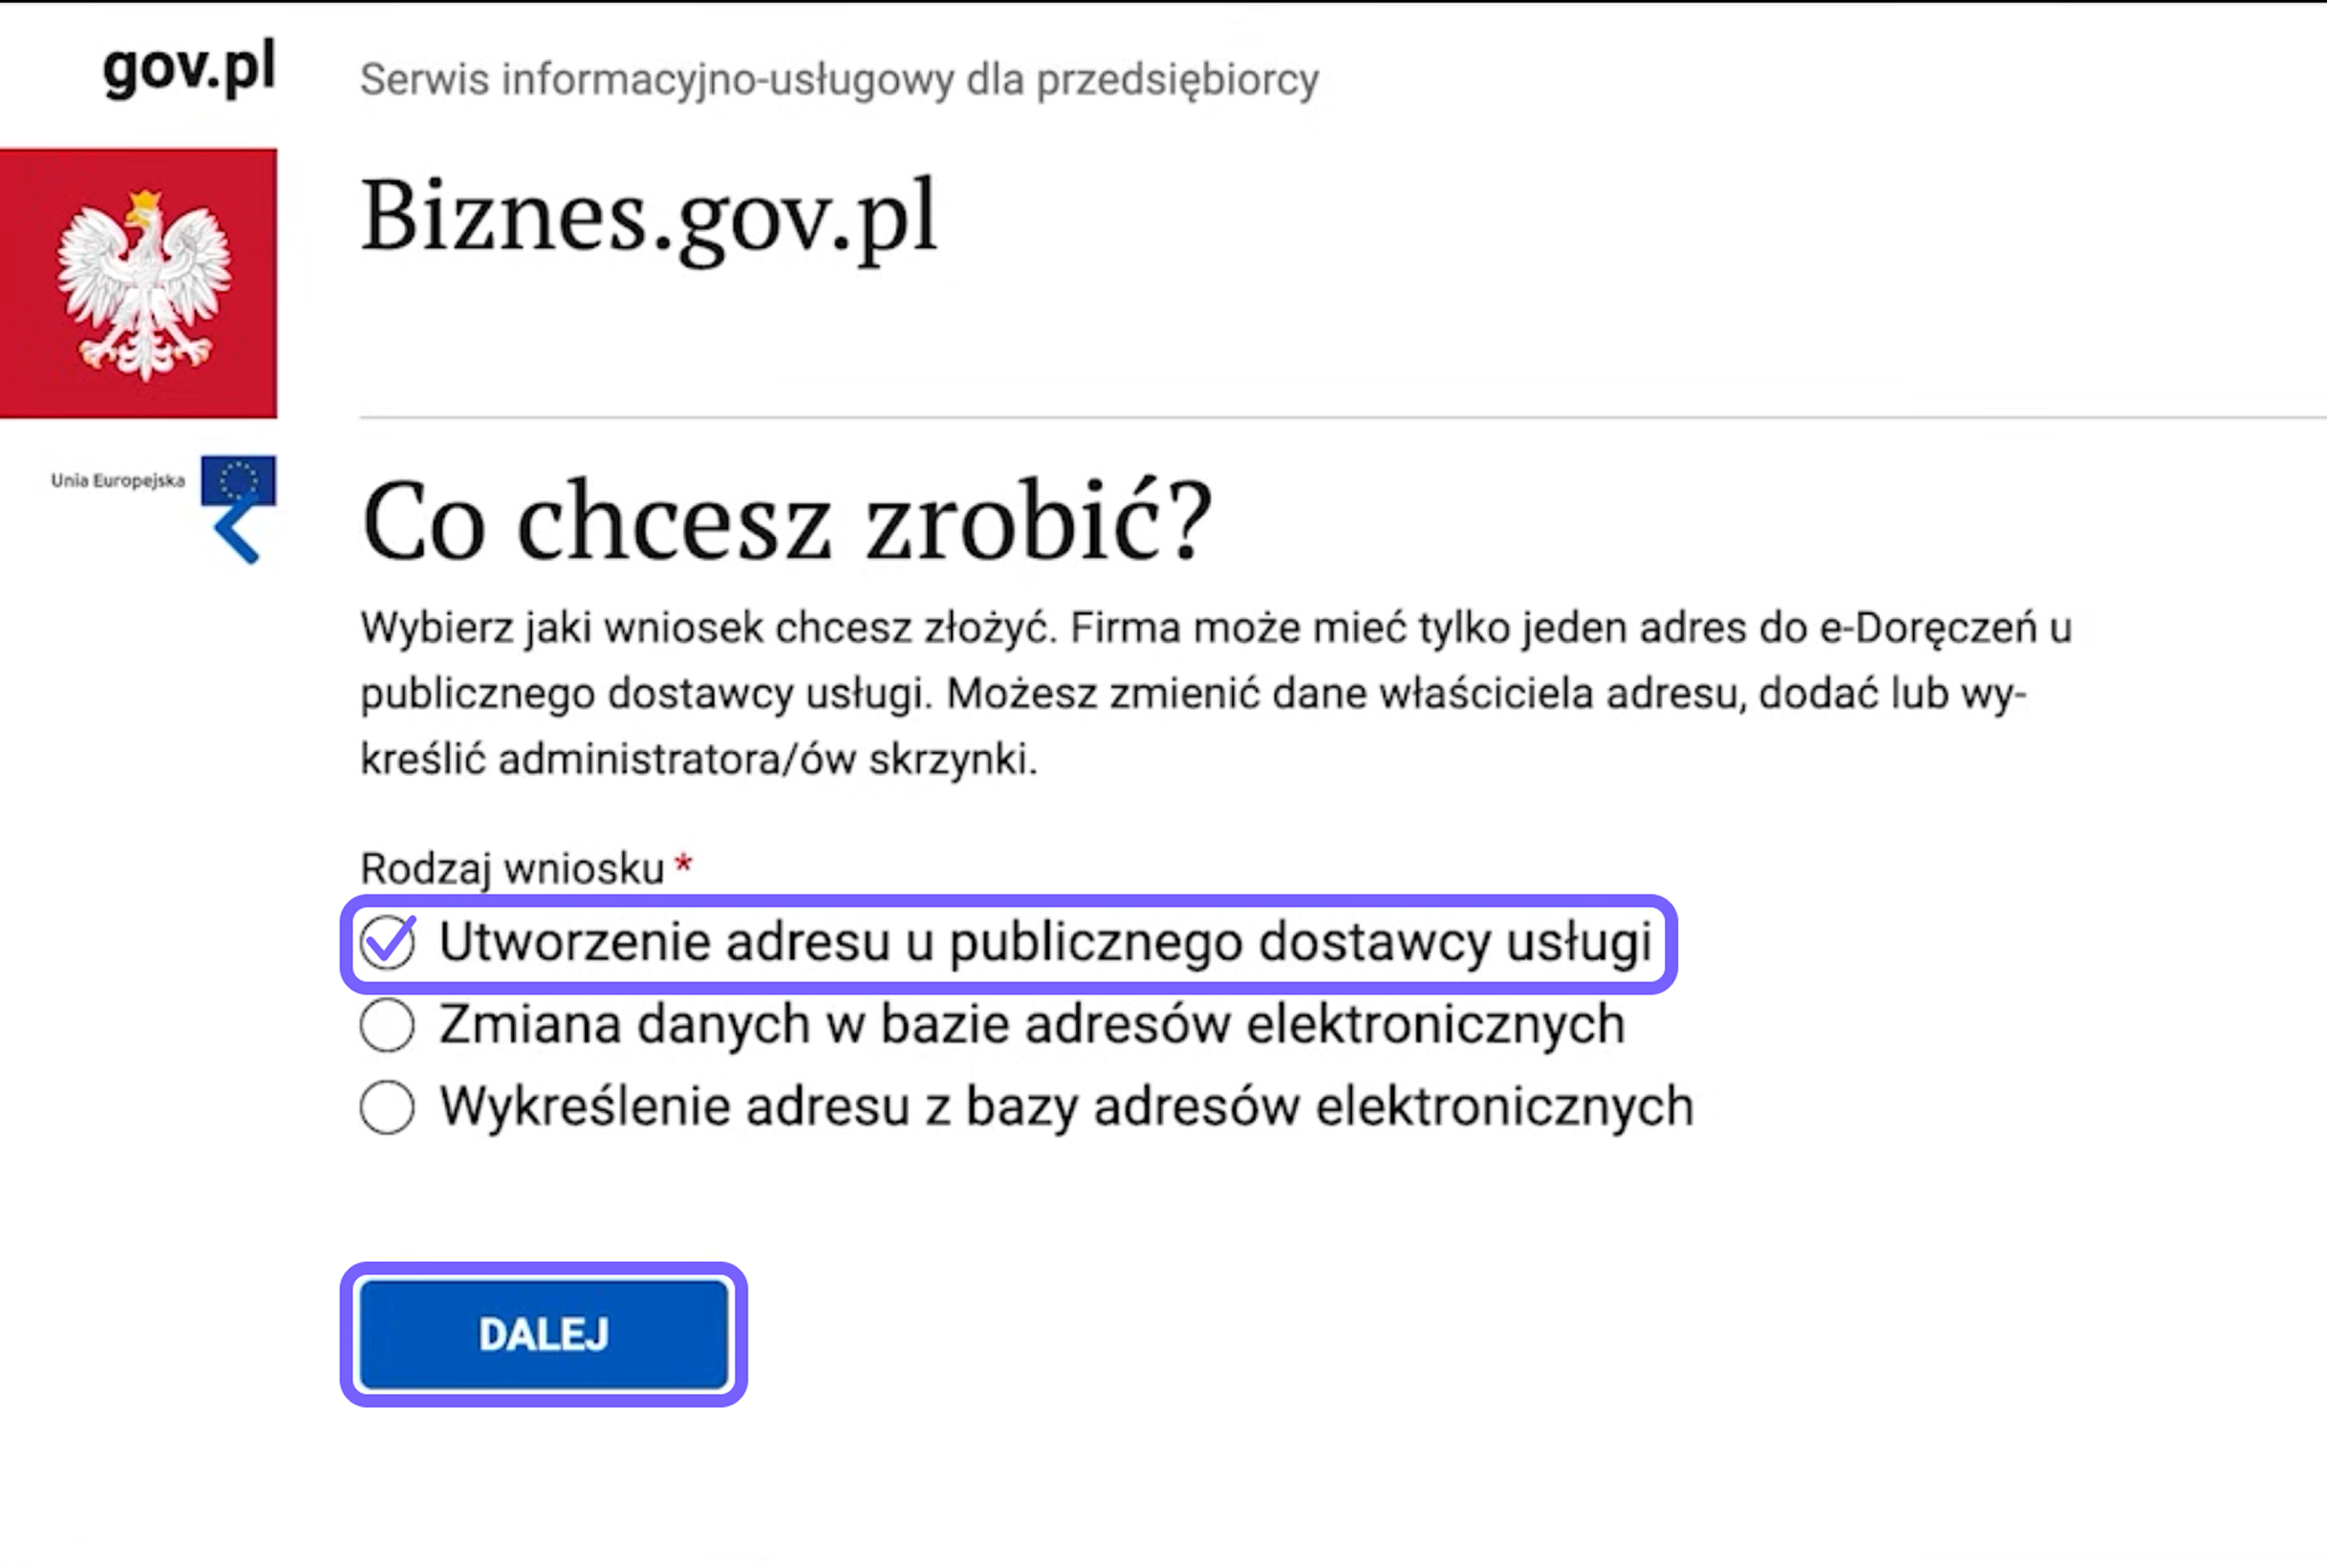
Sistem, adresin hangi yöntemle oluşturulacağını soracaktır. Şu seçeneği seçin:
Utworzenie adresu u publicznego dostawcy usługi
— Kamu hizmeti sağlayıcısı üzerinden adres oluşturma.
Bu, kamu kurumlarıyla yapılan resmî yazışmalar için sunulan ücretsiz seçenektir.
Dalej — İleri butonuna tıklayın.
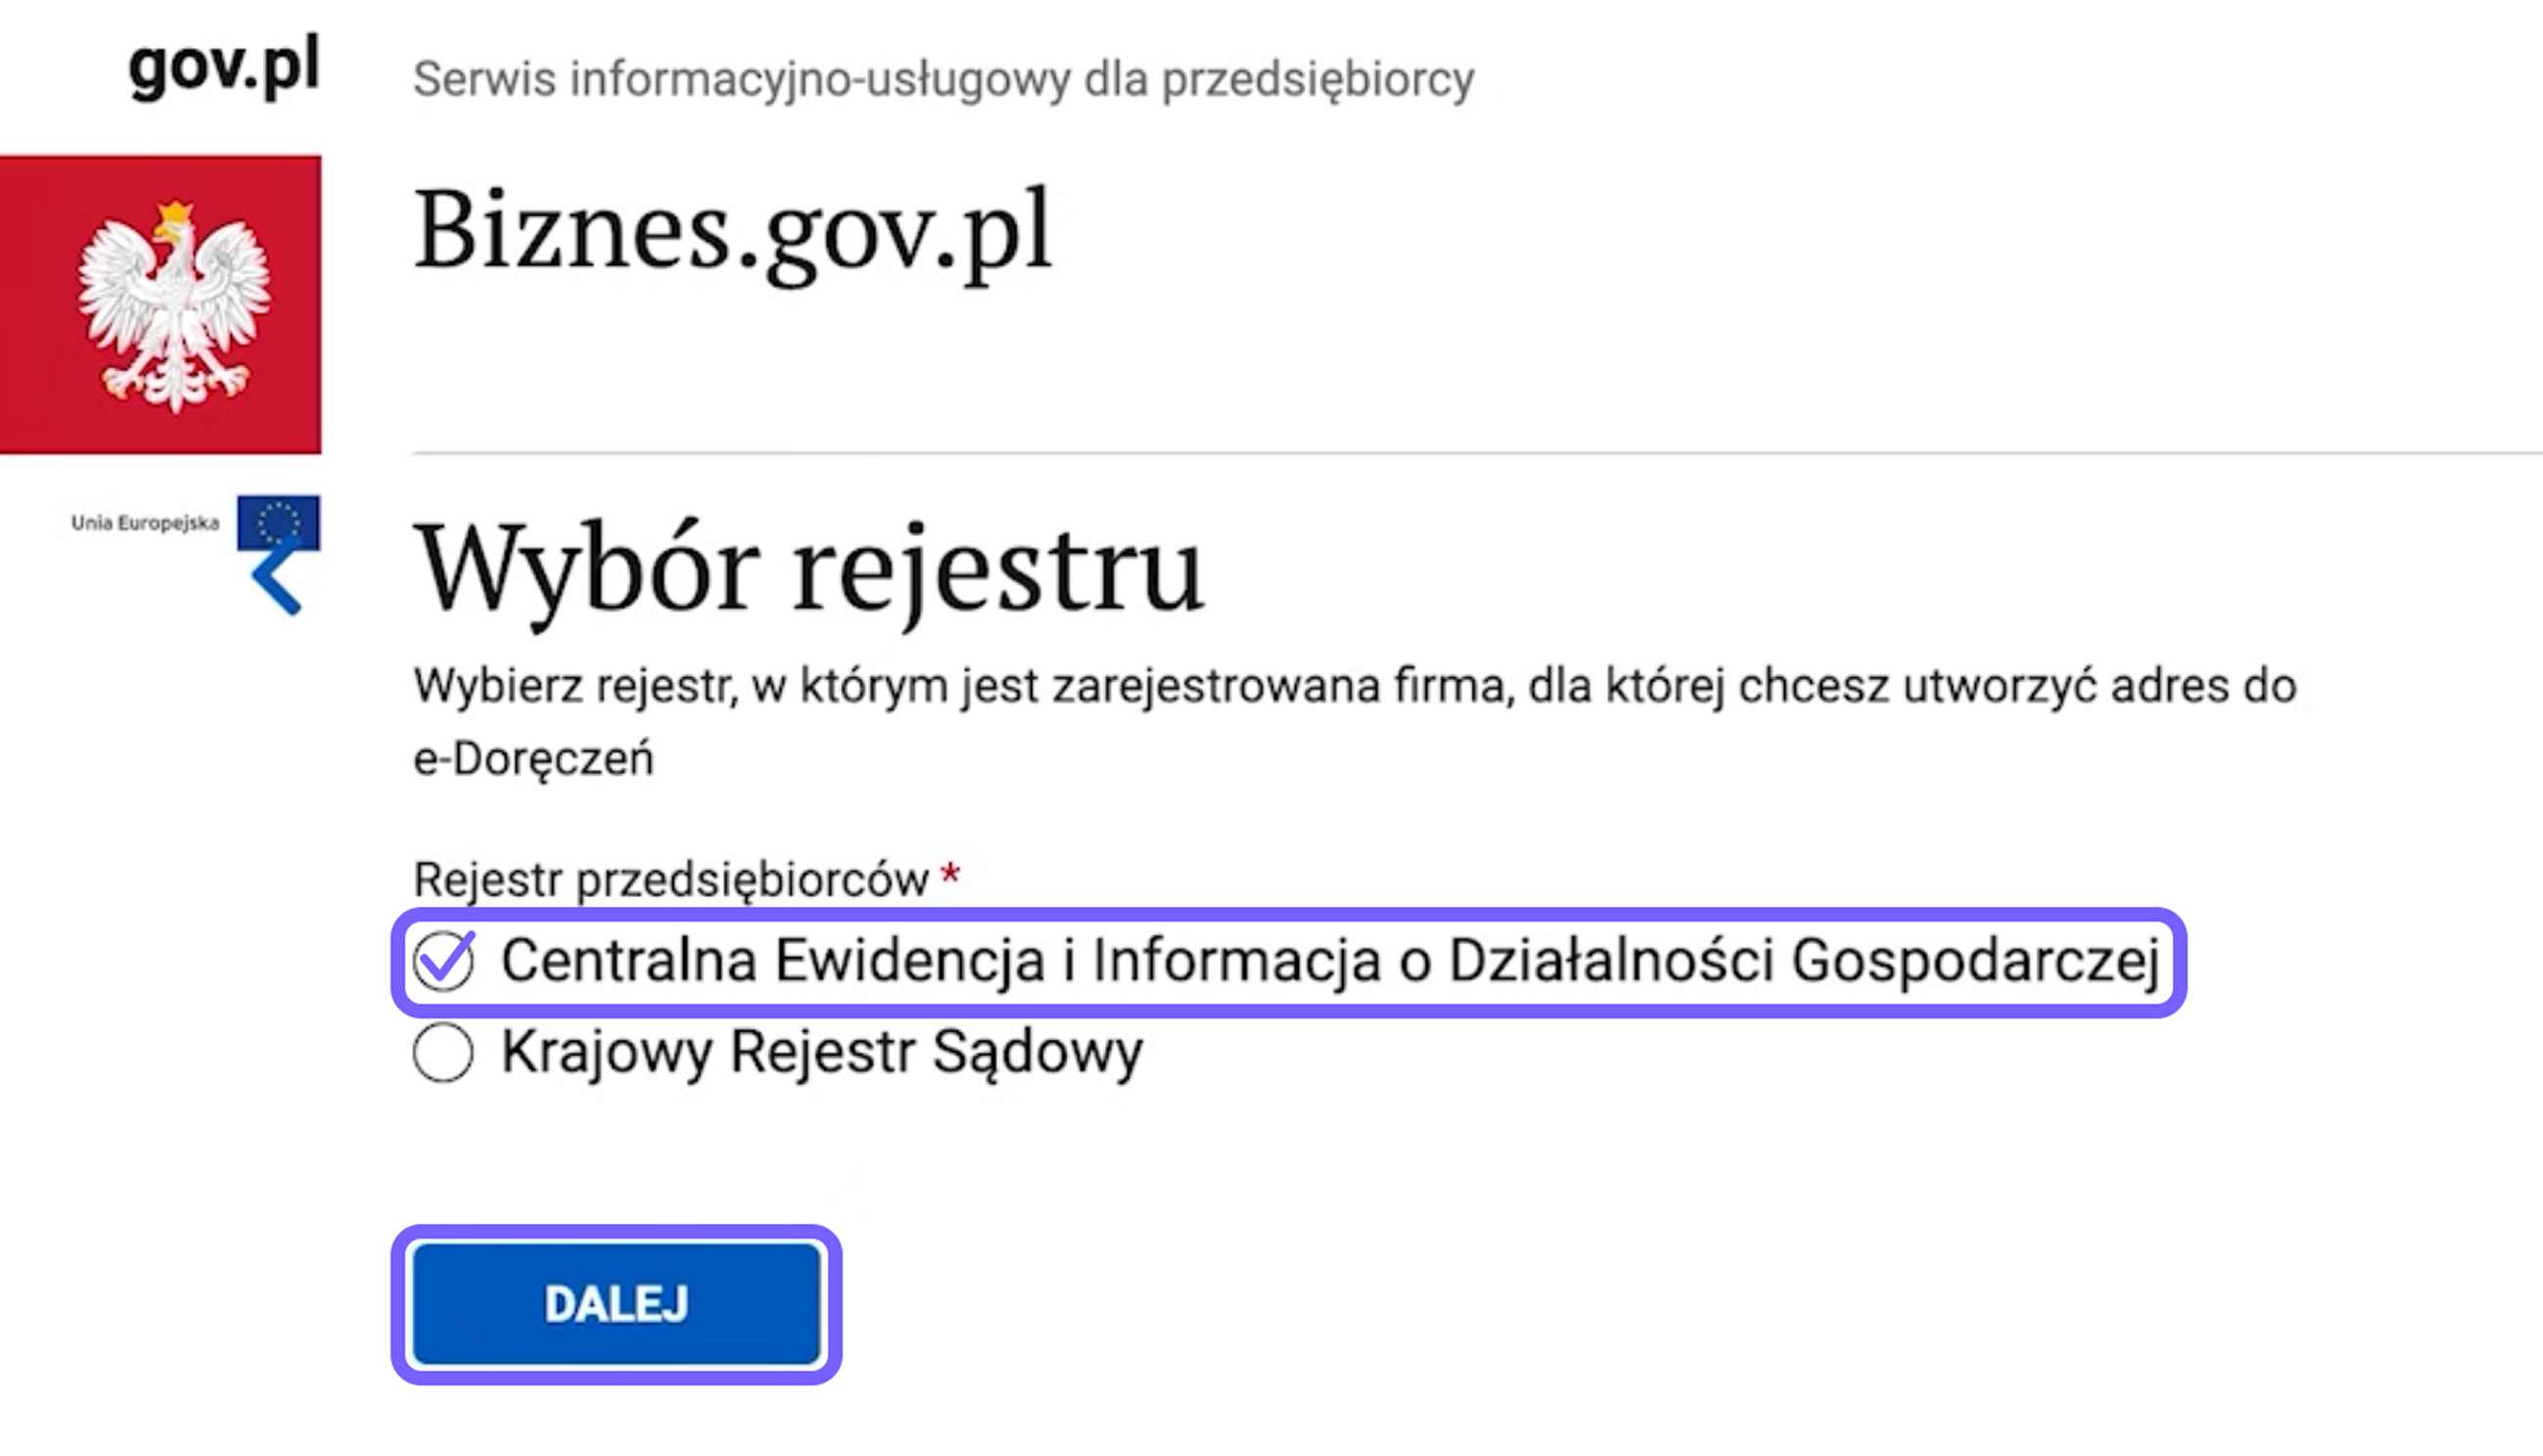
Bir sonraki ekranda şu seçeneği seçin:
Centralna Ewidencja i Informacja o Działalności Gospodarczej
— Merkezi Ticari Faaliyet Kayıt ve Bilgi Sistemi, CEIDG.
Bu seçenek, jednoosobowa działalność gospodarcza, yani şahıs işletmesi yürüten girişimciler içindir.
Dalej — İleri butonuna tıklayın.
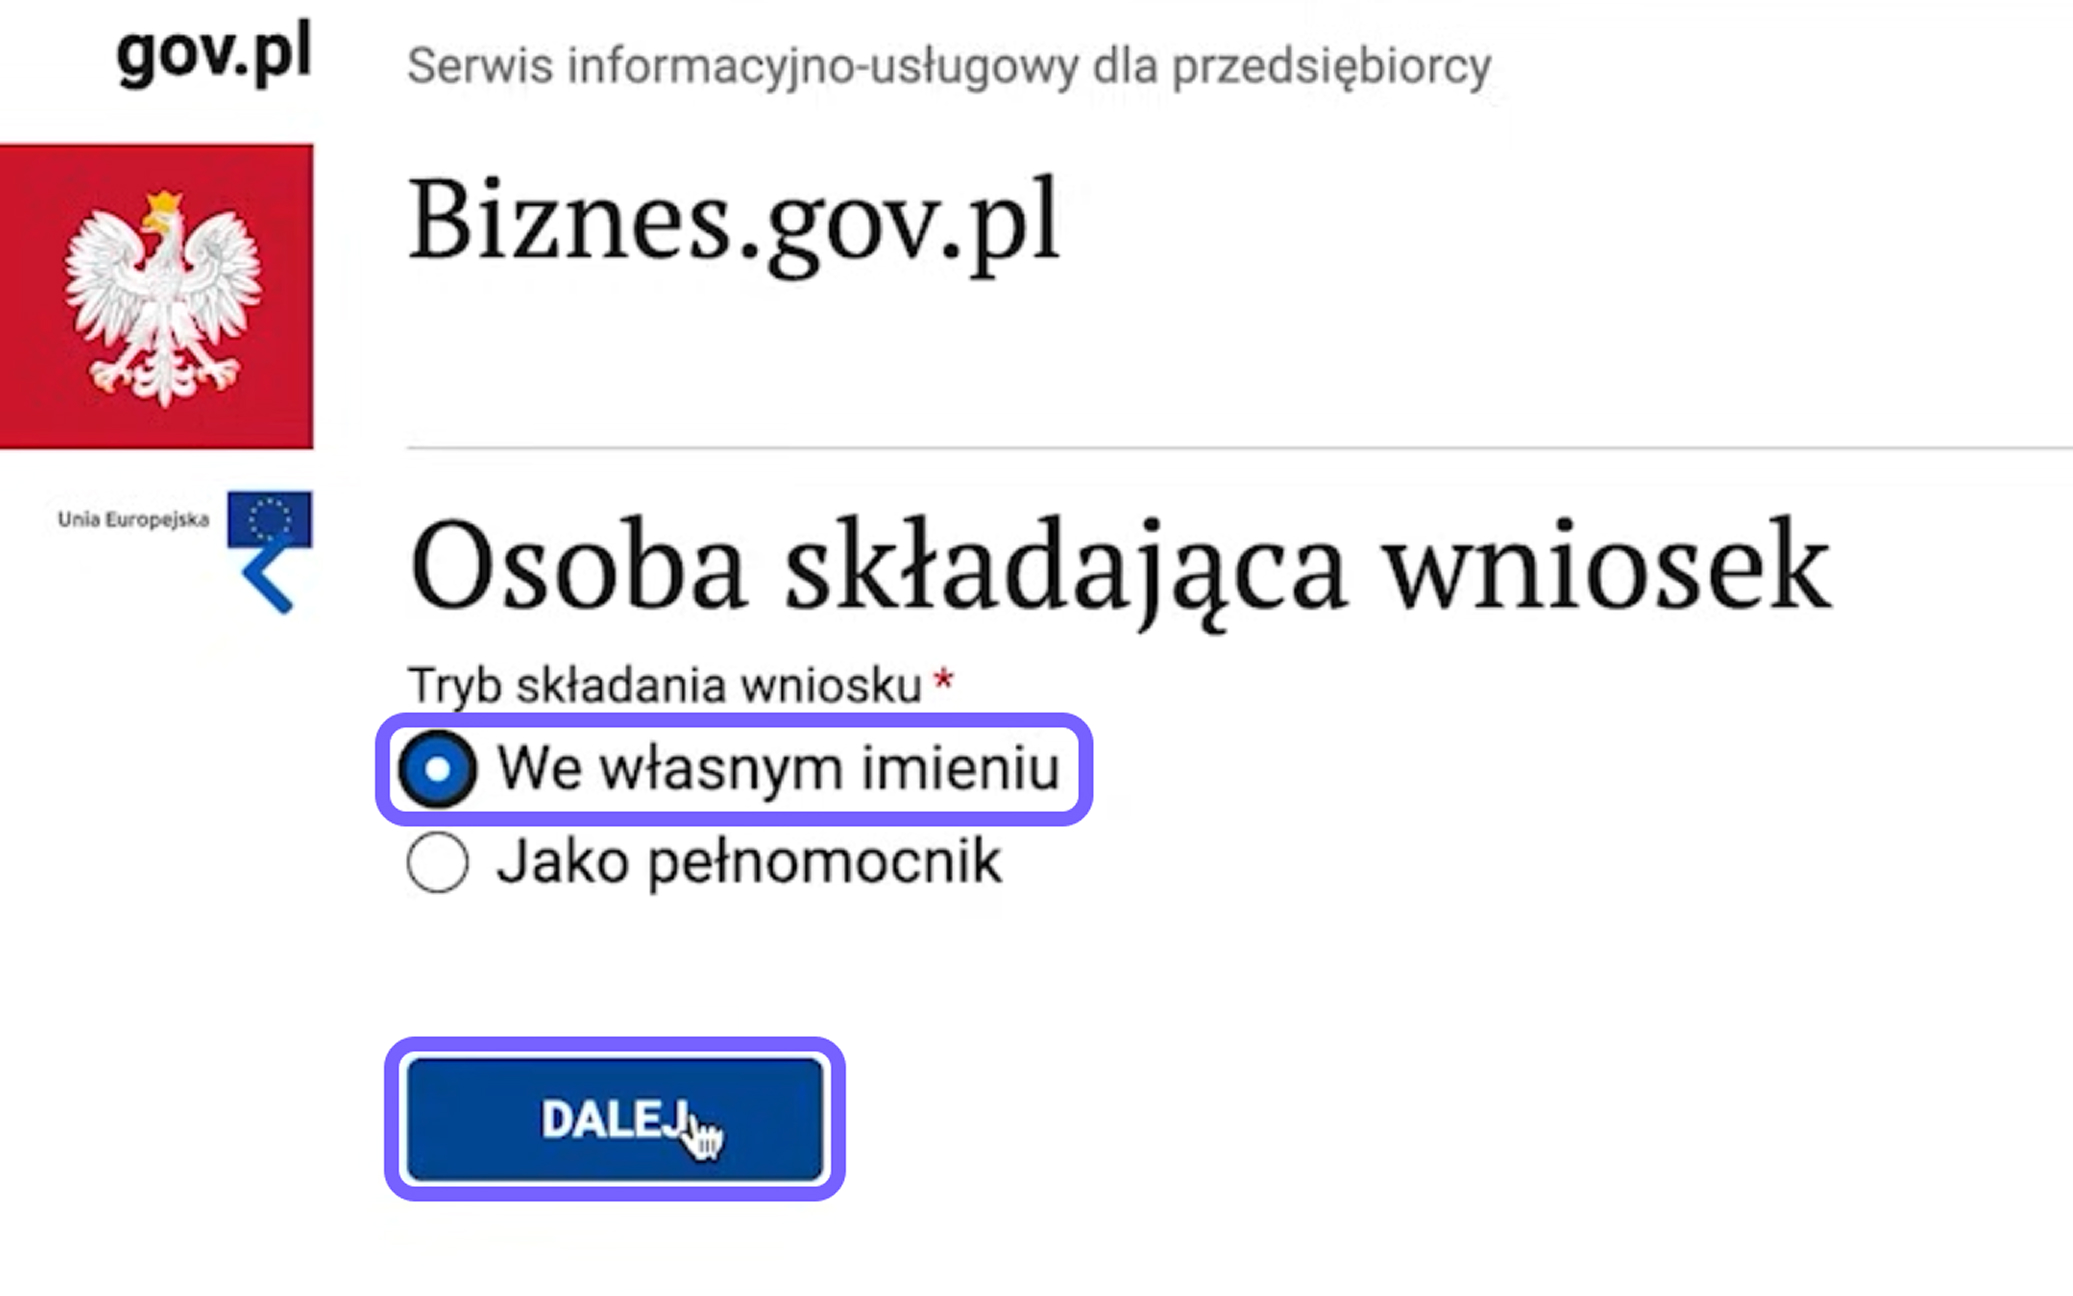
Kendi işletmeniz için adres oluşturuyorsanız şu seçeneği seçin:
We własnym imieniu — Kendi adıma.
Ardından Dalej — İleri butonuna tıklayın.
Başvuru yetkili bir temsilci tarafından yapılıyorsa süreç ve gerekli belgeler farklı olabilir.
Bazı bilgiler CEIDG’den otomatik olarak alınacaktır. Girişimciye ait bilgilerin doğruluğunu kontrol edin ve eksik alanları doldurun.
Özellikle şu bilgileri doğrulayın:
Başvurunun durumu ve posta kutusunun etkinleştirilmesine ilişkin talimatlar dâhil olmak üzere teknik bildirimler, belirtilen e-posta adresine gönderilecektir.
Standart e-posta adresi e-Doręczenia’nın yerine geçmez. Yalnızca bildirim almak için kullanılır.
Bilgileri kontrol ettikten sonra Dalej — İleri butonuna tıklayın.
Sistem, posta kutusu için bir yönetici atamak isteyip istemediğinizi soracaktır.
Girişimci posta kutusunu kendisi yönetecekse ayrı bir yönetici atamadan devam etme seçeneğini seçebilir.
Erişim ve ayarlar başka bir kişi tarafından yönetilecekse bu kişinin bilgileri girilmelidir. Yönetici, diğer işlemlerin yanı sıra:
Standart bir şahıs işletmesinde ayrı bir yönetici zorunlu değildir. Muhasebeci, posta kutusu etkinleştirildikten sonra kullanıcı olarak eklenebilir.
Dalej — İleri butonuna tıklayın.
Hizmet koşullarını okuyun ve kabul ettiğinizi onaylayın.
Regulamin — Kullanım Koşulları alanının yanındaki ilgili kutuyu işaretleyin ve ardından Dalej — İleri butonuna tıklayın.
Bir sonraki ekranda sistem gerekli beyanları — oświadczenia — gösterecektir.
Metinleri okuyun ve verdiğiniz bilgilerin doğru olduğunu onaylayan gerekli kutuları işaretleyin.
Ardından Dalej — İleri butonuna tıklayın.
Sistem, başvuruyu değerlendirecek kurumu otomatik olarak gösterecektir.
Bilgileri kontrol edin ve Dalej — İleri butonuna tıklayın. Çoğu durumda kurumu kendiniz aramanız veya seçmeniz gerekmez.
Başvuruyu kontrol ettikten sonra elektronik imza yöntemini seçin.
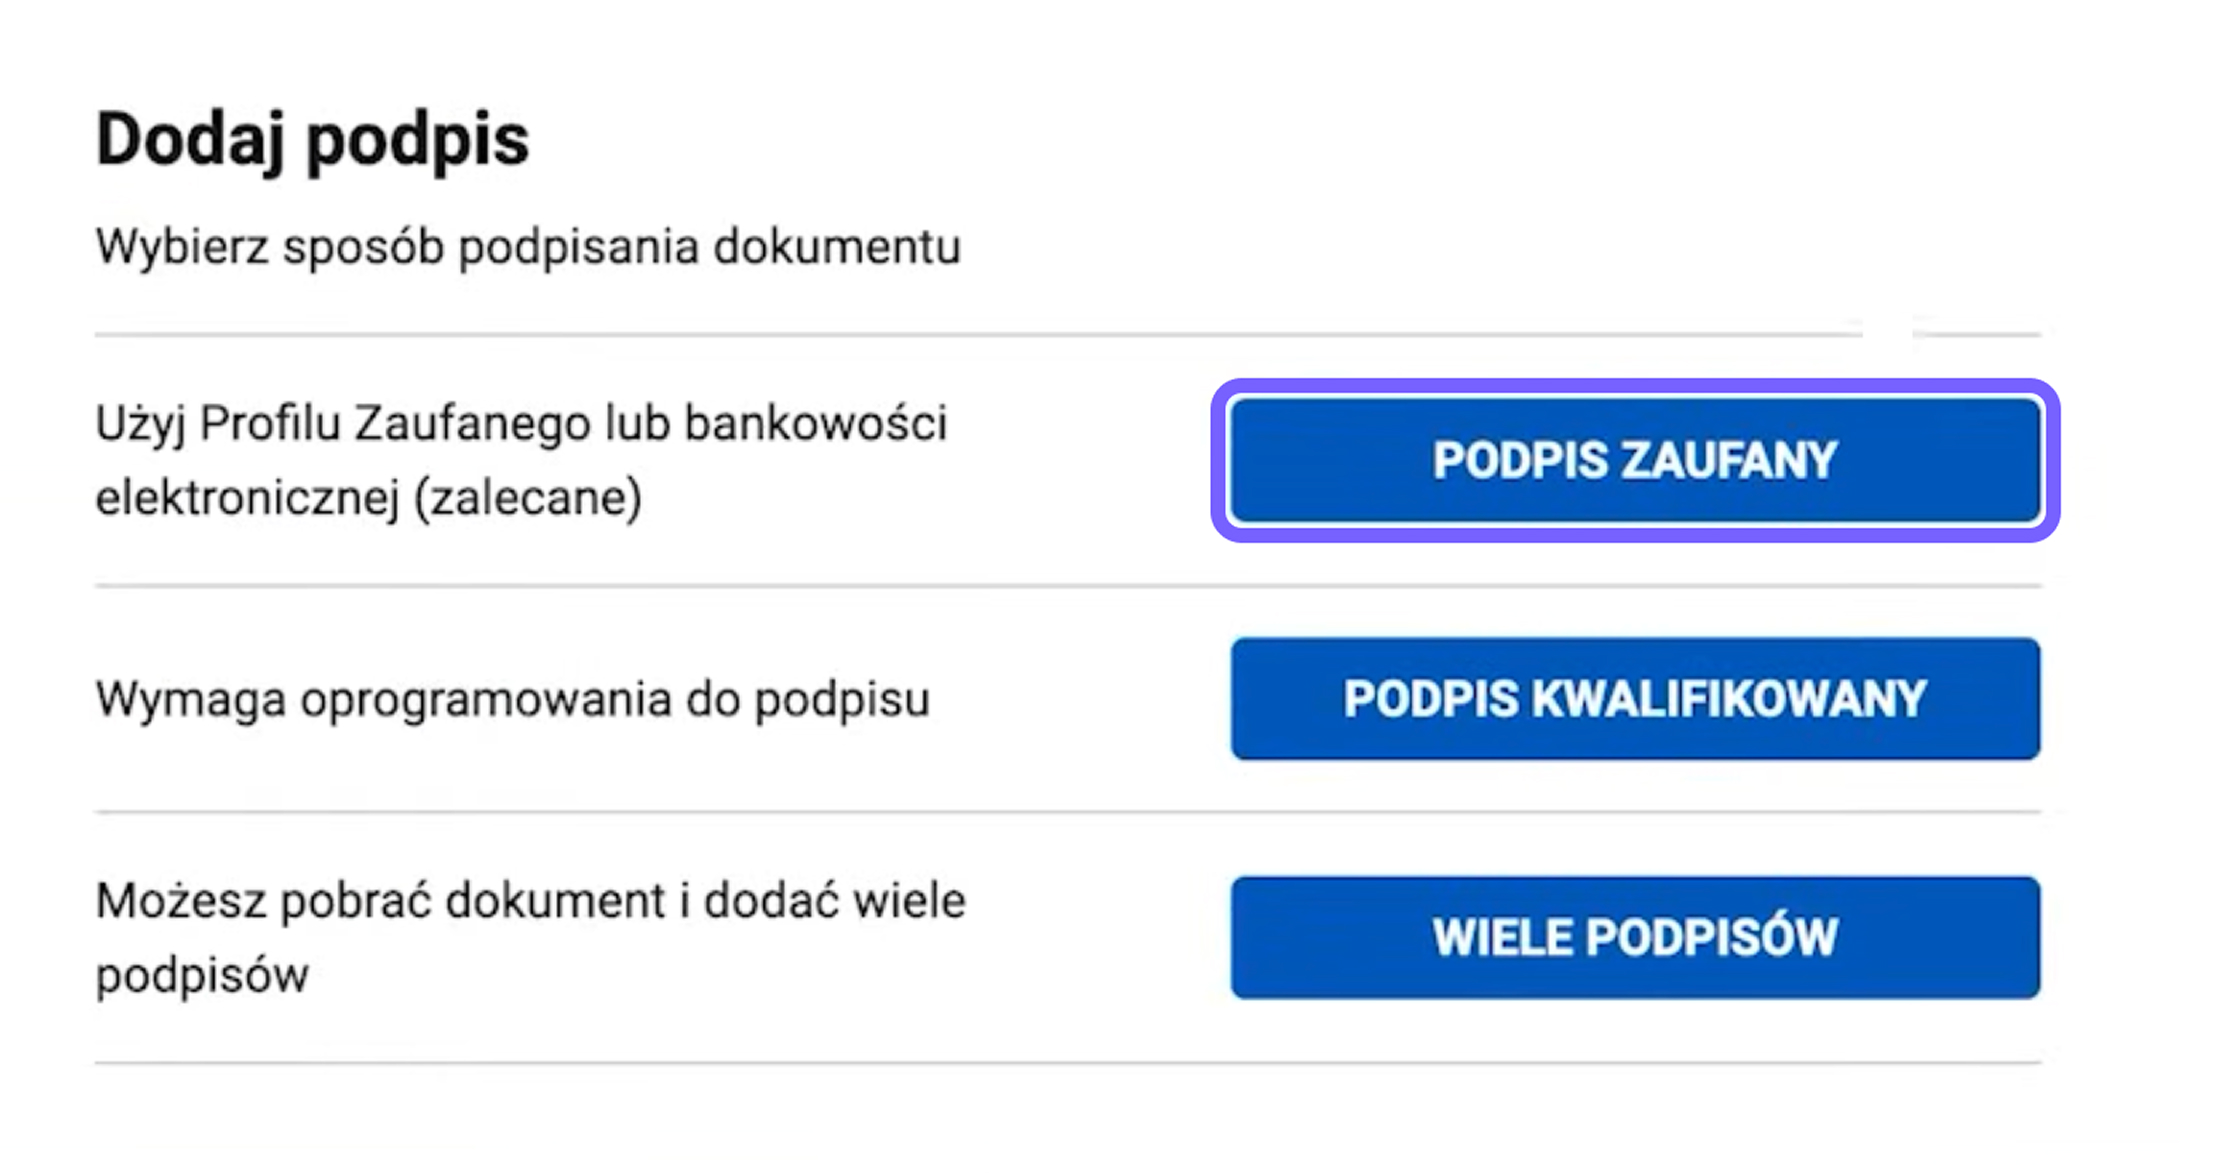
Profil Zaufany kullanıyorsanız şu seçeneğe tıklayın:
Podpis zaufany — Güvenilir imza
ardından:
Podpisz podpisem zaufanym — Güvenilir imzayla imzala.
Sistem sizi kimlik doğrulama sayfasına yönlendirecektir. Giriş yapın ve belgenin imzalanmasını onaylayın.
Başvuruya geri döndüğünüzde imzanın eklendiğinden emin olun.
Başvuruyu imzaladıktan sonra Wyślij — Gönder butonuna tıklayın.
Ekranda başvurunun gönderildiğine dair onay görünecektir. Belge ayrıca girişimci hesabında da bulunacaktır.
Kayıt işlemi tamamlanana kadar onayı veya başvuru referans numarasını saklamanız tavsiye edilir.

Başvuru değerlendirildikten sonra daha önce verdiğiniz e-posta adresine, e-Doręczenia adresinin oluşturulduğunu doğrulayan bir mesaj gönderilecektir.
Bu mesajda posta kutusunu nasıl etkinleştireceğinize ilişkin talimatlar yer alacaktır.
Önemli: başvurunun gönderilmiş olması, posta kutusunun aktif olduğu anlamına gelmez. E-postadaki adımları tamamlamanız ve etkinleştirme işlemini sonuçlandırmanız gerekir.
E-postada yer alan talimatları izleyin veya Biznes.gov.pl üzerindeki Konto Przedsiębiorcy hesabınıza yeniden giriş yapın.
Ardından:
Etkinleştirmenin ardından adres, Elektronik Adresler Veri Tabanı’na — BAE — kaydedilir. Bu andan itibaren kamu kurumları bu adrese resmî yazışmalar gönderebilir.
İlk girişten sonra şunların yapılması tavsiye edilir:
Yalnızca standart e-posta adresine gönderilen bildirimlere güvenilmemelidir. Sorumlu kişi düzenli olarak doğrudan e-Doręczenia posta kutusuna da giriş yapmalıdır.
İşletme sahibi veya şahıs işletmesi sahibi, gelen her mesajı kişisel olarak işlemek zorunda değildir. Muhasebeciye, avukata veya başka bir sorumlu çalışana erişim verilebilir.
Kullanıcı ekleme ve yetkileri yönetme işlemlerini yalnızca posta kutusu yöneticisi gerçekleştirebilir.
Sistemde şu standart roller bulunur:
Yönetici, seçilen yetkilerden oluşan ek roller de oluşturabilir.
Muhasebeci eklemek için yönetici:
Davet 14 gün boyunca geçerlidir. Kabul edildikten sonra kullanıcının durumu aktif olarak değişir ve atanan role uygun şekilde posta kutusuna erişim sağlanır.
Erişim her zaman belirli bir gerçek kişiye verilir. Bir çalışan şirketten ayrılırsa veya muhasebe ofisiyle iş birliği sona ererse ilgili kişinin yetkileri kaldırılmalıdır.
Şirketler operasyonel riski azaltmak için birden fazla yönetici de atayabilir. Bu, ana yöneticinin bulunmadığı veya artık kuruluşla çalışmadığı durumlarda posta kutusunun yönetilmeye devam edilmesini sağlar.
Posta kutusu etkinleştirildikten sonra resmî yazışmaların yönetilmesine ilişkin bir iç prosedür oluşturulması tavsiye edilir.
Temel prosedür şu işlemleri içerebilir:
Kamu hizmeti sağlayıcısı tarafından sunulan posta kutusunun, kamu dışı kuruluşlar için garanti edilen kapasitesi 3 GB’dir. Teslim alınan bir mesaj, teslim tarihinden itibaren 180 gün boyunca sistemde erişilebilir durumda kalır.
Bu nedenle mesajlar, ekler ve gönderme ile teslim alma kanıtları şirketin iç arşivinde düzenli olarak saklanmalıdır.
En fazla 15 alıcıya gönderilen standart bir mesajın eklerle birlikte toplam boyutu en fazla 500 MB olabilir.
Adres oluşturmak ve kamu kurumlarıyla iletişim kurmak için kamu posta kutusunu kullanmak girişimci açısından ücretsizdir.
Bir şirketin veya gerçek kişinin kamuya açık PURDE hizmeti üzerinden bir kamu kurumuna belge göndermesi 0 PLN’dir. Kamu kurumunun gönderdiği yazışmaların maliyetini ilgili kamu kurumu karşılar.
Şirketler arasındaki hukuken geçerli yazışmalar, ücretli e-Doręczenia hizmetleri üzerinden gerçekleştirilir. Bu hizmet, nitelikli bir hizmet sağlayıcısı tarafından veya seçilen operatörün ek hizmeti kapsamında sunulabilir.
Hizmetin kullanılabilirliği ve fiyatı, seçilen sağlayıcının koşullarına bağlıdır.
Evet. Ayarlarda yeni mesajlara ilişkin bildirimlerin gönderileceği bir e-posta adresi belirtilebilir.
Ancak standart e-posta adresi yalnızca bildirim amacıyla kullanılır. Resmî belgenin e-Doręczenia posta kutusunda açılması gerekir.
Hayır. CEIDG’ye kayıtlı faaliyet için ayrı bir ticari adres oluşturulmalıdır.
Evet. Posta kutusunun kapasitesi sınırlıdır ve bazı belgelere birkaç yıl sonra ihtiyaç duyulabilir.
Mesajın, gönderme ve teslim alma kanıtlarıyla birlikte saklanması tavsiye edilir.
Muhasebeciye erişim ve gerekli yetkiler verilebilir. Ancak işletme sahibi, posta kutusuna kimlerin erişebildiğini ve sürelerin işletme içinde nasıl takip edildiğini kontrol etmeye devam etmelidir.
2024 yılı sonuna kadar CEIDG’ye kaydedilmiş girişimcilerin Eylül 2026’ya kadar beklemeleri gerekmez. Posta kutusu daha erken oluşturularak sistem test edilebilir ve yazışmaların yönetimine ilişkin açık bir prosedür hazırlanabilir.
Uygulamadan önce şunları kontrol edin:
ELP Office ekibi, gerekli adımları anlamanıza, sorumlu muhasebecinin erişimini düzenlemenize ve resmî yazışmaların yönetimi için açık ve düzenli bir süreç oluşturmanıza yardımcı olacaktır.
Bu içerik yalnızca bilgilendirme amacıyla hazırlanmıştır. Bireysel hukuki ve vergisel konular için yetkili bir uzmana danışılması tavsiye edilir.

Maaşlı çalışanlar tüm risklere karşı otomatik olarak sigortalanırken, şahıs şirketleri (JDG) için hastalık sigortası (dobrowolne ubezpieczenie chorobowe) kesinlikle isteğe bağlıdır. Girişimci, bu sigorta sistemine dahil olmak için ZUS'a bağımsız olarak bir başvuru sunmalıdır. Size annelik ve babalık yardımı alma hakkı veren tam olarak bu primlerdir.
Asgari prim ödemiş olsanız bile devlet sizi destekleyecektir. Kosiniakowe kuralı geçerlidir: tüm hesaplamalar sonucunda, sigortalı girişimcinin yardımı aylık net 1000 PLN'nin altındaysa, ZUS otomatik olarak bu tutara tamamlamayı garanti eder.
Örnek: İndirimli tabandan (Preferencyjny ZUS) kısa bir süre prim ödediyseniz, hesaplanan yardım tutarı düşük olabilir (örneğin net 350 PLN). Bu durumda ZUS, aradaki farkı (650 PLN) devlet bütçesinden otomatik olarak telafi eder. Bu devlet ek ödemesi, gelir vergisinden (PIT) tamamen muaftır.
Önemli açıklama: Bu kural yalnızca annelik ve ebeveyn izinleri için geçerlidir ve babalık izni (urlop ojcowski) için geçerli değildir. Vergileri de göz önünde bulundurmalısınız: ZUS önce taban tutarı hesaplar, vergi avansını (PIT) düşer ve yalnızca net tutar 1000 PLN'den azsa aradaki farkı telafi eder.
Finansal desteği ve çocukla geçirilecek zamanı en üst düzeye çıkarmak için ebeveynler üç tür izni esnek bir şekilde birleştirebilir. Devlet sistemi tek bir mekanizma olarak çalışır: ebeveynlerden biri maaşlı (Umowa o pracę) çalışıyor ve diğeri JDG yürütüyor olsa bile, toplam kotaları kendi aranızda paylaşabilirsiniz.
Her birini ayrıntılı olarak inceleyelim.
Doğum izni, desteğin ilk ve zorunlu aşamasıdır. Temel süresi doğan çocuk sayısına bağlıdır:
Tavsiye: Yasa, doğum iznine doğumdan 6 hafta önce başlamanıza izin verse de, finansal olarak bu en avantajlı karar değildir. Doğumdan önce normal hamilelik hastalık izni (Zwolnienie lekarskie — B kodu) almak çok daha etkilidir. Tabanın %100'ü oranında ödenir ve yasal 20 haftalık doğum izninizin tamamı, bebek doğduktan sonra kullanılmak üzere korunur!
Ödemeler, son 12 aya ait ZUS tabanınıza göre hesaplanır. İki yolunuz var ve seçiminiz ZUS'a başvurunuzu ne kadar hızlı sunduğunuza bağlıdır. Gerçek rakamları anlamak için 2026 yılı güncel ZUS tabanlarını bilmek önemlidir:
Seçtiğiniz stratejiye bağlı olarak ödeme yüzdeleri tam olarak bu tutarlar üzerinden hesaplanacaktır:
Ebeveyn izni (urlop rodzicielski) alma hakkı, doğum izni bittikten hemen sonra (veya annenin sigortası yoksa çocuğun doğduğu andan itibaren) ortaya çıkar. Bu, desteğin mantıksal bir devamıdır, ancak temel bir farkı vardır: bu izin her iki ebeveyn için de tasarlanmıştır.
2026 yılında bir çocuğun doğumu için bu iznin temel toplam süresi 41 haftadır (ikiz doğumu için — 43 hafta). İş-Yaşam Dengesi (Work-Life Balance) kurallarına göre, ebeveynlerden hiçbiri bu sürenin tamamını kendisi için talep edemez.
İzin mimarisi:
Bu iznin mekaniği, girişimcilere zaman ve finans planlamasında maksimum esneklik sağlar. JDG ödeyenler için aşağıdaki rahat koşullar geçerlidir:
Ebeveyn izni sırasındaki ödemelerin miktarı, doğrudan doğumdan hemen sonra belgeleri sunarken seçtiğiniz stratejiye bağlıdır (yukarıdaki bölümde detaylandırılmıştır).
Kesinlikle baba için ayrılmış olan 9 haftaya dönecek olursak. Baba da bir girişimci ise, onun için aşağıdaki ödeme kuralları geçerlidir:
Ek: Çocuğun annesi ZUS kapsamında sigortalıysa ancak herhangi bir nedenle ebeveyn izni payını kullanmadıysa, baba ana kısmı (32 haftaya kadar) kendisi için alabilir. Bunun için anneden yazılı bir beyan (oświadczenie) gereklidir. Önemli: Eşin sigortası yoksa ve MOPS veya Urząd aracılığıyla anneler için devlet yardımı (świadczenie rodzicielskie) alıyorsa, girişimci baba bu paylaşılan 32 haftayı ZUS'tan talep edemez. Ancak kişisel olarak devredilemez 9 haftalık kotası her durumda ona aittir!
Bu, annenin doğum izninden bağımsız, ayrı bir haktır. Girişimci babalar, babanın bireysel ZUS tabanının %100'ü oranında finanse edilen 14 takvim günü izne hakkına sahiptir.
Temel özellikler:
Burada, ödemelerinizi doğru bir şekilde resmileştirmek için atılması gereken tüm bürokratik adımları derledik.
Listelenen izinlerden herhangi birine geçiş yapıldığında, devlet sosyal primlerinizin (emeklilik ve malullük) ödemesini üstlenir. Ancak ZUS bu verileri otomatik olarak güncellemez!Durumunuzu ilgili iznin başlangıç tarihinden itibaren 7 gün içinde bağımsız olarak güncellemelisiniz. Yardım alındığı dönemde girişimcinin sadece sağlık sigortası (ubezpieczenie zdrowotne) ödemesi gerekir.
ZUS'ta (PUE/eZUS platformu üzerinden) yapılması gerekenler:
Yasal prim optimizasyonu: Genellikle ZZA formu ile zdrowotne'ye geçerken standart kod 05 10 00 kullanılır. Ancak yardımınız küçükse ve devlet bunu Kosiniakowe kuralı kapsamında 1000 PLN'ye tamamlıyorsa, özel kod olan 05 80 00'ı (veya 05 81 00) kullanın. Bu size sağlık sigortasını bile ödememe yasal hakkını verir.
Yardım için hangi belgeler sunulmalıdır:
İzne kimin çıktığına ve ne tür bir izin olduğuna bakılmaksızın her zaman şunlara ihtiyacınız olacaktır:
Ayrıca başvurduğunuz özel izne bağlı olarak aşağıdakileri eklersiniz:
Doğum + Ebeveyn (Tek başvuru):
Yalnızca Doğum İzni:
Ebeveyn İzni (anne veya baba için):
Babalık İzni (14 gün):
İzin bittikten sonra prosedür tersten tekrarlanmalıdır: zdrowotne'den (ZWUA) kaydınızı bir kez daha sildirmeniz ve tam sigorta paketinizi geri yüklemek için ZUS ZUA formunu sunmanız gerekir. Bu süreçte, izinde olduğunuz ay (örneğin, babalık izninin o 14 günü) için sosyal primlerinizi orantılı olarak yasal olarak azaltma hakkına sahipsiniz.
Doğum iznine başladığınızda isteğe bağlı hastalık sigortanız otomatik olarak iptal edilir. Bu nedenle, işe dönerken ZUA formunu sunarken, isteğe bağlı hastalık sigortası planına (dobrowolne ubezpieczenie chorobowe) yeniden katılma isteğinizi 7 gün içinde onaylamak için kutuyu tekrar işaretlemekle kesinlikle yükümlüsünüz. Bu kutuyu işaretlemeyi unutursanız, sigortanızın devamlılığı bozulacak ve gelecekte ücretli hastalık izni (L4) hakkınızı kaybedeceksiniz.
Doğum izinlerinin planlamasını yaparken, mikro girişimciler için mevcut olan destek mekanizmasını gözden kaçırmayın. Her takvim yılında bir kez, sosyal prim ödemelerinden tam muafiyet ayı seçme hakkına sahipsiniz. 2026'da Duży ZUS ödeyenler için bu, ay boyunca 1.926,76 PLN tasarruf anlamına gelir.
Bu prim tatillerini doğum yardımı aldığınız aynı ay içinde kullanamazsınız. Ancak bu, doğrudan doğum iznine çıkmadan önce veya işe döndükten hemen sonra etkinleştirilebilecek ideal bir stratejik araçtır. Ayrıca, girişimci bir baba 14 günlük babalık iznini bir ay, prim tatilini ise sonraki bir ay kullanarak devletten alınacak toplam finansal desteği en üst düzeye çıkarabilir.
Bu makale yalnızca bilgilendirme amaçlıdır ve 2026 yılı için güncel ZUS verilerine dayanmaktadır. Her girişimcinin durumu benzersizdir ve yasal yorumlar değişebilir. Kesin yardım hesaplamaları ve vergi stratejisi planlaması için bir muhasebeciden bireysel danışmanlık almanızı şiddetle tavsiye ederiz.

Yeni kurallar 8 Temmuz 2026'da yürürlüğe giriyor. Yasanın incelenmek üzere Anayasa Mahkemesi'ne gönderildiğini belirtmek önemlidir, ancak bu durum yasanın uygulanmasını askıya almaz. Temmuz ayından itibaren müfettişler yeni protokollere göre çalışmaya başlayacaklar.
Devlet 12 aylık bir geçiş dönemi belirledi. Sözleşmelerini bir yıl içinde gönüllü olarak işin gerçek niteliğine uygun hale getiren şirketler, ihlallerden doğan sorumluluktan kurtulabilecekler.
Yeni değişiklikler kabul edilmeden önce, bir PIP müfettişi denetim sırasında bir kişinin umowa zlecenie (vekalet sözleşmesi) ile çalıştığını ancak fiilen kadrolu bir çalışanın görevlerini yerine getirdiğini tespit ettiğinde, yalnızca iş mahkemesinde dava açabiliyordu.
Mahkeme süreçleri yıllarca sürüyordu.
Artık prosedür iki aşamalı ve hızlı hale geliyor:
Ana değişiklik: Karar, ZUS sistemine kayıt ve vergi ödemesi konusunda derhal yürürlüğe girer.
Artık işverenin suçunu kanıtlamak için mahkemeye giden müfettiş değil, önceden alınmış PIP kararını itiraz etmek için mahkemeye başvurmak zorunda kalan işverendir.

"Şikayet üzerine" yapılan rastgele denetimler dönemi geçmişte kalıyor. Reform, üç kurum arasında otomatik veri paylaşımı sistemini getiriyor:
Bu, dijital gözetim modeline geçiş anlamına gelmektedir. Algoritmalar, B2B sözleşmeleri veya umowa zlecenie kapsamındaki ödemeleri şüpheli bir şekilde kadrolu bir çalışanın sabit maaşını andıran şirketleri otomatik olarak tespit edebilecektir.
Ayrıca, denetimin kapsamını önemli ölçüde artıran uzaktan denetim imkanı da getirilmektedir.

Müfettişlik belgenin adına değil, fiili çalışma koşullarına (Polonya Cumhuriyeti İş Kanunu'nun 22. maddesine göre) bakacaktır.
Aşağıdakiler mevcutsa sözleşmeniz risk altındadır:
Reform, ihlalciler üzerindeki mali baskıyı önemli ölçüde artırıyor. Temel maddelerdeki para cezaları neredeyse iki katına çıkarıldı:
Para cezalarına ek olarak PIP kararı, işvereni tanınan iş ilişkisinin tüm dönemi için ZUS primlerini ve vergileri otomatik olarak tahakkuk ettirmekle yükümlü kılar.
Devlet, yargı işlevlerinin bir kısmını fiilen idari alana devrederek, işletmeler için usul güvencelerinin seviyesini düşürmektedir.
Bu koşullarda büyük para cezalarından kaçınmanın tek yolu önleyici denetimdir.
ELPOFFICE uzmanları size şu konularda yardımcı olacaktır:
Polonya'daki işletmenizin profesyonellerin koruması altında güvende kalması için danışmanlık almak üzere bizimle iletişime geçin.
Temmuz 2026'dan itibaren Polonya'daki PIP, B2B ve Umowa Zlecenie'yi mahkeme kararı olmadan kadroya geçirebilecek.
İşletmenizi para cezalarından ve ek vergi ve ZUS tahakkuklarından nasıl koruyacağınızı öğrenin.
Bu materyal yalnızca bilgilendirme amaçlıdır ve bireysel hukuki, vergisel veya muhasebesel danışmanlık niteliği taşımaz. Somut durumunuzla ilgili olarak alanında uzman bir kişiye danışmanızı öneririz.
Polonya aileleri aktif olarak desteklemektedir ve yabancılar için bu, ödenecek vergi miktarını azaltmanın harika bir yoludur.
Programcılar ve mühendisler için Polonya, Avrupa'daki en faydalı yargı bölgelerinden biri olmaya devam etmektedir.
Polonya'da mekanik vergi ödemesi garantili bir fazla ödemedir. Maksimum fayda ancak indirimlerin akıllıca bir kombinasyonu ile elde edilir (ör. IP Box + IKZE + Ulga na dziecko).
Ancak, bir kesinti hakkı yalnızca kusursuz belgeler ve doğru hesaplamalarla desteklendiğinde mevcuttur.
Hangi indirimlerin iş modelinize uygun olduğundan emin değil misiniz? ELPOFFICE uzmanları durumunuzu denetleyecek, en uygun vergi avantajlarını seçecek ve bunları yıllık PIT beyannamenizde güvenle uygulamanıza yardımcı olacaktır.
Bu materyal yalnızca bilgilendirme amaçlıdır ve bireysel hukuki, vergisel veya muhasebesel danışmanlık niteliği taşımaz. Somut durumunuzla ilgili olarak alanında uzman bir kişiye danışmanızı öneririz.
Başlamanız gereken ilk nokta budur. "Doğru" pasaporta veya statüye sahip değilseniz, seçim sizin adınıza yapılmış olabilir.
Bu bir ayrıcalıktır. 2026 yılında, yalnızca iş piyasasına serbest erişimi olan yabancılar şahıs şirketi (JDG) açabilir. Aşağıdaki durumlarda JDG açabilirsiniz:
Önemli: Standart çalışma vizesi veya "işe dayalı" oturma izni sahipleri genellikle JDG açamazlar. Sizin için iş dünyasına giden yol Sp. z o.o. üzerinden geçer.
İstisnasız tüm yabancılara açıktır. Oturma izniniz, vizeniz olması veya Polonya dışında olmanız fark etmez. Sadece dış pasaportunuzla uzaktan şirket kurabilirsiniz.
Açılış prosedürü formalite düzeyi açısından önemli ölçüde farklılık gösterir: JDG bildirim usulüyle kaydedilirken, şirket kuruluşu ana sözleşmenin hazırlanmasını ve mahkeme siciline kaydı gerektirir.
Polonya'da bireysel girişimci kaydı tamamen dijitalleşmiştir.
Şirket kaydı daha resmi bir prosedürdür. İki seçeneğiniz vardır:
A Seçeneği: S24 Sistemi (Çevrimiçi)
B Seçeneği: Noter Aracılığıyla (Geleneksel)
Bu, en önemli seçim kriterlerinden biridir. Fark temeldir: Sahip olduğunuz her şeyi mi riske atıyorsunuz, yoksa sadece işe yatırdığınız parayı mı?
Şahıs şirketinde, sizinle işletmeniz arasında yasal bir sınır yoktur. Siz şirketin kendisisinizdir.
Şirket ayrı bir tüzel kişiliktir. Kendi finansal hayatını yaşar ve kendi yükümlülüklerinden sorumludur.
Paranın yasal statüsü konusunda prensipte bir fark vardır. Para kime aittir: Şahsen size mi yoksa kuruluşa mı?
Girişimcinin hesabına gelen tüm fonlar sizin özel mülkiyetinizdir. Paranızı istediğiniz zaman kişisel hesabınıza aktarabilir veya nakit çekebilirsiniz. Ek bir vergi ödemezsiniz (sadece seçilen vergilendirme biçimine göre kâr üzerinden vergi ödersiniz).
Şirketin banka hesabındaki fonlar tüzel kişiye aittir, kuruculara değil. Kişisel ihtiyaçlarınız için hesaptan serbestçe para çekemezsiniz. Her işlemin belgelenmiş bir dayanağı olmalıdır. Para çekmek için yönetim kurulu ücreti veya temettü (dividend) gibi mekanizmalar kullanılır.
Bireysel girişimciler için basitleştirilmiş muhasebe (KPiR) öngörülmüştür.
Tüzel kişiler tam muhasebe (Pełna księgowość) tutmak zorundadır. Bu; bilanço, kâr ve zarar tablosu ve nakit akışını içeren karmaşık bir süreçtir.
Sigorta primlerinin miktarı ve zorunluluğu, 2026 bütçenizi planlarken dikkate almanız gereken temel finansal farklardan biridir.
Tek bir evrensel cevap yoktur. Seçiminiz hedeflerinize, planladığınız ciroya ve Polonya'daki yasal statünüze bağlıdır.
Her iş senaryosu kişiye özeldir. ELP Office uzmanları durumunuzu analiz etmenize, her iki seçenek için vergi yükünü hesaplamanıza ve en iyi başlangıç stratejisini seçmenize yardımcı olacaktır.
Belgelerin hazırlanmasından resmi sicil kayıtlarına ve sonrasındaki sürekli muhasebe desteğine kadar tüm süreci biz üstleniyoruz.
Bu materyal yalnızca bilgilendirme amaçlıdır ve bireysel hukuki, vergisel veya muhasebesel danışmanlık niteliği taşımaz. Somut durumunuzla ilgili olarak alanında uzman bir kişiye danışmanızı öneririz.

