W-8BEN для фрилансеров и предпринимателей в Польше: что это и как заполнить

Если вы живете и работаете в Польше, но сотрудничаете с американской компанией, заказчиком, платформой или брокером, вас могут попросить заполнить форму W-8BEN.
Название выглядит сложнее, чем сама форма. W-8BEN нужна прежде всего для того, чтобы подтвердить американскому плательщику, что вы являетесь иностранным получателем дохода.
В некоторых случаях форма также позволяет воспользоваться положениями международного налогового соглашения и применить сниженную ставку налога у источника или освобождение от него.
Что такое форма W-8BEN
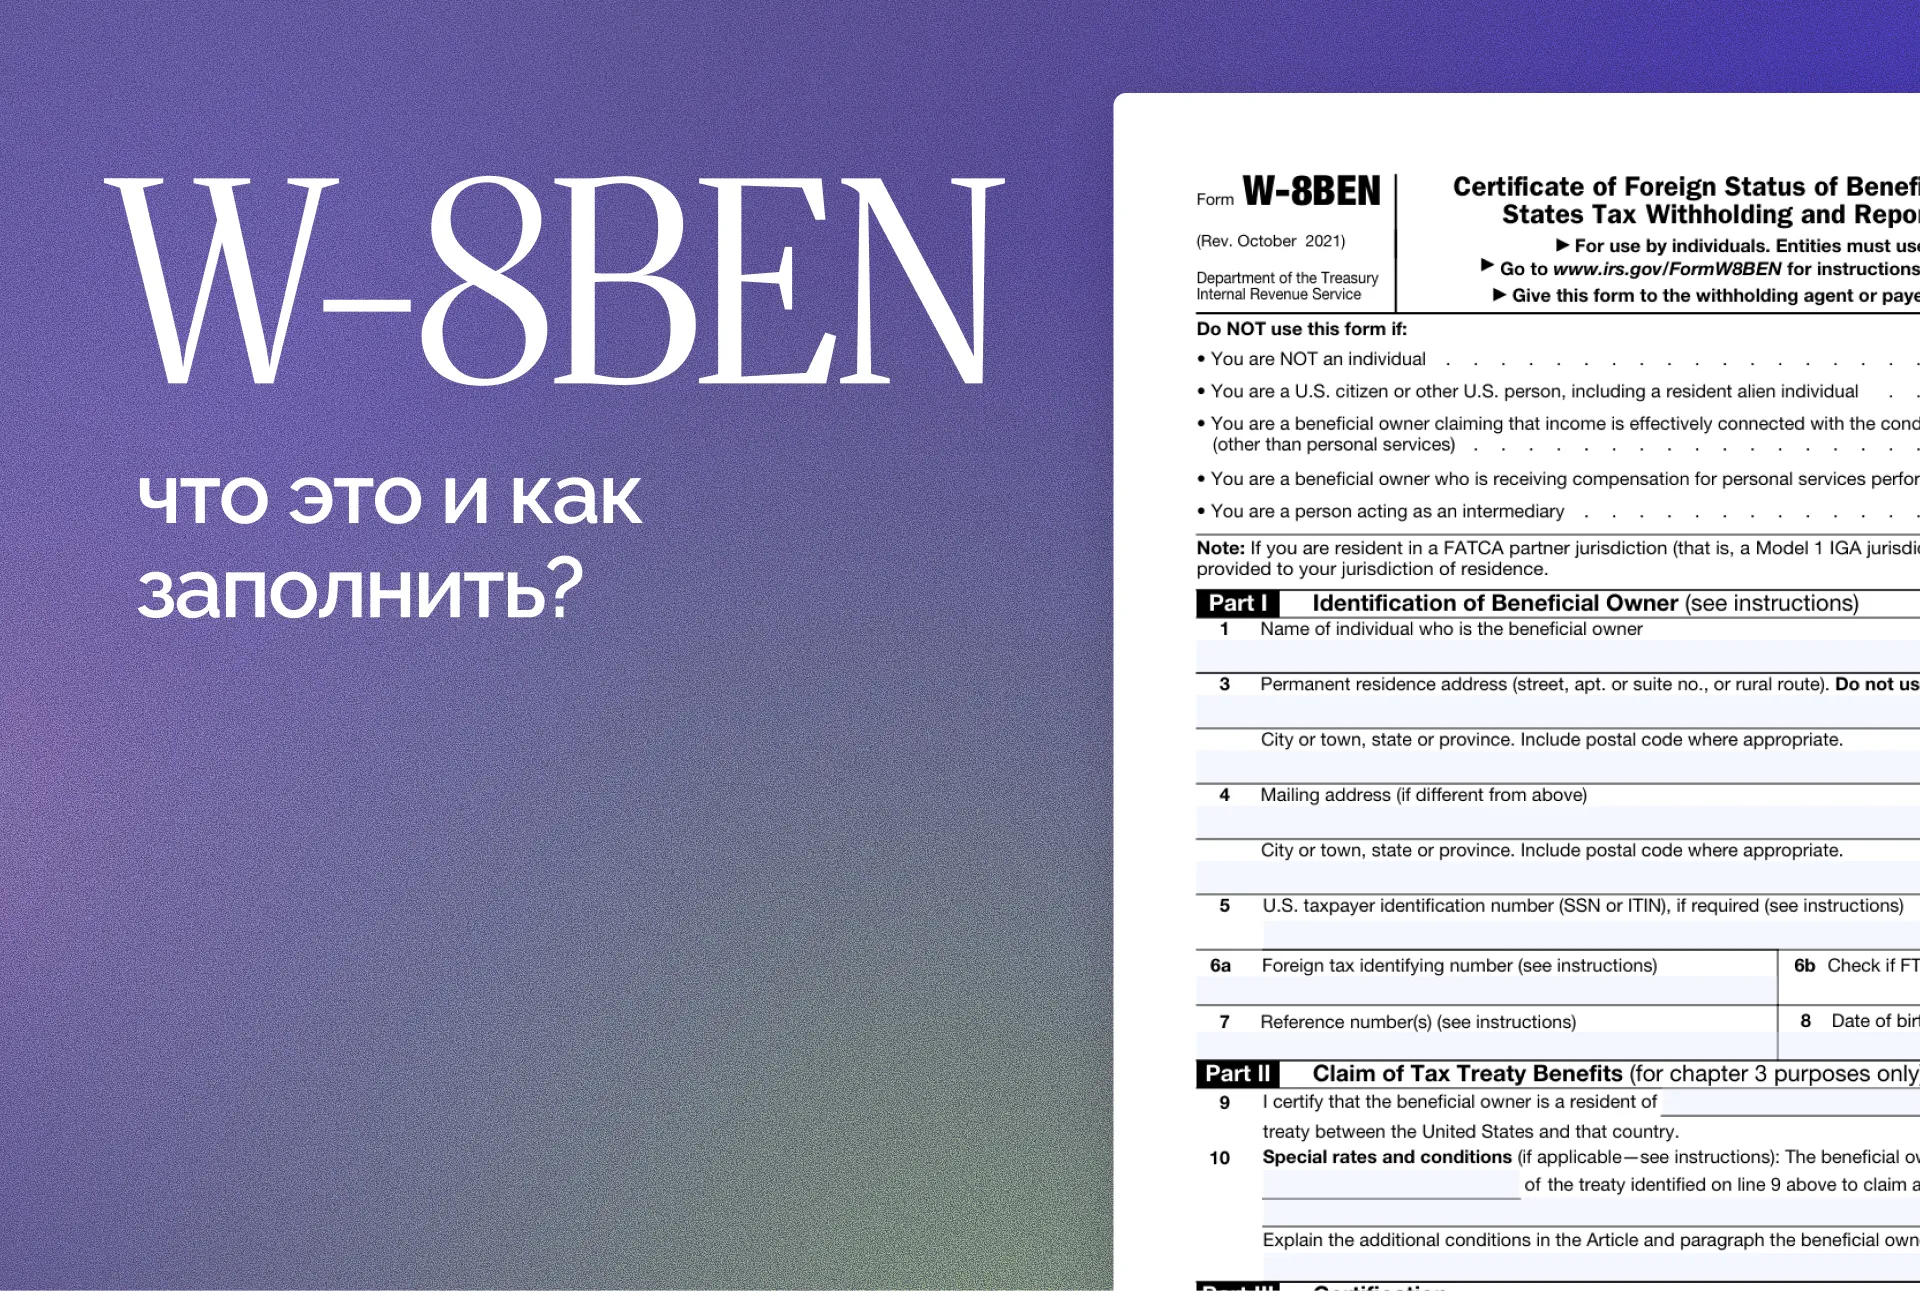
Полное название документа — Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN предназначена для физических лиц и используется для подтверждения иностранного статуса перед американским плательщиком или финансовой организацией.
Если это применимо к конкретному виду дохода, правильно заполненная форма также позволяет заявить право на льготы, предусмотренные международным налоговым соглашением.
Важно: W-8BEN не отправляется самостоятельно в IRS. Ее передают организации, которая ее запросила: например, американскому контрагенту, брокеру, банку или платежной платформе.
Кому может понадобиться W-8BEN
С формой часто сталкиваются люди, которые живут в Польше и получают выплаты, связанные с США: фрилансеры и владельцы JDG, сотрудничающие с американскими заказчиками; авторы и создатели цифрового контента; получатели роялти; инвесторы с американскими ценными бумагами; пользователи некоторых международных платформ.
Однако причина заполнения формы будет отличаться в зависимости от вида дохода.
Для Sp. z o.o. и других юридических лиц W-8BEN не предназначена. Иностранные компании в подобных ситуациях обычно используют форму W-8BEN-E.
Нужно ли платить налог в США, если клиент американский?
Не обязательно. Если предприниматель живет и работает в Польше и оказывает услуги американскому клиенту из Польши, сам факт сотрудничества с компанией из США обычно не означает, что с его дохода должны удерживать 30% налога в США.
При этом американский клиент все равно может попросить заполнить W-8BEN, чтобы подтвердить, что исполнитель является иностранным получателем дохода.
Если работа выполняется непосредственно на территории США или речь идет о других видах дохода — например, дивидендах или роялти, — правила могут отличаться. В таких случаях значение имеют вид дохода, налоговая резиденция и положения соглашения между Польшей и США об избежании двойного налогообложения.
Поэтому универсального правила «W-8BEN снижает налог с 30% до 15%» нет: ставка и порядок налогообложения зависят от конкретной ситуации.
Как заполнить W-8BEN
Форма состоит всего из трех частей: данные получателя дохода, применение налогового соглашения и подтверждение информации.
Скачать форму можно с официального сайта: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
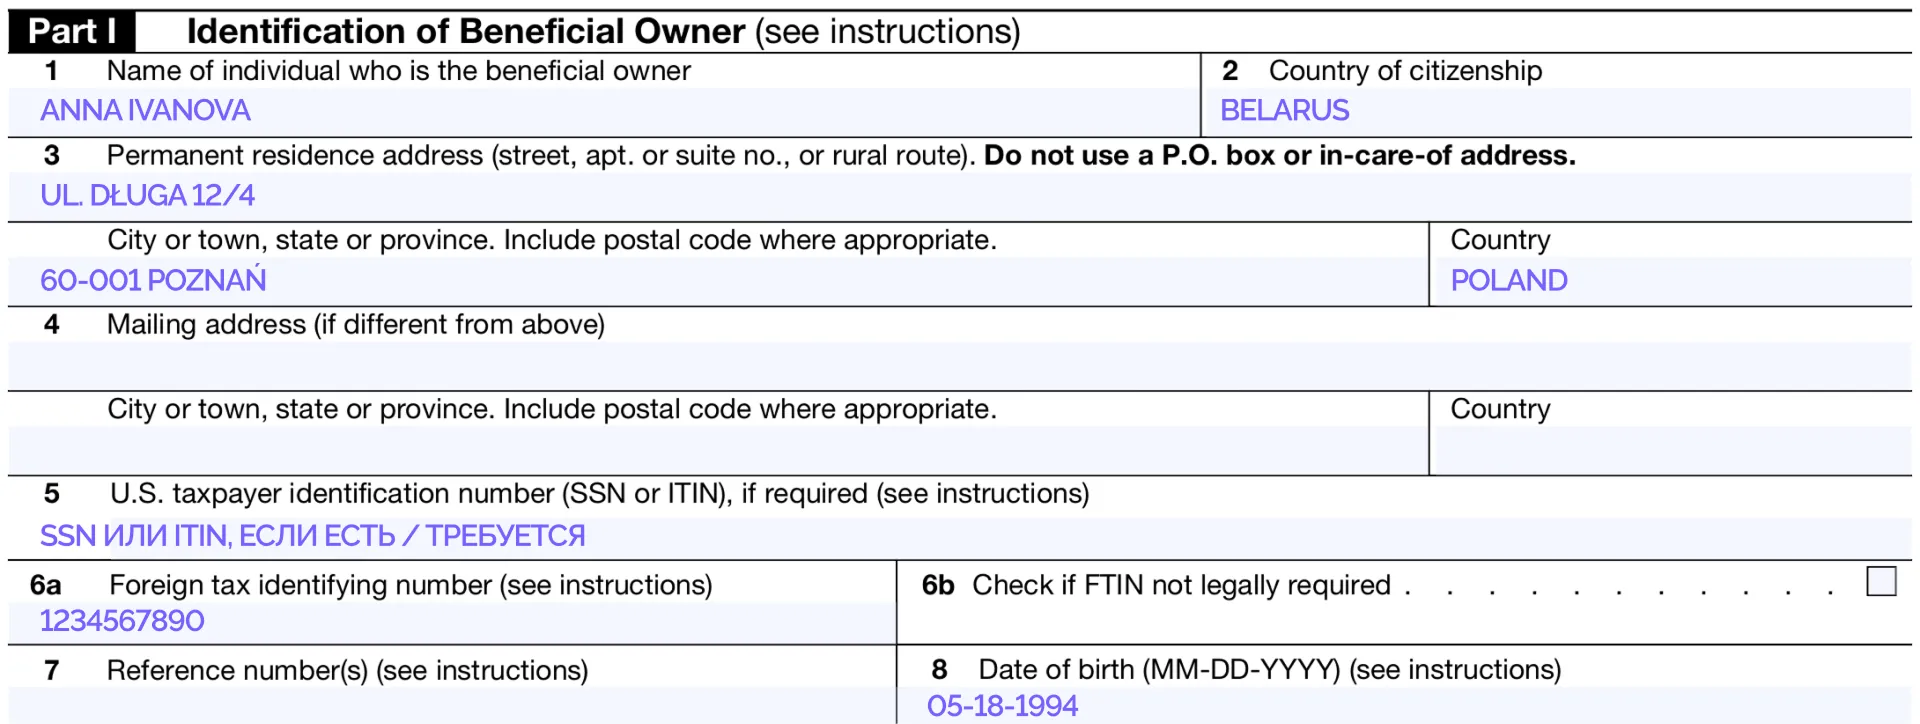
Part I — Identification of Beneficial Owner
Line 1 — Name of individual who is the beneficial owner
Укажите свое имя и фамилию.
Line 2 — Country of citizenship
Укажите страну гражданства.
Line 3 — Permanent residence address
Укажите постоянный адрес в стране вашей налоговой резиденции. Не используйте P.O. box или адрес, предназначенный только для получения корреспонденции.
Line 4 — Mailing address
Заполняется, если адрес для корреспонденции отличается от указанного в Line 3.
Line 5 — U.S. taxpayer identification number
Здесь указывается американский SSN или ITIN, если он у вас есть и необходим в вашей ситуации.
Во многих типичных случаях польскому предпринимателю, работающему из Польши, американский ITIN специально получать не требуется. Однако требования зависят от вида дохода и заявляемой налоговой льготы.
Line 6a — Foreign tax identifying number
Здесь указывается ваш иностранный налоговый идентификатор — FTIN.
В Польше таким идентификатором может быть NIP или PESEL. Для владельца JDG используется NIP. PESEL является налоговым идентификатором главным образом для физических лиц, которые не ведут хозяйственную деятельность и не относятся к другим категориям налогоплательщиков, для которых предусмотрен NIP.
Line 6b — FTIN not legally required
Это поле отмечают, если по законодательству страны вашей налоговой резиденции вы не обязаны иметь иностранный налоговый идентификатор. Если у вас есть польский NIP или PESEL, это поле обычно оставляют пустым.
Line 7 — Reference number
Необязательное поле. Здесь может быть указан номер аккаунта, номер клиента или другой идентификатор, если его просит контрагент или платформа.
Line 8 — Date of birth
Дата рождения указывается в формате MM-DD-YYYY. Например, 18 мая 1994 года — 05-18-1994.
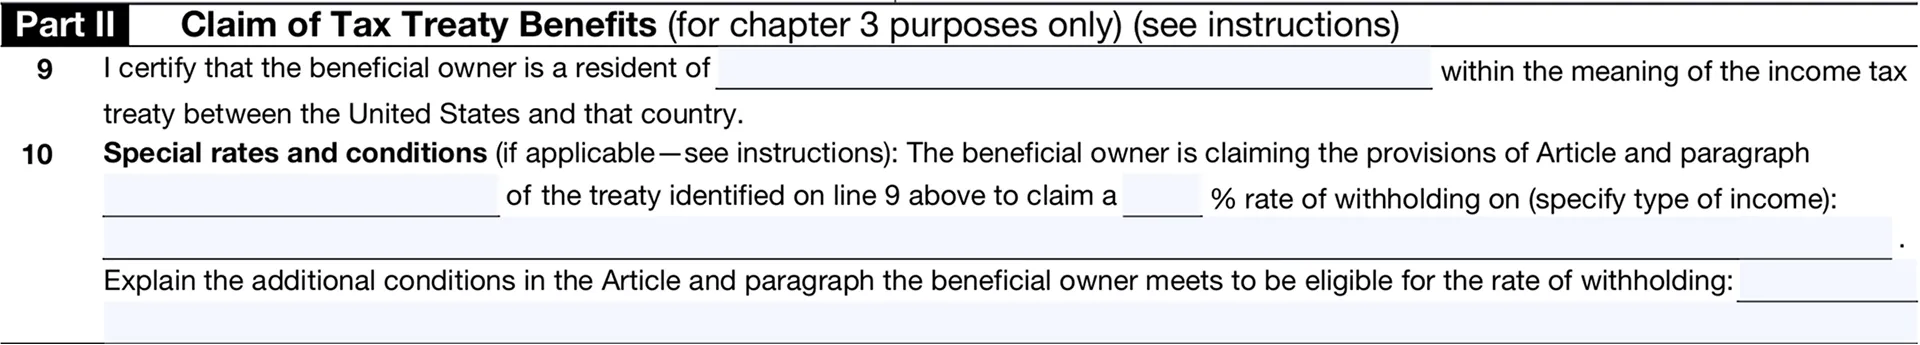
Part II — Claim of Tax Treaty Benefits
Эта часть заполняется, если вы заявляете право на льготы, предусмотренные налоговым соглашением между США и страной вашей налоговой резиденции.
Line 9 — укажите страну, налоговым резидентом которой вы являетесь для целей соглашения. Если это Польша, укажите Poland.
Line 10 заполняется не всегда. Она нужна, если для применения конкретной льготы необходимо дополнительно указать статью налогового соглашения, вид дохода, ставку или выполнение специальных условий.
Не копируйте данные в Line 10 из чужого примера: содержание этого поля зависит от вида дохода и конкретной льготы, на которую вы претендуете.
Если вы не заявляете льготы по налоговому соглашению, Part II можно оставить пустой. W-8BEN при этом всё равно может использоваться для подтверждения вашего иностранного статуса. IRS прямо указывает, что форму предоставляют плательщику независимо от того, заявляет человек сниженную ставку или освобождение или нет.
Part III — Certification
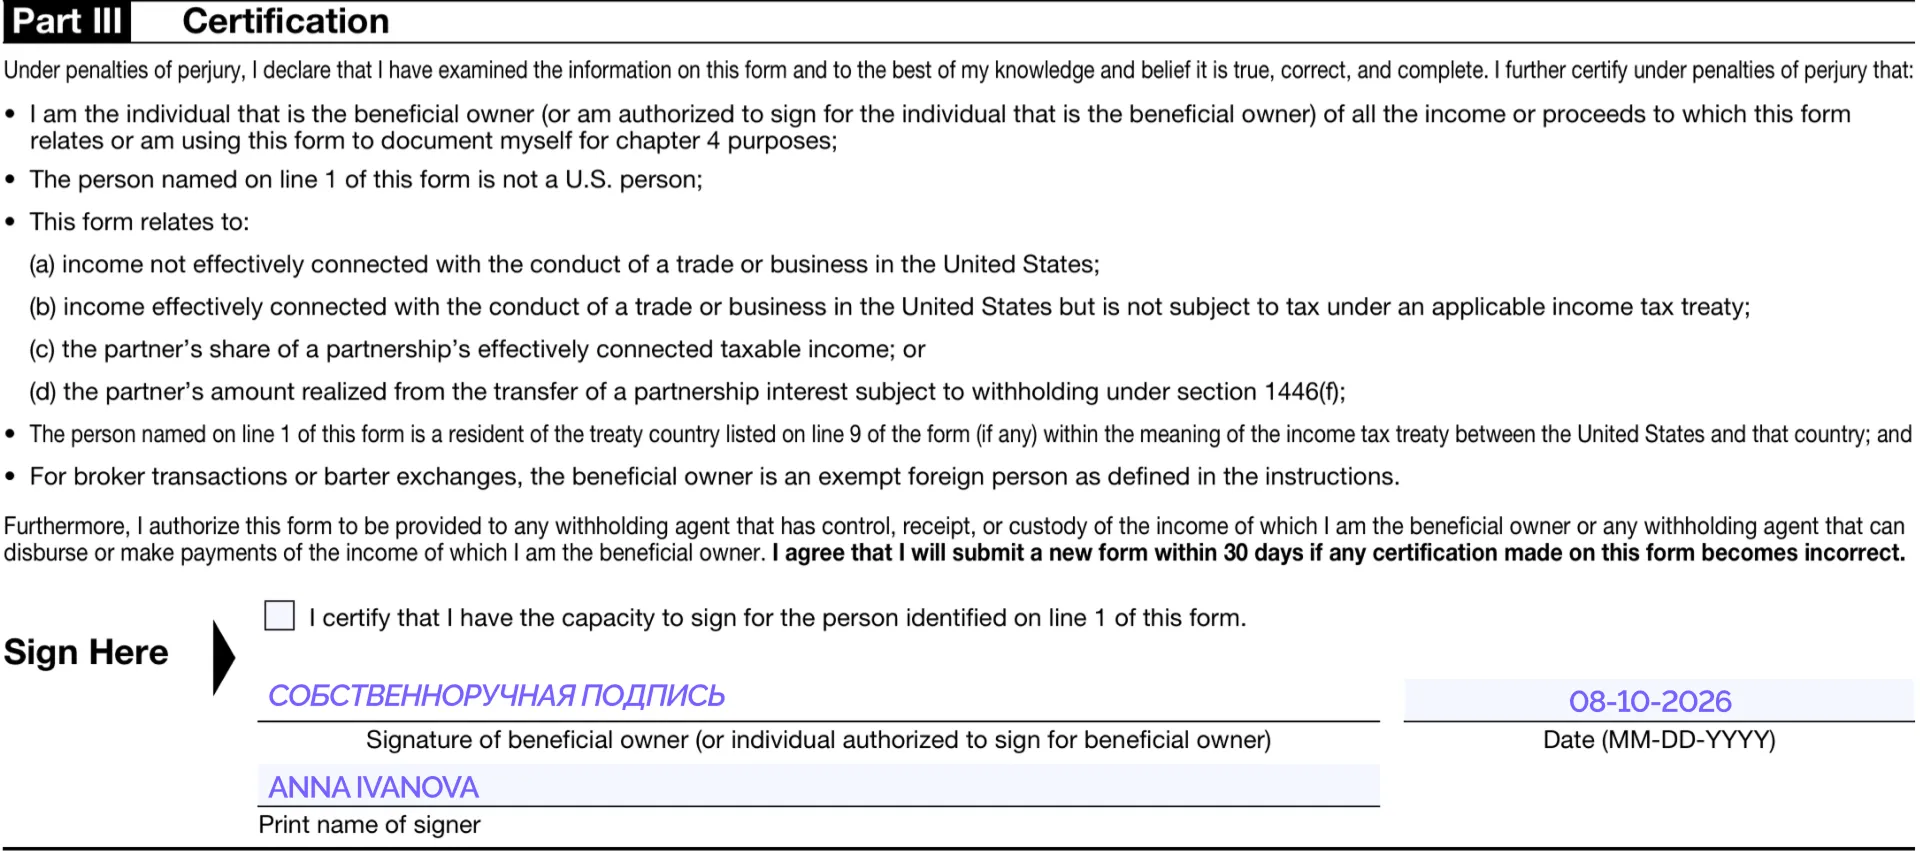
В последней части вы подтверждаете, что указанная в форме информация является правильной и полной.
Если вы заполняете W-8BEN самостоятельно, необходимо:
Signature of beneficial owner — поставить подпись. При заполнении бумажной формы — собственноручную.
Date — указать дату в формате MM-DD-YYYY.
Print name of signer — написать имя и фамилию подписанта печатными буквами.
Если форму подписывает уполномоченный представитель, он должен иметь соответствующие полномочия и отметить checkbox “I certify that I have the capacity to sign…”. При необходимости к форме прилагается доверенность или её копия.
Важно: W-8BEN может быть подписана электронно, если организация, которой вы передаете форму, принимает электронную подпись. Простого ввода имени в строке Signature недостаточно — электронная подпись должна позволять подтвердить, что документ действительно был подписан уполномоченным лицом.
Сколько действует W-8BEN
Обычно W-8BEN действует с даты подписания до 31 декабря третьего календарного года, следующего за годом подписания.
Например, если подписать форму в сентябре 2026 года, она обычно будет действовать до 31 декабря 2029 года.
Если обстоятельства изменились и информация в форме стала неверной, необходимо предоставить новую W-8BEN в течение 30 дней. Например, это может понадобиться при изменении налоговой резиденции.
Частые ошибки при заполнении W-8BEN
Одна из самых распространенных ошибок — считать, что американский заказчик автоматически означает американский источник дохода. Для услуг IRS обычно смотрит на место фактического выполнения работы.
Вторая ошибка — указывать PESEL в качестве Foreign TIN при наличии JDG. Для польского предпринимателя налоговым идентификатором обычно является NIP.
Также встречается путаница между гражданством и налоговой резиденцией. В Line 2 указывается гражданство, а применение договора в Part II зависит от налоговой резиденции.
Еще одна ошибка — использование W-8BEN для Sp. z o.o. или другой компании. Для иностранных юридических лиц предназначена форма W-8BEN-E.
И наконец, не следует копировать статью налогового соглашения и ставку из чужого примера. Налогообложение дивидендов, роялти и оплаты услуг регулируется по-разному.
Нужно ли платить налог в Польше после заполнения W-8BEN
W-8BEN касается прежде всего американских правил удержания и отчетности. Она не заменяет польское налоговое декларирование.
Если вы являетесь польским налоговым резидентом или ведете в Польше JDG, полученный от иностранного контрагента доход необходимо правильно учитывать в польской бухгалтерии и рассчитывать налог в соответствии с выбранной формой налогообложения и характером сделки.
Если налог был удержан за границей, дополнительно нужно определить, как применяются правила устранения двойного налогообложения.
Поэтому W-8BEN стоит рассматривать не как «налоговую декларацию», а как документ, который помогает американскому плательщику правильно определить ваш статус и правила удержания.
Что делать, если американский клиент прислал W-8BEN
Сам запрос формы — обычная практика и не означает, что у вас возникли проблемы с налогами.
Перед заполнением достаточно проверить три вещи: где вы являетесь налоговым резидентом, какой именно вид дохода получаете и где фактически выполняется работа.
Если вы ведете JDG в Польше и не уверены, какой налоговый идентификатор указать, нужно ли заполнять Part II или как учитывать выплаты от американского клиента в польской бухгалтерии, ELP Office может проверить вашу ситуацию и помочь оформить расчеты корректно.