W-8BEN dla freelancerów i przedsiębiorców w Polsce: czym jest i jak ją wypełnić

Jeśli mieszkasz i pracujesz w Polsce, ale współpracujesz z amerykańską firmą, klientem, platformą lub brokerem, możesz zostać poproszony o wypełnienie formularza W-8BEN.
Nazwa brzmi bardziej skomplikowanie niż sam formularz. W-8BEN służy przede wszystkim do potwierdzenia amerykańskiemu płatnikowi, że jesteś zagranicznym odbiorcą dochodu.
W określonych przypadkach formularz pozwala również skorzystać z postanowień międzynarodowej umowy podatkowej i zastosować obniżoną stawkę podatku u źródła albo zwolnienie z tego podatku.
Czym jest formularz W-8BEN
Pełna nazwa dokumentu to Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN jest przeznaczony dla osób fizycznych i służy do potwierdzenia zagranicznego statusu przed amerykańskim płatnikiem lub instytucją finansową.
Jeżeli ma to zastosowanie do konkretnego rodzaju dochodu, prawidłowo wypełniony formularz pozwala również ubiegać się o preferencje wynikające z międzynarodowej umowy podatkowej.
Ważne: formularza W-8BEN nie wysyła się samodzielnie do IRS. Należy przekazać go organizacji, która o niego poprosiła, na przykład amerykańskiemu kontrahentowi, brokerowi, bankowi lub platformie płatniczej.
Kto może potrzebować formularza W-8BEN
Z formularzem często spotykają się osoby mieszkające w Polsce i otrzymujące płatności związane ze Stanami Zjednoczonymi: freelancerzy i właściciele JDG współpracujący z amerykańskimi klientami, autorzy i twórcy treści cyfrowych, osoby otrzymujące należności licencyjne, inwestorzy posiadający amerykańskie papiery wartościowe oraz użytkownicy niektórych międzynarodowych platform.
Cel wypełnienia formularza będzie jednak zależał od rodzaju uzyskiwanego dochodu.
Formularz W-8BEN nie jest przeznaczony dla spółek z o.o. ani innych osób prawnych. Zagraniczne firmy w podobnych sytuacjach zazwyczaj korzystają z formularza W-8BEN-E.
Czy trzeba płacić podatek w USA, jeśli klient jest amerykański?
Niekoniecznie. Jeżeli przedsiębiorca mieszka i pracuje w Polsce oraz świadczy usługi na rzecz amerykańskiego klienta z terytorium Polski, sam fakt współpracy z firmą ze Stanów Zjednoczonych zwykle nie oznacza, że od jego wynagrodzenia należy potrącić 30% podatku w USA.
Amerykański klient może jednak poprosić o wypełnienie formularza W-8BEN, aby potwierdzić, że wykonawca jest zagranicznym odbiorcą dochodu.
Jeżeli praca jest wykonywana bezpośrednio na terytorium Stanów Zjednoczonych albo chodzi o inny rodzaj dochodu, na przykład dywidendy lub należności licencyjne, zasady mogą być inne. W takich przypadkach znaczenie mają rodzaj dochodu, rezydencja podatkowa oraz postanowienia umowy między Polską a USA o unikaniu podwójnego opodatkowania.
Nie istnieje zatem uniwersalna zasada, zgodnie z którą „W-8BEN obniża podatek z 30% do 15%”. Stawka i sposób opodatkowania zależą od konkretnej sytuacji.
Jak wypełnić formularz W-8BEN
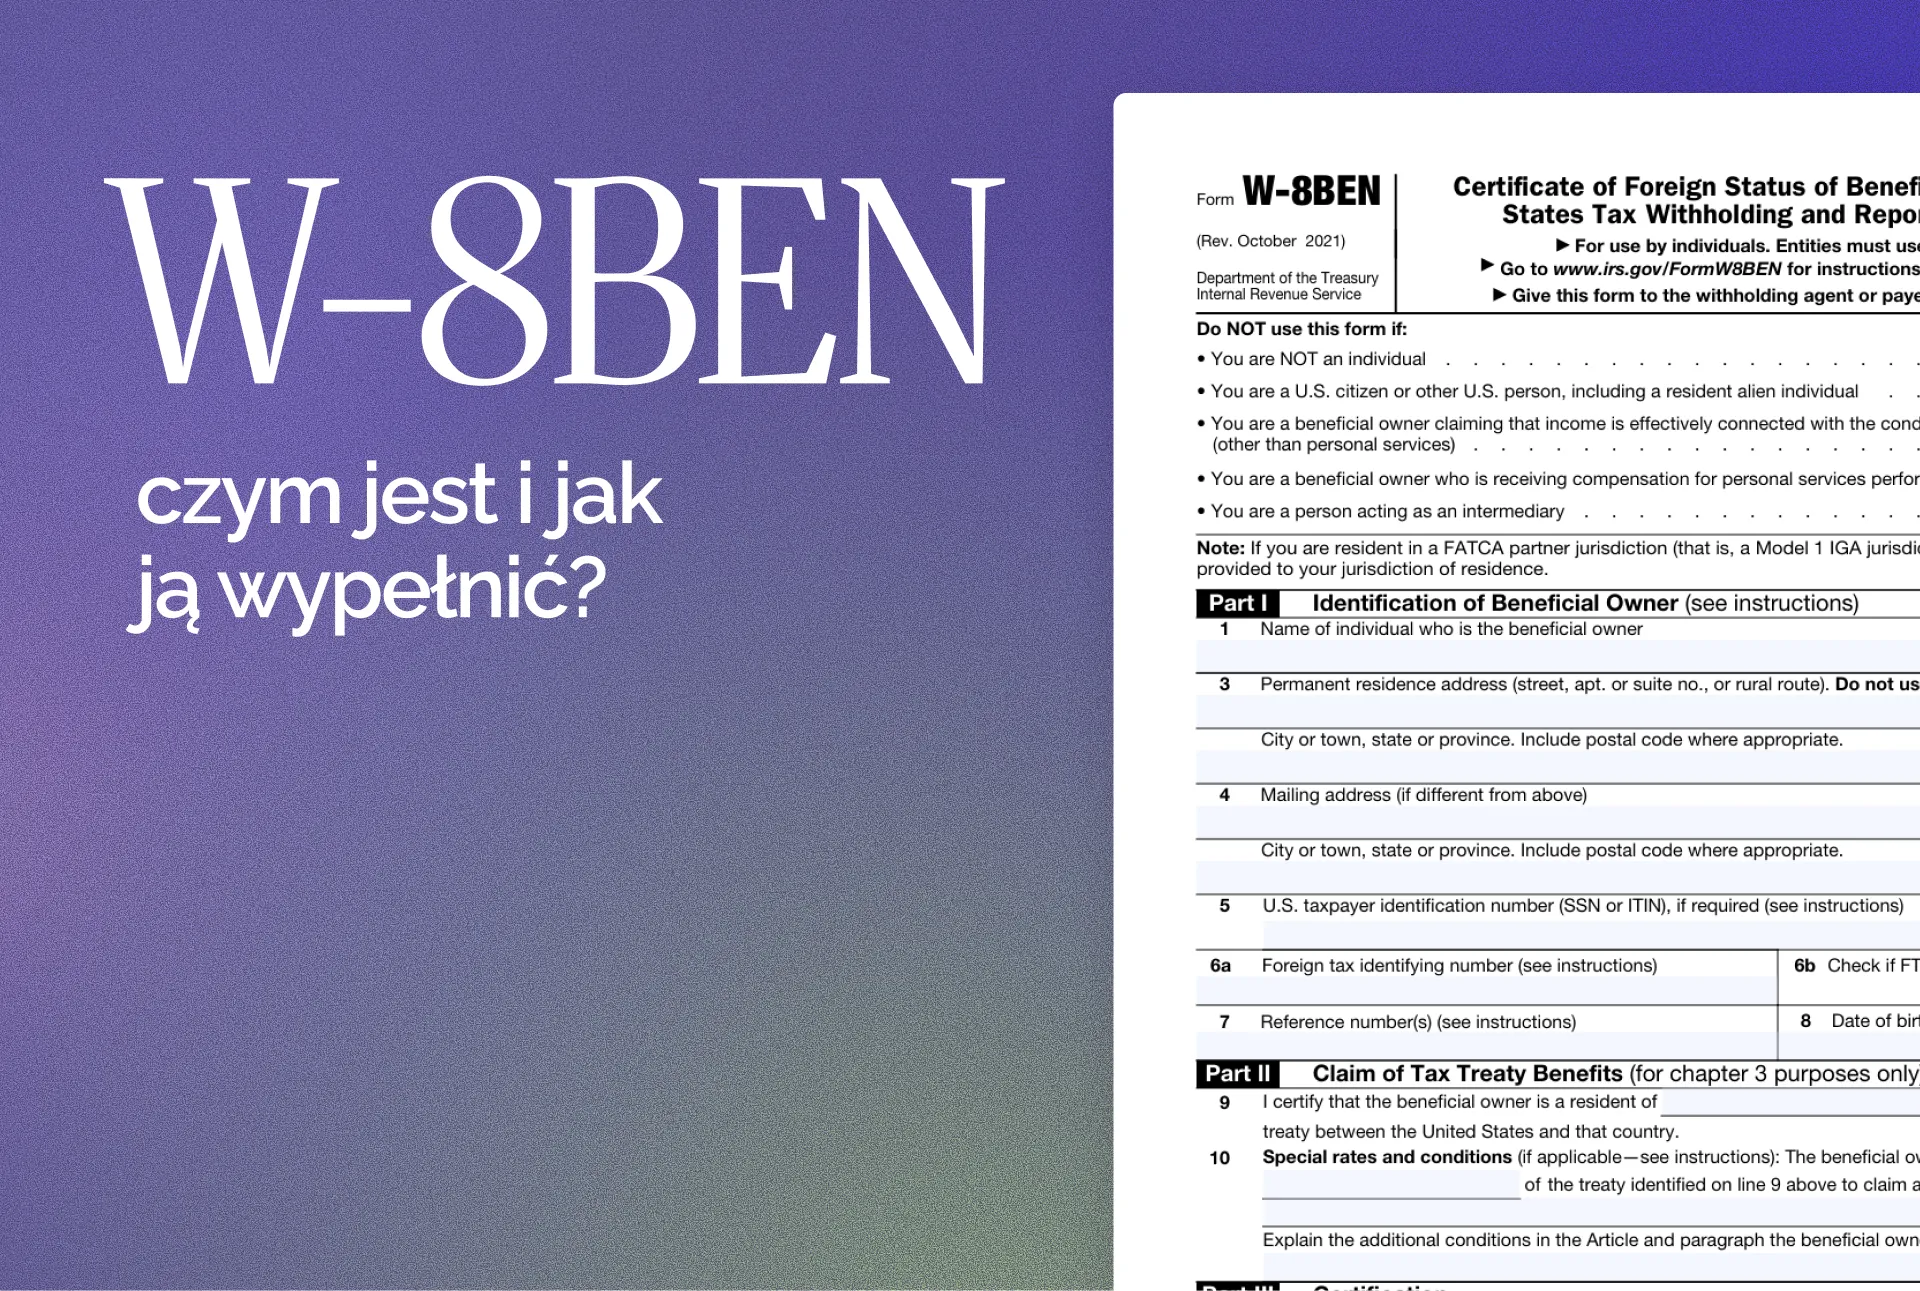
Formularz składa się z trzech części: danych odbiorcy dochodu, zastosowania umowy podatkowej oraz potwierdzenia podanych informacji.
Formularz można pobrać z oficjalnej strony IRS: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
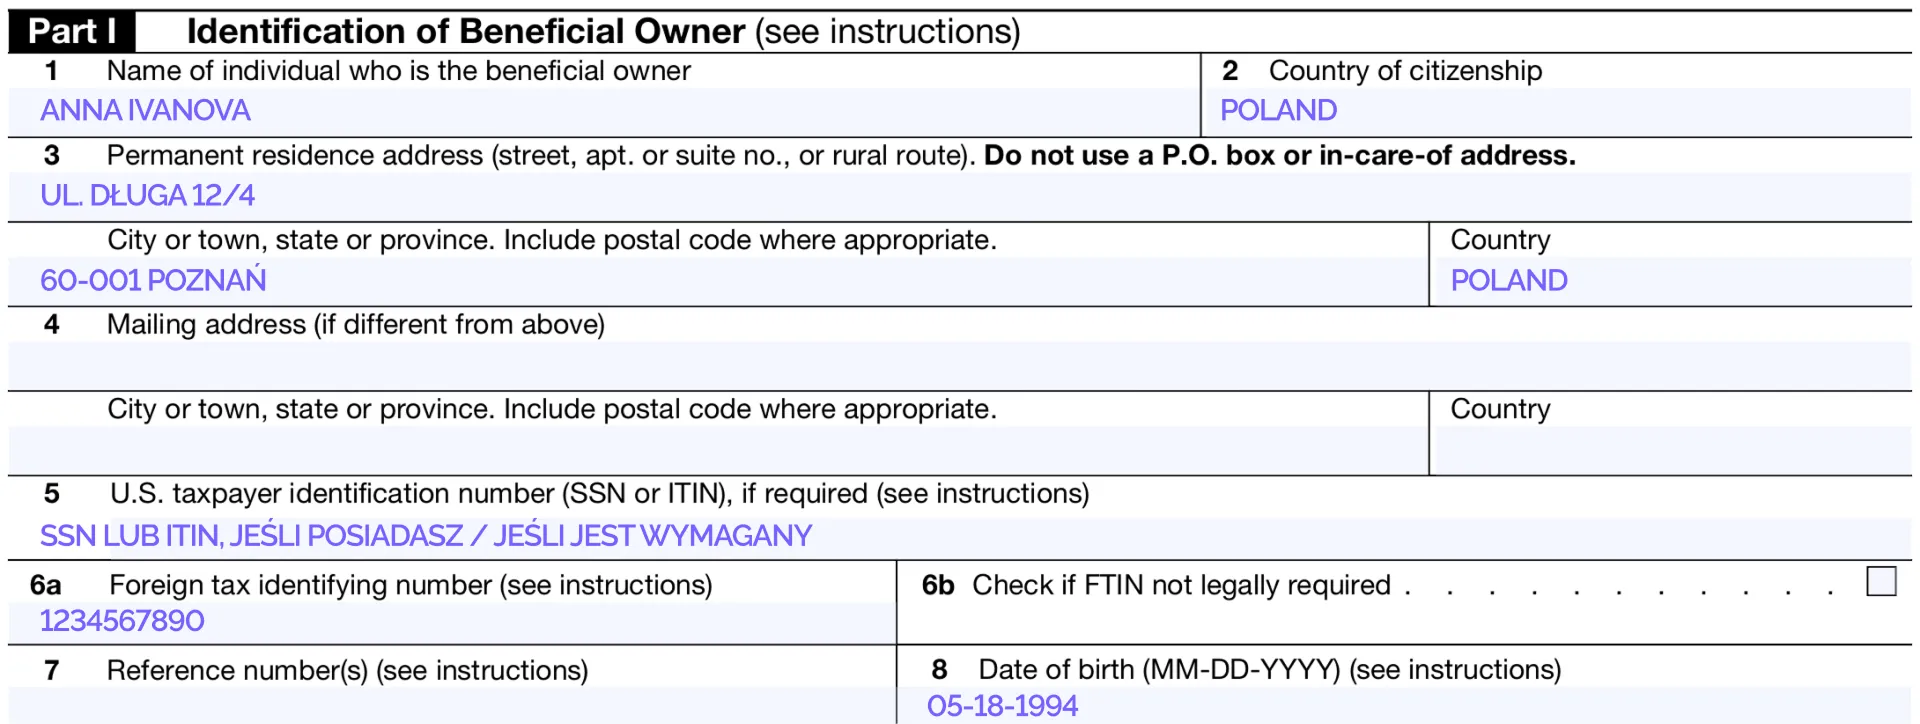
Part I — Identification of Beneficial Owner
Line 1 — Name of individual who is the beneficial owner
Wpisz swoje imię i nazwisko.
Line 2 — Country of citizenship
Wpisz kraj obywatelstwa.
Line 3 — Permanent residence address
Wpisz stały adres zamieszkania w kraju swojej rezydencji podatkowej. Nie podawaj skrytki pocztowej ani adresu służącego wyłącznie do odbierania korespondencji.
Line 4 — Mailing address
Wypełnij to pole, jeżeli adres korespondencyjny różni się od adresu podanego w Line 3.
Line 5 — U.S. taxpayer identification number
W tym miejscu należy wpisać amerykański numer SSN lub ITIN, jeśli go posiadasz i jest wymagany w Twojej sytuacji.
W wielu typowych przypadkach polski przedsiębiorca wykonujący pracę z terytorium Polski nie musi specjalnie uzyskiwać numeru ITIN. Wymagania zależą jednak od rodzaju dochodu i preferencji podatkowej, z której zamierza skorzystać.
Line 6a — Foreign tax identifying number
W tym miejscu należy podać zagraniczny numer identyfikacji podatkowej — FTIN.
W Polsce takim identyfikatorem może być NIP albo PESEL. W przypadku właściciela JDG należy podać NIP. PESEL jest identyfikatorem podatkowym przede wszystkim dla osób fizycznych, które nie prowadzą działalności gospodarczej i nie należą do innych kategorii podatników, dla których przewidziany jest NIP.
Line 6b — FTIN not legally required
To pole należy zaznaczyć, jeśli zgodnie z prawem kraju rezydencji podatkowej nie masz obowiązku posiadania zagranicznego numeru identyfikacji podatkowej. Jeżeli posiadasz polski NIP lub PESEL, pole to zazwyczaj pozostawia się puste.
Line 7 — Reference number
Pole opcjonalne. Można w nim podać numer konta, numer klienta lub inny identyfikator, jeżeli wymaga tego kontrahent albo platforma.
Line 8 — Date of birth
Datę urodzenia należy podać w formacie MM-DD-YYYY. Na przykład 18 maja 1994 roku należy zapisać jako 05-18-1994.
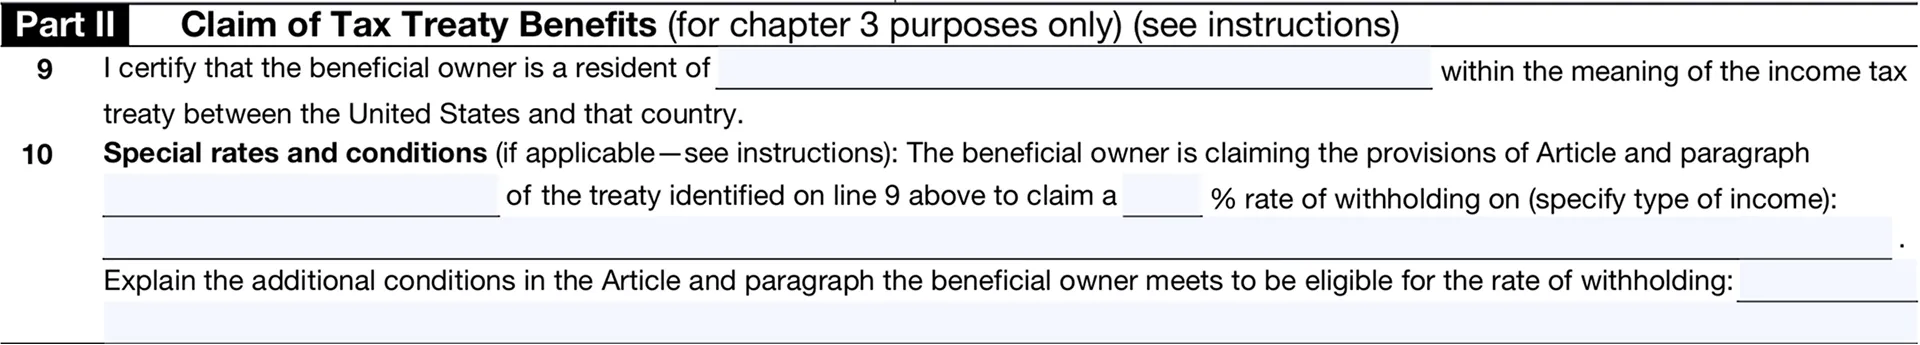
Part II — Claim of Tax Treaty Benefits
Tę część należy wypełnić, jeśli korzystasz z preferencji wynikających z umowy podatkowej zawartej między Stanami Zjednoczonymi a krajem Twojej rezydencji podatkowej.
Line 9 — wpisz kraj, którego rezydentem podatkowym jesteś na potrzeby stosowania umowy. Jeżeli jest to Polska, wpisz Poland.
Line 10 nie zawsze wymaga wypełnienia. Pole to jest potrzebne, jeżeli w celu zastosowania konkretnej preferencji należy dodatkowo wskazać artykuł umowy podatkowej, rodzaj dochodu, stawkę lub spełnienie szczególnych warunków.
Nie kopiuj informacji do Line 10 z przypadkowego przykładu. Treść tego pola zależy od rodzaju dochodu oraz konkretnej preferencji podatkowej, z której chcesz skorzystać.
Jeżeli nie korzystasz z preferencji wynikających z umowy podatkowej, Part II można pozostawić pustą. Formularz W-8BEN może nadal służyć do potwierdzenia Twojego zagranicznego statusu. IRS wyraźnie wskazuje, że formularz przekazuje się płatnikowi niezależnie od tego, czy dana osoba ubiega się o obniżoną stawkę podatku lub zwolnienie, czy też nie.
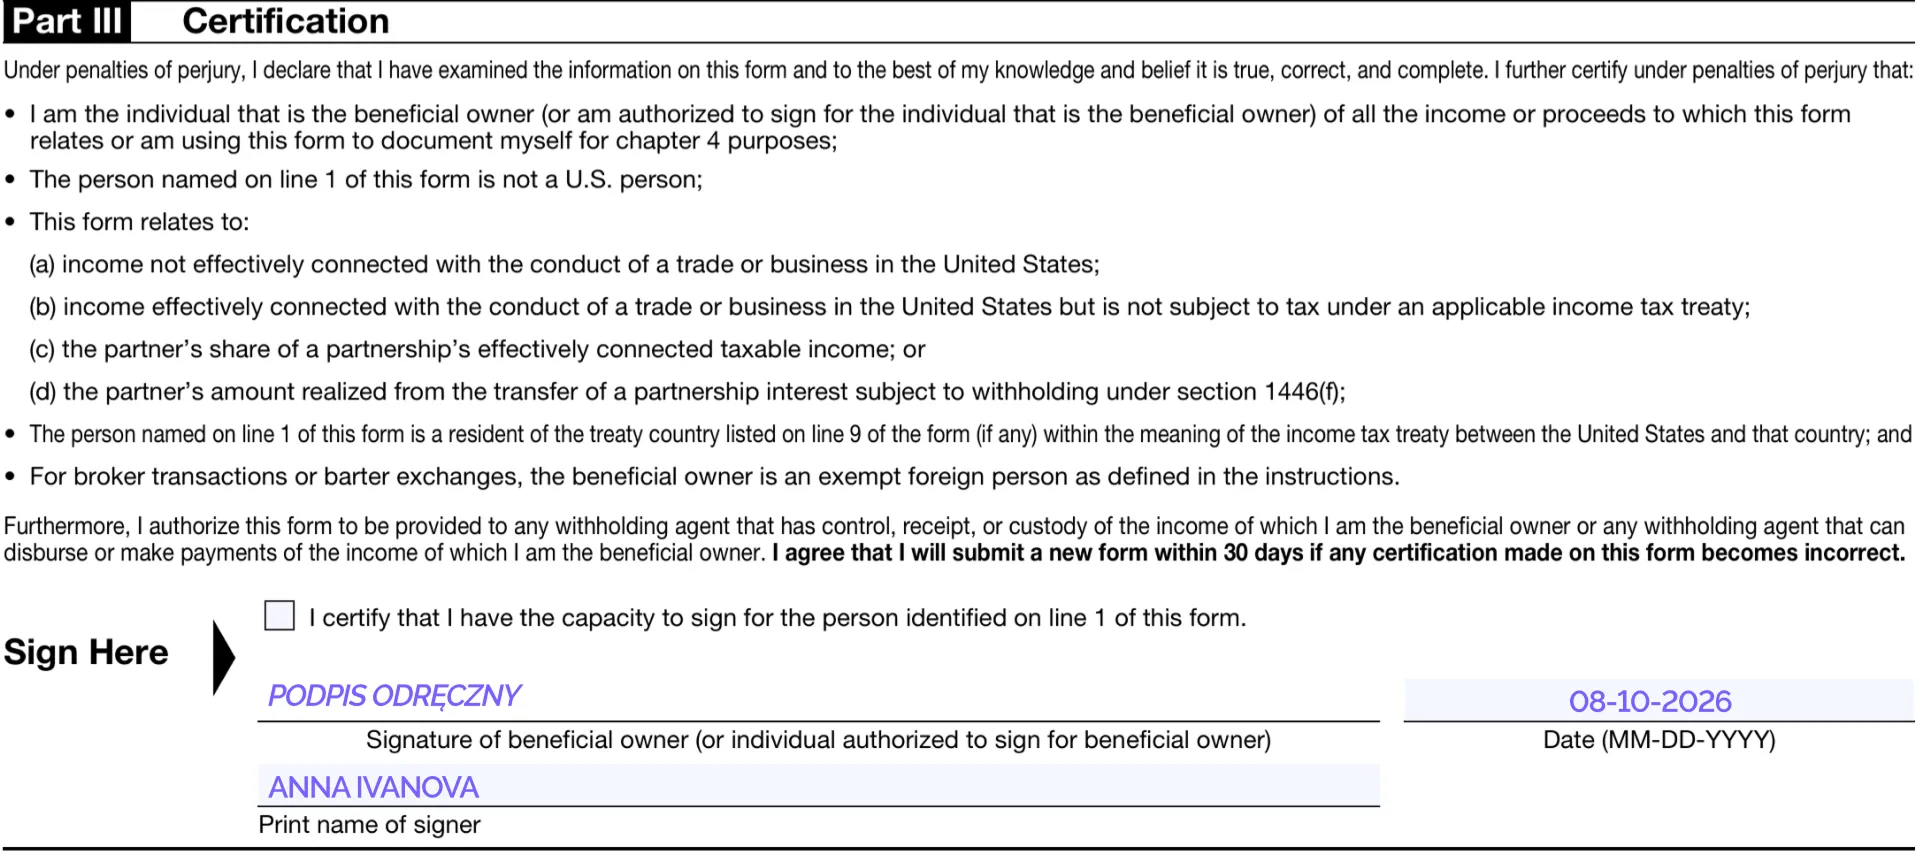
Part III — Certification
W ostatniej części potwierdzasz, że informacje podane w formularzu są prawidłowe i kompletne.
Jeżeli samodzielnie wypełniasz formularz W-8BEN, należy uzupełnić:
Signature of beneficial owner — złóż podpis. W przypadku formularza papierowego powinien to być podpis odręczny.
Date — podaj datę w formacie MM-DD-YYYY.
Print name of signer — wpisz drukowanymi literami imię i nazwisko osoby podpisującej formularz.
Jeżeli formularz podpisuje upoważniony przedstawiciel, musi mieć odpowiednie umocowanie i zaznaczyć pole „I certify that I have the capacity to sign…”. W razie potrzeby do formularza należy dołączyć pełnomocnictwo lub jego kopię.
Ważne: formularz W-8BEN może zostać podpisany elektronicznie, jeżeli organizacja, której go przekazujesz, akceptuje podpis elektroniczny. Samo wpisanie imienia i nazwiska w polu Signature nie jest wystarczające — podpis elektroniczny powinien umożliwiać potwierdzenie, że dokument rzeczywiście został podpisany przez osobę upoważnioną.
Jak długo obowiązuje formularz W-8BEN
Formularz W-8BEN zazwyczaj obowiązuje od dnia podpisania do 31 grudnia trzeciego roku kalendarzowego następującego po roku, w którym został podpisany.
Przykładowo, jeżeli formularz zostanie podpisany we wrześniu 2026 roku, co do zasady będzie obowiązywał do 31 grudnia 2029 roku.
Jeżeli okoliczności się zmienią i informacje podane w formularzu przestaną być aktualne, należy przekazać nowy formularz W-8BEN w ciągu 30 dni. Może to być konieczne na przykład w przypadku zmiany rezydencji podatkowej.
Najczęstsze błędy podczas wypełniania W-8BEN
Jednym z najczęstszych błędów jest założenie, że amerykański klient automatycznie oznacza amerykańskie źródło dochodu. W przypadku usług IRS zazwyczaj bierze pod uwagę miejsce, w którym praca jest faktycznie wykonywana.
Kolejnym błędem jest podawanie numeru PESEL jako Foreign TIN przez osobę prowadzącą JDG. W przypadku polskiego przedsiębiorcy identyfikatorem podatkowym jest zazwyczaj NIP.
Często mylone są również obywatelstwo i rezydencja podatkowa. W Line 2 należy podać obywatelstwo, natomiast zastosowanie umowy podatkowej w Part II zależy od rezydencji podatkowej.
Innym błędem jest korzystanie z formularza W-8BEN przez spółkę z o.o. lub inną firmę będącą osobą prawną. Dla zagranicznych osób prawnych przeznaczony jest formularz W-8BEN-E.
Nie należy również kopiować artykułu umowy podatkowej ani stawki z cudzego przykładu. Opodatkowanie dywidend, należności licencyjnych i wynagrodzenia za usługi podlega różnym zasadom.
Czy po wypełnieniu W-8BEN trzeba zapłacić podatek w Polsce?
Formularz W-8BEN dotyczy przede wszystkim amerykańskich zasad poboru podatku i raportowania. Nie zastępuje on rozliczenia podatkowego w Polsce.
Jeżeli jesteś polskim rezydentem podatkowym lub prowadzisz w Polsce JDG, dochód otrzymany od zagranicznego kontrahenta należy prawidłowo uwzględnić w polskiej księgowości i rozliczyć zgodnie z wybraną formą opodatkowania oraz charakterem transakcji.
Jeżeli podatek został pobrany za granicą, należy dodatkowo ustalić, w jaki sposób zastosować zasady unikania podwójnego opodatkowania.
W-8BEN należy zatem traktować nie jako „deklarację podatkową”, lecz jako dokument, który pomaga amerykańskiemu płatnikowi prawidłowo określić Twój status i zasady poboru podatku.
Co zrobić, jeśli amerykański klient przesłał formularz W-8BEN?
Sam fakt otrzymania formularza jest standardową praktyką i nie oznacza, że masz problemy podatkowe.
Przed jego wypełnieniem wystarczy sprawdzić trzy kwestie: gdzie jesteś rezydentem podatkowym, jaki rodzaj dochodu otrzymujesz oraz gdzie faktycznie wykonujesz pracę.
Jeżeli prowadzisz JDG w Polsce i nie masz pewności, jaki numer identyfikacji podatkowej podać, czy należy wypełnić Part II albo jak rozliczyć płatności od amerykańskiego klienta w polskiej księgowości, ELP Office może przeanalizować Twoją sytuację i pomóc w prawidłowym rozliczeniu transakcji.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.