Zakup od osoby prywatnej a PCC. Nowy limit od 3 listopada 2026 r.

Zakup laptopa, telefonu czy samochodu od osoby prywatnej często wydaje się prosty: ustalamy cenę, podpisujemy umowę, płacimy i odbieramy rzecz. W Polsce taka transakcja może jednak oznaczać dla kupującego jeszcze jeden obowiązek — zapłatę PCC.
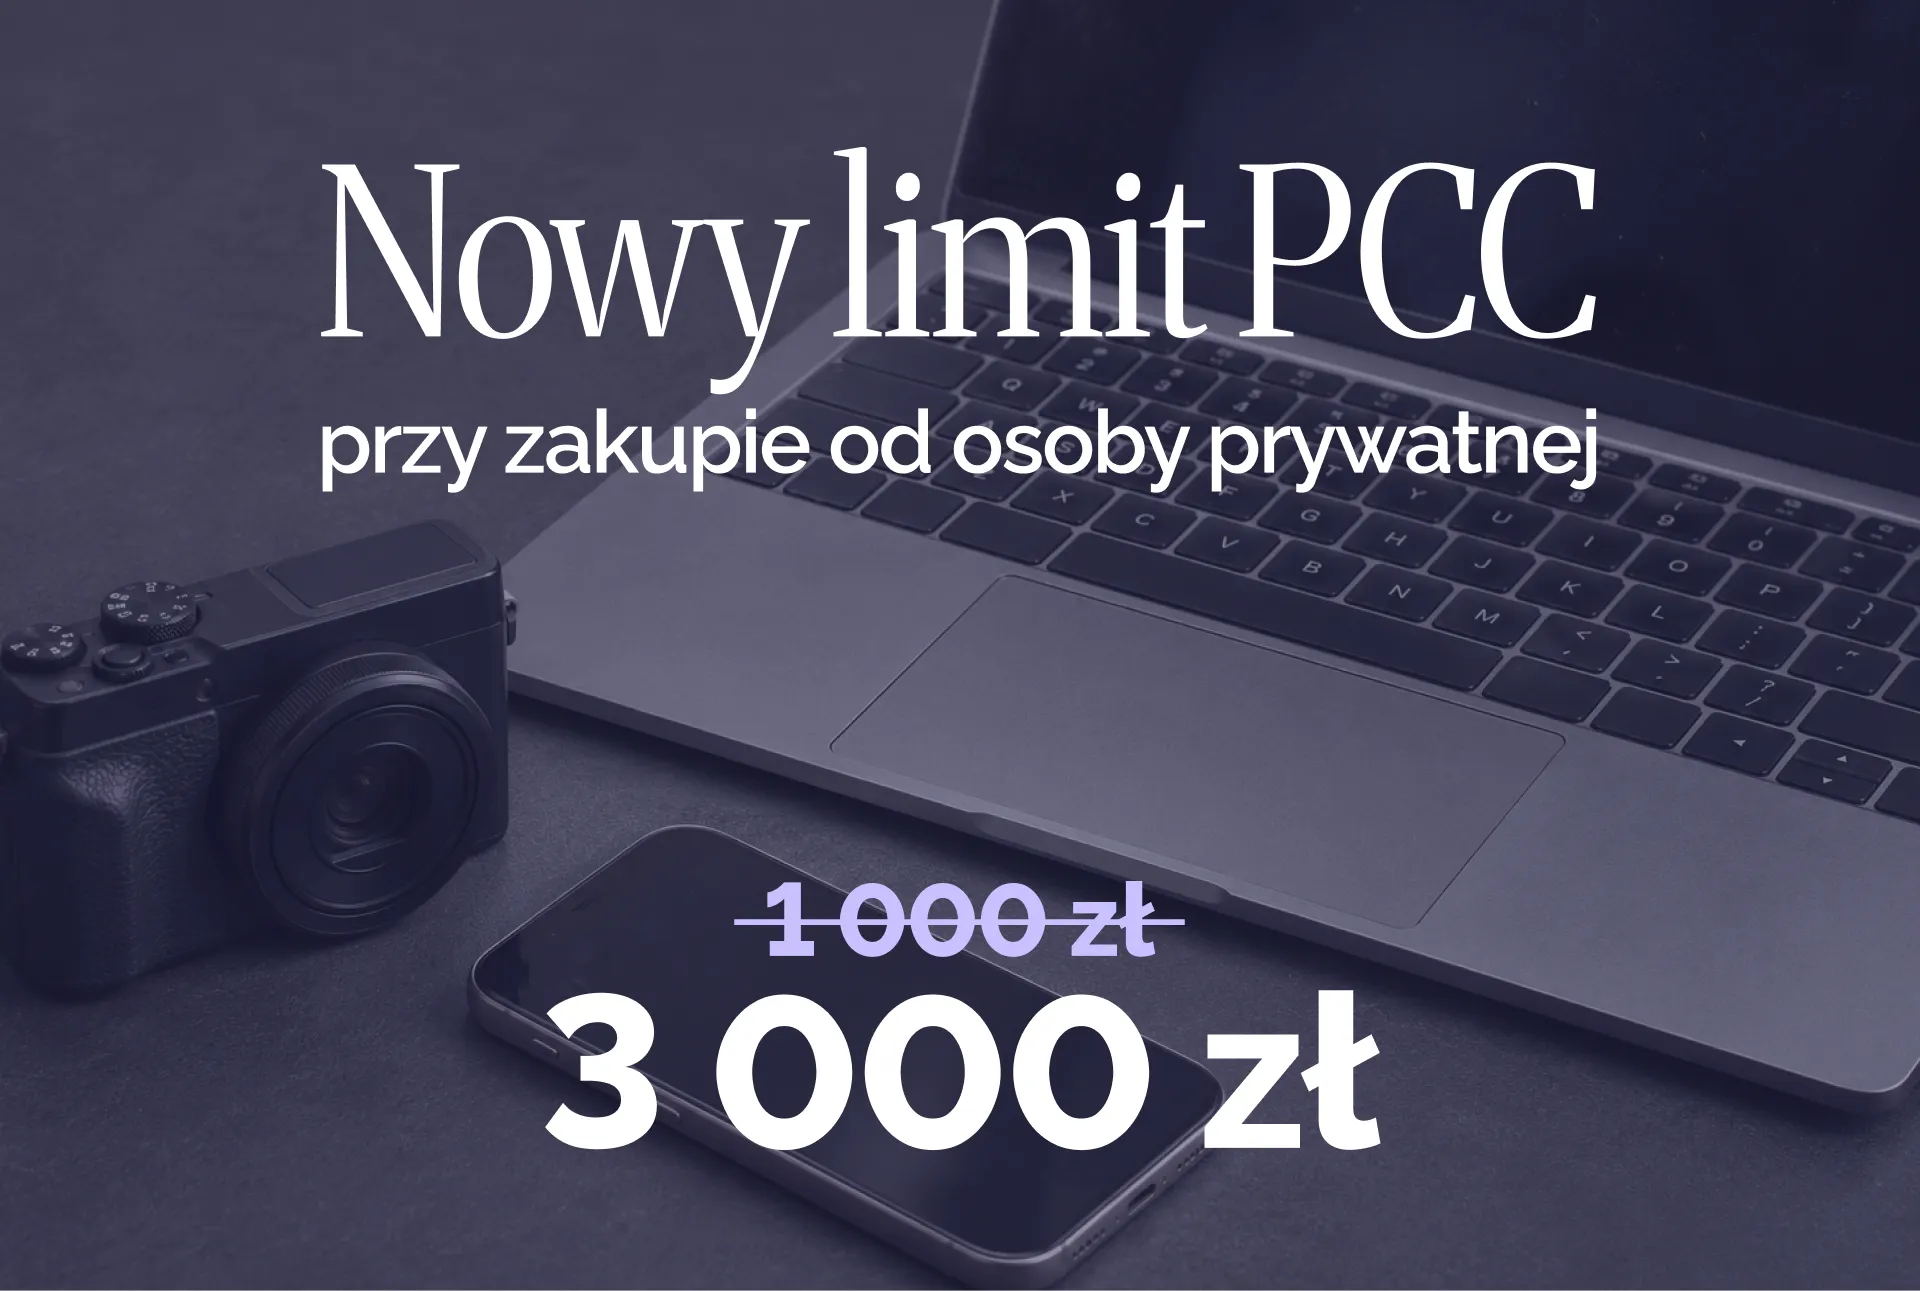
Od 3 listopada 2026 r. obowiązek ten dotyczy mniejszej liczby transakcji. Limit zwolnienia przy sprzedaży rzeczy ruchomych wzrósł z 1 000 do 3 000 zł.
Kiedy trzeba zapłacić PCC
PCC, czyli podatek od czynności cywilnoprawnych, obejmuje wybrane transakcje zawierane na podstawie umów cywilnoprawnych.
Przy zakupach najczęściej chodzi o umowę sprzedaży rzeczy ruchomej, na przykład samochodu, komputera, telefonu, roweru, mebli, sprzętu AGD lub narzędzi.
Obowiązek rozliczenia PCC pojawia się przede wszystkim wtedy, gdy kupujemy rzecz od osoby prywatnej, a sprzedaż nie podlega VAT. Może to być samochód znaleziony w ogłoszeniu, laptop kupiony na OLX czy meble od poprzedniego właściciela.
PCC jest podatkiem jednorazowym i płaci go kupujący.
Przy standardowym zakupie w sklepie lub od firmy, udokumentowanym fakturą, PCC zazwyczaj nie występuje. Taka sprzedaż najczęściej podlega VAT albo korzysta ze zwolnienia z VAT. Nowy limit ma więc znaczenie głównie przy umowach sprzedaży zawieranych między osobami prywatnymi.
Nowy limit od 3 listopada
Do 2 listopada 2026 r. zwolnienie z PCC obejmowało zakup rzeczy ruchomej, której wartość rynkowa nie przekraczała 1 000 zł. Obecnie limit wynosi 3 000 zł.
Do 2 listopada 2026 r.: zwolnienie do 1 000 zł
Od 3 listopada 2026 r.: zwolnienie do 3 000 zł
Powyżej 3 000 zł: podatek wynosi 2% całej wartości rynkowej
Jeżeli rzecz jest warta dokładnie 3 000 zł, nie trzeba płacić podatku ani składać deklaracji PCC-3.
Po przekroczeniu limitu PCC oblicza się od całej wartości rynkowej, a nie tylko od kwoty powyżej 3 000 zł. Przy zakupie laptopa o wartości 3 500 zł podatek wyniesie więc 70 zł:
3 500 zł × 2% = 70 zł
W przypadku umów zawartych najpóźniej 2 listopada 2026 r. nadal stosuje się wcześniejszy limit 1 000 zł. Liczy się data zawarcia umowy, a nie dzień zapłaty lub wydania rzeczy kupującemu.
Zmiana dotyczy wyłącznie sprzedaży rzeczy ruchomych. Nie zmienia zasad PCC odnoszących się między innymi do nieruchomości, pożyczek czy umów spółek.
Cena z umowy nie zawsze decyduje
Podstawą obliczenia PCC jest wartość rynkowa rzeczy. Nie zawsze będzie ona taka sama jak cena wpisana w umowie.
Jeżeli samochód o wartości rynkowej około 20 000 zł został sprzedany za 15 000 zł, a jego stan techniczny nie uzasadnia takiej różnicy, urząd skarbowy może zakwestionować podaną kwotę i wezwać kupującego do skorygowania podstawy opodatkowania.
Przy ustalaniu wartości bierze się pod uwagę między innymi markę i model, rok produkcji, stan techniczny, stopień zużycia oraz ceny podobnych rzeczy.
Jeśli niższa cena wynika z uszkodzeń lub wyraźnego zużycia, warto zachować ogłoszenie, zdjęcia albo korespondencję ze sprzedającym. Mogą one potwierdzić, dlaczego rzecz została kupiona poniżej przeciętnej ceny.
Jak rozliczyć PCC
Jeżeli wartość rynkowa zakupu przekracza 3 000 zł, a transakcja podlega PCC, kupujący ma 14 dni od dnia zawarcia umowy, aby:
- obliczyć podatek według stawki 2%;
- złożyć deklarację PCC-3;
- wpłacić podatek na właściwy rachunek urzędu skarbowego.
Deklarację można przesłać online przez e-Urząd Skarbowy lub system e-Deklaracje. Nie trzeba czekać na wezwanie z urzędu — kupujący sam oblicza podatek i pilnuje terminu.
Jeżeli wartość rzeczy nie przekracza 3 000 zł i transakcja korzysta ze zwolnienia, deklaracji PCC-3 nie trzeba składać.
Zakup na potrzeby JDG
Te same zasady obowiązują przedsiębiorcę, który kupuje od osoby prywatnej samochód, sprzęt, narzędzia lub inne rzeczy przeznaczone do działalności.
Samo wykorzystanie zakupionej rzeczy w JDG nie zwalnia z PCC. Jeżeli jej wartość rynkowa przekracza 3 000 zł, a sprzedaż nie podlega VAT, może powstać obowiązek zapłaty podatku i złożenia PCC-3.
Umowę sprzedaży i potwierdzenie płatności należy przekazać do księgowości. Jeżeli PCC został zapłacony, potrzebne będą również deklaracja oraz potwierdzenie przelewu. Sposób ujęcia zakupu w ewidencji zależy od rodzaju rzeczy i jej wartości.
Jeżeli kupujesz wyposażenie lub inne składniki majątku na potrzeby JDG i nie masz pewności, czy musisz rozliczyć PCC, ELP Office pomoże sprawdzić dokumenty i ustalić, jakie działania będą potrzebne.
Podstawa prawna: Ustawa z dnia 18 września 2026 r., Dz.U. 2026 poz. 1354
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady podatkowej ani prawnej.