Polonya’da özel kişiden satın alma: 3 Kasım 2026’dan itibaren yeni PCC sınırı

Özel bir kişiden dizüstü bilgisayar, telefon veya otomobil satın almak genellikle basit görünür: fiyatı kararlaştırır, sözleşmeyi imzalar, ödemeyi yapar ve ürünü teslim alırsınız. Ancak Polonya’da alıcı için ayrıca PCC yükümlülüğü doğabilir.
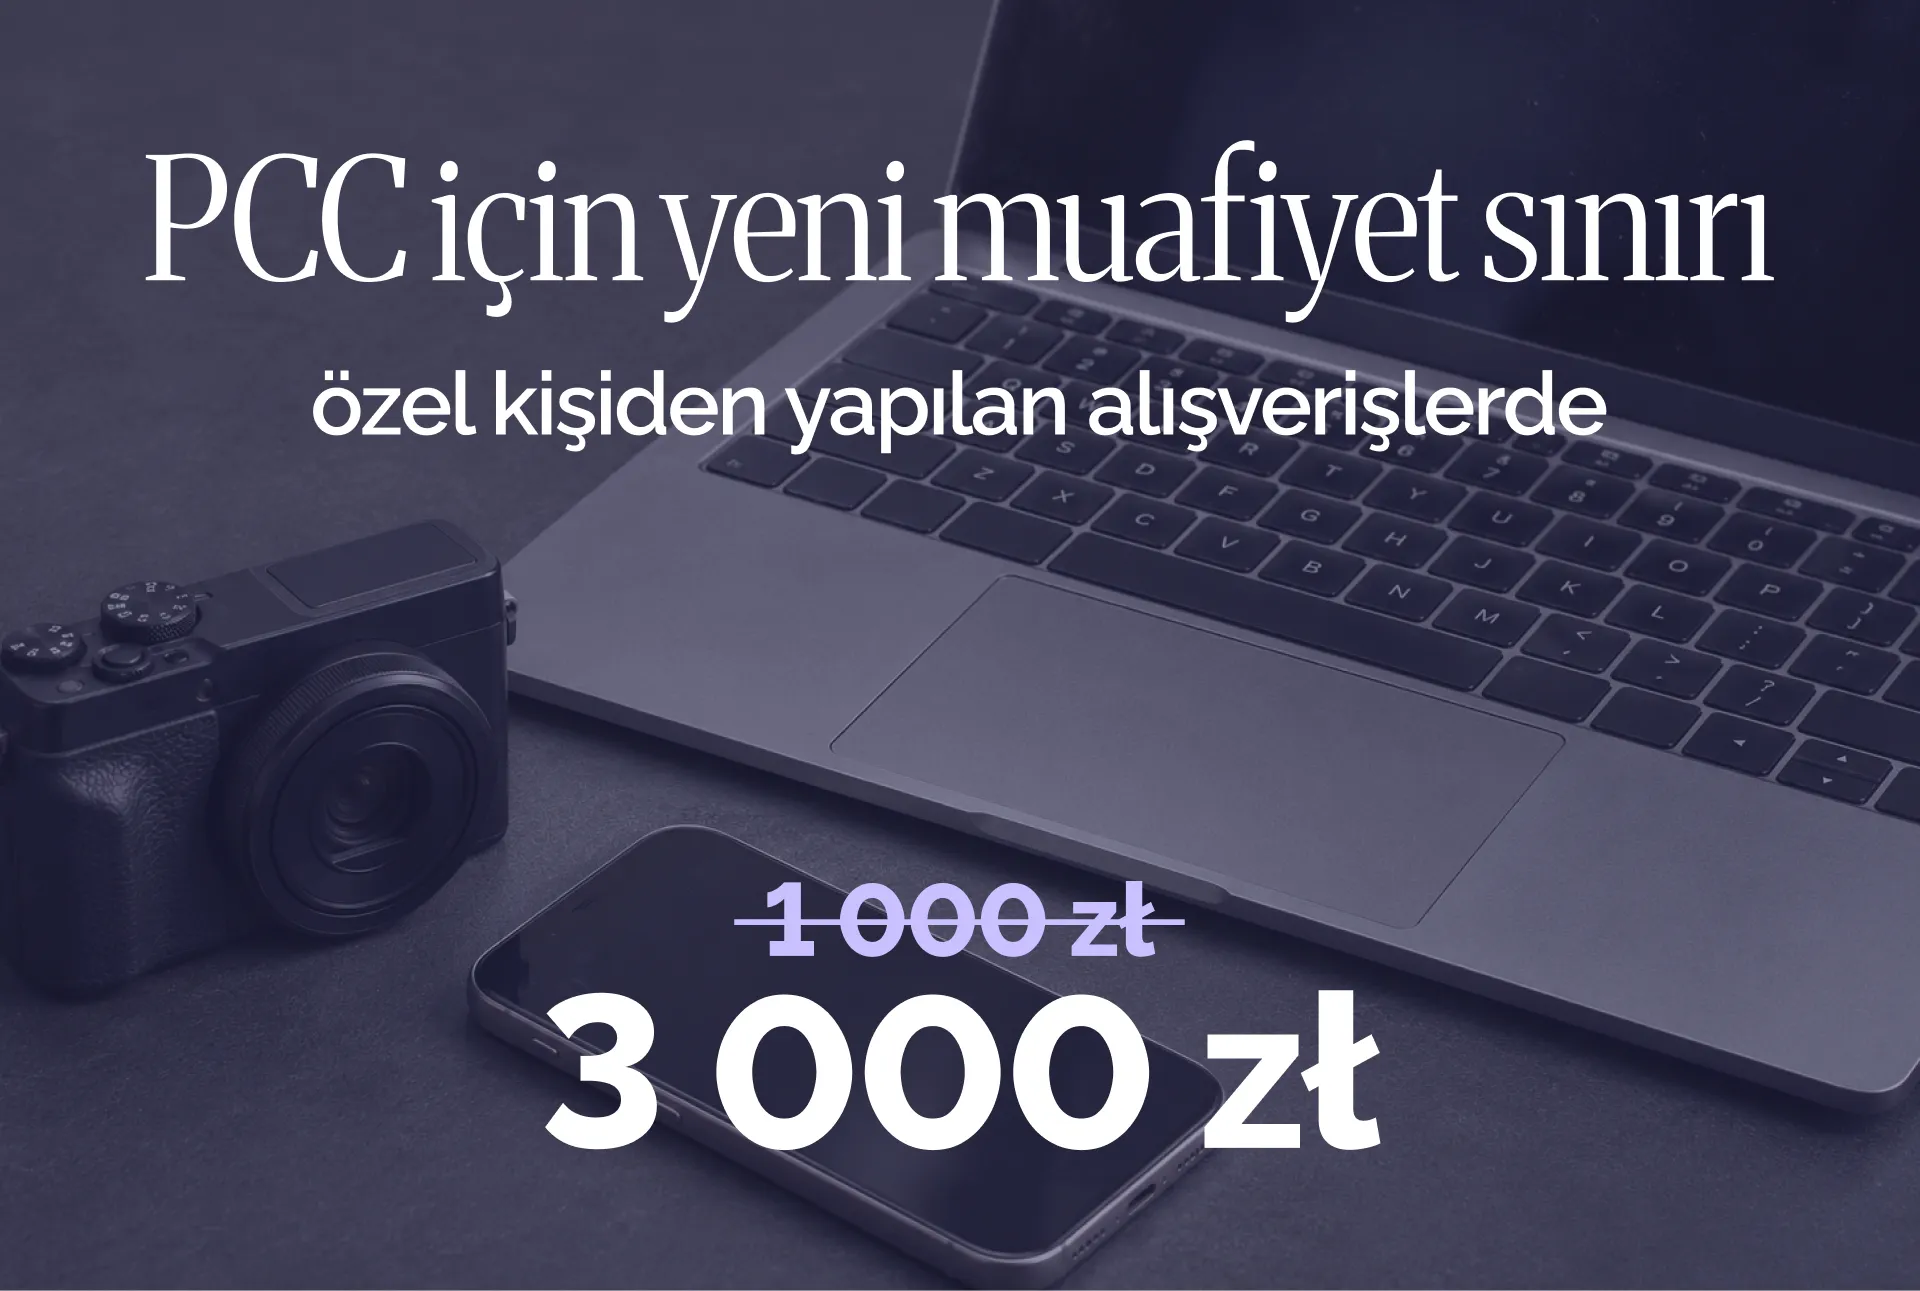
3 Kasım 2026’dan itibaren bu vergi daha az sayıda işlemi kapsıyor. Taşınır mal satışlarında uygulanan muafiyet sınırı 1.000 PLN’den 3.000 PLN’ye yükseltildi.
PCC hangi durumlarda ödenir?
PCC, Polonya’da belirli medeni hukuk işlemlerinden alınan bir vergidir. Lehçe tam adı podatek od czynności cywilnoprawnych şeklindedir.
Satın alma işlemlerinde PCC çoğunlukla taşınır mal satış sözleşmeleriyle ilgilidir. Otomobil, bilgisayar, telefon, bisiklet, mobilya, ev aletleri, ekipman ve çeşitli araçlar bu kapsama girebilir.
Vergi yükümlülüğü genellikle bir malın başka bir özel kişiden satın alınması ve satışın VAT kapsamında olmaması durumunda ortaya çıkar. İlan üzerinden bulunan bir otomobil, OLX’ten alınan bir bilgisayar veya önceki sahibinden satın alınan mobilyalar buna örnek olabilir.
PCC tek seferlik bir vergidir ve ödemeyi alıcı yapar.
Mağazadan veya şirketten fatura karşılığında yapılan standart alışverişlerde ise genellikle PCC doğmaz. Bu tür satışlar çoğunlukla VAT kapsamındadır veya VAT muafiyetinden yararlanır. Bu nedenle yeni sınır esas olarak özel kişiler arasında imzalanan satış sözleşmeleri açısından önemlidir.
3 Kasım’dan itibaren geçerli olan yeni sınır
2 Kasım 2026’ya kadar piyasa değeri 1.000 PLN’yi aşmayan taşınır mal satışları PCC’den muaftı. Yeni sınır 3.000 PLN’dir.
2 Kasım 2026’ya kadar: 1.000 PLN’ye kadar muafiyet
3 Kasım 2026’dan itibaren: 3.000 PLN’ye kadar muafiyet
3.000 PLN üzerindeki alımlarda: piyasa değerinin tamamı üzerinden %2 vergi
Bir malın değeri tam olarak 3.000 PLN ise PCC ödenmez ve PCC-3 beyannamesi verilmez.
Sınır aşıldığında vergi yalnızca 3.000 PLN’nin üzerindeki kısım için değil, malın piyasa değerinin tamamı üzerinden hesaplanır. Örneğin piyasa değeri 3.500 PLN olan bir dizüstü bilgisayar için ödenecek PCC 70 PLN’dir:
3.500 PLN × %2 = 70 PLN
En geç 2 Kasım 2026 tarihinde imzalanan sözleşmeler için önceki 1.000 PLN sınırı uygulanmaya devam eder. Burada ödemenin veya teslimatın yapıldığı gün değil, sözleşmenin imzalandığı tarih esas alınır.
Değişiklik yalnızca taşınır mal satışlarını ilgilendirir. Gayrimenkuller, borç sözleşmeleri, şirket sözleşmeleri ve diğer işlemler için geçerli PCC kurallarını değiştirmez.
Sözleşmedeki fiyat her zaman belirleyici değildir
PCC hesaplanırken malın piyasa değeri esas alınır. Bu değer, sözleşmede belirtilen satış fiyatından farklı olabilir.
Örneğin piyasa değeri yaklaşık 20.000 PLN olan bir otomobil 15.000 PLN’ye satılmışsa ve aracın teknik durumu bu farkı açıklamıyorsa, vergi dairesi belirtilen tutarı sorgulayabilir ve vergi matrahının düzeltilmesini isteyebilir.
Piyasa değeri belirlenirken marka, model, üretim yılı, teknik durum, yıpranma seviyesi ve benzer ürünlerin fiyatları dikkate alınır.
Daha düşük fiyat hasardan veya yoğun kullanımdan kaynaklanıyorsa ilanı, fotoğrafları ve satıcıyla yapılan yazışmaları saklamak faydalı olacaktır. Bu belgeler, satış fiyatının neden piyasa ortalamasından düşük olduğunu açıklamaya yardımcı olabilir.
PCC nasıl beyan edilir ve ödenir?
Satın alınan malın piyasa değeri 3.000 PLN’yi aşıyorsa ve işlem PCC’ye tabi ise alıcının sözleşme tarihinden itibaren 14 gün içinde:
- vergiyi %2 oranı üzerinden hesaplaması;
- PCC-3 beyannamesini vermesi;
- vergiyi ilgili vergi dairesinin hesabına ödemesi gerekir.
Beyanname, e-Urząd Skarbowy veya e-Deklaracje sistemi üzerinden çevrim içi olarak gönderilebilir. Vergi dairesinden ayrıca bir bildirim beklenmez. Vergiyi hesaplamak ve süreyi takip etmek alıcının sorumluluğundadır.
Malın değeri 3.000 PLN’yi aşmıyorsa ve işlem muafiyet kapsamındaysa PCC-3 beyannamesi verilmez.
JDG için yapılan alımlar
Aynı kurallar, işletme sahibinin Polonya’daki şahıs işletmesi (JDG) için özel bir kişiden otomobil, ekipman, araç veya başka bir mal satın alması durumunda da geçerlidir.
Satın alınan malın ticari faaliyette kullanılacak olması tek başına PCC muafiyeti sağlamaz. Malın piyasa değeri 3.000 PLN’yi aşıyorsa ve satış VAT kapsamında değilse PCC-3 beyannamesi verme ve vergiyi ödeme yükümlülüğü doğabilir.
Satış sözleşmesi ve ödeme belgesi muhasebeye iletilmelidir. PCC ödenmişse beyanname ile ödeme dekontu da gerekli olacaktır. Satın almanın kayıtlara nasıl geçirileceği, malın türüne ve değerine bağlıdır.
JDG’niz için ekipman veya başka bir mal satın alıyorsanız ve PCC ödemeniz gerekip gerekmediğinden emin değilseniz ELP Office belgelerinizi inceleyebilir ve atılması gereken adımları açıklayabilir.
Yasal dayanak: 18 Eylül 2026 tarihli Kanun, Dz.U. 2026 poz. 1354
Bu içerik yalnızca bilgilendirme amacı taşır ve kişiye özel vergi veya hukuk danışmanlığı niteliğinde değildir.