Płaca minimalna w Polsce w 2027 roku: nowe stawki i koszty pracodawcy
Od 1 stycznia 2027 roku płaca minimalna w Polsce wzrośnie do 4 950 zł brutto miesięcznie. Jednocześnie minimalna stawka godzinowa dla określonych umów cywilnoprawnych wyniesie 32,30 zł brutto.
Nowe kwoty zostały już zatwierdzone rozporządzeniem Rady Ministrów z dnia 14 września 2026 roku. Pracodawcy powinni więc wcześniej sprawdzić umowy, budżety wynagrodzeń oraz warunki współpracy na podstawie umów zlecenia.
Zmiana wpłynie również na niektóre składki i limity powiązane z wysokością minimalnego wynagrodzenia.
Porównanie płacy minimalnej w 2026 i 2027 roku
W 2027 roku przewidziano jedną podwyżkę — od 1 stycznia. Zatwierdzone rozporządzenie nie przewiduje kolejnej zmiany stawki w lipcu.
Kogo dotyczy nowa płaca minimalna
Kwota 4 950 zł brutto dotyczy pracowników zatrudnionych w pełnym wymiarze czasu pracy na podstawie umowy o pracę.
W przypadku pracy w niepełnym wymiarze minimalne wynagrodzenie oblicza się proporcjonalnie do wymiaru etatu.
Zasady te dotyczą w takim samym zakresie obywateli Polski i cudzoziemców pracujących w Polsce. Obywatelstwo pracownika nie pozwala na ustalenie wynagrodzenia poniżej obowiązującego minimum.
Płaca minimalna nie zawsze oznacza wyłącznie wynagrodzenie zasadnicze
Płaca minimalna nie musi być równa wskazanemu w umowie wynagrodzeniu zasadniczemu.
Przy sprawdzaniu, czy pracownik otrzymuje wymagane minimum, uwzględnia się łączną wartość tych składników wynagrodzenia, które zgodnie z prawem mogą wchodzić w skład minimalnego wynagrodzenia. Mogą to być na przykład niektóre premie i dodatki.
Do minimalnego wynagrodzenia nie wlicza się natomiast:
- wynagrodzenia za pracę w godzinach nadliczbowych;
- dodatku za pracę w porze nocnej;
- dodatku za staż pracy;
- dodatku za pracę w szczególnych warunkach;
- nagrody jubileuszowej;
- odprawy pieniężnej przysługującej pracownikowi w związku z przejściem na emeryturę lub rentę z tytułu niezdolności do pracy.
Pracodawca powinien więc sprawdzić nie tylko łączną wysokość wypłaty, lecz także strukturę wynagrodzenia konkretnego pracownika.
Ile pracownik otrzyma netto
Kwota netto zależy od wieku pracownika, przysługujących mu ulg podatkowych, złożenia formularza PIT-2, uczestnictwa w PPK, wysokości kosztów uzyskania przychodów oraz innych indywidualnych okoliczności.
Przy standardowym wyliczeniu dla pracownika powyżej 26. roku życia, który:
- złożył PIT-2;
- korzysta ze standardowych kosztów uzyskania przychodów;
- nie uczestniczy w PPK;
- nie korzysta z dodatkowych ulg podatkowych,
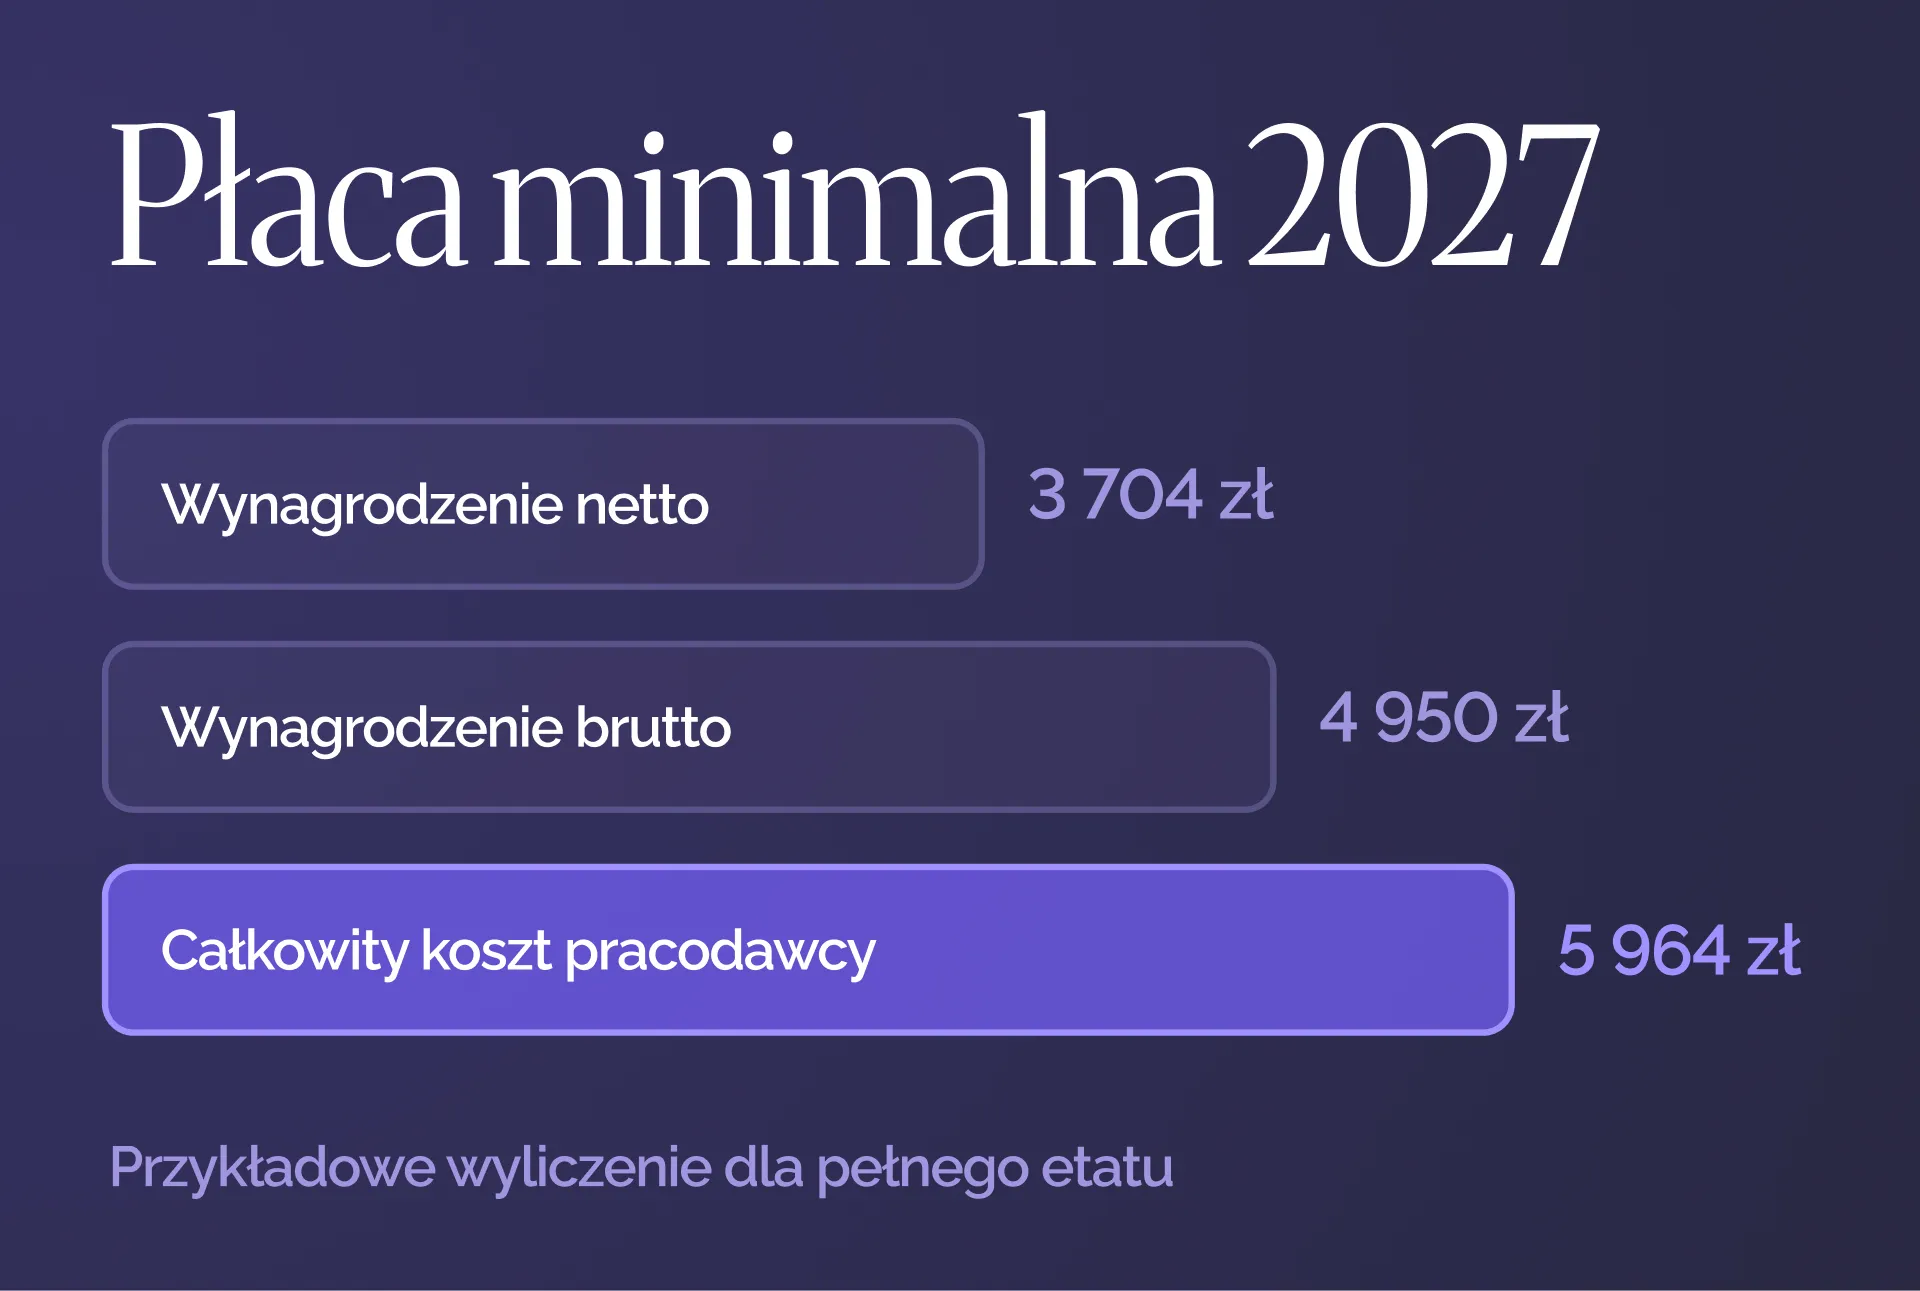
wynagrodzenie w wysokości 4 950 zł brutto wyniesie orientacyjnie 3 703,93 zł netto.
Dla porównania przy płacy minimalnej obowiązującej w 2026 roku, wynoszącej 4 806 zł brutto, standardowa wypłata to około 3 605,85 zł netto.
Oznacza to, że przy standardowym wyliczeniu pracownik otrzyma miesięcznie około 98 zł netto więcej.
Jest to wyliczenie orientacyjne. Faktyczna kwota wypłaty może się różnić w zależności od indywidualnej sytuacji pracownika.
Ile pracownik będzie kosztować pracodawcę
Koszty pracodawcy nie ograniczają się do wynagrodzenia brutto. Pracodawca finansuje również swoją część składek ZUS oraz składki na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych.
Przy standardowej stopie ubezpieczenia wypadkowego wynoszącej 1,67% oraz bez uwzględnienia PPK orientacyjne wyliczenie przedstawia się następująco:
Całkowity koszt zatrudnienia jednego pracownika otrzymującego płacę minimalną wzrośnie o około 173 zł miesięcznie, czyli o około 2 077 zł rocznie.
Faktyczne koszty mogą się różnić między innymi ze względu na inną stopę ubezpieczenia wypadkowego, uczestnictwo pracownika w PPK lub zwolnienie pracodawcy z opłacania niektórych składek.
Minimalna stawka na umowie zlecenia w 2027 roku
Od 1 stycznia 2027 roku minimalna stawka godzinowa dla umów zlecenia oraz niektórych umów o świadczenie usług wyniesie:
32,30 zł brutto za godzinę.
Jest to kwota brutto, a nie netto. Wypłata na rękę zależy między innymi od wieku zleceniobiorcy, posiadania statusu studenta, innych tytułów do ubezpieczeń oraz stosowanych ulg podatkowych.
Minimalna stawka obowiązuje nie tylko wtedy, gdy w umowie bezpośrednio wskazano wynagrodzenie godzinowe. Jeżeli strony ustaliły wynagrodzenie miesięczne lub ryczałtowe, po podzieleniu go przez liczbę przepracowanych godzin otrzymana stawka również nie może być niższa niż 32,30 zł brutto.
W przypadku umowy zlecenia należy określić sposób potwierdzania liczby godzin wykonywania zlecenia. Może to być na przykład:
- elektroniczna ewidencja czasu;
- karta ewidencji czasu;
- raport zleceniobiorcy;
- inny sposób ustalony w umowie.
Jeżeli umowa została zawarta na okres dłuższy niż jeden miesiąc, wynagrodzenie obliczone z uwzględnieniem minimalnej stawki powinno być wypłacane co najmniej raz w miesiącu.
Minimalna stawka godzinowa może również dotyczyć niektórych osób prowadzących jednoosobową działalność gospodarczą, jeżeli wykonują usługi osobiście i nie zatrudniają pracowników ani nie korzystają z pomocy zleceniobiorców.
Dla określonych umów przewidziano wyjątki. Minimalna stawka może na przykład nie obowiązywać, jeżeli wykonawca samodzielnie decyduje o miejscu i czasie świadczenia usługi oraz otrzymuje wyłącznie wynagrodzenie prowizyjne. Aby zastosować wyjątek, wszystkie warunki określone w przepisach muszą zostać spełnione jednocześnie.
Co pracodawca powinien sprawdzić przed 1 stycznia 2027 roku
Pracodawcom i zleceniodawcom zaleca się wcześniejsze:
- Zidentyfikowanie pracowników, których obecne wynagrodzenie jest niższe niż 4 950 zł brutto.
- Sprawdzenie warunków umów zlecenia i innych umów objętych minimalną stawką godzinową.
- Zweryfikowanie, czy godziny wykonywania zlecenia są prawidłowo ewidencjonowane.
- Przygotowanie pisemnych zmian do umów, jeżeli będą potrzebne.
- Zaktualizowanie ustawień systemu płacowego oraz dokumentacji kadrowej.
- Uwzględnienie wyższych kosztów w budżecie firmy na 2027 rok.
- Sprawdzenie, które premie i dodatki można wliczać do płacy minimalnej, a które należy naliczać oddzielnie.
- Przekazanie aktualnych danych księgowemu lub specjaliście do spraw kadr i płac.
Jeżeli w umowie wskazano konkretną kwotę niższą niż nowe minimum, zazwyczaj konieczna będzie pisemna zmiana warunków wynagradzania.
Jeżeli natomiast w umowie zastosowano zapis przewidujący wypłatę aktualnie obowiązującego wynagrodzenia minimalnego bez wskazania konkretnej kwoty, jego wysokość zmieni się wraz ze stawką określoną w przepisach. Mimo to należy sprawdzić system płacowy oraz dokumentację firmy.
Jak podwyżka wpłynie na przedsiębiorców
Płaca minimalna wpływa nie tylko na wynagrodzenia pracowników. Od jej wysokości zależą również niektóre składki i limity obowiązujące przedsiębiorców.
Preferencyjny ZUS
Przedsiębiorcy korzystający z preferencyjnych składek społecznych przez pierwsze 24 miesiące obliczają je od podstawy nie niższej niż 30% płacy minimalnej.
W 2027 roku minimalna podstawa wyniesie:
4 950 zł × 30% = 1 485 zł.
Przy obowiązujących stawkach orientacyjna wysokość składek społecznych, wraz z dobrowolnym ubezpieczeniem chorobowym, wyniesie około 469,85 zł miesięcznie, bez uwzględnienia składki zdrowotnej.
Ostateczne wysokości składek na 2027 rok należy dodatkowo sprawdzić po opublikowaniu tabel ZUS.
Minimalna podstawa w wysokości 1 485 zł będzie miała również znaczenie przy ustalaniu dolnej granicy składek w ramach Małego ZUS Plus.
Standardowe składki społeczne ZUS bez ulg są obliczane na podstawie innej wartości — prognozowanego przeciętnego wynagrodzenia. Nie można więc określić ich wysokości wyłącznie na podstawie nowej płacy minimalnej.
Minimalna składka zdrowotna
Zgodnie z przepisami obowiązującymi w dniu publikacji artykułu minimalna składka zdrowotna dla przedsiębiorców rozliczających się według skali podatkowej lub podatkiem liniowym jest obliczana jako 9% płacy minimalnej.
Jeżeli przepisy nie ulegną zmianie, od początku nowego roku składkowego w lutym 2027 roku minimalna składka zdrowotna wyniesie:
4 950 zł × 9% = 445,50 zł miesięcznie.
W przypadku ryczałtu składka zdrowotna jest obliczana według innych zasad i zależy od rocznych przychodów oraz przeciętnego wynagrodzenia w sektorze przedsiębiorstw.
Działalność nierejestrowana
Limit przychodów dla działalności nierejestrowanej wynosi 225% płacy minimalnej na kwartał.
Przy płacy minimalnej w wysokości 4 950 zł limit w 2027 roku wyniesie:
11 137,50 zł przychodu na kwartał.
Po przekroczeniu obowiązującego limitu działalność należy zarejestrować w CEIDG w terminie przewidzianym przepisami.
Jakie inne kwoty zmienią się wraz z płacą minimalną
Podwyżka minimalnego wynagrodzenia wpływa także na inne wyliczenia, w tym na:
- wysokość dodatku za pracę w porze nocnej;
- kwotę wynagrodzenia wolną od określonych potrąceń;
- minimalne odszkodowanie w niektórych sporach z zakresu prawa pracy;
- dolną granicę określonych składek ubezpieczeniowych;
- maksymalną wysokość odprawy w przypadku rozwiązania stosunku pracy z przyczyn niedotyczących pracownika.
Przykładowo maksymalna wysokość odprawy, obliczana jako 15-krotność płacy minimalnej, wyniesie w 2027 roku 74 250 zł.
Dokładna wysokość dodatku za pracę w porze nocnej zależy od liczby godzin pracy przypadających w danym miesiącu, dlatego oblicza się ją oddzielnie dla każdego miesiąca.
Najczęściej zadawane pytania
Czy trzeba podwyższyć wynagrodzenie, jeżeli pracownik już zarabia więcej niż 4 950 zł brutto?
Nie. Nowa kwota określa minimalny poziom wynagrodzenia, ale nie zobowiązuje pracodawcy do automatycznego podwyższenia wszystkich wynagrodzeń w firmie.
Warto jednak sprawdzić wewnętrzny system wynagradzania, jeżeli inne stawki, premie lub dodatki są powiązane z wysokością płacy minimalnej.
Czy 32,30 zł na umowie zlecenia to kwota brutto czy netto?
Jest to stawka brutto. Kwota netto zależy od składek ubezpieczeniowych i sytuacji podatkowej zleceniobiorcy.
Wyliczenie będzie na przykład inne dla studenta poniżej 26. roku życia, a inne dla osoby, dla której umowa zlecenia jest jedynym tytułem do ubezpieczeń społecznych.
Czy na umowie zlecenia można wypłacać stałą miesięczną kwotę?
Tak, ale po przeliczeniu jej na faktyczną liczbę przepracowanych godzin wynagrodzenie nie może być niższe niż obowiązująca minimalna stawka godzinowa.
Czy w lipcu 2027 roku nastąpi kolejna podwyżka?
Nie. Zatwierdzone rozporządzenie określa nowe kwoty od 1 stycznia 2027 roku i nie przewiduje drugiej podwyżki w ciągu roku.
Czy płaca minimalna obowiązuje również cudzoziemców?
Tak. Cudzoziemiec legalnie zatrudniony w Polsce ma prawo do minimalnego wynagrodzenia na takich samych zasadach jak obywatel Polski.
Ponadto wynagrodzenie wskazane w dokumentach dotyczących zatrudnienia cudzoziemca nie może naruszać obowiązujących wymogów w zakresie minimalnej płacy.
Przygotuj się wcześniej na nowe stawki
Chociaż podwyżka wyniesie tylko 3%, dla pracodawcy zmiana dotyczy nie tylko kwoty wypłacanej pracownikowi. Należy również uwzględnić składki ZUS, stawki godzinowe na umowach zlecenia oraz limity powiązane z płacą minimalną.
Jeżeli zatrudniasz pracowników lub współpracujesz ze zleceniobiorcami, ELP Office pomoże sprawdzić wyliczenia, przygotować budżet wynagrodzeń oraz prawidłowo rozliczać wypłaty i składki w 2027 roku.
Skontaktuj się z nami, aby odpowiednio wcześniej przygotować firmę na nowe stawki.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.