Покупка у частного лица в Польше: новый лимит PCC с 3 ноября 2026 года

Покупка ноутбука, телефона или автомобиля у частного лица обычно выглядит просто: договорились о цене, подписали договор и передали деньги. Но в Польше у покупателя может появиться ещё одна обязанность — налог PCC.
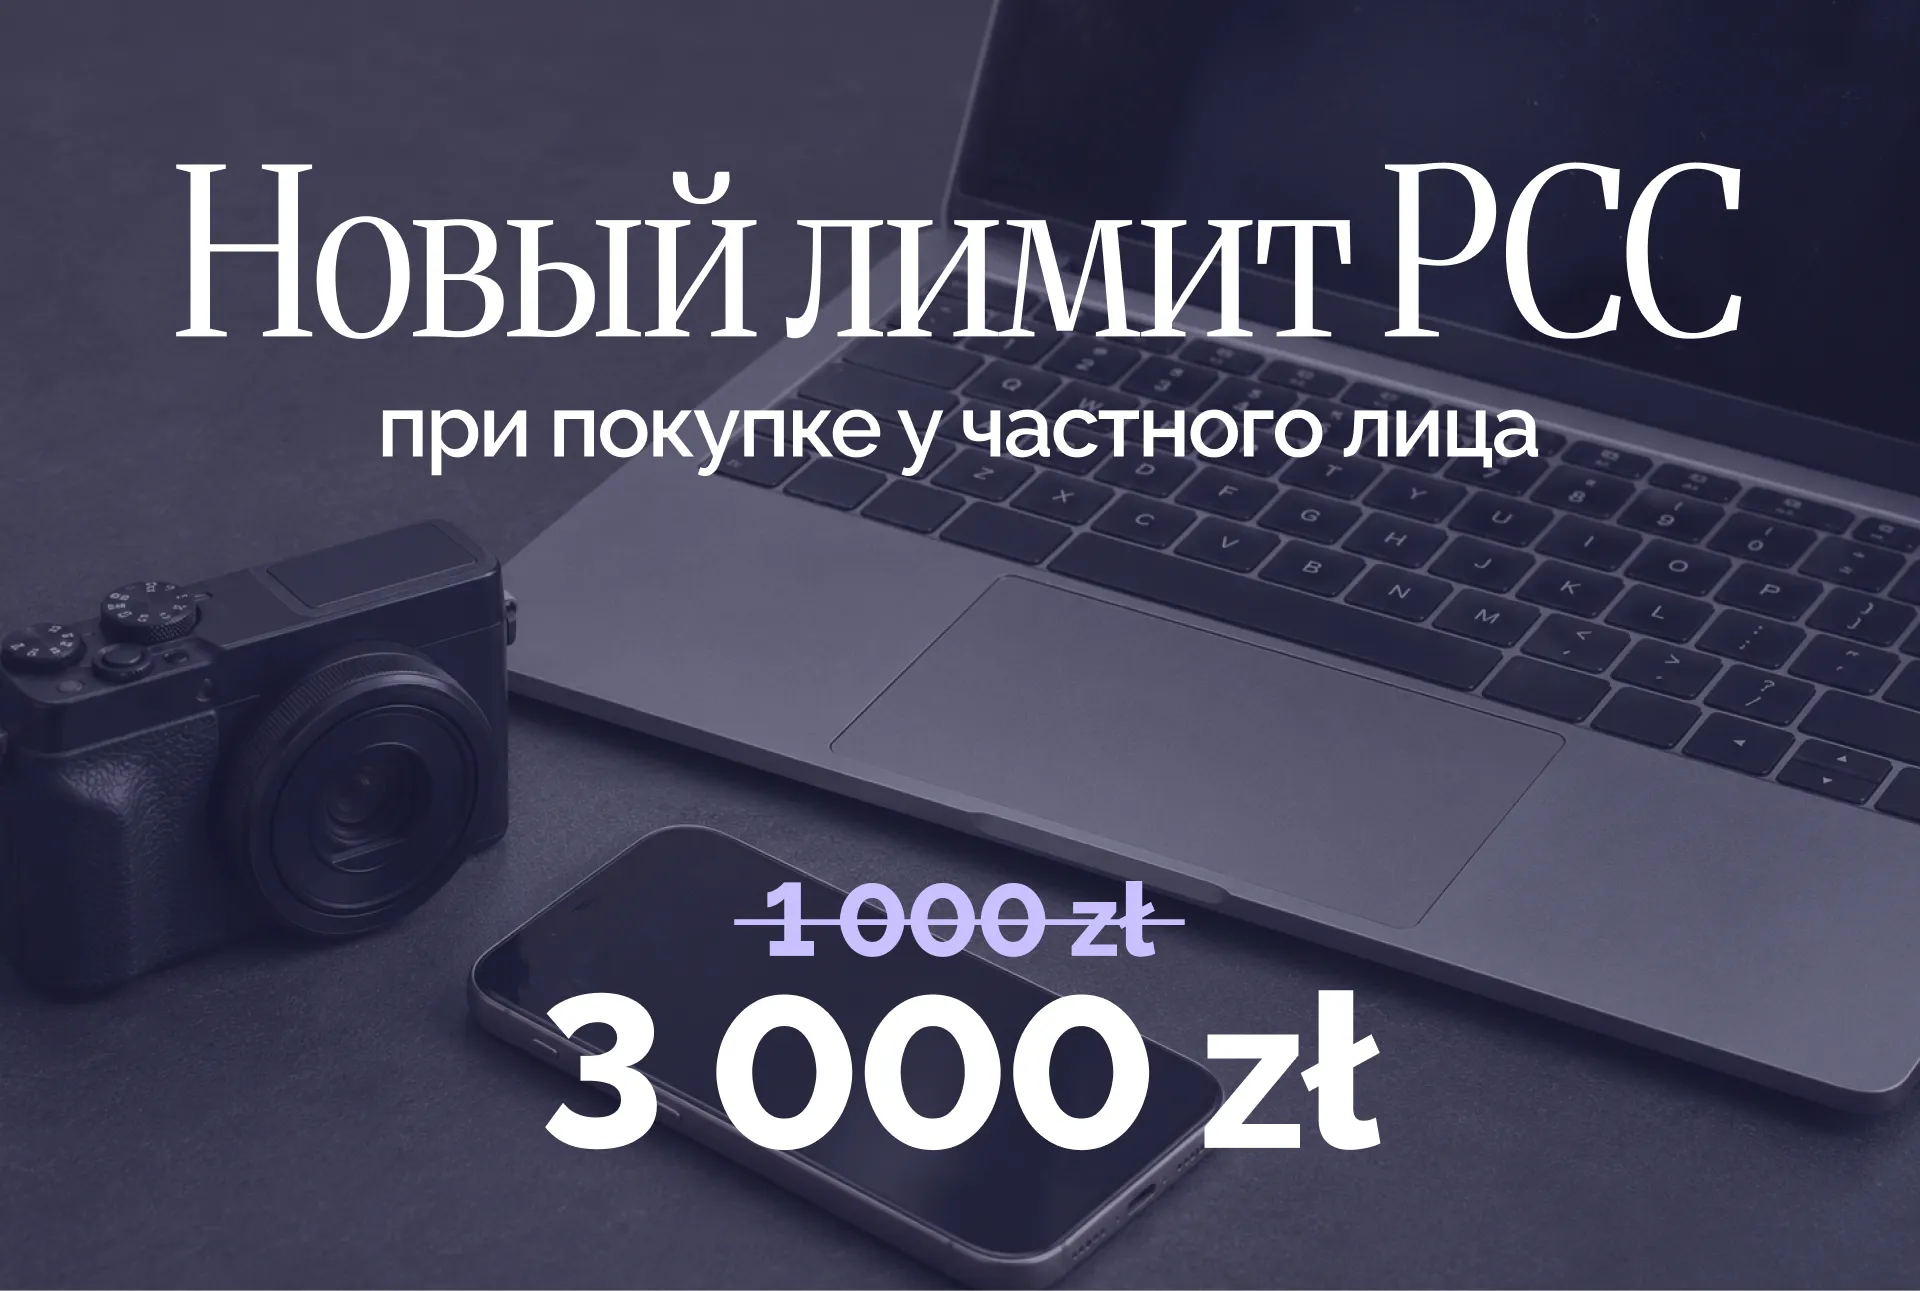
С 3 ноября 2026 года платить его придётся реже. Лимит освобождения при покупке движимого имущества вырос с 1 000 до 3 000 zł.
Когда при покупке возникает PCC
PCC (podatek od czynności cywilnoprawnych) — это налог на определённые сделки, заключённые по гражданско-правовому договору. В данном случае речь идёт о покупке движимого имущества: автомобиля, компьютера, телефона, велосипеда, мебели, бытовой техники или оборудования.
На практике вопрос о PCC чаще всего возникает, когда вещь покупают у другого частного лица. Например, автомобиль находят через объявление, а ноутбук — на OLX или Facebook Marketplace.
Налог платит покупатель. Это разовая обязанность, связанная с конкретной сделкой, а не регулярный платёж.
При обычной покупке в магазине или у компании по фактуре PCC чаще всего не возникает. Такие продажи обычно облагаются VAT или освобождены от него по правилам VAT. Новый лимит важен прежде всего для покупок, оформленных по договору купли-продажи между частными лицами.
Что изменилось 3 ноября
До 2 ноября 2026 года от PCC освобождались покупки, рыночная стоимость которых не превышала 1 000 zł. Теперь лимит составляет 3 000 zł.
До 2 ноября 2026 года: освобождение до 1 000 zł
С 3 ноября 2026 года: освобождение до 3 000 zł
При стоимости выше 3 000 zł: налог составляет 2% от всей рыночной стоимости
Если вещь стоит ровно 3 000 zł, платить налог и подавать PCC-3 не нужно.
После превышения лимита налог рассчитывается со всей стоимости покупки. Например, при стоимости ноутбука 3 500 zł PCC составит 70 zł:
3 500 zł × 2% = 70 zł
Для договоров, заключённых не позднее 2 ноября 2026 года, продолжает действовать прежний лимит 1 000 zł. Здесь имеет значение дата подписания договора, а не день оплаты или передачи вещи.
Само изменение касается только продажи движимого имущества. Оно не меняет правила PCC для недвижимости, займов, договоров компаний и других сделок.
Цена в договоре — не всегда основа для расчёта
При расчёте PCC нужно ориентироваться на рыночную стоимость вещи. Цена, указанная в договоре, может от неё отличаться.
Предположим, автомобиль обычно стоит около 20 000 zł, но продавец согласился указать в договоре 15 000 zł. Если техническое состояние автомобиля не объясняет такую разницу, налоговая инспекция может потребовать пересчитать налог с рыночной стоимости.
Учитываются модель, год выпуска, состояние, степень износа и цены на похожие вещи. Если покупка действительно стоила дешевле из-за повреждений, лучше сохранить объявление, фотографии или переписку с продавцом. Они могут подтвердить, почему цена была ниже обычной.
Что должен сделать покупатель
Если рыночная стоимость покупки превышает 3 000 zł и сделка облагается PCC, у покупателя есть 14 дней со дня заключения договора, чтобы:
- рассчитать налог по ставке 2%;
- подать декларацию PCC-3;
- перечислить налог в соответствующую налоговую инспекцию.
Декларацию можно отправить онлайн через e-Urząd Skarbowy или систему e-Deklaracje. Ждать письма из налоговой не нужно — покупатель сам рассчитывает сумму и соблюдает срок.
Если стоимость вещи не превышает 3 000 zł и применяется освобождение, подавать PCC-3 не требуется.
Если покупка связана с JDG
Те же правила действуют, когда предприниматель покупает у частного лица автомобиль, технику, инструменты или другое имущество для своей деятельности.
Покупка для JDG сама по себе не освобождает от PCC. Если рыночная стоимость вещи превышает 3 000 zł, а продажа не облагается VAT, может потребоваться декларация PCC-3 и уплата налога.
Договор купли-продажи и подтверждение оплаты стоит передать бухгалтеру. Если PCC был уплачен, бухгалтеру также понадобится декларация и подтверждение платежа. То, как покупка будет отражена в учёте, зависит от вида имущества и его стоимости.
Если вы приобретаете имущество для JDG и не уверены, возникает ли PCC и какие документы нужно передать в бухгалтерию, ELP Office поможет проверить вашу ситуацию.
Правовая основа: Ustawa z dnia 18 września 2026 r., Dz.U. 2026 poz. 1354
Материал носит информационный характер и не является индивидуальной налоговой или юридической консультацией.