Prowadzenie firmy
Płaca minimalna w Polsce w 2027 roku: nowe stawki i koszty pracodawcy
Porównanie płacy minimalnej w 2026 i 2027 roku
W 2027 roku przewidziano jedną podwyżkę — od 1 stycznia. Zatwierdzone rozporządzenie nie przewiduje kolejnej zmiany stawki w lipcu.
Kogo dotyczy nowa płaca minimalna
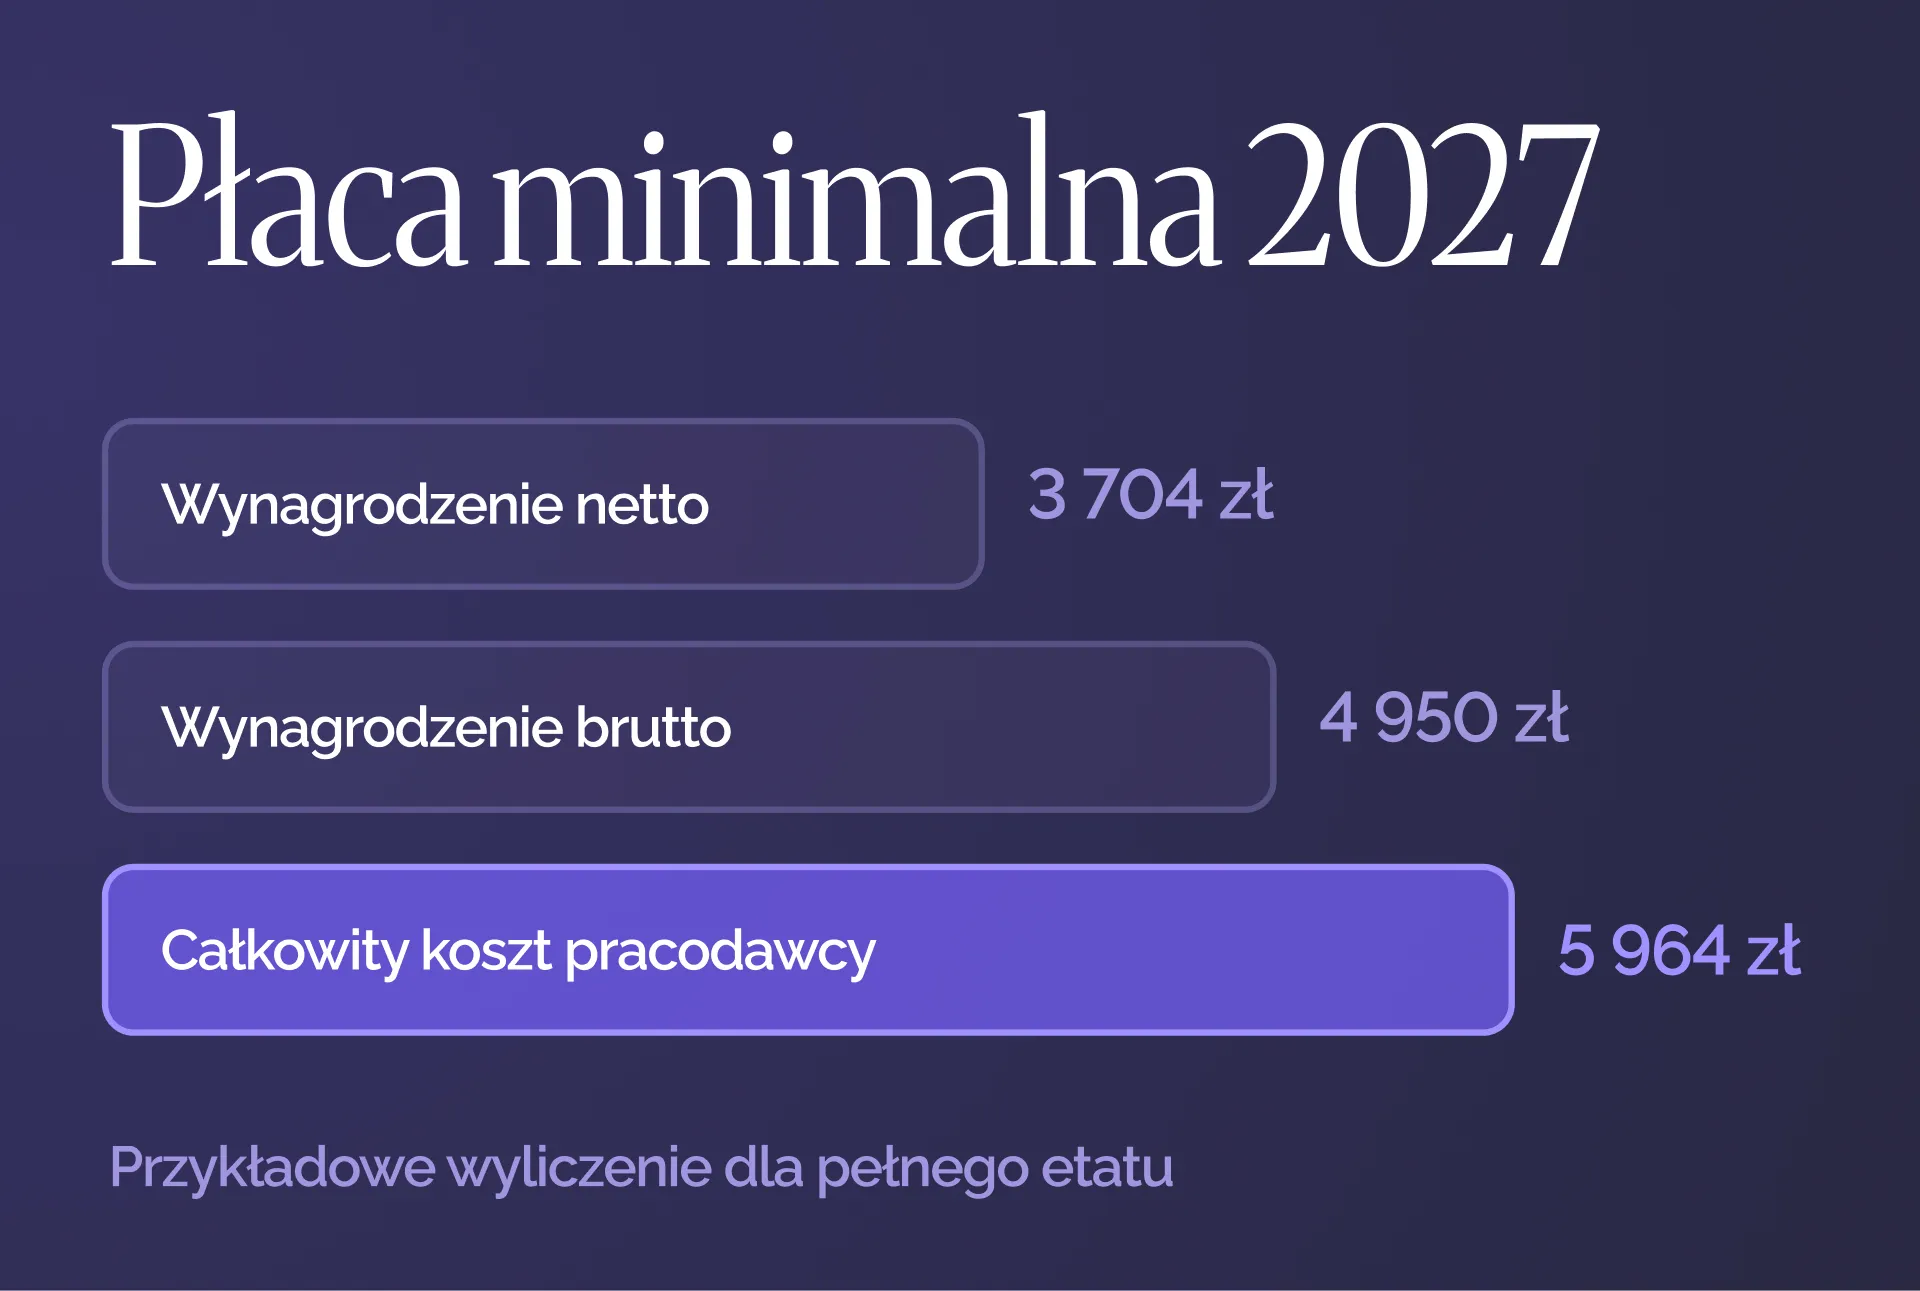
Kwota 4 950 zł brutto dotyczy pracowników zatrudnionych w pełnym wymiarze czasu pracy na podstawie umowy o pracę.
W przypadku pracy w niepełnym wymiarze minimalne wynagrodzenie oblicza się proporcjonalnie do wymiaru etatu.
Zasady te dotyczą w takim samym zakresie obywateli Polski i cudzoziemców pracujących w Polsce. Obywatelstwo pracownika nie pozwala na ustalenie wynagrodzenia poniżej obowiązującego minimum.
Płaca minimalna nie zawsze oznacza wyłącznie wynagrodzenie zasadnicze
Płaca minimalna nie musi być równa wskazanemu w umowie wynagrodzeniu zasadniczemu.
Przy sprawdzaniu, czy pracownik otrzymuje wymagane minimum, uwzględnia się łączną wartość tych składników wynagrodzenia, które zgodnie z prawem mogą wchodzić w skład minimalnego wynagrodzenia. Mogą to być na przykład niektóre premie i dodatki.
Do minimalnego wynagrodzenia nie wlicza się natomiast:
- wynagrodzenia za pracę w godzinach nadliczbowych;
- dodatku za pracę w porze nocnej;
- dodatku za staż pracy;
- dodatku za pracę w szczególnych warunkach;
- nagrody jubileuszowej;
- odprawy pieniężnej przysługującej pracownikowi w związku z przejściem na emeryturę lub rentę z tytułu niezdolności do pracy.
Pracodawca powinien więc sprawdzić nie tylko łączną wysokość wypłaty, lecz także strukturę wynagrodzenia konkretnego pracownika.
Ile pracownik otrzyma netto
Kwota netto zależy od wieku pracownika, przysługujących mu ulg podatkowych, złożenia formularza PIT-2, uczestnictwa w PPK, wysokości kosztów uzyskania przychodów oraz innych indywidualnych okoliczności.
Przy standardowym wyliczeniu dla pracownika powyżej 26. roku życia, który:
- złożył PIT-2;
- korzysta ze standardowych kosztów uzyskania przychodów;
- nie uczestniczy w PPK;
- nie korzysta z dodatkowych ulg podatkowych,
wynagrodzenie w wysokości 4 950 zł brutto wyniesie orientacyjnie 3 703,93 zł netto.
Dla porównania przy płacy minimalnej obowiązującej w 2026 roku, wynoszącej 4 806 zł brutto, standardowa wypłata to około 3 605,85 zł netto.
Oznacza to, że przy standardowym wyliczeniu pracownik otrzyma miesięcznie około 98 zł netto więcej.
Jest to wyliczenie orientacyjne. Faktyczna kwota wypłaty może się różnić w zależności od indywidualnej sytuacji pracownika.
Ile pracownik będzie kosztować pracodawcę
Koszty pracodawcy nie ograniczają się do wynagrodzenia brutto. Pracodawca finansuje również swoją część składek ZUS oraz składki na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych.
Przy standardowej stopie ubezpieczenia wypadkowego wynoszącej 1,67% oraz bez uwzględnienia PPK orientacyjne wyliczenie przedstawia się następująco:
Całkowity koszt zatrudnienia jednego pracownika otrzymującego płacę minimalną wzrośnie o około 173 zł miesięcznie, czyli o około 2 077 zł rocznie.
Faktyczne koszty mogą się różnić między innymi ze względu na inną stopę ubezpieczenia wypadkowego, uczestnictwo pracownika w PPK lub zwolnienie pracodawcy z opłacania niektórych składek.
Minimalna stawka na umowie zlecenia w 2027 roku
Od 1 stycznia 2027 roku minimalna stawka godzinowa dla umów zlecenia oraz niektórych umów o świadczenie usług wyniesie:
32,30 zł brutto za godzinę.
Jest to kwota brutto, a nie netto. Wypłata na rękę zależy między innymi od wieku zleceniobiorcy, posiadania statusu studenta, innych tytułów do ubezpieczeń oraz stosowanych ulg podatkowych.
Minimalna stawka obowiązuje nie tylko wtedy, gdy w umowie bezpośrednio wskazano wynagrodzenie godzinowe. Jeżeli strony ustaliły wynagrodzenie miesięczne lub ryczałtowe, po podzieleniu go przez liczbę przepracowanych godzin otrzymana stawka również nie może być niższa niż 32,30 zł brutto.
W przypadku umowy zlecenia należy określić sposób potwierdzania liczby godzin wykonywania zlecenia. Może to być na przykład:
- elektroniczna ewidencja czasu;
- karta ewidencji czasu;
- raport zleceniobiorcy;
- inny sposób ustalony w umowie.
Jeżeli umowa została zawarta na okres dłuższy niż jeden miesiąc, wynagrodzenie obliczone z uwzględnieniem minimalnej stawki powinno być wypłacane co najmniej raz w miesiącu.
Minimalna stawka godzinowa może również dotyczyć niektórych osób prowadzących jednoosobową działalność gospodarczą, jeżeli wykonują usługi osobiście i nie zatrudniają pracowników ani nie korzystają z pomocy zleceniobiorców.
Dla określonych umów przewidziano wyjątki. Minimalna stawka może na przykład nie obowiązywać, jeżeli wykonawca samodzielnie decyduje o miejscu i czasie świadczenia usługi oraz otrzymuje wyłącznie wynagrodzenie prowizyjne. Aby zastosować wyjątek, wszystkie warunki określone w przepisach muszą zostać spełnione jednocześnie.
Co pracodawca powinien sprawdzić przed 1 stycznia 2027 roku
Pracodawcom i zleceniodawcom zaleca się wcześniejsze:
- Zidentyfikowanie pracowników, których obecne wynagrodzenie jest niższe niż 4 950 zł brutto.
- Sprawdzenie warunków umów zlecenia i innych umów objętych minimalną stawką godzinową.
- Zweryfikowanie, czy godziny wykonywania zlecenia są prawidłowo ewidencjonowane.
- Przygotowanie pisemnych zmian do umów, jeżeli będą potrzebne.
- Zaktualizowanie ustawień systemu płacowego oraz dokumentacji kadrowej.
- Uwzględnienie wyższych kosztów w budżecie firmy na 2027 rok.
- Sprawdzenie, które premie i dodatki można wliczać do płacy minimalnej, a które należy naliczać oddzielnie.
- Przekazanie aktualnych danych księgowemu lub specjaliście do spraw kadr i płac.
Jeżeli w umowie wskazano konkretną kwotę niższą niż nowe minimum, zazwyczaj konieczna będzie pisemna zmiana warunków wynagradzania.
Jeżeli natomiast w umowie zastosowano zapis przewidujący wypłatę aktualnie obowiązującego wynagrodzenia minimalnego bez wskazania konkretnej kwoty, jego wysokość zmieni się wraz ze stawką określoną w przepisach. Mimo to należy sprawdzić system płacowy oraz dokumentację firmy.
Jak podwyżka wpłynie na przedsiębiorców
Płaca minimalna wpływa nie tylko na wynagrodzenia pracowników. Od jej wysokości zależą również niektóre składki i limity obowiązujące przedsiębiorców.
Preferencyjny ZUS
Przedsiębiorcy korzystający z preferencyjnych składek społecznych przez pierwsze 24 miesiące obliczają je od podstawy nie niższej niż 30% płacy minimalnej.
W 2027 roku minimalna podstawa wyniesie:
4 950 zł × 30% = 1 485 zł.
Przy obowiązujących stawkach orientacyjna wysokość składek społecznych, wraz z dobrowolnym ubezpieczeniem chorobowym, wyniesie około 469,85 zł miesięcznie, bez uwzględnienia składki zdrowotnej.
Ostateczne wysokości składek na 2027 rok należy dodatkowo sprawdzić po opublikowaniu tabel ZUS.
Minimalna podstawa w wysokości 1 485 zł będzie miała również znaczenie przy ustalaniu dolnej granicy składek w ramach Małego ZUS Plus.
Standardowe składki społeczne ZUS bez ulg są obliczane na podstawie innej wartości — prognozowanego przeciętnego wynagrodzenia. Nie można więc określić ich wysokości wyłącznie na podstawie nowej płacy minimalnej.
Minimalna składka zdrowotna
Zgodnie z przepisami obowiązującymi w dniu publikacji artykułu minimalna składka zdrowotna dla przedsiębiorców rozliczających się według skali podatkowej lub podatkiem liniowym jest obliczana jako 9% płacy minimalnej.
Jeżeli przepisy nie ulegną zmianie, od początku nowego roku składkowego w lutym 2027 roku minimalna składka zdrowotna wyniesie:
4 950 zł × 9% = 445,50 zł miesięcznie.
W przypadku ryczałtu składka zdrowotna jest obliczana według innych zasad i zależy od rocznych przychodów oraz przeciętnego wynagrodzenia w sektorze przedsiębiorstw.
Działalność nierejestrowana
Limit przychodów dla działalności nierejestrowanej wynosi 225% płacy minimalnej na kwartał.
Przy płacy minimalnej w wysokości 4 950 zł limit w 2027 roku wyniesie:
11 137,50 zł przychodu na kwartał.
Po przekroczeniu obowiązującego limitu działalność należy zarejestrować w CEIDG w terminie przewidzianym przepisami.
Jakie inne kwoty zmienią się wraz z płacą minimalną
Podwyżka minimalnego wynagrodzenia wpływa także na inne wyliczenia, w tym na:
- wysokość dodatku za pracę w porze nocnej;
- kwotę wynagrodzenia wolną od określonych potrąceń;
- minimalne odszkodowanie w niektórych sporach z zakresu prawa pracy;
- dolną granicę określonych składek ubezpieczeniowych;
- maksymalną wysokość odprawy w przypadku rozwiązania stosunku pracy z przyczyn niedotyczących pracownika.
Przykładowo maksymalna wysokość odprawy, obliczana jako 15-krotność płacy minimalnej, wyniesie w 2027 roku 74 250 zł.
Dokładna wysokość dodatku za pracę w porze nocnej zależy od liczby godzin pracy przypadających w danym miesiącu, dlatego oblicza się ją oddzielnie dla każdego miesiąca.
Najczęściej zadawane pytania
Czy trzeba podwyższyć wynagrodzenie, jeżeli pracownik już zarabia więcej niż 4 950 zł brutto?
Nie. Nowa kwota określa minimalny poziom wynagrodzenia, ale nie zobowiązuje pracodawcy do automatycznego podwyższenia wszystkich wynagrodzeń w firmie.
Warto jednak sprawdzić wewnętrzny system wynagradzania, jeżeli inne stawki, premie lub dodatki są powiązane z wysokością płacy minimalnej.
Czy 32,30 zł na umowie zlecenia to kwota brutto czy netto?
Jest to stawka brutto. Kwota netto zależy od składek ubezpieczeniowych i sytuacji podatkowej zleceniobiorcy.
Wyliczenie będzie na przykład inne dla studenta poniżej 26. roku życia, a inne dla osoby, dla której umowa zlecenia jest jedynym tytułem do ubezpieczeń społecznych.
Czy na umowie zlecenia można wypłacać stałą miesięczną kwotę?
Tak, ale po przeliczeniu jej na faktyczną liczbę przepracowanych godzin wynagrodzenie nie może być niższe niż obowiązująca minimalna stawka godzinowa.
Czy w lipcu 2027 roku nastąpi kolejna podwyżka?
Nie. Zatwierdzone rozporządzenie określa nowe kwoty od 1 stycznia 2027 roku i nie przewiduje drugiej podwyżki w ciągu roku.
Czy płaca minimalna obowiązuje również cudzoziemców?
Tak. Cudzoziemiec legalnie zatrudniony w Polsce ma prawo do minimalnego wynagrodzenia na takich samych zasadach jak obywatel Polski.
Ponadto wynagrodzenie wskazane w dokumentach dotyczących zatrudnienia cudzoziemca nie może naruszać obowiązujących wymogów w zakresie minimalnej płacy.
Przygotuj się wcześniej na nowe stawki
Chociaż podwyżka wyniesie tylko 3%, dla pracodawcy zmiana dotyczy nie tylko kwoty wypłacanej pracownikowi. Należy również uwzględnić składki ZUS, stawki godzinowe na umowach zlecenia oraz limity powiązane z płacą minimalną.
Jeżeli zatrudniasz pracowników lub współpracujesz ze zleceniobiorcami, ELP Office pomoże sprawdzić wyliczenia, przygotować budżet wynagrodzeń oraz prawidłowo rozliczać wypłaty i składki w 2027 roku.
Skontaktuj się z nami, aby odpowiednio wcześniej przygotować firmę na nowe stawki.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
e-Doręczenia dla biznesu w Polsce: kto musi mieć adres i jak go założyć
Czym są e-Doręczenia?
e-Doręczenia to elektroniczny odpowiednik listu poleconego za potwierdzeniem odbioru. Za pośrednictwem systemu można składać wnioski, otrzymywać decyzje organów publicznych oraz przechowywać urzędowe dowody wysłania i doręczenia dokumentów.
Adresu do e-Doręczeń nie można zastąpić zwykłym firmowym adresem e-mail. Jest to unikalny adres techniczny zarejestrowany w państwowej Bazie Adresów Elektronicznych, czyli BAE.
Może wyglądać na przykład tak:
AE:PL-12345-67890-ABCDE-12
Adres umożliwia jednoznaczną identyfikację nadawcy i odbiorcy oraz potwierdzenie daty i godziny przekazania korespondencji.
Do korespondencji prywatnej i firmowej służą odrębne adresy. Dlatego nawet jeśli dana osoba posiada już prywatną skrzynkę do e-Doręczeń, dla działalności wpisanej do CEIDG musi utworzyć osobny adres firmowy.
ePUAP nie zniknął całkowicie. Od 1 stycznia 2026 roku e-Doręczenia są jednak podstawowym kanałem oficjalnej korespondencji elektronicznej. Inne formy komunikacji mogą być nadal stosowane, jeżeli przewidują to przepisy szczególne lub konkretna usługa elektroniczna.
Kto musi posiadać adres do e-Doręczeń?
Termin powstania obowiązku zależy od rejestru, w którym wpisano działalność, oraz od daty jej rejestracji.
Przedsiębiorcy wpisani do CEIDG przed końcem 2024 roku powinni więc aktywować adres najpóźniej do 30 września 2026 roku.
Nie zawsze można jednak czekać do tego terminu. Jeżeli przedsiębiorca po 30 czerwca 2025 roku zmienia dane w CEIDG, informacje potrzebne do utworzenia adresu do e-Doręczeń stają się obowiązkowym elementem wniosku.
Dotyczy to na przykład:
- zmiany adresu prowadzenia działalności;
- zawieszenia lub wznowienia działalności;
- zmiany kodów PKD;
- dodania lub zmiany pełnomocnika;
- innych aktualizacji wpisu w CEIDG.
Dlaczego skrzynkę należy regularnie sprawdzać?
W systemie e-Doręczeń obowiązuje tak zwana fikcja doręczenia.
Jeżeli korespondencja od podmiotu publicznego wpłynie do skrzynki przedsiębiorcy lub spółki i nie zostanie wcześniej odebrana, uznaje się ją za prawnie doręczoną w dniu następującym po upływie 14 dni od daty wpływu wskazanej w dowodzie otrzymania.
Dzień ten jest traktowany jako oficjalna data doręczenia dokumentu. Terminy na udzielenie odpowiedzi, przedstawienie dokumentów lub wniesienie odwołania są liczone zgodnie z zasadami właściwymi dla danego postępowania.
Brak powiadomienia e-mail, urlop właściciela lub nieregularne sprawdzanie skrzynki co do zasady nie wstrzymują biegu ustawowych terminów.
Co może się wydarzyć, jeśli skrzynka nie zostanie utworzona lub nie będzie sprawdzana?
Ustawa o doręczeniach elektronicznych nie przewiduje odrębnej automatycznej kary wyłącznie za brak adresu. Główne ryzyko polega na przeoczeniu prawnie istotnej korespondencji oraz związanych z nią terminów.
Jeżeli adresat nie posiada aktywnego adresu do e-Doręczeń, organ publiczny może w przypadkach przewidzianych prawem skorzystać z Publicznej Usługi Hybrydowej, czyli PUH.
Dokument jest przekazywany operatorowi w formie elektronicznej, następnie drukowany i doręczany odbiorcy w formie papierowej.
Po aktywacji adresu szczególnie ważne jest regularne sprawdzanie wiadomości. Przekroczenie terminu może spowodować, że przedsiębiorca nie zdąży przedstawić dokumentów, odpowiedzieć na wezwanie lub w odpowiednim czasie zaskarżyć decyzji.
W postępowaniu podatkowym organ może nałożyć karę porządkową w przypadkach wskazanych w art. 262 Ordynacji podatkowej. W 2026 roku jej maksymalna wysokość wynosi 3 800 zł.
Nie jest to kara za samo posiadanie lub brak skrzynki do e-Doręczeń. Może zostać nałożona za konkretne naruszenie proceduralne, na przykład niewykonanie prawidłowo doręczonego wezwania w sytuacjach przewidzianych przez przepisy podatkowe.
Jak utworzyć adres do e-Doręczeń dla jednoosobowej działalności gospodarczej?
W przypadku przedsiębiorcy wpisanego do CEIDG utworzenie adresu do e-Doręczeń zazwyczaj nie zajmuje dużo czasu. Większość danych system pobiera automatycznie, a wniosek można podpisać za pomocą Profilu Zaufanego.
Proces jest podobny do zakładania prywatnej skrzynki do e-Doręczeń. Należy jednak wybrać utworzenie adresu przeznaczonego dla działalności gospodarczej.
Ważne: prywatny adres do e-Doręczeń i adres przedsiębiorcy to dwa różne adresy. Do oficjalnej korespondencji związanej z działalnością wpisaną do CEIDG potrzebny jest osobny adres firmowy.
Co przygotować przed rozpoczęciem?
Potrzebne będą:
- Profil Zaufany, e-dowód lub kwalifikowany podpis elektroniczny;
- aktualny adres e-mail;
- dostęp do konta na Biznes.gov.pl;
- dane administratora, jeżeli skrzynką będzie zarządzać inna osoba.
Przedsiębiorca może samodzielnie zarządzać skrzynką. Księgowego lub innego użytkownika można dodać później, po aktywacji adresu.
Krok 1. Otwórz usługę utworzenia adresu
Zaloguj się do Konta Przedsiębiorcy na portalu Biznes.gov.pl i otwórz usługę tworzenia adresu do e-Doręczeń.

Na ekranie startowym kliknij:
Złóż wniosek.

Krok 2. Wybierz publicznego dostawcę usługi
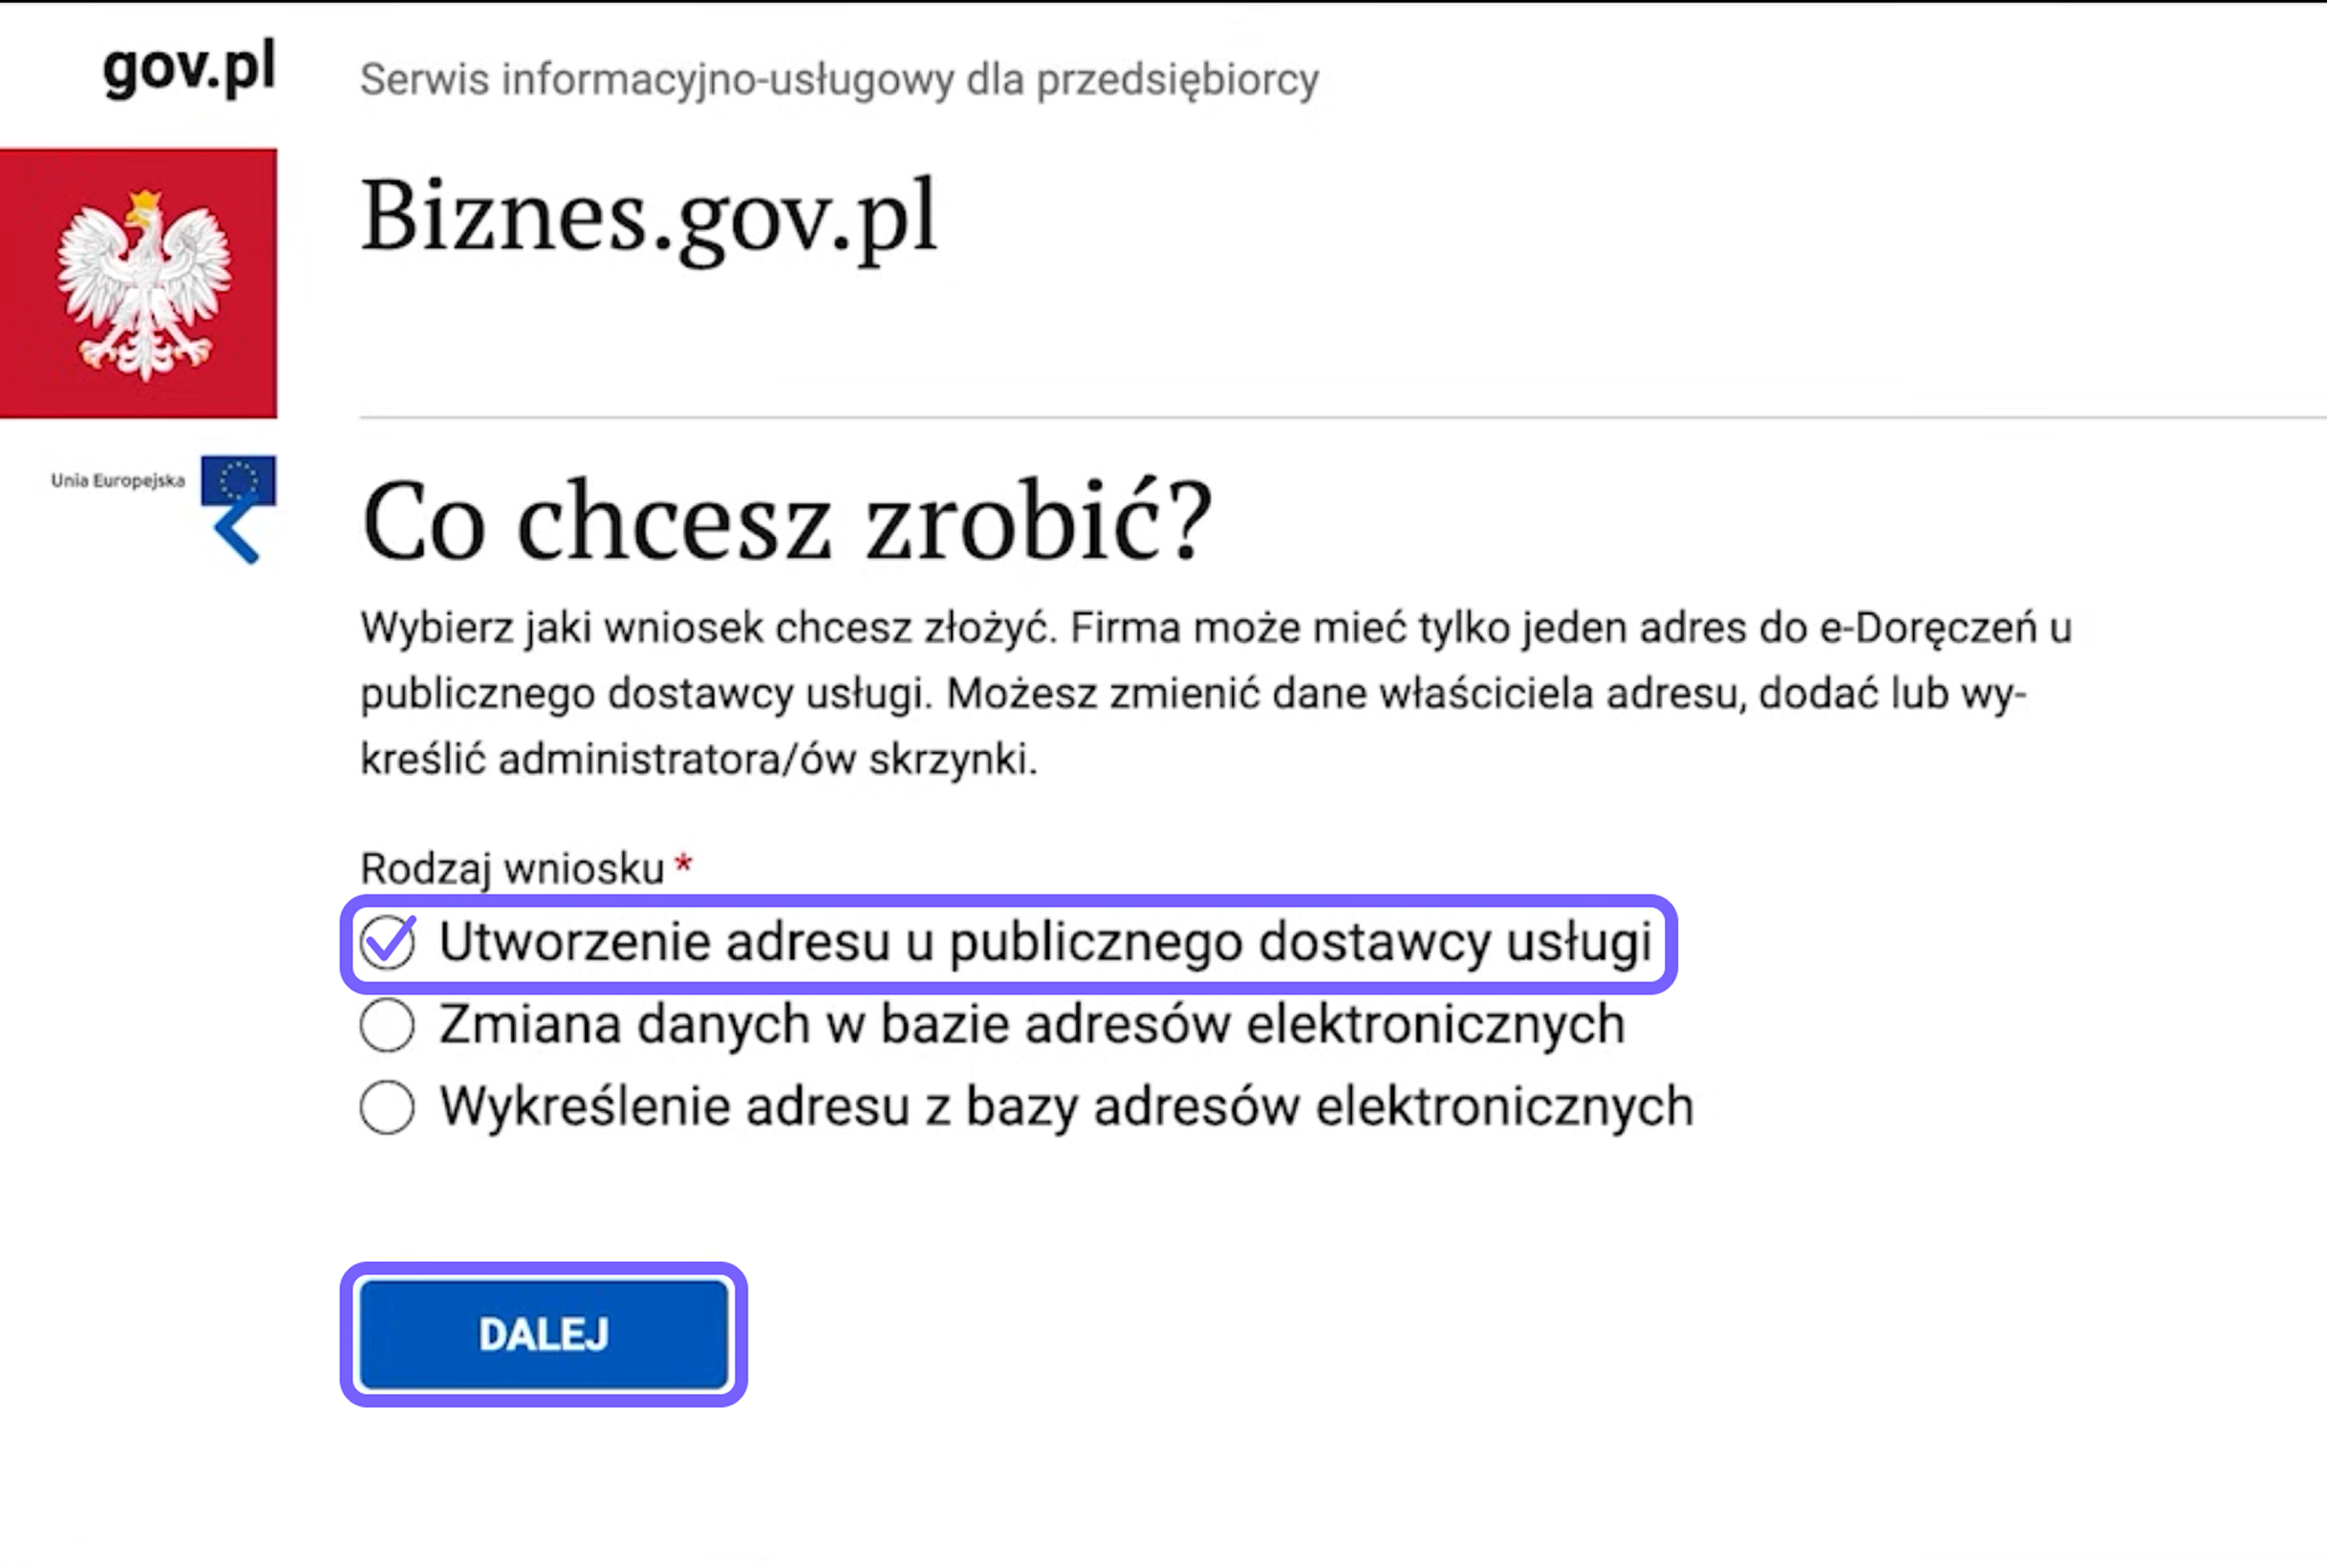
System poprosi o wskazanie sposobu utworzenia adresu. Wybierz:
Utworzenie adresu u publicznego dostawcy usługi.
Jest to bezpłatna opcja przeznaczona do oficjalnej korespondencji z instytucjami publicznymi.
Kliknij Dalej.
Krok 3. Wybierz rejestr działalności
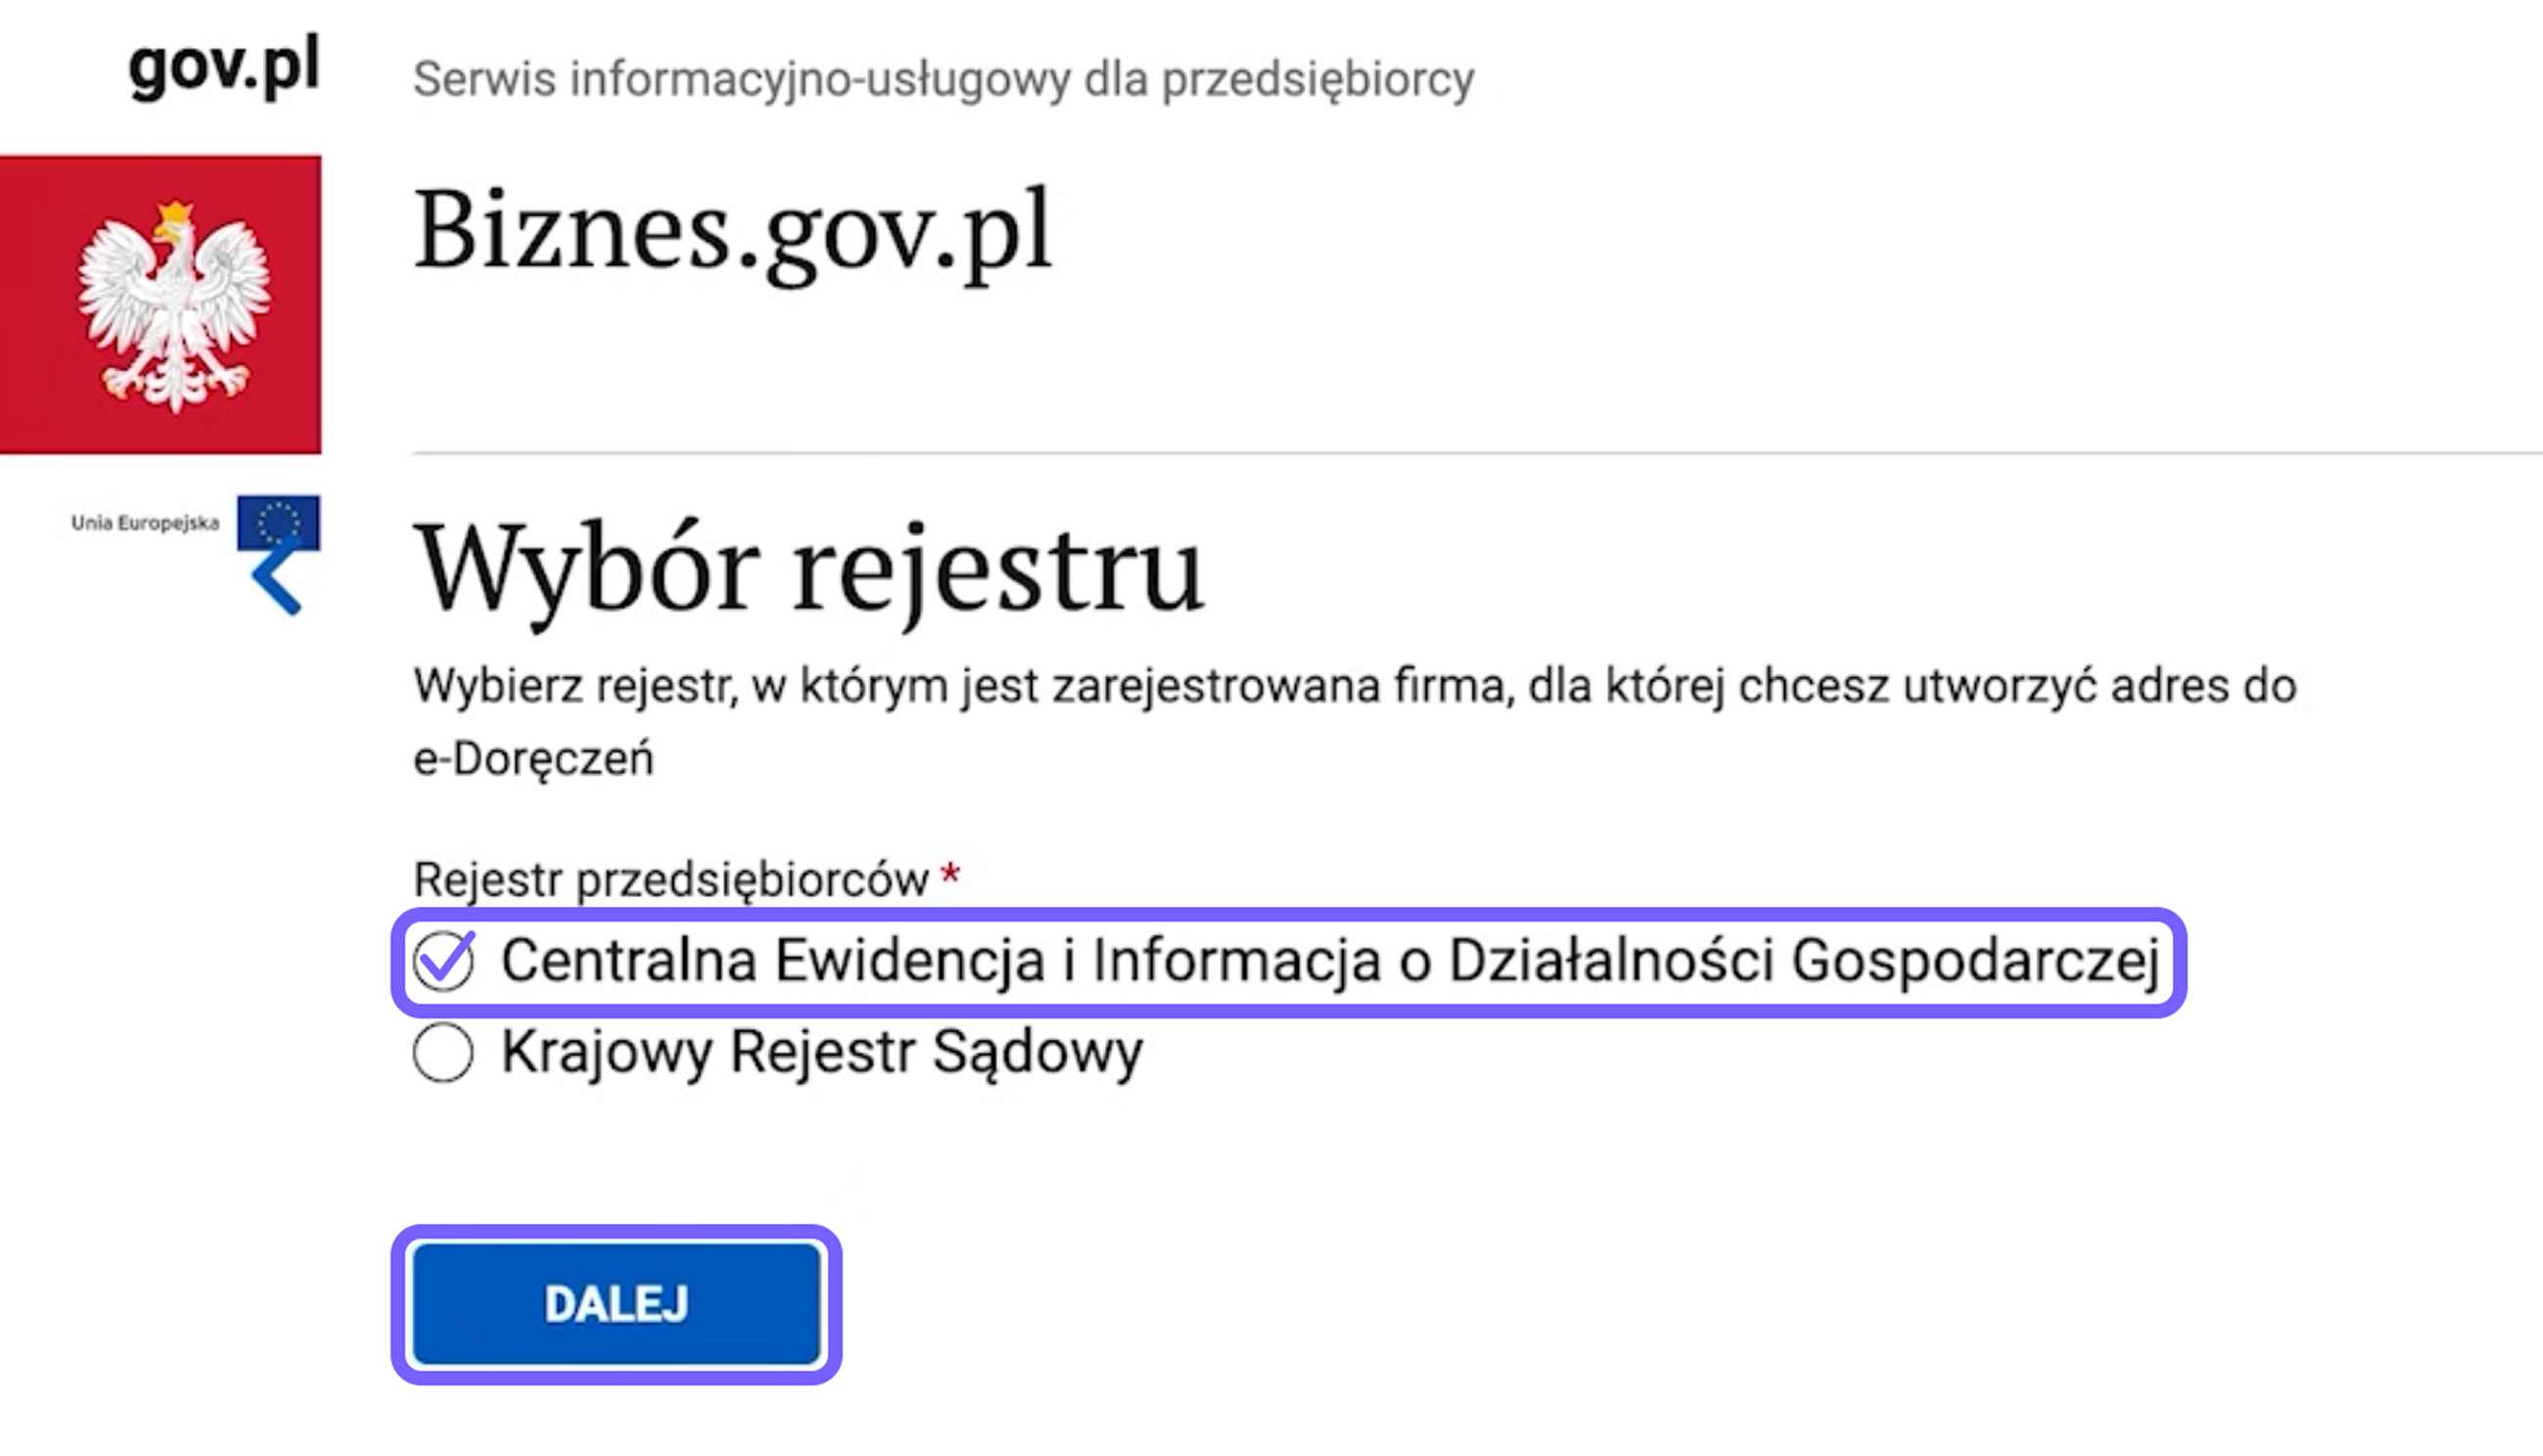
Na kolejnym ekranie wybierz:
Centralna Ewidencja i Informacja o Działalności Gospodarczej.
Opcja ta jest przeznaczona dla przedsiębiorców prowadzących jednoosobową działalność gospodarczą.
Kliknij Dalej.
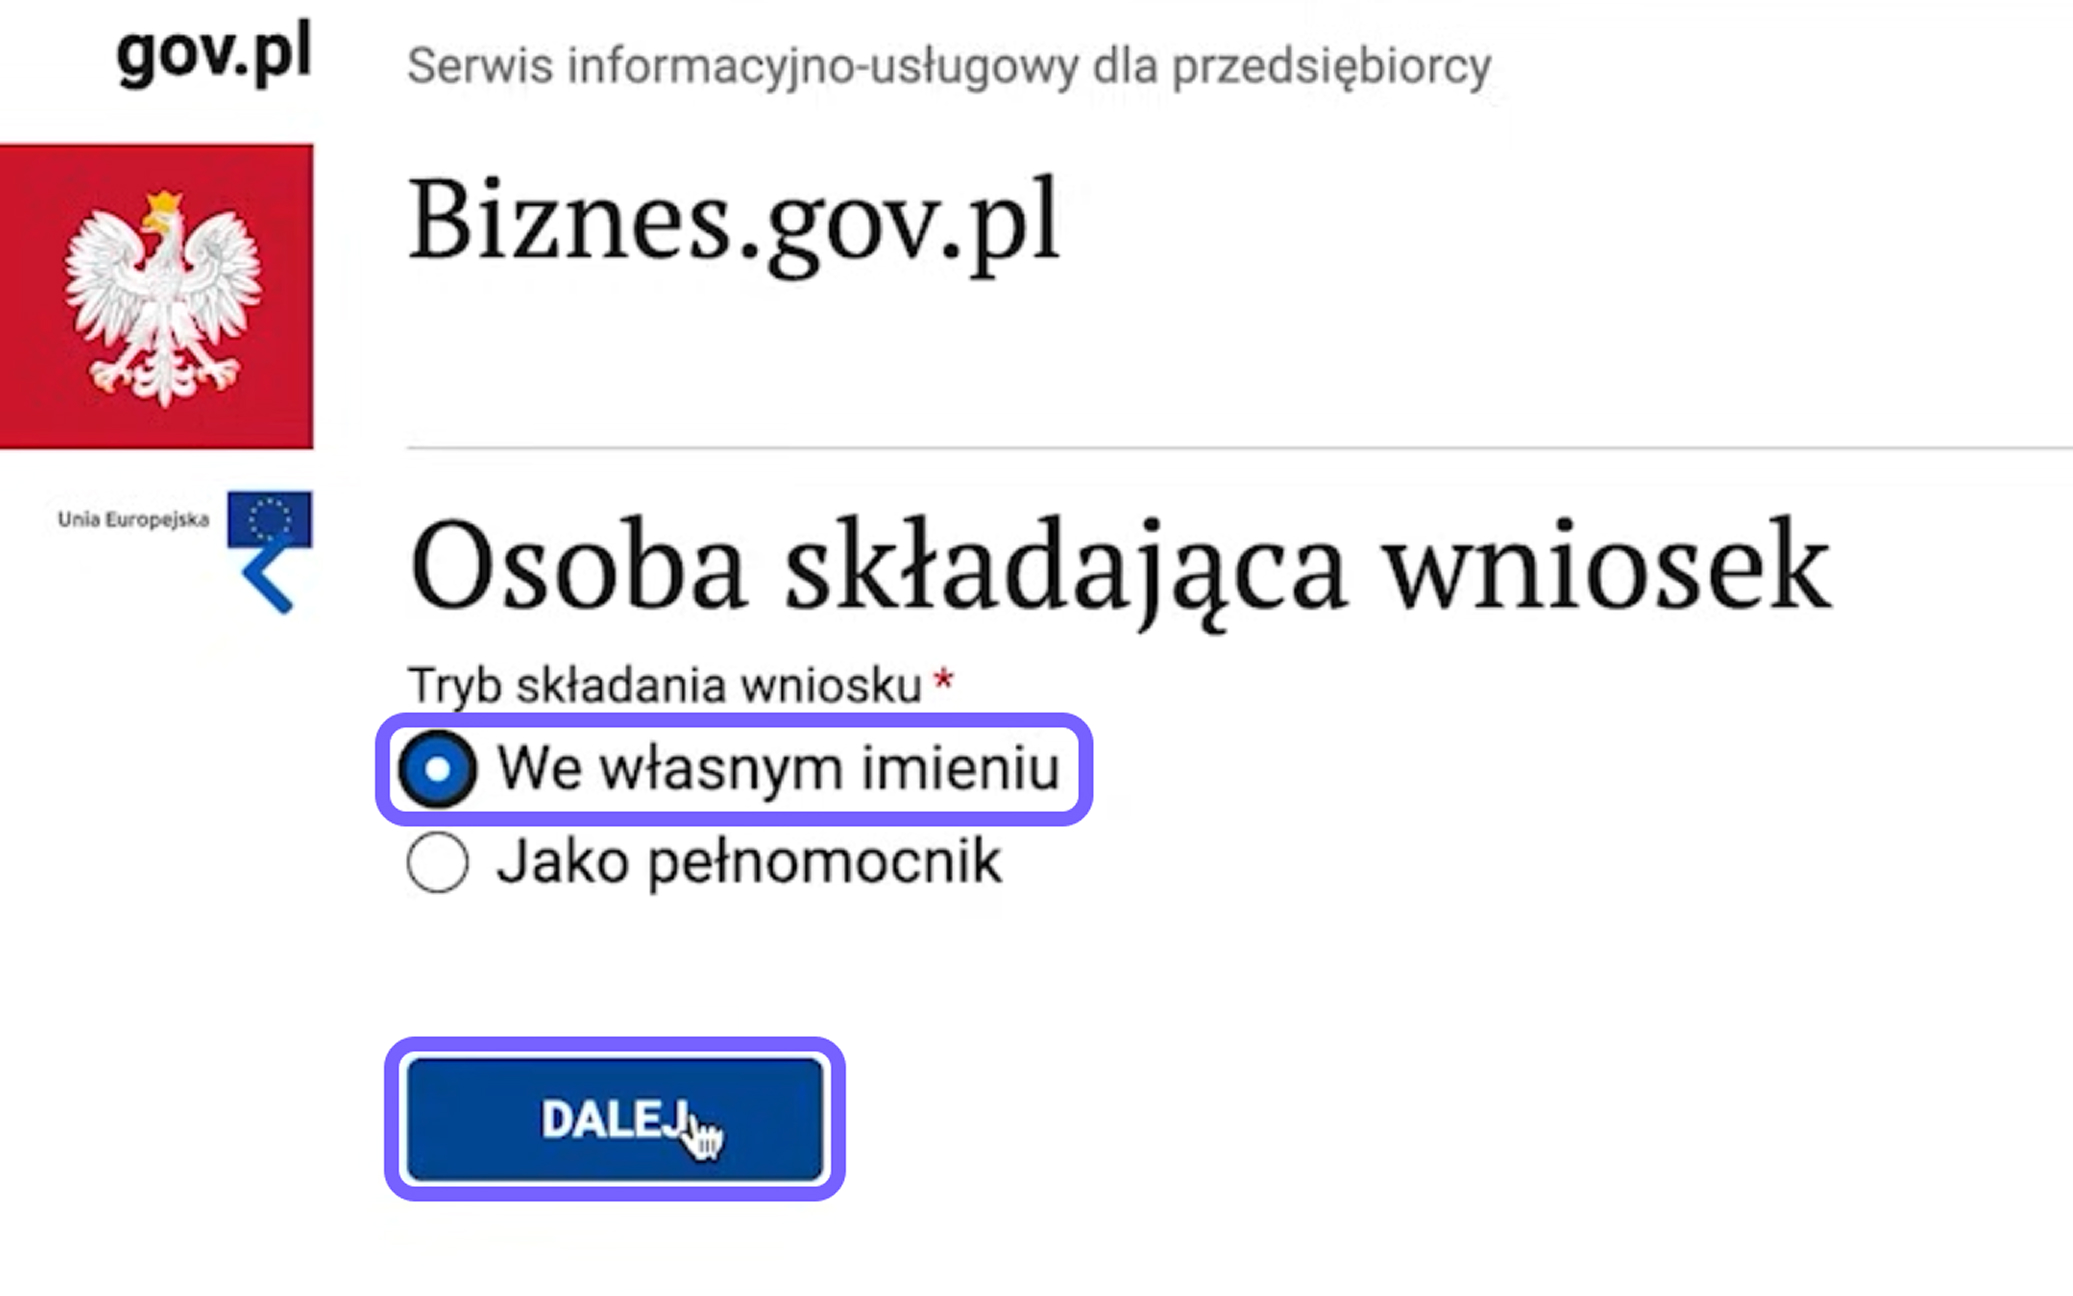
Krok 4. Wskaż, w czyim imieniu składany jest wniosek
Jeżeli tworzysz adres dla własnej działalności, wybierz:
We własnym imieniu.
Następnie kliknij Dalej.
Jeżeli wniosek składa pełnomocnik, przebieg procedury i wymagane dokumenty mogą być inne.
Krok 5. Sprawdź i uzupełnij dane
Część informacji zostanie automatycznie pobrana z CEIDG. Sprawdź poprawność danych przedsiębiorcy i uzupełnij brakujące pola.
W szczególności zweryfikuj:
- imię i nazwisko;
- numer PESEL;
- numery NIP i REGON;
- firmę przedsiębiorcy;
- dane kontaktowe;
- zwykły adres e-mail.
Na podany adres e-mail będą wysyłane powiadomienia techniczne, w tym informacje o statusie wniosku i instrukcja aktywacji skrzynki.
Zwykły adres e-mail nie zastępuje e-Doręczeń. Służy wyłącznie do otrzymywania powiadomień.
Po sprawdzeniu danych kliknij Dalej.
Krok 6. Zdecyduj, czy potrzebny jest oddzielny administrator
System zapyta, czy chcesz wyznaczyć administratora skrzynki.
Jeżeli przedsiębiorca zamierza samodzielnie zarządzać skrzynką, może wybrać opcję bez wyznaczania odrębnego administratora.
Jeżeli dostępem i ustawieniami będzie zarządzać inna osoba, należy podać jej dane. Administrator może między innymi:
- zarządzać użytkownikami;
- nadawać i odbierać dostęp;
- konfigurować uprawnienia;
- obsługiwać korespondencję w zakresie przyznanych uprawnień.
Dla standardowej jednoosobowej działalności gospodarczej oddzielny administrator nie jest obowiązkowy. Księgowego można dodać jako użytkownika po aktywacji skrzynki.
Kliknij Dalej.
Krok 7. Zaakceptuj regulamin
Zapoznaj się z regulaminem świadczenia usługi i potwierdź jego akceptację.
Zaznacz odpowiednie pole przy pozycji Regulamin, a następnie kliknij Dalej.
Krok 8. Potwierdź oświadczenia
Na kolejnym ekranie system wyświetli wymagane oświadczenia.
Przeczytaj je i zaznacz odpowiednie pola, potwierdzając poprawność podanych informacji.
Następnie kliknij Dalej.
Krok 9. Sprawdź właściwy urząd
System automatycznie wyświetli urząd odpowiedzialny za rozpatrzenie wniosku.
Sprawdź informacje i kliknij Dalej. W większości przypadków nie trzeba samodzielnie wyszukiwać ani wybierać urzędu.
Krok 10. Podpisz wniosek
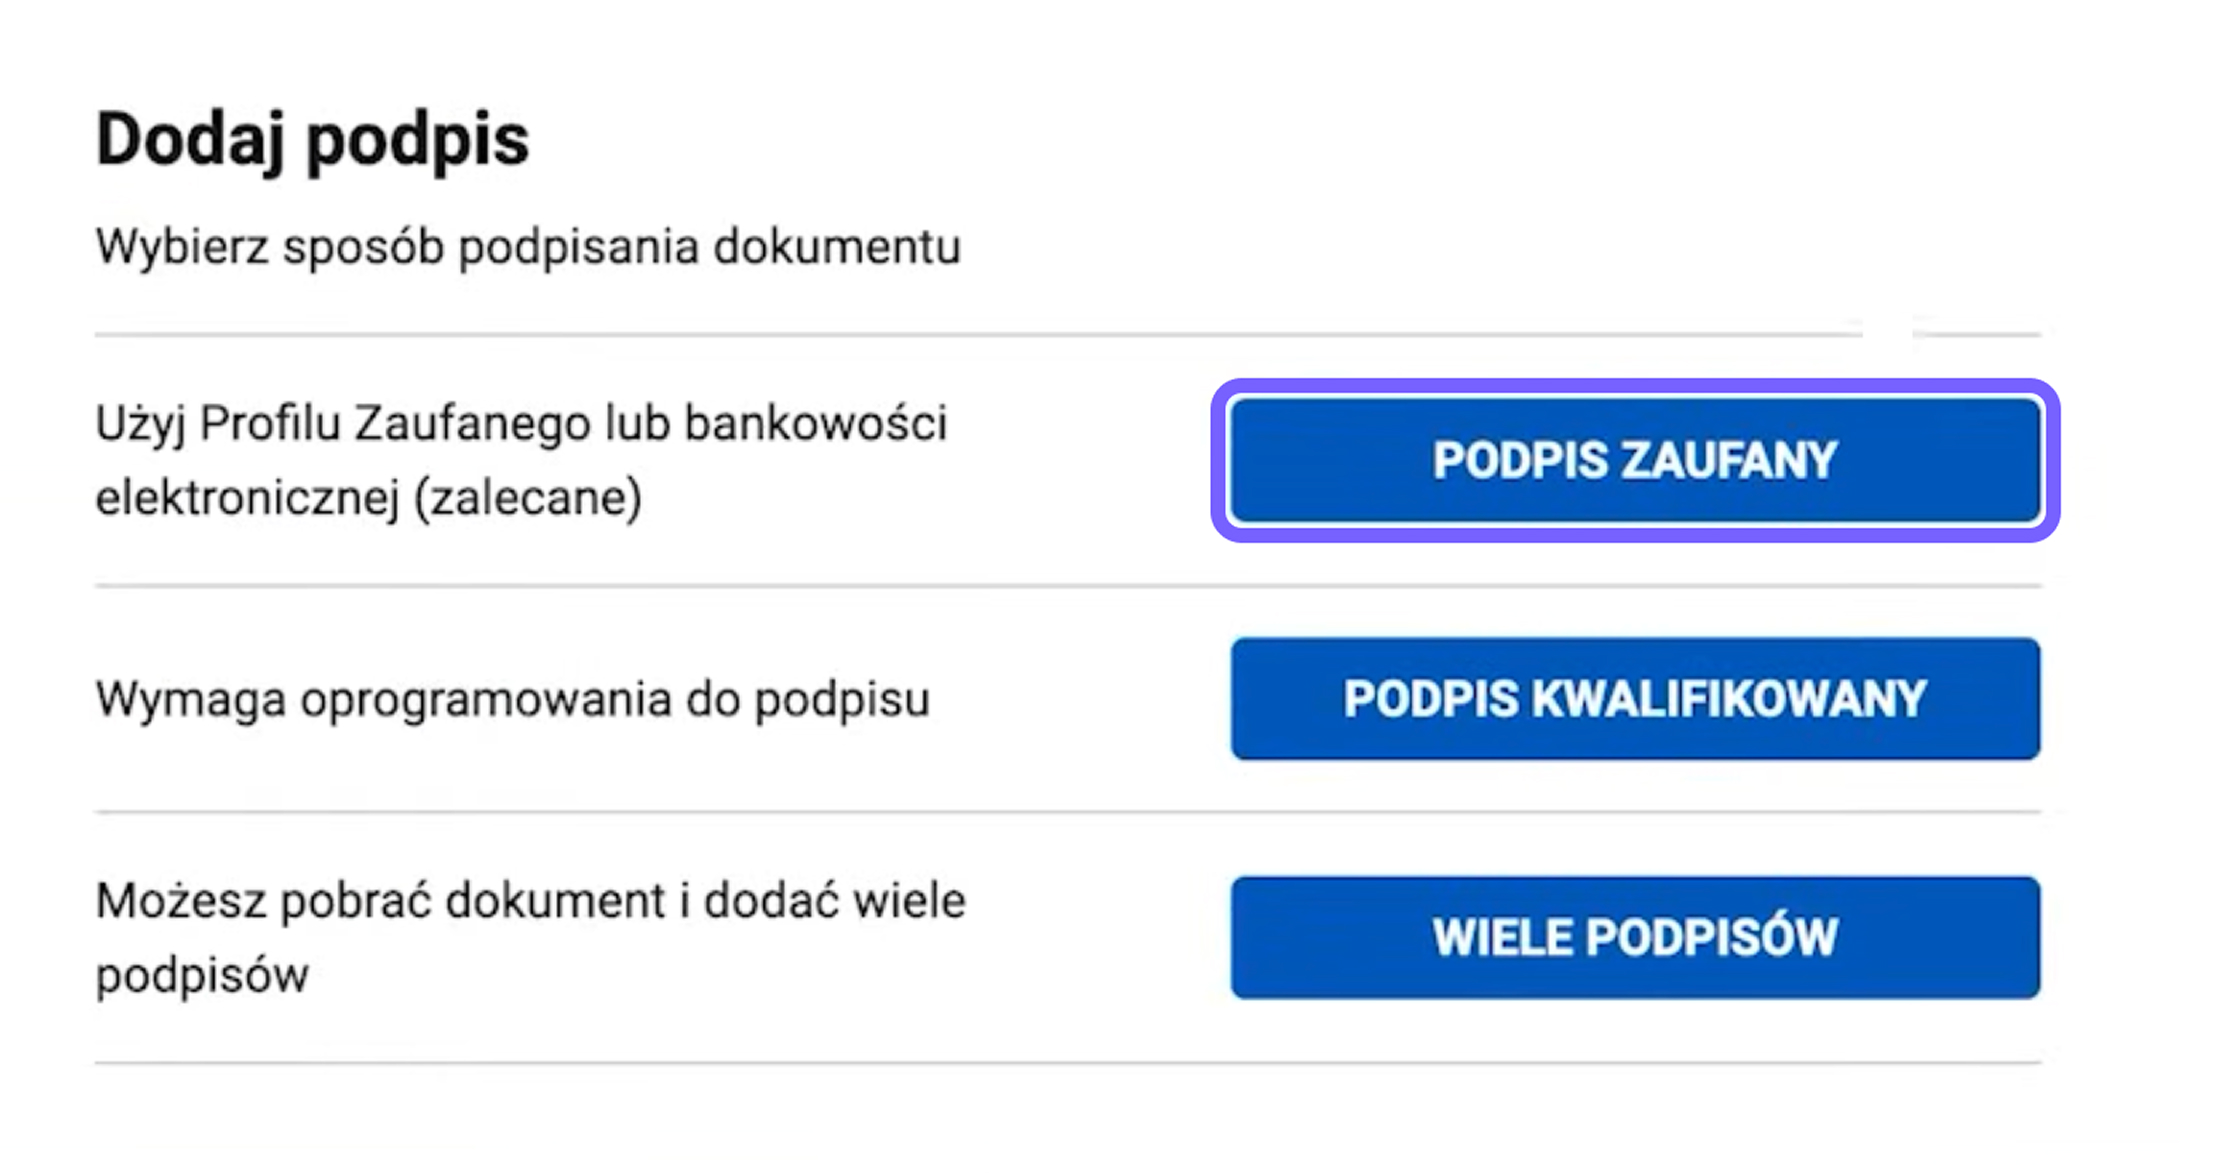
Po sprawdzeniu wniosku wybierz sposób podpisu elektronicznego.
Jeżeli korzystasz z Profilu Zaufanego, kliknij:
Podpis zaufany
a następnie:
Podpisz podpisem zaufanym.
System przekieruje Cię na stronę potwierdzenia tożsamości. Zaloguj się i zatwierdź podpisanie dokumentu.
Po powrocie do wniosku upewnij się, że podpis został dodany.
Krok 11. Wyślij wniosek
Po podpisaniu kliknij Wyślij.
Na ekranie pojawi się potwierdzenie wysłania. Dokument będzie również dostępny na koncie przedsiębiorcy.
Warto zachować potwierdzenie lub numer referencyjny wniosku do czasu zakończenia procesu rejestracji.

Krok 12. Poczekaj na wiadomość z instrukcją
Po rozpatrzeniu wniosku na podany wcześniej adres e-mail zostanie wysłana wiadomość potwierdzająca utworzenie adresu do e-Doręczeń.
W wiadomości znajdziesz instrukcję aktywacji skrzynki.
Ważne: samo wysłanie wniosku nie oznacza, że skrzynka jest już aktywna. Należy wykonać czynności opisane w wiadomości i zakończyć proces aktywacji.
Krok 13. Aktywuj skrzynkę
Postępuj zgodnie z instrukcją otrzymaną w wiadomości e-mail lub ponownie zaloguj się do Konta Przedsiębiorcy na Biznes.gov.pl.
Następnie:
- otwórz sekcję e-Doręczenia;
- wybierz nowo utworzony adres;
- przejdź do aktywacji;
- sprawdź adres e-mail do powiadomień;
- zaakceptuj regulamin operatora, jeżeli system tego wymaga;
- kliknij Aktywuj skrzynkę.
Po aktywacji adres zostanie wpisany do Bazy Adresów Elektronicznych — BAE. Od tego momentu instytucje publiczne będą mogły wysyłać na niego oficjalną korespondencję.
Co zrobić po aktywacji?
Po pierwszym zalogowaniu warto:
- sprawdzić adres e-mail do powiadomień;
- upewnić się, że skrzynka ma status aktywnej;
- ustalić zasady regularnego sprawdzania nowych wiadomości;
- udzielić dostępu księgowemu, jeżeli będzie obsługiwał korespondencję;
- wyznaczyć dodatkowego administratora, jeśli jest to potrzebne;
- ustalić sposób przechowywania wiadomości i dowodów doręczenia.
Nie należy polegać wyłącznie na powiadomieniach wysyłanych na zwykły adres e-mail. Osoba odpowiedzialna powinna również regularnie logować się bezpośrednio do skrzynki e-Doręczeń.
Jak udzielić dostępu księgowemu?
Właściciel firmy lub przedsiębiorca nie musi osobiście obsługiwać każdej przychodzącej wiadomości. Dostęp można przyznać księgowemu, prawnikowi lub innemu odpowiedzialnemu pracownikowi.
Użytkowników może dodawać i zarządzać ich uprawnieniami wyłącznie administrator skrzynki.
W systemie dostępne są standardowe role:
- Właściciel — właściciel skrzynki;
- Administrator — zarządza użytkownikami, rolami i ustawieniami;
- Uprawniony — może obsługiwać korespondencję w zakresie przyznanych uprawnień;
- Obserwator — ma ograniczony dostęp, na przykład wyłącznie do odczytu.
Administrator może również tworzyć dodatkowe role z wybranym zakresem uprawnień.
Aby dodać księgowego, administrator powinien:
- zalogować się do skrzynki firmowej;
- otworzyć sekcję zarządzania użytkownikami;
- wybrać opcję dodania nowego użytkownika;
- podać jego dane i adres e-mail;
- przypisać odpowiednią rolę;
- wysłać zaproszenie.
Zaproszenie jest ważne przez 14 dni. Po jego zaakceptowaniu status użytkownika zmienia się na aktywny, a osoba ta otrzymuje dostęp zgodny z przydzieloną rolą.
Dostęp jest zawsze przyznawany konkretnej osobie. Jeżeli pracownik odchodzi z firmy lub kończy się współpraca z biurem rachunkowym, jego uprawnienia należy odebrać.
Firma może również wyznaczyć kilku administratorów, aby ograniczyć ryzyko organizacyjne. Pozwala to zachować możliwość zarządzania skrzynką, gdy główny administrator jest nieobecny lub przestaje współpracować z organizacją.
Jak zorganizować obsługę e-Doręczeń w firmie?
Po aktywacji skrzynki warto ustalić wewnętrzną procedurę obsługi oficjalnej korespondencji.
Podstawowa procedura może obejmować:
- sprawdzanie nowych wiadomości każdego dnia roboczego;
- informowanie przełożonego lub klienta o otrzymanym dokumencie;
- zapisywanie daty odbioru i terminu udzielenia odpowiedzi;
- wskazanie osoby odpowiedzialnej za przygotowanie odpowiedzi;
- przechowywanie dowodów wysłania i odbioru;
- regularne archiwizowanie korespondencji;
- okresową kontrolę listy użytkowników i ich uprawnień.
Skrzynka udostępniana przez publicznego dostawcę usługi ma dla podmiotów niepublicznych gwarantowaną pojemność 3 GB. Otrzymana wiadomość pozostaje dostępna w systemie przez 180 dni od dnia doręczenia.
Wiadomości, załączniki oraz dowody wysłania i odbioru należy więc regularnie zapisywać w wewnętrznym archiwum firmy.
W przypadku standardowej wiadomości wysyłanej do maksymalnie 15 adresatów łączny rozmiar wraz z załącznikami może wynosić do 500 MB.
Ile kosztują e-Doręczenia?
Utworzenie adresu i korzystanie z publicznej skrzynki do kontaktu z instytucjami publicznymi jest dla przedsiębiorcy bezpłatne.
Wysłanie dokumentów przez firmę lub osobę fizyczną do organu publicznego za pośrednictwem publicznej usługi PURDE kosztuje 0 zł. Koszty korespondencji wysyłanej przez urząd ponosi dany podmiot publiczny.
Prawnie wiążąca korespondencja między firmami jest realizowana w ramach płatnych usług e-Doręczeń. Może być świadczona przez kwalifikowanego dostawcę usług lub jako dodatkowa usługa wybranego operatora.
Dostępność i cena zależą od warunków konkretnego dostawcy.
Najczęściej zadawane pytania
Czy powiadomienia przychodzą na zwykły adres e-mail?
Tak. W ustawieniach można wskazać adres e-mail, na który będą wysyłane powiadomienia o nowych wiadomościach.
Zwykła poczta elektroniczna służy jednak wyłącznie do powiadamiania. Oficjalny dokument należy otworzyć w skrzynce e-Doręczeń.
Czy prywatnej skrzynki można używać do obsługi jednoosobowej działalności?
Nie. Dla działalności wpisanej do CEIDG należy utworzyć oddzielny adres firmowy.
Czy wiadomości należy zapisywać osobno?
Tak. Pojemność skrzynki jest ograniczona, a niektóre dokumenty mogą być potrzebne po kilku latach.
Warto zapisywać wiadomość wraz z dowodami jej wysłania i odbioru.
Czy obsługę skrzynki można całkowicie przekazać księgowemu?
Księgowemu można nadać dostęp i odpowiednie uprawnienia. Właściciel firmy nadal powinien jednak kontrolować, kto ma dostęp do skrzynki oraz w jaki sposób monitorowane są terminy.
Co warto zrobić już teraz?
Przedsiębiorcy wpisani do CEIDG przed końcem 2024 roku nie muszą czekać do września 2026 roku. Skrzynkę można utworzyć wcześniej, aby spokojnie przetestować system i ustalić zasady obsługi korespondencji.
Przed wdrożeniem warto sprawdzić:
- czy przedsiębiorca lub firma posiada aktywny adres w BAE;
- kto został wyznaczony jako administrator;
- czy adres e-mail do powiadomień jest aktualny;
- czy księgowy ma wymagany dostęp;
- czy korespondencja jest regularnie archiwizowana;
- kto odpowiada za kontrolowanie terminów odpowiedzi.
Potrzebujesz pomocy w organizacji e-Doręczeń?
Zespół ELP Office pomoże Ci przejść przez niezbędne etapy, zorganizować dostęp dla odpowiedzialnego księgowego i wdrożyć przejrzysty proces obsługi oficjalnej korespondencji.
Materiał ma charakter wyłącznie informacyjny. W indywidualnych sprawach prawnych i podatkowych warto skonsultować się z odpowiednim specjalistą.
Zasiłki macierzyńskie i urlopy dla jednoosobowych działalności gospodarczych (JDG) w Polsce w 2026 roku: Kompletny przewodnik
Główne zasady dla przedsiębiorców
O ile pracownicy etatowi są automatycznie ubezpieczeni od wszystkich ryzyk, o tyle w przypadku JDG ubezpieczenie chorobowe (dobrowolne ubezpieczenie chorobowe) jest całkowicie dobrowolne. Przedsiębiorca musi samodzielnie złożyć wniosek do ZUS o objęcie tym ubezpieczeniem. To właśnie te składki dają prawo do zasiłku macierzyńskiego i ojcowskiego.
Kluczowe zasady urlopów dla JDG (dotyczą wszystkich rodzajów urlopów):
- Brak okresu wyczekiwania (0 dni): W przeciwieństwie do zwykłego zwolnienia lekarskiego (L4), które wymaga opłacania składek przez 90 dni, prawo do zasiłku macierzyńskiego powstaje dosłownie od pierwszego dnia opłacenia składki chorobowej. Jeśli zdążysz aktywować ubezpieczenie przed porodem – masz prawo do świadczenia.
- Możesz nadal prowadzić firmę: Przepisy nie ograniczają swobody działania. Możesz legalnie zarządzać firmą, wystawiać faktury i generować przychody bezpośrednio podczas pobierania zasiłku.
- Alternatywa: oficjalne zawieszenie działalności: Jeśli nie planujesz wystawiać faktur i pracować w pierwszych miesiącach po porodzie, działalność można oficjalnie zawiesić. Ważny niuans prawny: jeśli w momencie porodu firma była aktywna i składki były opłacane, późniejsze zawieszenie działalności nie przerwie wypłat z ZUS. Prawo do zasiłku jest już nabyte, a zawieszenie zredukuje do zera obciążenia administracyjne, a nawet konieczność opłacania składki zdrowotnej.
- Mikrozadłużenia są dopuszczalne: W dniu zajścia zdarzenia ubezpieczeniowego (porodu) Twoje łączne zadłużenie wobec ZUS nie może przekraczać 1% minimalnego wynagrodzenia (w 2026 roku limit ten wynosi 48,06 PLN). Jeśli dług jest mniejszy, wypłaty ruszą normalnie. Jeśli dług przekracza limit, prawo do wypłaty zostaje zawieszone, ale masz dokładnie 6 miesięcy na jego całkowite uregulowanie, po czym ZUS wypłaci świadczenie z wyrównaniem wstecz.
Zasada uniwersalnego minimum (Kosiniakowe)
Nawet jeśli opłacałeś minimalne składki, państwo Cię zabezpieczy. Obowiązuje zasada Kosiniakowego: jeśli po dokonaniu wszystkich obliczeń zasiłek ubezpieczonego przedsiębiorcy jest niższy niż 1000 PLN netto miesięcznie, ZUS automatycznie gwarantuje dopłatę do tej kwoty.
Przykład: Jeśli przez krótki czas opłacałeś składki od preferencyjnej bazy (Preferencyjny ZUS), obliczona kwota zasiłku może być niska (np. 350 PLN netto). W takim przypadku ZUS automatycznie rekompensuje różnicę (650 PLN) z budżetu państwa. Ta państwowa dopłata jest całkowicie zwolniona z podatku dochodowego (PIT).
Ważne doprecyzowanie: Zasada ta dotyczy wyłącznie urlopu macierzyńskiego i rodzicielskiego, nie obejmuje urlopu ojcowskiego. Należy również wziąć pod uwagę podatki: ZUS najpierw oblicza kwotę bazową, odlicza zaliczkę na podatek (PIT), a dopiero gdy kwota netto jest niższa niż 1000 PLN, rekompensuje różnicę.
Oś czasu: 3 rodzaje urlopów dla rodziców
Aby maksymalnie wykorzystać wsparcie finansowe i czas z dzieckiem, rodzice mogą elastycznie łączyć trzy rodzaje urlopów. System państwowy działa jako spójny mechanizm: nawet jeśli jedno z rodziców pracuje na etacie (umowa o pracę), a drugie prowadzi JDG, nadal możecie dzielić między siebie wspólne pule.
- Urlop macierzyński: Podstawowy urlop dla mamy. Trwa 20 tygodni (przy urodzeniu jednego dziecka) i jest przyznawany natychmiast po narodzinach.
- Urlop rodzicielski: Wspólna pula czasu (do 41 tygodni), którą można elastycznie dzielić między rodziców. Wyjątkiem jest 9 "nieprzenoszalnych" tygodni, które są ściśle zarezerwowane dla drugiego rodzica (najczęściej ojca).
- Urlop ojcowski: Krótki, 14-dniowy urlop przeznaczony wyłącznie dla taty. Jest płatny w 100% i przepada, gdy dziecko kończy 1 rok życia.
Przeanalizujmy każdy z nich szczegółowo.
Urlop macierzyński
Urlop macierzyński to pierwszy i obowiązkowy etap wsparcia. Jego podstawowy wymiar zależy od liczby urodzonych dzieci:
- 1 dziecko: 20 tygodni (140 dni).
- 2 dzieci (bliźniaki): 31 tygodni (217 dni).
Rekomendacja: Mimo że prawo pozwala na rozpoczęcie urlopu macierzyńskiego na 6 tygodni przed porodem, finansowo nie jest to najkorzystniejsze rozwiązanie. O wiele efektywniej jest przejść przed porodem na zwykłe zwolnienie lekarskie z tytułu ciąży (Zwolnienie lekarskie — kod B). Jest ono płatne w wysokości 100% podstawy wymiaru, a wszystkie przysługujące Ci 20 tygodni urlopu macierzyńskiego zostanie zachowane do wykorzystania już po narodzinach dziecka!
Jak obliczane są świadczenia: Dwie strategie
Wypłaty są obliczane na podstawie Twojej bazy ZUS z ostatnich 12 miesięcy. Masz dwie drogi, a wybór zależy od tego, jak szybko złożysz wniosek w ZUS. Aby zrozumieć realne liczby, warto znać aktualne podstawy wymiaru składek ZUS na 2026 rok:
To właśnie od tych kwot będą naliczane procenty świadczeń w zależności od wybranej strategii:
- Strategia stabilności (stawka 81,5%): Jeśli złożysz jeden wspólny wniosek od razu na oba urlopy (macierzyński + rodzicielski) w ciągu 21 dni po porodzie, ZUS będzie wypłacał Ci 81,5% obliczonej bazy przez cały rok. Jest to najpopularniejsza opcja, zapewniająca płynność finansową.
- Strategia schodkowa (stawka 100% / 70%): Jeśli przegapisz 21-dniowy termin lub złożysz wnioski osobno (najpierw na macierzyński, a po upływie pół roku na rodzicielski), pierwsze 20 tygodni będzie płatne w wysokości 100%, a kolejny urlop rodzicielski – w wysokości 70%.
Urlop rodzicielski i pula dla ojców
Prawo do urlopu rodzicielskiego powstaje natychmiast po zakończeniu urlopu macierzyńskiego (lub od momentu narodzin dziecka, jeśli matka nie ma ubezpieczenia). To logiczna kontynuacja wsparcia, ale z jedną fundamentalną różnicą: ten urlop przeznaczony jest dla obojga rodziców.
Podstawowy łączny wymiar tego urlopu w przypadku urodzenia jednego dziecka w 2026 roku wynosi 41 tygodni (w przypadku urodzenia bliźniąt — 43 tygodnie). Zgodnie z unijną dyrektywą Work-Life Balance, żaden z rodziców nie może przejąć całego tego okresu wyłącznie dla siebie.
Architektura urlopu:
- Maksimum dla jednego rodzica: 32 tygodnie (tyle maksymalnie może wziąć mama lub tata).
- Pula nieprzenoszalna: 9 tygodni. Zarezerwowana wyłącznie dla drugiego rodzica (najczęściej ojca). Tygodni tych nie można przekazać matce – jeśli ojciec zrezygnuje z urlopu, po prostu przepadają.
- Pozostałe tygodnie rodzice mogą dzielić między sobą w dowolnych proporcjach lub wykorzystywać je jednocześnie.
Kluczowe warunki urlopu rodzicielskiego
Mechanizm tego urlopu daje przedsiębiorcom maksymalną elastyczność w planowaniu czasu i finansów. Dla płatników na JDG obowiązują następujące komfortowe warunki:
- Swoboda terminów: Urlopu nie trzeba brać od razu po zakończeniu macierzyńskiego. Możesz go wykorzystać w dowolnym czasie aż do końca roku kalendarzowego, w którym dziecko kończy 6 lat.
- Można dzielić: Nie musisz brać wszystkich tygodni ciągiem. Urlop można podzielić na maksymalnie 5 części.
- Jednoczesne wykorzystanie: Mama i tata mogą przebywać na urlopie rodzicielskim w tym samym czasie. Na przykład, możecie wziąć część wspólnej puli i spędzić miesiąc w domu razem.
- Legalna praca: Podobnie jak w przypadku urlopu macierzyńskiego, podczas pobierania zasiłku możesz nadal prowadzić działalność, zarządzać firmą i wystawiać faktury.
Wysokość zasiłku: Wysokość wypłat podczas urlopu rodzicielskiego zależy bezpośrednio od wybranej przez Ciebie strategii przy składaniu dokumentów tuż po porodzie (omówiliśmy to w sekcji wyżej).
Szczególne warunki dla ojca na JDG (Dodatkowy urlop rodzicielski)
Wracając do tych 9 tygodni, które są zarezerwowane ściśle dla ojca. Jeśli ojciec jest również przedsiębiorcą, obowiązują go następujące zasady wypłat:
- Nie można ich przekazać matce: Jeśli ojciec zrezygnuje z urlopu, okres ten zostaje po prostu anulowany.
- Osobna baza obliczeniowa: Zasiłek za ten okres obliczany jest na podstawie indywidualnej bazy ZUS ojca i wynosi 70% tej bazy.
- Natychmiastowe wypłaty: Nie trzeba czekać 3 miesięcy po przystąpieniu do dobrowolnego ubezpieczenia chorobowego; prawo powstaje natychmiast przy aktywnym ubezpieczeniu.
- Terminy: Te 9 tygodni (w jednej części lub kilku) można wykorzystać do końca roku kalendarzowego, w którym dziecko kończy 6 lat. I tak, ojciec może nadal prowadzić działalność gospodarczą i wystawiać faktury podczas tego urlopu!
Dodatek: Jeśli matka dziecka jest ubezpieczona w ZUS, ale z jakiegoś powodu nie wykorzystała swojej części urlopu rodzicielskiego, ojciec może przejąć główną część dla siebie (do 32 tygodni). W tym celu wymagane jest oświadczenie (oświadczenie drugiego rodzica) od matki. Ważne: Jeśli małżonka nie posiada ubezpieczenia i pobiera świadczenie rodzicielskie z MOPS lub Urzędu Gminy (tzw. kosiniakowe), ojciec-przedsiębiorca nie będzie mógł przejąć od ZUS tych wspólnych 32 tygodni. Jednak jego osobista, nieprzenoszalna pula 9 tygodni pozostaje nienaruszona w każdym przypadku!
Urlop ojcowski
Jest to osobne prawo, niezależne od urlopu macierzyńskiego matki. Ojcowie-przedsiębiorcy mają prawo do 14 dni kalendarzowych urlopu, który jest finansowany w wysokości 100% indywidualnej bazy ZUS ojca.
Kluczowe cechy:
- Ścisłe ramy czasowe: Urlop należy wykorzystać ściśle do ukończenia przez dziecko 1. roku życia (12 miesięcy). Można go wziąć w całości (14 dni) lub podzielić na dwie równe części (po 7 dni).
- Podwójna korzyść: Masz pełne prawo do proporcjonalnego obniżenia swoich zobowiązań z tytułu składek społecznych ZUS za dni spędzone na urlopie. Dla płatników "Dużego ZUS" w 2026 roku oszczędność za 14 dni wyniesie około 899 PLN.
- Biznes nie staje: Możesz nadal podpisywać umowy i wystawiać faktury bezpośrednio w trakcie tego urlopu.
- Opodatkowanie (PIT) i ulgi: Domyślnie zasiłek z tytułu urlopu ojcowskiego jest opodatkowany na zasadach ogólnych (zaliczka 12%), podobnie jak inne wypłaty z ZUS. Masz jednak szansę na absolutny PIT-0, jeśli kwalifikujesz się do jednej z 4 ulg celowych: masz mniej niż 26 lat (Ulga dla młodych), masz 4 lub więcej dzieci, korzystasz z ulgi na powrót (repatriacja) lub jesteś pracującym emerytem. W takich przypadkach wypłata jest zwolniona z podatku.
Instrukcja: Obieg dokumentów i optymalizacja składek ZUS
Poniżej zebraliśmy wszystkie kroki biurokratyczne, które należy podjąć w celu prawidłowego sformalizowania wypłat.
Przechodząc na którykolwiek z wymienionych urlopów, państwo przejmuje na siebie opłacanie Twoich składek społecznych (emerytalnych i rentowych). ZUS jednak nie zmienia tych danych automatycznie! Musisz samodzielnie zaktualizować swój status w ciągu 7 dni od daty rozpoczęcia danego urlopu. W okresie pobierania zasiłku przedsiębiorca musi opłacać jedynie ubezpieczenie zdrowotne (składkę zdrowotną).
Co należy zrobić w ZUS (przez platformę PUE/eZUS):
- Tymczasowo wyrejestrować się z pełnych ubezpieczeń społecznych (druk ZUS ZWUA).
- Zarejestrować się tylko do ubezpieczenia zdrowotnego, zmieniając kod tytułu ubezpieczenia (druk ZUS ZZA).
Legalna optymalizacja składek: Zazwyczaj przy przejściu na składkę zdrowotną w formularzu ZZA używa się standardowego kodu 05 10 00. Jeśli jednak Twój zasiłek jest niski i państwo dopłaca Ci do 1000 PLN w ramach zasady Kosiniakowego, użyj specjalnego kodu 05 80 00 (lub 05 81 00). Daje to legalne prawo do zwolnienia z opłacania nawet składki zdrowotnej.
Jakie dokumenty złożyć, aby otrzymać świadczenie:
Niezależnie od tego, kto udaje się na urlop i jaki to rodzaj urlopu, zawsze będziesz potrzebować:
- ZUS Z-3b (specjalne zaświadczenie o dochodach dla płatników składek (JDG), na podstawie którego obliczana jest wysokość zasiłku).
- Akt urodzenia dziecka (kopia odpisu aktu urodzenia).
Dodatkowo dołączasz następujące dokumenty w zależności od tego, o jaki urlop wnioskujesz:
- Macierzyński + Rodzicielski (Wspólny wniosek): ZUS ZAM — uniwersalny formularz wniosku o zasiłek macierzyński. Z tego formularza korzysta się, jeśli matka chce zadeklarować chęć wykorzystania zarówno urlopu macierzyńskiego, jak i rodzicielskiego w jednym nieprzerwanym bloku w ciągu 21 dni po porodzie (aby zagwarantować stawkę 81,5%).
- Tylko Urlop macierzyński: ZUS ZAM — standardowy wniosek o urlop macierzyński.
- Urlop rodzicielski (dla mamy lub taty): ZUS ZUR — wniosek o urlop rodzicielski. Dodatkowo: jeśli jedno z rodziców przejmuje wspólną część urlopu (np. ojciec bierze 32 tygodnie zamiast matki), należy dołączyć Oświadczenie drugiego rodzica o braku zamiaru korzystania ze swojej części urlopu.
- Urlop ojcowski (14 dni): ZUS ZAO — dedykowany wniosek dla taty o urlop ojcowski.
Powrót do pracy
Po zakończeniu urlopu procedurę należy powtórzyć w odwrotnej kolejności: ponownie wyrejestrować się z ubezpieczenia zdrowotnego (ZWUA) i złożyć formularz ZUS ZUA, aby przywrócić pełny pakiet ubezpieczeń. Przy okazji masz prawo proporcjonalnie pomniejszyć kwotę składek społecznych za miesiąc, w którym przebywałeś na urlopie (np. za 14 dni urlopu ojcowskiego).
W momencie przejścia na urlop macierzyński Twoje dobrowolne ubezpieczenie chorobowe ustaje automatycznie. Dlatego składając formularz ZUA po powrocie do pracy, masz bezwzględny obowiązek ponownego zaznaczenia okienka potwierdzającego chęć przystąpienia do dobrowolnego ubezpieczenia chorobowego, i to ściśle w terminie 7 dni. Jeśli o tym zapomnisz, ciągłość ubezpieczenia zostanie przerwana, a Ty stracisz prawo do płatnych zwolnień lekarskich (L4) w przyszłości.
Wakacje składkowe
Planując urlopy związane z rodzicielstwem, nie zapominaj o aktualnym mechanizmie wsparcia dla mikroprzedsiębiorców. Raz w roku kalendarzowym masz prawo wybrać jeden miesiąc całkowitego zwolnienia z opłacania składek na ubezpieczenia społeczne. W 2026 roku dla płatników "Dużego ZUS" daje to oszczędność rzędu 1926,76 PLN miesięcznie.
Wakacji składkowych nie można wykorzystać w tym samym miesiącu, w którym pobierasz zasiłek macierzyński. Jest to jednak idealne narzędzie strategiczne, które można aktywować bezpośrednio przed przejściem na urlop macierzyński lub zaraz po powrocie do pracy. Ponadto ojciec-przedsiębiorca może wziąć 14 dni urlopu ojcowskiego w jednym miesiącu, a wakacje składkowe w kolejnym, maksymalizując w ten sposób łączne wsparcie finansowe od państwa.
Zastrzeżenie: Niniejszy artykuł ma charakter wyłącznie informacyjny i opiera się na aktualnych danych ZUS na rok 2026. Sytuacja każdego przedsiębiorcy jest unikalna, a interpretacje przepisów mogą ulegać zmianom. W celu dokładnego wyliczenia świadczeń i zaplanowania strategii podatkowej, zdecydowanie zalecamy umówienie się na indywidualną konsultację z księgowym.
