Podatki
W-8BEN dla freelancerów i przedsiębiorców w Polsce: czym jest i jak ją wypełnić
Czym jest formularz W-8BEN
Pełna nazwa dokumentu to Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals).
W-8BEN jest przeznaczony dla osób fizycznych i służy do potwierdzenia zagranicznego statusu przed amerykańskim płatnikiem lub instytucją finansową.
Jeżeli ma to zastosowanie do konkretnego rodzaju dochodu, prawidłowo wypełniony formularz pozwala również ubiegać się o preferencje wynikające z międzynarodowej umowy podatkowej.
Ważne: formularza W-8BEN nie wysyła się samodzielnie do IRS. Należy przekazać go organizacji, która o niego poprosiła, na przykład amerykańskiemu kontrahentowi, brokerowi, bankowi lub platformie płatniczej.
Kto może potrzebować formularza W-8BEN
Z formularzem często spotykają się osoby mieszkające w Polsce i otrzymujące płatności związane ze Stanami Zjednoczonymi: freelancerzy i właściciele JDG współpracujący z amerykańskimi klientami, autorzy i twórcy treści cyfrowych, osoby otrzymujące należności licencyjne, inwestorzy posiadający amerykańskie papiery wartościowe oraz użytkownicy niektórych międzynarodowych platform.
Cel wypełnienia formularza będzie jednak zależał od rodzaju uzyskiwanego dochodu.
Formularz W-8BEN nie jest przeznaczony dla spółek z o.o. ani innych osób prawnych. Zagraniczne firmy w podobnych sytuacjach zazwyczaj korzystają z formularza W-8BEN-E.
Czy trzeba płacić podatek w USA, jeśli klient jest amerykański?
Niekoniecznie. Jeżeli przedsiębiorca mieszka i pracuje w Polsce oraz świadczy usługi na rzecz amerykańskiego klienta z terytorium Polski, sam fakt współpracy z firmą ze Stanów Zjednoczonych zwykle nie oznacza, że od jego wynagrodzenia należy potrącić 30% podatku w USA.
Amerykański klient może jednak poprosić o wypełnienie formularza W-8BEN, aby potwierdzić, że wykonawca jest zagranicznym odbiorcą dochodu.
Jeżeli praca jest wykonywana bezpośrednio na terytorium Stanów Zjednoczonych albo chodzi o inny rodzaj dochodu, na przykład dywidendy lub należności licencyjne, zasady mogą być inne. W takich przypadkach znaczenie mają rodzaj dochodu, rezydencja podatkowa oraz postanowienia umowy między Polską a USA o unikaniu podwójnego opodatkowania.
Nie istnieje zatem uniwersalna zasada, zgodnie z którą „W-8BEN obniża podatek z 30% do 15%”. Stawka i sposób opodatkowania zależą od konkretnej sytuacji.
Jak wypełnić formularz W-8BEN
Formularz składa się z trzech części: danych odbiorcy dochodu, zastosowania umowy podatkowej oraz potwierdzenia podanych informacji.
Formularz można pobrać z oficjalnej strony IRS: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
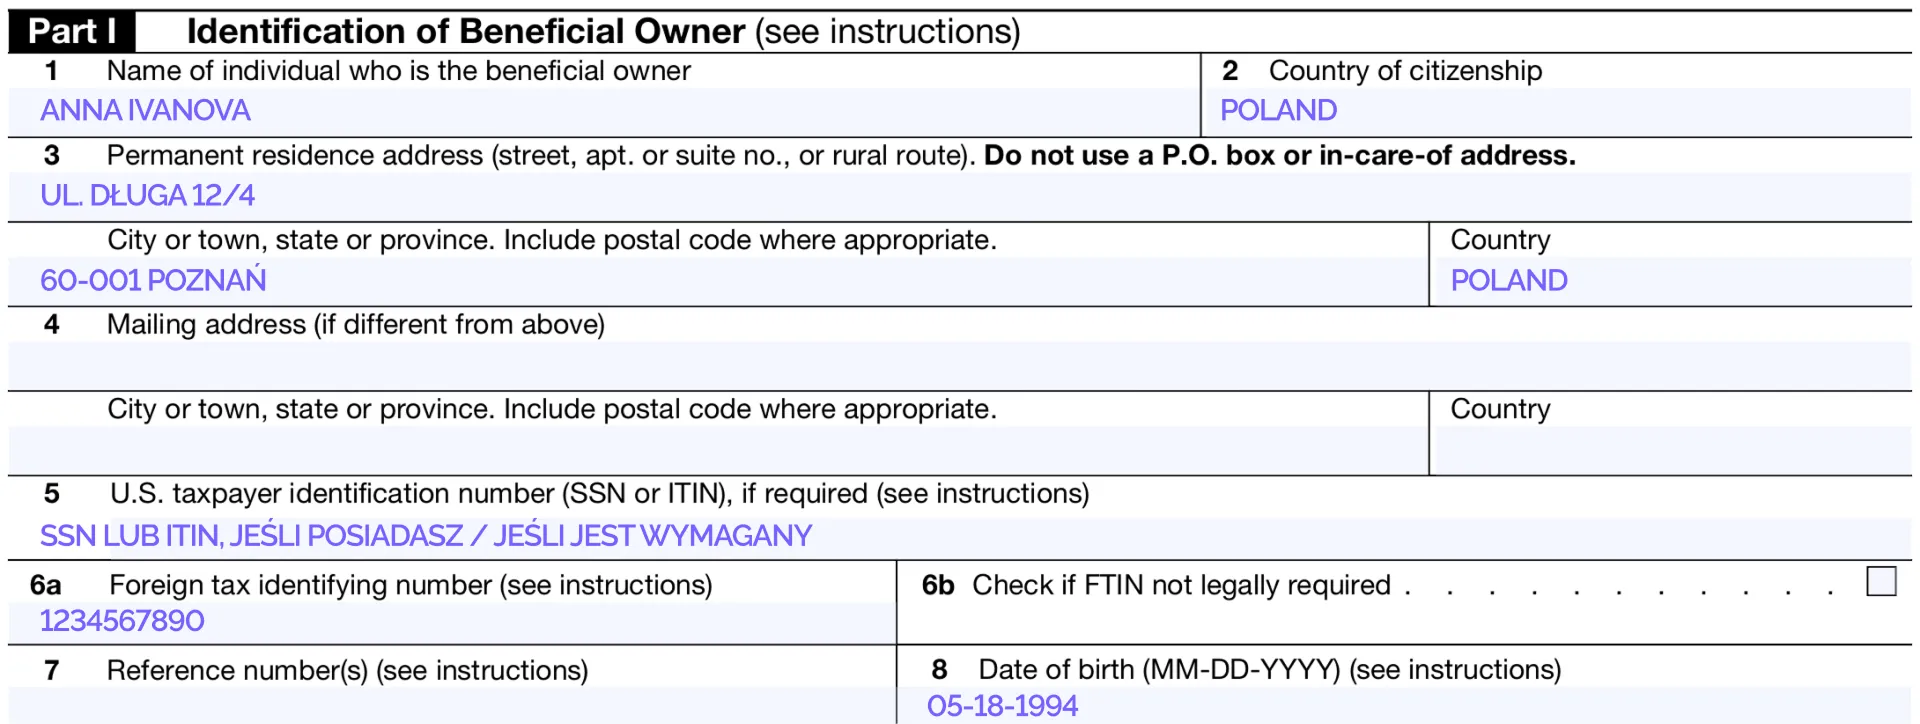
Part I — Identification of Beneficial Owner
Line 1 — Name of individual who is the beneficial owner
Wpisz swoje imię i nazwisko.
Line 2 — Country of citizenship
Wpisz kraj obywatelstwa.
Line 3 — Permanent residence address
Wpisz stały adres zamieszkania w kraju swojej rezydencji podatkowej. Nie podawaj skrytki pocztowej ani adresu służącego wyłącznie do odbierania korespondencji.
Line 4 — Mailing address
Wypełnij to pole, jeżeli adres korespondencyjny różni się od adresu podanego w Line 3.
Line 5 — U.S. taxpayer identification number
W tym miejscu należy wpisać amerykański numer SSN lub ITIN, jeśli go posiadasz i jest wymagany w Twojej sytuacji.
W wielu typowych przypadkach polski przedsiębiorca wykonujący pracę z terytorium Polski nie musi specjalnie uzyskiwać numeru ITIN. Wymagania zależą jednak od rodzaju dochodu i preferencji podatkowej, z której zamierza skorzystać.
Line 6a — Foreign tax identifying number
W tym miejscu należy podać zagraniczny numer identyfikacji podatkowej — FTIN.
W Polsce takim identyfikatorem może być NIP albo PESEL. W przypadku właściciela JDG należy podać NIP. PESEL jest identyfikatorem podatkowym przede wszystkim dla osób fizycznych, które nie prowadzą działalności gospodarczej i nie należą do innych kategorii podatników, dla których przewidziany jest NIP.
Line 6b — FTIN not legally required
To pole należy zaznaczyć, jeśli zgodnie z prawem kraju rezydencji podatkowej nie masz obowiązku posiadania zagranicznego numeru identyfikacji podatkowej. Jeżeli posiadasz polski NIP lub PESEL, pole to zazwyczaj pozostawia się puste.
Line 7 — Reference number
Pole opcjonalne. Można w nim podać numer konta, numer klienta lub inny identyfikator, jeżeli wymaga tego kontrahent albo platforma.
Line 8 — Date of birth
Datę urodzenia należy podać w formacie MM-DD-YYYY. Na przykład 18 maja 1994 roku należy zapisać jako 05-18-1994.
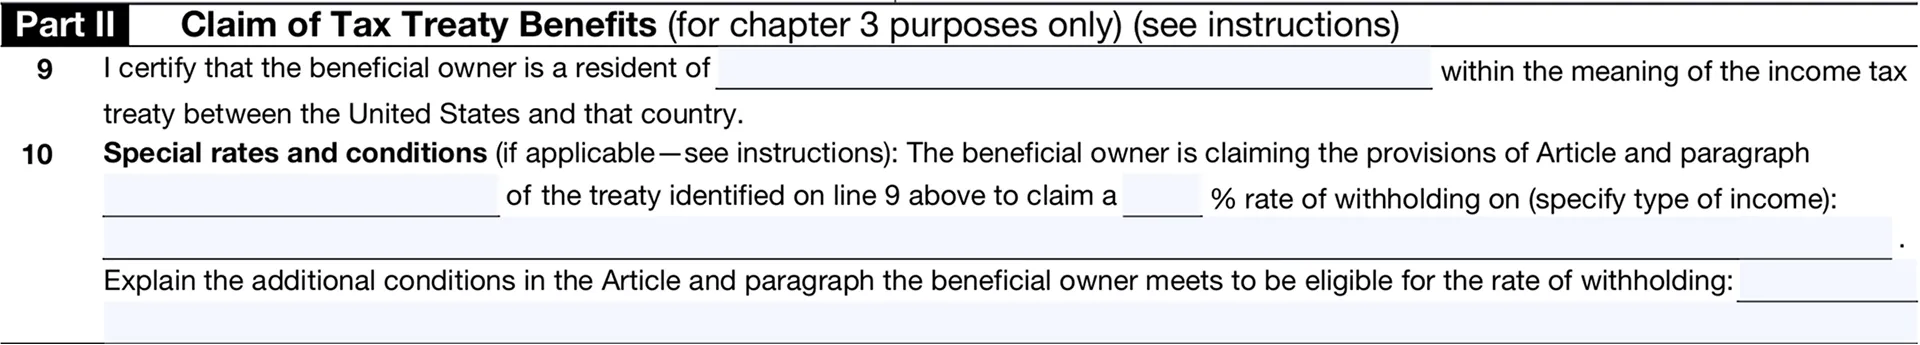
Part II — Claim of Tax Treaty Benefits
Tę część należy wypełnić, jeśli korzystasz z preferencji wynikających z umowy podatkowej zawartej między Stanami Zjednoczonymi a krajem Twojej rezydencji podatkowej.
Line 9 — wpisz kraj, którego rezydentem podatkowym jesteś na potrzeby stosowania umowy. Jeżeli jest to Polska, wpisz Poland.
Line 10 nie zawsze wymaga wypełnienia. Pole to jest potrzebne, jeżeli w celu zastosowania konkretnej preferencji należy dodatkowo wskazać artykuł umowy podatkowej, rodzaj dochodu, stawkę lub spełnienie szczególnych warunków.
Nie kopiuj informacji do Line 10 z przypadkowego przykładu. Treść tego pola zależy od rodzaju dochodu oraz konkretnej preferencji podatkowej, z której chcesz skorzystać.
Jeżeli nie korzystasz z preferencji wynikających z umowy podatkowej, Part II można pozostawić pustą. Formularz W-8BEN może nadal służyć do potwierdzenia Twojego zagranicznego statusu. IRS wyraźnie wskazuje, że formularz przekazuje się płatnikowi niezależnie od tego, czy dana osoba ubiega się o obniżoną stawkę podatku lub zwolnienie, czy też nie.
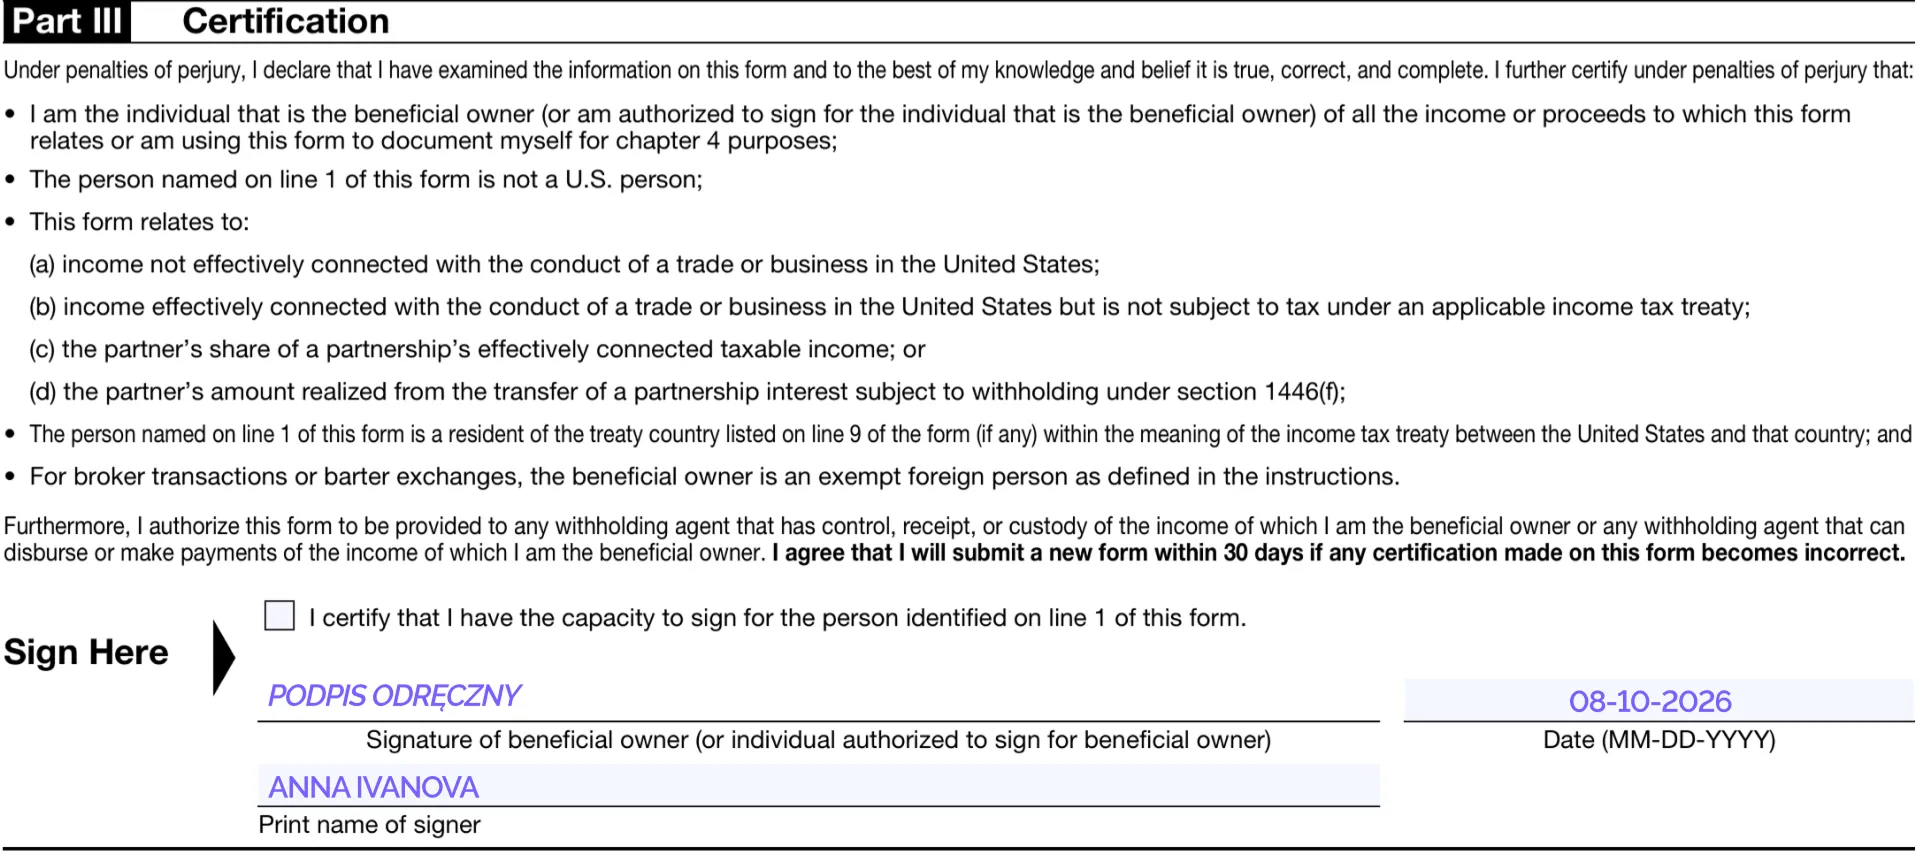
Part III — Certification
W ostatniej części potwierdzasz, że informacje podane w formularzu są prawidłowe i kompletne.
Jeżeli samodzielnie wypełniasz formularz W-8BEN, należy uzupełnić:
Signature of beneficial owner — złóż podpis. W przypadku formularza papierowego powinien to być podpis odręczny.
Date — podaj datę w formacie MM-DD-YYYY.
Print name of signer — wpisz drukowanymi literami imię i nazwisko osoby podpisującej formularz.
Jeżeli formularz podpisuje upoważniony przedstawiciel, musi mieć odpowiednie umocowanie i zaznaczyć pole „I certify that I have the capacity to sign…”. W razie potrzeby do formularza należy dołączyć pełnomocnictwo lub jego kopię.
Ważne: formularz W-8BEN może zostać podpisany elektronicznie, jeżeli organizacja, której go przekazujesz, akceptuje podpis elektroniczny. Samo wpisanie imienia i nazwiska w polu Signature nie jest wystarczające — podpis elektroniczny powinien umożliwiać potwierdzenie, że dokument rzeczywiście został podpisany przez osobę upoważnioną.
Jak długo obowiązuje formularz W-8BEN
Formularz W-8BEN zazwyczaj obowiązuje od dnia podpisania do 31 grudnia trzeciego roku kalendarzowego następującego po roku, w którym został podpisany.
Przykładowo, jeżeli formularz zostanie podpisany we wrześniu 2026 roku, co do zasady będzie obowiązywał do 31 grudnia 2029 roku.
Jeżeli okoliczności się zmienią i informacje podane w formularzu przestaną być aktualne, należy przekazać nowy formularz W-8BEN w ciągu 30 dni. Może to być konieczne na przykład w przypadku zmiany rezydencji podatkowej.
Najczęstsze błędy podczas wypełniania W-8BEN
Jednym z najczęstszych błędów jest założenie, że amerykański klient automatycznie oznacza amerykańskie źródło dochodu. W przypadku usług IRS zazwyczaj bierze pod uwagę miejsce, w którym praca jest faktycznie wykonywana.
Kolejnym błędem jest podawanie numeru PESEL jako Foreign TIN przez osobę prowadzącą JDG. W przypadku polskiego przedsiębiorcy identyfikatorem podatkowym jest zazwyczaj NIP.
Często mylone są również obywatelstwo i rezydencja podatkowa. W Line 2 należy podać obywatelstwo, natomiast zastosowanie umowy podatkowej w Part II zależy od rezydencji podatkowej.
Innym błędem jest korzystanie z formularza W-8BEN przez spółkę z o.o. lub inną firmę będącą osobą prawną. Dla zagranicznych osób prawnych przeznaczony jest formularz W-8BEN-E.
Nie należy również kopiować artykułu umowy podatkowej ani stawki z cudzego przykładu. Opodatkowanie dywidend, należności licencyjnych i wynagrodzenia za usługi podlega różnym zasadom.
Czy po wypełnieniu W-8BEN trzeba zapłacić podatek w Polsce?
Formularz W-8BEN dotyczy przede wszystkim amerykańskich zasad poboru podatku i raportowania. Nie zastępuje on rozliczenia podatkowego w Polsce.
Jeżeli jesteś polskim rezydentem podatkowym lub prowadzisz w Polsce JDG, dochód otrzymany od zagranicznego kontrahenta należy prawidłowo uwzględnić w polskiej księgowości i rozliczyć zgodnie z wybraną formą opodatkowania oraz charakterem transakcji.
Jeżeli podatek został pobrany za granicą, należy dodatkowo ustalić, w jaki sposób zastosować zasady unikania podwójnego opodatkowania.
W-8BEN należy zatem traktować nie jako „deklarację podatkową”, lecz jako dokument, który pomaga amerykańskiemu płatnikowi prawidłowo określić Twój status i zasady poboru podatku.
Co zrobić, jeśli amerykański klient przesłał formularz W-8BEN?
Sam fakt otrzymania formularza jest standardową praktyką i nie oznacza, że masz problemy podatkowe.
Przed jego wypełnieniem wystarczy sprawdzić trzy kwestie: gdzie jesteś rezydentem podatkowym, jaki rodzaj dochodu otrzymujesz oraz gdzie faktycznie wykonujesz pracę.
Jeżeli prowadzisz JDG w Polsce i nie masz pewności, jaki numer identyfikacji podatkowej podać, czy należy wypełnić Part II albo jak rozliczyć płatności od amerykańskiego klienta w polskiej księgowości, ELP Office może przeanalizować Twoją sytuację i pomóc w prawidłowym rozliczeniu transakcji.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
Wakacje składkowe 2026: jak przedsiębiorca prowadzący JDG może nie płacić składek społecznych ZUS za jeden miesiąc
Czym są wakacje składkowe?
Wakacje składkowe pozwalają przedsiębiorcy uzyskać zwolnienie z opłacania własnych składek społecznych za jeden wybrany miesiąc w roku.
W tym miesiącu przedsiębiorca:
- nadal prowadzi działalność;
- może osiągać przychody;
- wystawia faktury na zwykłych zasadach;
- pozostaje zgłoszony w ZUS;
- zachowuje ciągłość ubezpieczeń społecznych.
Składki objęte zwolnieniem są opłacane z budżetu państwa. Oznacza to, że miesiąc objęty wakacjami składkowymi jest uwzględniany przy ustalaniu przyszłych praw emerytalnych i ubezpieczeniowych.
Wnioski można składać od 1 listopada 2024 roku. Pierwsze zwolnienie mogło dotyczyć grudnia 2024 roku. Według stanu na lipiec 2026 roku główne warunki korzystania z ulgi nie uległy znaczącym zmianom. Zmieniały się przede wszystkim techniczne elementy formularza RWS oraz sposób podawania informacji o pomocy de minimis.
Wakacji składkowych nie należy mylić z zawieszeniem działalności. Podczas korzystania z ulgi firma nadal działa. W przypadku zawieszenia działalności przedsiębiorca czasowo wstrzymuje zwykłą aktywność gospodarczą.
Warunki skorzystania z ulgi
Kto może skorzystać z wakacji składkowych?
Ulga jest przeznaczona przede wszystkim dla przedsiębiorców prowadzących jednoosobową działalność gospodarczą i wpisanych do CEIDG.
Może z niej skorzystać również wspólnik spółki cywilnej, jednak wniosek dotyczy jego indywidualnych składek i powinien zostać złożony przez osobiste konto płatnika.
Wszystkie poniższe warunki muszą być spełnione jednocześnie.
1. Nie więcej niż 10 ubezpieczonych
W miesiącu poprzedzającym miesiąc złożenia wniosku przedsiębiorca może zgłaszać do ZUS maksymalnie 10 osób ubezpieczonych.
Do limitu wlicza się również samego przedsiębiorcę. W typowej sytuacji oznacza to przedsiębiorcę oraz maksymalnie dziewięć innych osób ubezpieczonych.
Do limitu mogą być wliczani między innymi:
- pracownicy;
- zleceniobiorcy;
- osoby współpracujące;
- przedsiębiorca.
Osoba zgłoszona do ubezpieczeń choćby przez jeden dzień w sprawdzanym miesiącu może zostać uwzględniona w limicie. Nie liczy się wyłącznie stan na ostatni dzień miesiąca.
Przykładowo krótkoterminowy zleceniobiorca również może zostać wliczony do limitu.
Uczniowie i studenci do 26. roku życia pracujący na podstawie umowy zlecenia, którzy nie podlegają ubezpieczeniom ZUS, nie są uwzględniani. Istnieją także inne wyjątki, dlatego w przypadku liczby osób zbliżonej do limitu warto sprawdzić sytuację indywidualnie.
2. Limit przychodu
Przedsiębiorca musi spełniać warunek dotyczący rocznego przychodu.
Prawo do ulgi przysługuje, jeżeli w co najmniej jednym z dwóch lat kalendarzowych poprzedzających rok złożenia wniosku:
- roczny przychód nie przekroczył równowartości 2 mln euro lub
- przedsiębiorca nie osiągnął przychodu z działalności.
W przypadku wniosku składanego w 2026 roku sprawdzane są dane za 2024 i 2025 rok. Wystarczy spełnić warunek w jednym z tych lat.
3. Brak niedozwolonej współpracy z byłym pracodawcą
Ulga może nie przysługiwać, jeżeli przedsiębiorca świadczy usługi na rzecz byłego pracodawcy i wykonuje takie same obowiązki, jakie wcześniej wykonywał na podstawie umowy o pracę w roku rozpoczęcia działalności lub w roku poprzednim.
Sprawdzana jest współpraca:
- w roku kalendarzowym poprzedzającym złożenie wniosku RWS;
- w bieżącym roku kalendarzowym do dnia złożenia wniosku.
Znaczenie ma rzeczywisty charakter wykonywanej pracy, a nie wyłącznie nazwa stanowiska lub zapis w umowie.
Dlatego przy przejściu z umowy o pracę na współpracę B2B z tym samym pracodawcą należy dokładnie porównać wcześniejsze obowiązki z aktualnym zakresem usług.
4. Ubezpieczenia społeczne w poprzednim miesiącu
Przedsiębiorca musi podlegać ubezpieczeniu emerytalnemu, rentowym i wypadkowemu przez co najmniej jeden dzień w miesiącu poprzedzającym złożenie wniosku RWS.
Nie obowiązuje odrębny minimalny okres prowadzenia JDG. Nowo założona firma nie zawsze będzie jednak mogła skorzystać z ulgi od razu.
Przykładowo, jeżeli JDG została zarejestrowana 1 maja, przedsiębiorca podlegał ubezpieczeniom społecznym w maju, a wniosek RWS złożył w czerwcu, może wybrać lipiec jako miesiąc zwolnienia — pod warunkiem spełnienia pozostałych wymagań.
5. Dostępny limit pomocy de minimis
Wakacje składkowe są formą pomocy publicznej de minimis. Przed złożeniem wniosku należy sprawdzić, czy dostępny limit tej pomocy nie został wyczerpany.

Kto nie może skorzystać z ulgi?
Zwolnienie nie zostanie przyznane, jeżeli przedsiębiorca:
- przekracza limit osób ubezpieczonych;
- nie spełnia warunku dotyczącego przychodu;
- wykonuje niedozwolone usługi na rzecz byłego pracodawcy;
- nie podlegał ubezpieczeniom społecznym w poprzednim miesiącu;
- wyczerpał dostępny limit pomocy de minimis;
- skorzystał już z wakacji składkowych w bieżącym roku;
- złożył wniosek poza dopuszczalnym terminem.
Z ulgi nie można skorzystać podczas ulgi na start, ponieważ przedsiębiorca nie podlega wówczas wymaganym ubezpieczeniom społecznym.
Możliwość skorzystania z wakacji składkowych może pojawić się po przejściu na preferencyjne składki lub inny system opłacania składek społecznych, pod warunkiem spełnienia pozostałych wymagań.
Jakie składki obejmuje ulga i ile można zaoszczędzić?
Jakie składki obejmuje zwolnienie?
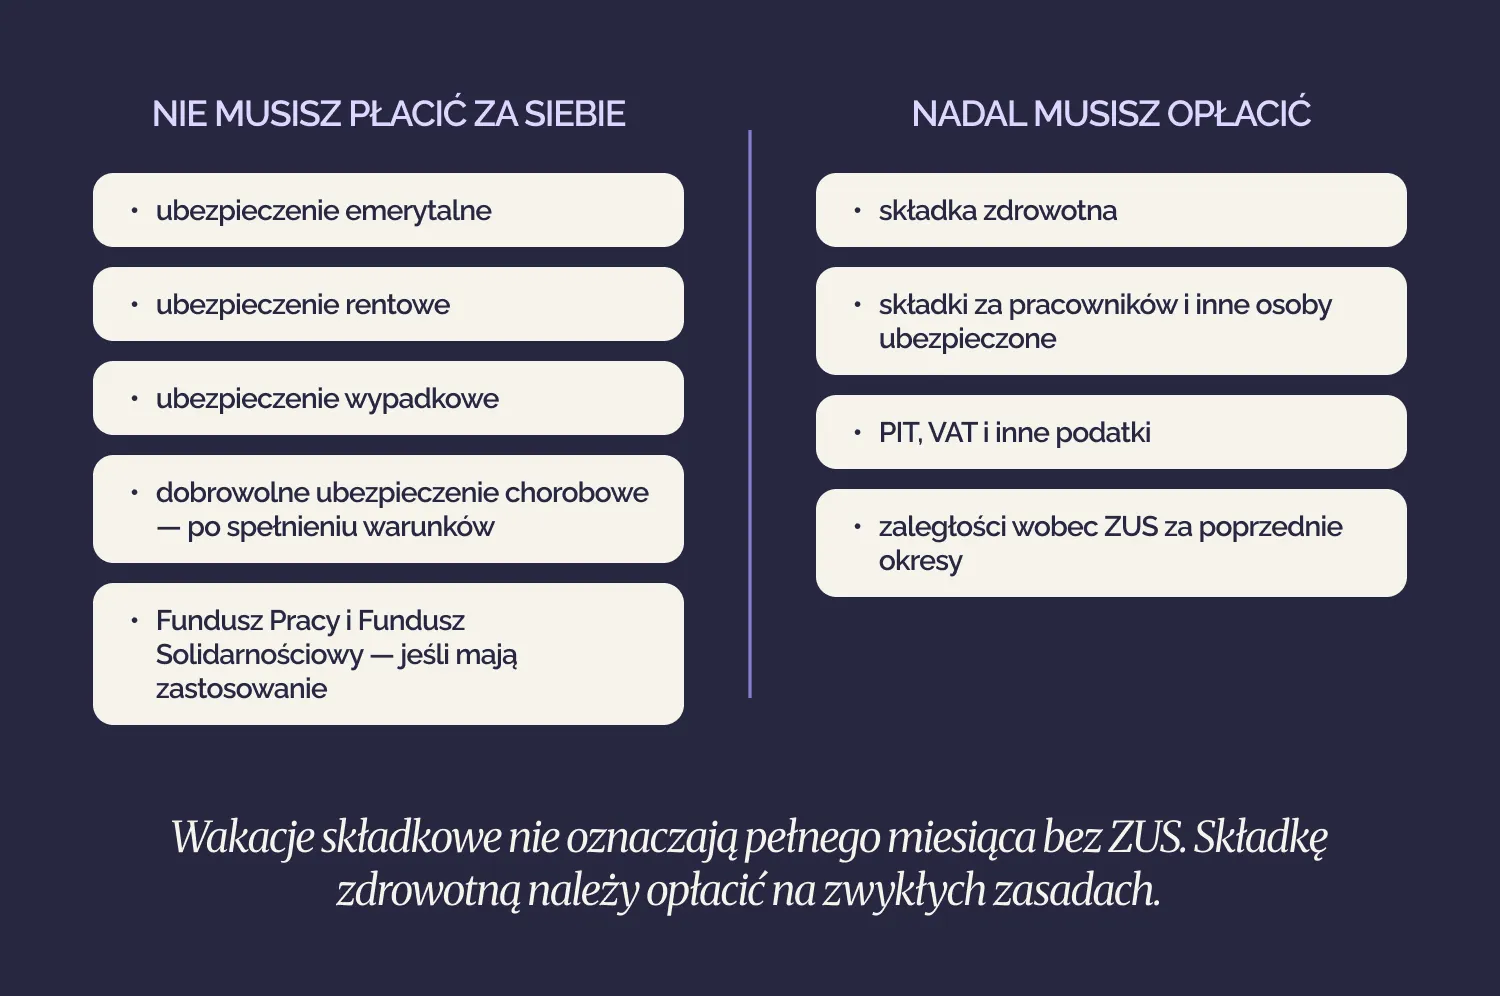
Zwolnienie dotyczy wyłącznie własnych składek społecznych przedsiębiorcy.
Może obejmować:
- ubezpieczenie emerytalne;
- ubezpieczenia rentowe;
- ubezpieczenie wypadkowe;
- dobrowolne ubezpieczenie chorobowe — po spełnieniu warunków;
- Fundusz Pracy i Fundusz Solidarnościowy — jeżeli przedsiębiorca ma obowiązek ich opłacania.
Dobrowolne ubezpieczenie chorobowe jest objęte zwolnieniem tylko wtedy, gdy przedsiębiorca podlegał mu przez co najmniej jeden dzień zarówno w miesiącu złożenia wniosku RWS, jak i w miesiącu poprzednim.
Najważniejszym ograniczeniem jest to, że składka zdrowotna nie jest objęta wakacjami składkowymi. Należy ją obliczyć i opłacić na zwykłych zasadach.
Do zapłaty pozostają również:
- składki za pracowników i inne osoby ubezpieczone;
- PIT, VAT i inne podatki;
- wcześniejsze zaległości wobec ZUS.
Ile można zaoszczędzić w 2026 roku?
Wysokość oszczędności zależy od systemu składek społecznych przedsiębiorcy.
Według stawek obowiązujących w 2026 roku orientacyjne kwoty zwolnienia przedstawiono w poniższej tabeli.
Składkę zdrowotną należy opłacić oddzielnie.
Minimalna miesięczna składka zdrowotna za okres od lutego 2026 roku do stycznia 2027 roku wynosi 432,54 zł, jeżeli forma opodatkowania i podstawa obliczenia nie powodują obowiązku zapłaty wyższej kwoty.
Rzeczywista wysokość oszczędności będzie więc różna u poszczególnych przedsiębiorców. Zależy ona od:
- podstawy wymiaru składek społecznych;
- opłacania dobrowolnego ubezpieczenia chorobowego;
- obowiązku opłacania Funduszu Pracy i Funduszu Solidarnościowego;
- systemu składek ZUS stosowanego przez przedsiębiorcę.
Kiedy i jak złożyć wniosek RWS?
Za jaki miesiąc można otrzymać zwolnienie?
Przedsiębiorca może wybrać jeden miesiąc zwolnienia w każdym roku kalendarzowym.
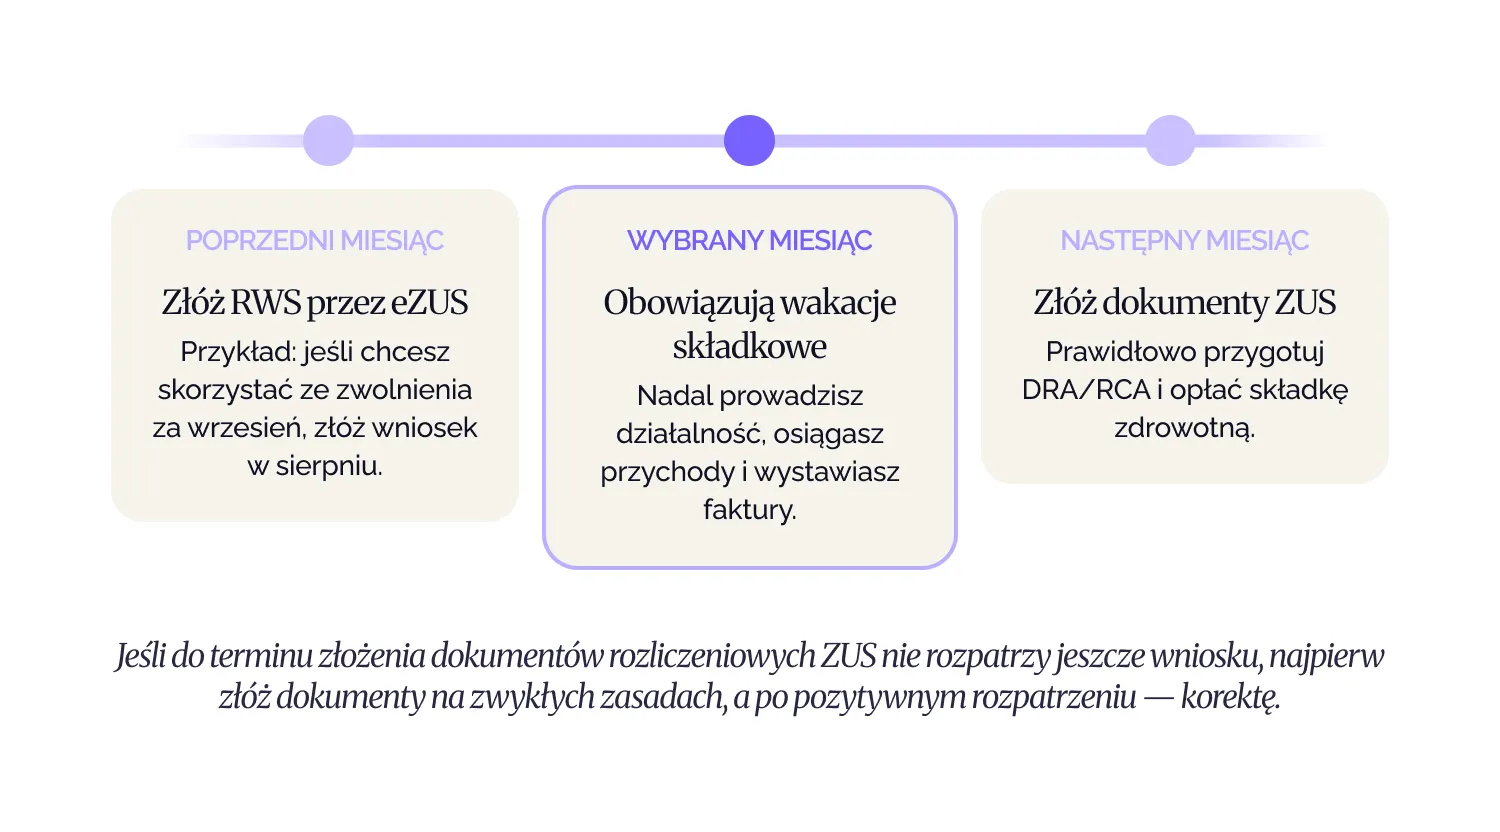
Wniosek RWS należy złożyć w miesiącu bezpośrednio poprzedzającym wybrany miesiąc zwolnienia.
Przykładowo:
Wniosku nie można złożyć z mocą wsteczną ani na kilka miesięcy do przodu.
Aby uzyskać zwolnienie za sierpień, wniosek należy złożyć w lipcu. Wniosek wysłany w sierpniu może dotyczyć dopiero września.
Jest to jedna z najważniejszych zasad. ZUS może pozostawić bez rozpatrzenia wniosek złożony poza właściwym miesiącem.
Jak złożyć wniosek RWS przez eZUS: instrukcja krok po kroku
Wniosek o wakacje składkowe składa się wyłącznie elektronicznie, przez konto płatnika w systemie eZUS.
Przed rozpoczęciem przygotuj informacje o pomocy de minimis otrzymanej w ciągu ostatnich trzech lat oraz sprawdź swój główny kod PKD. Oficjalne zaświadczenia będą potrzebne tylko wtedy, gdy zdecydujesz się potwierdzić otrzymaną pomoc za ich pomocą.
Krok 1. Zaloguj się do eZUS
Zaloguj się do eZUS i przejdź do sekcji Konto płatnika.
Wniosek należy złożyć z profilu płatnika.
Wspólnik spółki cywilnej składa RWS przez swoje indywidualne konto płatnika, a nie przez profil spółki.
Krok 2. Znajdź formularz RWS
W menu bocznym wybierz Katalog usług.
Następnie znajdź usługę:
Złóż wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc (RWS)
Aby otworzyć formularz, wybierz Przejdź do usługi.
Krok 3. Wybierz cel złożenia wniosku i sprawdź dane
Przy pierwszym składaniu formularza wybierz Wniosek.
Dane przedsiębiorcy zostaną pobrane automatycznie. Sprawdź je i uzupełnij brakujące pola obowiązkowe.
Do momentu rozpatrzenia wniosku przez ZUS można go poprawić lub wycofać, wybierając:
- Uzupełnienie/korekta wniosku;
- Wycofanie wniosku.
Krok 4. Sprawdź miesiąc zwolnienia
W sekcji Treść wniosku system automatycznie wskaże miesiąc następujący po miesiącu złożenia formularza.
Przykładowo, jeżeli wniosek RWS jest wypełniany w sierpniu, będzie dotyczył września.
Miesiąca nie można zmienić ręcznie.
Krok 5. Uzupełnij sekcję Oświadczenia
Na tym ekranie należy potwierdzić dwie kwestie.
Po pierwsze, że spełniasz warunek dotyczący przychodu: w co najmniej jednym z dwóch poprzednich lat kalendarzowych przychód nie przekroczył równowartości 2 mln euro albo nie osiągnięto przychodu z działalności.
Po drugie, należy wskazać, czy w ciągu poprzednich trzech lat przedsiębiorca korzystał z pomocy de minimis.
Jeżeli pomoc nie była otrzymywana, wybierz:
Nie korzystałem z pomocy publicznej de minimis
Jeżeli pomoc była otrzymywana, wybierz:
Korzystałem z pomocy publicznej de minimis
Następnie wskaż sposób jej potwierdzenia:
- Oświadczenie — uzupełnij dane podmiotów, od których otrzymano pomoc de minimis;
- Zaświadczenia — oficjalne zaświadczenia będzie można dołączyć na końcu wniosku.
Krok 6. Uzupełnij informacje o przedsiębiorstwie
Wskaż rzeczywistą wielkość przedsiębiorstwa. W przypadku wielu niewielkich JDG właściwą opcją będzie mikroprzedsiębiorstwo.
Następnie w polu Wersja PKD wybierz:
- PKD 2007;
- PKD 2025.
W kolejnym polu wskaż główny kod działalności zgodny z informacjami znajdującymi się w CEIDG.
Do 31 grudnia 2026 roku w formularzu można wybrać PKD 2007 lub PKD 2025. Po tej dacie wymagane będzie PKD 2025.
Formularz zawiera również dodatkowe pytania dotyczące:
- powiązań z innymi przedsiębiorstwami;
- połączenia, podziału lub przekształcenia działalności;
- działalności w sektorze rolnictwa, rybołówstwa lub akwakultury.
W przypadku standardowej JDG, która nie jest powiązana z innymi firmami, nie przechodziła reorganizacji i nie działa w wymienionych sektorach, zazwyczaj wybiera się NIE.
Po zaznaczeniu TAK formularz poprosi o dodatkowe informacje.
Krok 7. Dodaj załączniki
Jeżeli w sekcji dotyczącej pomocy de minimis wybrano Zaświadczenia, dołącz oficjalne dokumenty potwierdzające otrzymaną pomoc.
Jeżeli wybrano Oświadczenie, odpowiednie informacje należy uzupełnić bezpośrednio we wniosku i nie trzeba dołączać osobnych zaświadczeń.
Krok 8. Sprawdź wniosek
Na etapie Podsumowanie otwórz Widok danych dokumentów.
Sprawdź:
- dane przedsiębiorcy;
- miesiąc zwolnienia;
- informacje o pomocy de minimis;
- wielkość przedsiębiorstwa;
- wersję i kod PKD;
- załączniki.
Jeżeli zauważysz błąd, wróć do poprzedniego etapu i popraw dane.
Krok 9. Podpisz i wyślij RWS
Wybierz Podpisz i wyślij, wskaż jeden z dostępnych sposobów podpisu i wyślij formularz.
Po wysłaniu status wniosku oraz nowe wiadomości z ZUS można sprawdzić w sekcji Sprawy płatnika.
Powiadomienie o nowym dokumencie może również zostać wysłane na adres e-mail lub numer telefonu podany w eZUS.
Czy wniosek można poprawić lub wycofać?
Do momentu rozpatrzenia wniosku przez ZUS można go uzupełnić, poprawić lub wycofać za pomocą formularza RWS.
Nie można zmienić wybranego miesiąca zwolnienia. W takiej sytuacji należy wycofać wniosek i złożyć nowy w dopuszczalnym terminie.
Po rozpatrzeniu wniosku nie można już poprawić ani wycofać go w tym trybie.
Co dzieje się po złożeniu wniosku?
Jeżeli ZUS przyzna zwolnienie w pełnym zakresie, odrębna decyzja administracyjna może nie zostać wydana. Informacja o przyznaniu ulgi pojawi się w eZUS.
ZUS wyda decyzję administracyjną, jeżeli:
- odmówi przyznania zwolnienia;
- przyzna je tylko częściowo;
- później ustali, że warunki skorzystania z ulgi nie zostały spełnione.
Przyznanie ulgi nie zwalnia z obowiązków rozliczeniowych wobec ZUS
Wakacje składkowe zwalniają przedsiębiorcę z jego własnych składek społecznych za wybrany miesiąc, ale nie znoszą obowiązku składania dokumentów rozliczeniowych.
Za miesiąc zwolnienia należy prawidłowo przygotować ZUS DRA oraz — gdy jest to wymagane — ZUS RCA.
Składka zdrowotna pozostaje do zapłaty.
Jeżeli do terminu złożenia dokumentów rozliczeniowych ZUS nie rozpatrzył jeszcze wniosku RWS, nie należy pomijać deklaracji. Dokumenty trzeba najpierw złożyć na zwykłych zasadach, a po przyznaniu zwolnienia przesłać korektę.
Warto wcześniej poinformować księgowego o miesiącu wybranym na wakacje składkowe. Ułatwi to terminowe złożenie wniosku i prawidłowe rozliczenie danego okresu.
Ubezpieczenia, podatki i inne ulgi
Czy ciągłość ubezpieczenia zostaje zachowana?
Wakacje składkowe nie powodują przerwy w ubezpieczeniach społecznych.
Składki za miesiąc zwolnienia są finansowane przez państwo i uwzględniane przy ustalaniu przyszłej emerytury oraz renty.
Zachowana zostaje również ciągłość praw wynikających z ubezpieczeń społecznych, pod warunkiem spełnienia ogólnych wymagań dotyczących danego świadczenia.
Pod tym względem wakacje składkowe różnią się od ulgi na start, podczas której składki społeczne nie są opłacane i nie powstają związane z nimi uprawnienia ubezpieczeniowe.
Jak ulga wpływa na podatki?
Kwoty składek społecznych oraz składek na Fundusz Pracy i Fundusz Solidarnościowy objęte zwolnieniem nie podlegają opodatkowaniu PIT.
Jednocześnie nie mogą zostać uznane za koszt uzyskania przychodu, ponieważ przedsiębiorca nie opłacił ich z własnych środków.
Składka zdrowotna jest obliczana i rozliczana na zwykłych zasadach, właściwych dla wybranej formy opodatkowania.
Wakacje składkowe a inne ulgi
Wakacje składkowe można łączyć z:
- preferencyjnymi składkami;
- Małym ZUS Plus.
Przedsiębiorca nadal musi spełniać ogólne warunki wakacji składkowych.
Z ulgi nie można skorzystać podczas ulgi na start, ponieważ w tym okresie przedsiębiorca nie podlega wymaganym ubezpieczeniom społecznym.
Najczęstsze błędy
Złożenie wniosku w niewłaściwym miesiącu
RWS można złożyć wyłącznie w miesiącu bezpośrednio poprzedzającym miesiąc zwolnienia. Nie można go przesłać z mocą wsteczną ani dwa miesiące wcześniej.
Nieprawidłowe policzenie osób ubezpieczonych
Przedsiębiorcy czasami uwzględniają tylko stałych pracowników lub sprawdzają stan wyłącznie na ostatni dzień miesiąca.
Do limitu może jednak zostać wliczona osoba, która podlegała ubezpieczeniu nawet przez jeden dzień.
Założenie, że nie trzeba nic płacić
Składka zdrowotna, składki za pracowników oraz podatki pozostają do zapłaty.
Brak sprawdzenia pomocy de minimis
Niepełne lub błędne informacje mogą skutkować wezwaniem do dostarczenia dodatkowych dokumentów, odmową przyznania ulgi albo jej późniejszym cofnięciem.
Oczekiwanie na wynik i niezłożenie DRA/RCA
Jeżeli ZUS nie rozpatrzył wniosku do terminu rozliczenia, dokumenty należy złożyć na zwykłych zasadach, a następnie je skorygować.
Brak sprawdzenia ubezpieczenia chorobowego
Dobrowolne ubezpieczenie chorobowe jest objęte zwolnieniem tylko wtedy, gdy przedsiębiorca podlegał mu przez co najmniej jeden dzień zarówno w miesiącu złożenia wniosku, jak i w miesiącu poprzednim.
Brak analizy współpracy z byłym pracodawcą
ZUS ocenia rzeczywiście wykonywane obowiązki, a nie wyłącznie treść lub nazwę umowy.
Jeżeli ZUS później ustali, że warunki nie zostały spełnione, zwolnienie może zostać cofnięte. Przedsiębiorca będzie wtedy zobowiązany do zapłaty składek wraz z odsetkami.
Najczęściej zadawane pytania
Czy trzeba zawiesić JDG?
Nie. Podczas wakacji składkowych można nadal pracować, osiągać przychody i wystawiać faktury.
Czy trzeba zapłacić składkę zdrowotną?
Tak. Zwolnienie nie obejmuje składki zdrowotnej.
Czy zwolnienie obejmuje składki za pracowników?
Nie. Ulga dotyczy wyłącznie własnych składek przedsiębiorcy.
Czy można skorzystać z ulgi przy preferencyjnym ZUS?
Tak, pod warunkiem spełnienia ogólnych wymagań. Oszczędność będzie jednak niższa, ponieważ składki społeczne są już obniżone.
Czy ulga jest dostępna przy Małym ZUS Plus?
Tak, jeżeli przedsiębiorca spełnia zarówno warunki wakacji składkowych, jak i wymagania Małego ZUS Plus.
Czy można skorzystać z wakacji składkowych podczas ulgi na start?
Nie. Podczas ulgi na start przedsiębiorca nie podlega ubezpieczeniom społecznym wymaganym do skorzystania z wakacji składkowych.
Czy wniosek można złożyć z mocą wsteczną?
Nie. RWS należy złożyć w miesiącu poprzedzającym wybrany miesiąc zwolnienia.
Czy każdego roku trzeba składać nowy wniosek?
Tak. W każdym roku kalendarzowym należy złożyć osobny wniosek RWS dotyczący wybranego miesiąca.
Czy można wycofać RWS?
Tak, ale tylko do momentu rozpatrzenia wniosku przez ZUS.
Czy powstanie przerwa w ubezpieczeniu?
Nie. Składki objęte zwolnieniem są finansowane przez państwo, dlatego ciągłość ubezpieczeń społecznych zostaje zachowana.
Podsumowanie
Wakacje składkowe pozwalają raz w roku zmniejszyć koszty własnych składek społecznych bez zawieszania działalności gospodarczej.
Nie jest to jednak automatyczny „miesiąc bez ZUS”. Aby skorzystać z ulgi, przedsiębiorca musi:
- sprawdzić, czy spełnia warunki;
- wybrać miesiąc zwolnienia;
- złożyć RWS w miesiącu poprzedzającym;
- podać wymagane informacje o pomocy de minimis;
- nadal opłacać składkę zdrowotną;
- prawidłowo przygotować DRA i RCA.
Szczególną uwagę należy zwrócić na termin złożenia wniosku, limit osób ubezpieczonych oraz współpracę z byłym pracodawcą. Błąd w jednym z tych obszarów może spowodować odmowę przyznania ulgi lub jej późniejsze cofnięcie.
Planujesz skorzystać z wakacji składkowych? Specjaliści ELP Office pomogą sprawdzić warunki, przygotować wniosek RWS oraz prawidłowo rozliczyć zwolnienie w dokumentach ZUS.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
Ulgi podatkowe 2026: Główne ulgi podatkowe dla biznesu i ekspatów
Ulga relokacyjna (Ulga na powrót)
- Dla kogo: Cudzoziemcy, którzy niedawno przenieśli swoje centrum interesów życiowych do Polski. Dostępne zarówno dla pracowników najemnych (umowa o pracę, umowa zlecenie), jak i przedsiębiorców prowadzących jednoosobową działalność gospodarczą (JDG) przy dowolnej formie opodatkowania.
- Co daje: Zwalnia z zapłaty podatku (PIT) dochody do kwoty 85 528 zł rocznie. Z ulgi można korzystać przez 4 lata z rzędu, co łącznie daje do 342 112 zł dochodu nieopodatkowanego.
- Ważne dla cudzoziemców: Musisz zostać rezydentem podatkowym w Polsce ściśle po 31 grudnia 2021 r. W celu uzyskania ulgi Urząd Skarbowy obowiązkowo zażąda certyfikatu rezydencji podatkowej z kraju Twojego poprzedniego zamieszkania za 3 lata przed przeprowadzką.
Ulga dla młodych (PIT-0 do 26 lat) i pułapka B2B
- Dla kogo: Osoby poniżej 26 roku życia pracujące na etacie (umowa o pracę, umowa zlecenie).
- Co daje: Całkowite zwolnienie z podatku dochodowego (stawka 0%) dla dochodów do 85 528 zł rocznie.
- Ważny niuans: Ten limit jest łączny dla wszystkich ulg z grupy „PIT-0” (na powrót, dla rodzin 4+, dla pracujących seniorów). Jeśli korzystasz z kilku podstaw jednocześnie, łączna kwota dochodu wolnego od podatku i tak nie przekroczy 85 528 zł.
- B2B: Ulga kategorycznie nie ma zastosowania do dochodów z jednoosobowej działalności gospodarczej (JDG). Przy przejściu na kontrakt B2B prawo do PIT-0 traci się natychmiast, niezależnie od formy opodatkowania.
Ulgi rodzinne: wsparcie dla rodziców
Polska aktywnie wspiera rodziny, a dla cudzoziemców to doskonały sposób na zmniejszenie kwoty podatku do zapłaty.
Ulga na dzieci (Ulga prorodzinna)
- Dla kogo: Rodzice na zasadach ogólnych (Skala podatkowa).
- Limity dochodu: W przypadku posiadania jednego dziecka — do 112 000 zł rocznie na rodzinę. Jeśli dzieci jest dwoje lub więcej — brak limitu dochodów.
- Ważna aktualizacja: Limit dochodu (112 000 zł) jest całkowicie zniesiony, jeśli dziecko ma niepełnosprawność — odliczenie przysługuje przy każdym zarobku.
- Co daje (odliczenie bezpośrednio od podatku):
- 1. i 2. dziecko — po 1 112,04 zł rocznie;
- 3. dziecko — 2 000,04 zł;
- 4. i kolejne — 2 700,00 zł.
- Ograniczenie: Przedsiębiorcy na podatku liniowym (Liniowy) lub ryczałcie (Ryczałt) nie mogą zastosować tego odliczenia do dochodów ze swojej firmy.
Ulga dla rodzin wielodzietnych (Ulga 4+)
- Dla kogo: Rodzice wychowujący czworo i więcej dzieci.
- Co daje: Zwolnienie z podatku dochodów do 85 528 zł rocznie na każdego z rodziców.
- Ważne dla biznesu: W odróżnieniu od zwykłej ulgi na dzieci, Ulga 4+ jest dostępna dla przedsiębiorców na JDG (działa na skali podatkowej, podatku liniowym i ryczałcie).
Ulgi podatkowe dla sektora IT
Dla programistów i inżynierów Polska pozostaje jedną z najbardziej korzystnych jurysdykcji w Europie.
Ulga innowacyjna (IP Box)
- Dla kogo: Przedsiębiorcy na B2B (JDG) tworzący kod oprogramowania lub inne obiekty własności intelektualnej.
- Co daje: Obniżenie stawki podatku do 5% od dochodów z komercjalizacji praw autorskich.
- Status na 2026 rok: Ulga została zachowana w dotychczasowym kształcie. Wymóg zatrudnienia co najmniej trzech pracowników, który był dyskutowany w rządzie, nie wszedł w życie. Specjaliści IT nadal mogą korzystać ze stawki 5% jednoosobowo, przestrzegając zasad prowadzenia ewidencji.
Ulga na badania i rozwój (Ulga B+R)
- Dla kogo: Firmy i przedsiębiorcy zajmujący się tworzeniem innowacji.
- Co daje: Pozwala na dodatkowe odliczenie od podstawy opodatkowania 200% kosztów kwalifikowanych na wynagrodzenia pracowników.
- Super-bonus: IP Box i Ulga B+R można legalnie łączyć w jednym projekcie, obniżając podatki do absolutnego minimum.
Indywidualne Konto Zabezpieczenia Emerytalnego (Ulga na IKZE) — Ochrona przed wysokimi podatkami i oszczędności
- Dla kogo: Przedsiębiorcy na skali podatkowej, których dochód zbliża się do progu 120 000 zł (po którym podatek wzrasta do 32%).
- Co daje: Wpłaty na IKZE można w pełni odliczyć od podstawy opodatkowania. Wpłacenie maksymalnej kwoty może przynieść zwrot nawet do 5 426 zł nadpłaconego podatku.
- Ważne dla biznesu: W 2026 roku limit wpłat dla przedsiębiorców na JDG wynosi rekordowe 16 956 zł.
Codzienne odliczenia dla biznesu i życia
Ulga na Internet
- Dla kogo: Wszyscy podatnicy opłacający dostęp do sieci.
- Co daje: Pozwala pomniejszyć dochód o kwotę do 760 zł rocznie na jedną osobę (1 520 zł dla małżonków) z tytułu opłat za transfer danych.
- Ważny niuans: Ulga przysługuje ściśle przez dwa następujące po sobie lata, po czym prawo do niej bezpowrotnie przepada.
Ulga na terminal płatniczy
- Dla kogo: Przedsiębiorcy korzystający z terminali płatniczych do rozliczeń bezgotówkowych z klientami.
- Co daje: Odliczenie od 1 000 do 2 500 zł rocznie w zależności od Twojego statusu. Doskonały sposób na rekompensatę kosztów cyfryzacji.
Nieruchomości i inwestycje
Ulga termomodernizacyjna
- Dla kogo: Właściciele jednorodzinnych budynków mieszkalnych już oddanych do użytku.
- Co daje: Duże odliczenie do 53 000 zł (do 106 000 zł dla małżeństw) na eko-modernizację: instalację paneli fotowoltaicznych, pomp ciepła, wymianę okien i ocieplenie.
- Ważne dla cudzoziemców: Urząd Skarbowy wymaga nienagannej dokumentacji — prawo do odliczenia potwierdzają wyłącznie imienne faktury VAT od legalnych polskich wykonawców.
Ulga na zabytki (Ulga pałacykowa)
- Dla kogo: Właściciele historycznych nieruchomości wpisanych do rejestru zabytków.
- Co daje: Prawo do odliczenia od podstawy opodatkowania 50% wydatków na prace konserwatorskie, restauratorskie lub roboty budowlane.
- Ważna zmiana: Od 2023 roku odliczenie z tytułu samego nabycia obiektu (na nabycie) zostało zniesione. Teraz ulga ma zastosowanie wyłącznie do faktycznie poniesionych i udokumentowanych wydatków na remont.
- Warunek: Aby skorzystać z ulgi, należy posiadać oficjalne pozwolenie od wojewódzkiego konserwatora zabytków na przeprowadzenie prac.
Narzędzia do skalowania biznesu (Produkcja, Eksport i CSR)
Ulga na sponsoring (Ulga CSR)
- Dla kogo: Firmy i przedsiębiorcy inwestujący w lokalny sport, kulturę lub szkolnictwo wyższe.
- Co daje: Niesamowity efekt 150%: 100% kosztów zalicza się do standardowych kosztów uzyskania przychodów, a dodatkowe 50% odlicza się od podstawy opodatkowania.
- Główny warunek: Obowiązkowe zawarcie umowy o równoważnych usługach reklamowych ze strony sponsorowanego (np. umieszczenie Twojego logo na strojach sportowców lub banerach).
Ulga na robotyzację
- Dla kogo: Przedsiębiorstwa produkcyjne inwestujące w automatyzację.
- Co daje: Dodatkowe odliczenie 50% kosztów zakupu robotów przemysłowych.
- Ważne (Terminy): To jest ulga tymczasowa. Musisz zdążyć zakończyć amortyzację sprzętu do końca 2026 roku, aby bezpiecznie zastosować to odliczenie.
Ulga na prototyp
- Dla kogo: Producenci opracowujący nowe produkty fizyczne.
- Co daje: Pozwala na dodatkowe odliczenie 30% kosztów na produkcję serii próbnych, testy i wprowadzenie na rynek nowych towarów.
- Niuans: Doskonałe narzędzie do zmniejszania ryzyka finansowego przy testowaniu nowych produktów fizycznych przed ich masową produkcją.
Ulga na ekspansję
- Dla kogo: Polskie firmy i JDG zorientowane na eksport i wejście na nowe rynki międzynarodowe.
- Co daje: Silne wsparcie eksportu. Możesz dodatkowo odliczyć do 1 000 000 zł na marketing międzynarodowy, adaptację opakowań oraz udział w zagranicznych targach czy wystawach.
- Strategia: Idealne rozwiązanie dla firm planujących agresywny wzrost poza granicami Polski w 2026 roku.
Ulgi dla starszego pokolenia i szczególne potrzeby
Ulga dla pracujących seniorów
- Dla kogo: Ekspaci i rezydenci, którzy osiągnęli wiek emerytalny i nadal prowadzą działalność gospodarczą lub pracują na etacie.
- Co daje: Zwalnia z podatku dochody do 85 528 zł rocznie.
- Ważny warunek: Aby skorzystać z tej ulgi, należy oficjalnie zrezygnować z pobierania emerytury w bieżącym roku podatkowym.
Ulga rehabilitacyjna
- Dla kogo: Podatnicy z orzeczonym stopniem niepełnosprawności lub osoby utrzymujące bliskich ze szczególnymi potrzebami.
- Co daje: Pozwala odliczyć od dochodu wydatki na adaptację mieszkań, zakup specjalistycznego sprzętu, używanie samochodu dla celów medycznych (do 2 280 zł), a także wydatki na leki (kwotę przekraczającą 100 zł miesięcznie).
- Ważne dla cudzoziemców: Polski Urząd Skarbowy wymaga oficjalnego dokumentu potwierdzającego niepełnosprawność (orzeczenie o niepełnosprawności) uznawanego w Polsce. Dokumenty medyczne z zagranicy należy zalegalizować i przetłumaczyć.
Dochody międzynarodowe i inwestycje
Ochrona przed podwójnym opodatkowaniem (Ulga abolicyjna)
- Dla kogo: Rezydenci podatkowi w Polsce, którzy osiągają część dochodów z innych krajów.
- Co daje: Kompensuje różnicę w podatkach, jeśli podatek dochodowy został już zapłacony za granicą i pomaga uniknąć podwójnej zapłaty do polskiego budżetu.
- Ważne dla cudzoziemców: Ustawa ściśle ogranicza limit tego odliczenia — w większości przypadków nie przekracza on 1 360 zł. Możliwość zastosowania silnie zależy od konkretnego kraju źródła dochodu i istnienia aktualnej umowy o unikaniu podwójnego opodatkowania.
Inwestycje w polskie startupy (Ulga dla inwestujących w ASI)
- Dla kogo: Inwestorzy i aniołowie biznesu lokujący kapitał w polski sektor innowacji.
- Co daje: Pozwala odliczyć od podstawy opodatkowania 50% kwoty zainwestowanej w akcje lub udziały Alternatywnych Spółek Inwestycyjnych (ASI). Maksymalny limit odliczenia to 250 000 zł rocznie.
- Strategia: Jest to potężne narzędzie do dywersyfikacji kapitału. Pozwala legalnie obniżyć swój PIT, jednocześnie wspierając lokalny biznes.
Podsumowanie: Jak nie przepłacać podatków w 2026 roku?
Mechaniczne płacenie podatków w Polsce to gwarantowana nadpłata. Maksymalne korzyści osiąga się tylko dzięki umiejętnemu łączeniu ulg (np. IP Box + IKZE + Ulga na dziecko).
Jednak prawo do odliczenia istnieje tylko wtedy, gdy jest poparte nienagannymi dokumentami i prawidłowym wyliczeniem.
Nie jesteś pewien, które ulgi pasują do Twojego modelu biznesowego? Specjaliści ELPOFFICE przeprowadzą audyt Twojej sytuacji, dobiorą optymalne preferencje podatkowe i pomogą bezpiecznie zastosować je w Twojej rocznej deklaracji PIT.
Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej ani księgowej. W konkretnej sytuacji zalecamy konsultację z odpowiednim specjalistą.
