Vergiler
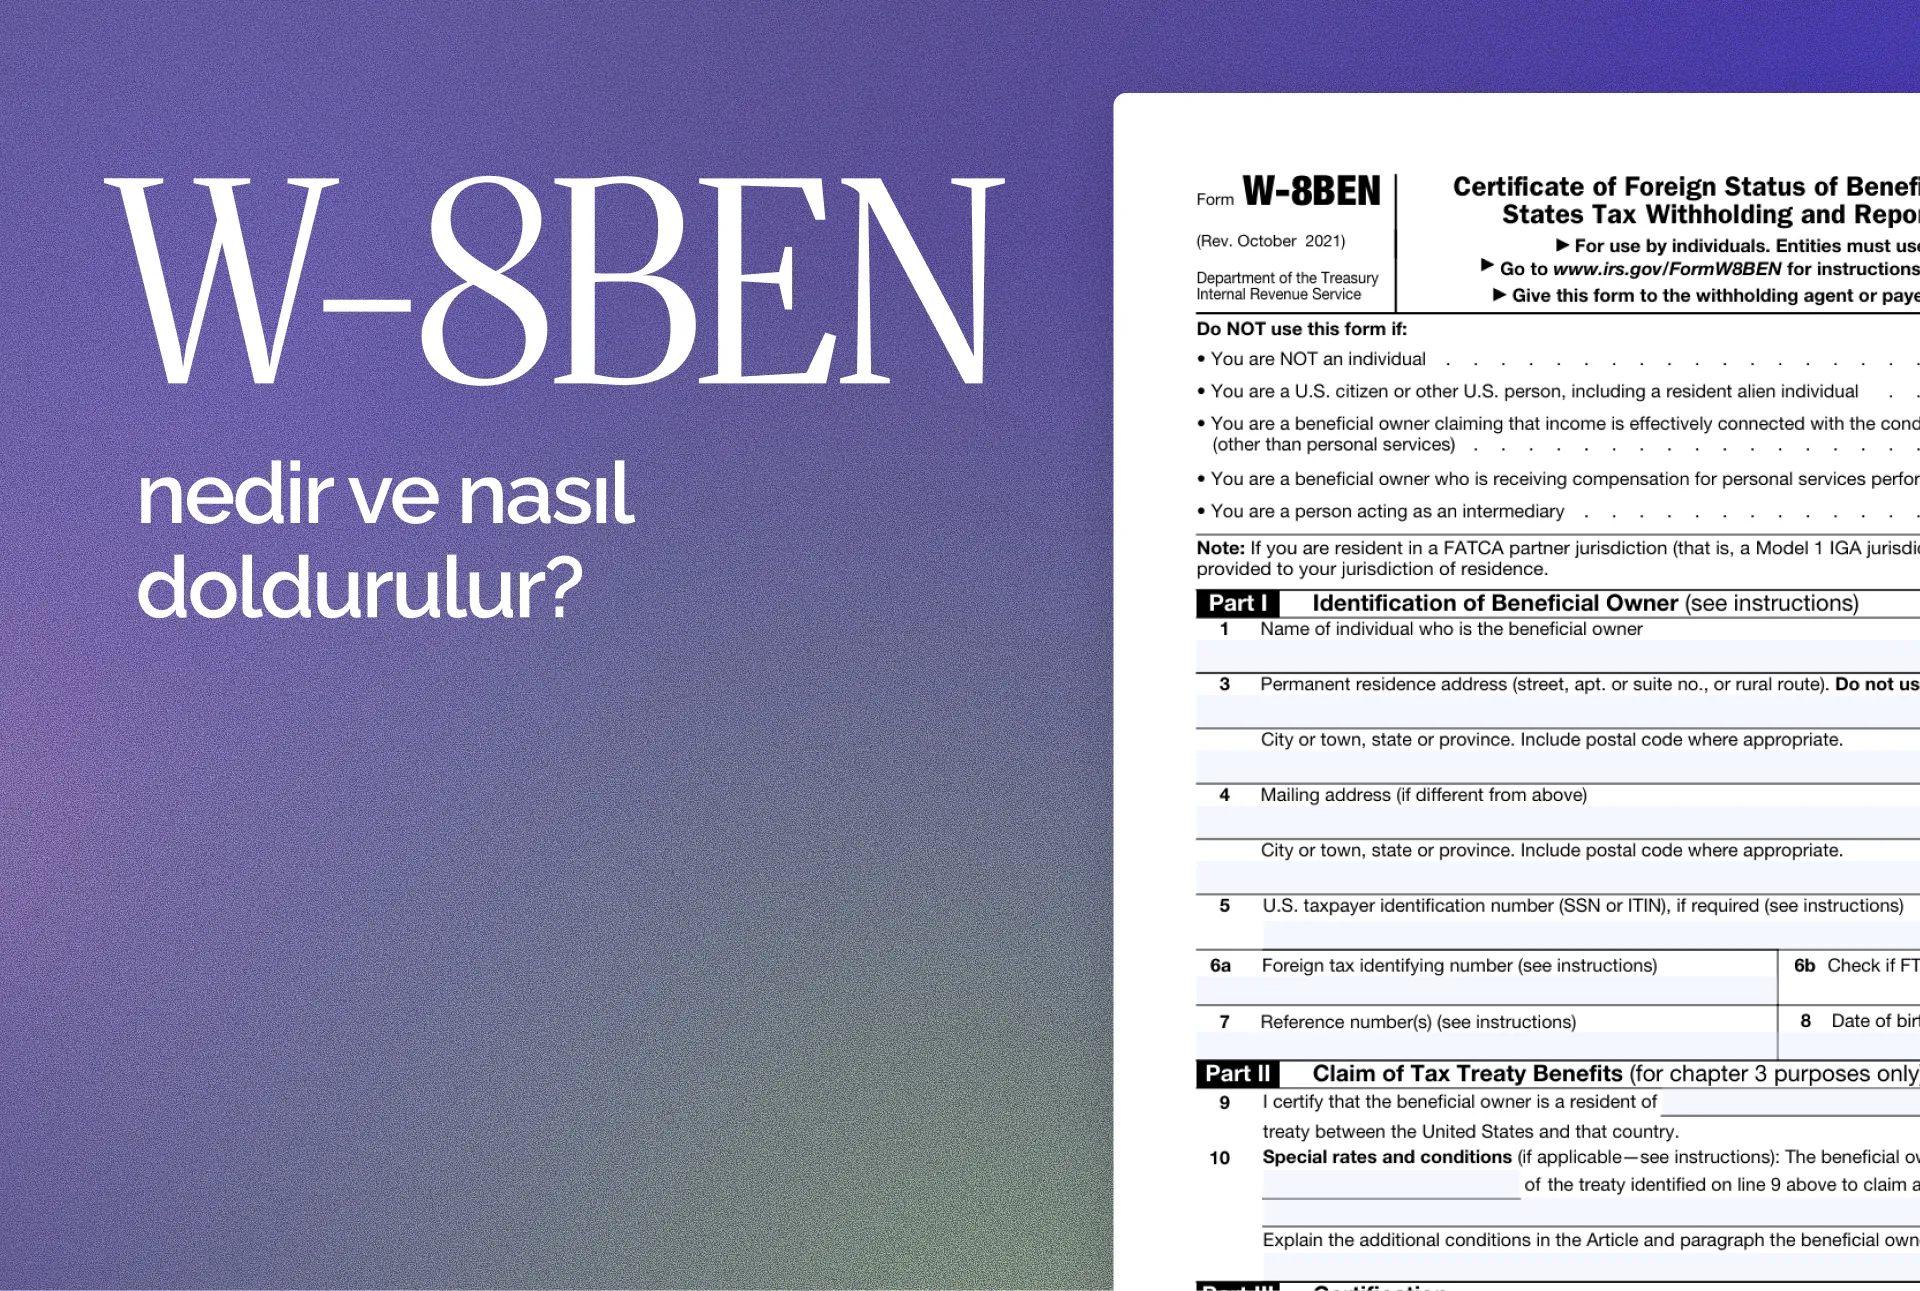
Polonya’daki Serbest Çalışanlar ve Girişimciler İçin W-8BEN: Nedir ve Nasıl Doldurulur?
W-8BEN Formu Nedir?
Belgenin tam adı Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting (Individuals) şeklindedir.
W-8BEN gerçek kişiler için hazırlanmıştır ve kişinin yabancı statüsünü ABD’deki ödeme yapan kuruluşa veya finansal kuruma bildirmek amacıyla kullanılır.
Belirli bir gelir türü bakımından uygulanabiliyorsa doğru doldurulmuş bir form, uluslararası vergi anlaşmasında öngörülen avantajlardan yararlanılmasını da sağlar.
Önemli: W-8BEN formu doğrudan IRS’ye gönderilmez. Formu talep eden kuruluşa, örneğin ABD’li müşteriye, brokere, bankaya veya ödeme platformuna iletilir.
W-8BEN Formuna Kimler İhtiyaç Duyabilir?
Bu form, Polonya’da yaşayan ve ABD ile bağlantılı ödemeler alan kişilerden sıklıkla istenir. Bunlar arasında ABD’li müşterilerle çalışan serbest çalışanlar ve şahıs işletmesi sahipleri, yani JDG sahipleri; yazarlar ve dijital içerik üreticileri; telif geliri alan kişiler; ABD menkul kıymetlerine yatırım yapanlar ve bazı uluslararası platformların kullanıcıları bulunabilir.
Ancak formun doldurulma amacı, elde edilen gelirin türüne göre değişir.
W-8BEN formu sp. z o.o. ve diğer tüzel kişiler için kullanılmaz. Yabancı şirketler benzer durumlarda genellikle W-8BEN-E formunu kullanır.
Müşterim ABD’liyse ABD’de Vergi Ödemem Gerekir mi?
Her zaman değil. Bir girişimci Polonya’da yaşıyor ve çalışıyor, hizmetlerini de Polonya’dan ABD’li bir müşteriye sunuyorsa yalnızca müşterinin ABD’de bulunması, ödemeden otomatik olarak %30 ABD vergisi kesileceği anlamına gelmez.
Bununla birlikte ABD’li müşteri, hizmet sağlayıcının gelirin yabancı gerçek sahibi olduğunu doğrulamak amacıyla yine de W-8BEN formunu talep edebilir.
Çalışmanın fiilen ABD topraklarında gerçekleştirilmesi veya ödemenin temettü ya da telif geliri gibi başka bir gelir türüyle ilgili olması durumunda kurallar farklı olabilir. Bu gibi durumlarda gelirin türü, vergi mukimliği ve Polonya ile ABD arasındaki çifte vergilendirmeyi önleme anlaşmasının hükümleri dikkate alınmalıdır.
Bu nedenle “W-8BEN vergiyi %30’dan %15’e düşürür” şeklinde herkese uygulanabilecek genel bir kural yoktur. Uygulanacak oran ve vergilendirme yöntemi somut duruma bağlıdır.
W-8BEN Formu Nasıl Doldurulur?
Form üç bölümden oluşur: gelirin gerçek sahibinin bilgileri, vergi anlaşması avantajlarından yararlanma talebi ve verilen bilgilerin onaylanması.
Formu IRS’nin resmi internet sitesinden indirebilirsiniz: https://www.irs.gov/pub/irs-pdf/fw8ben.pdf
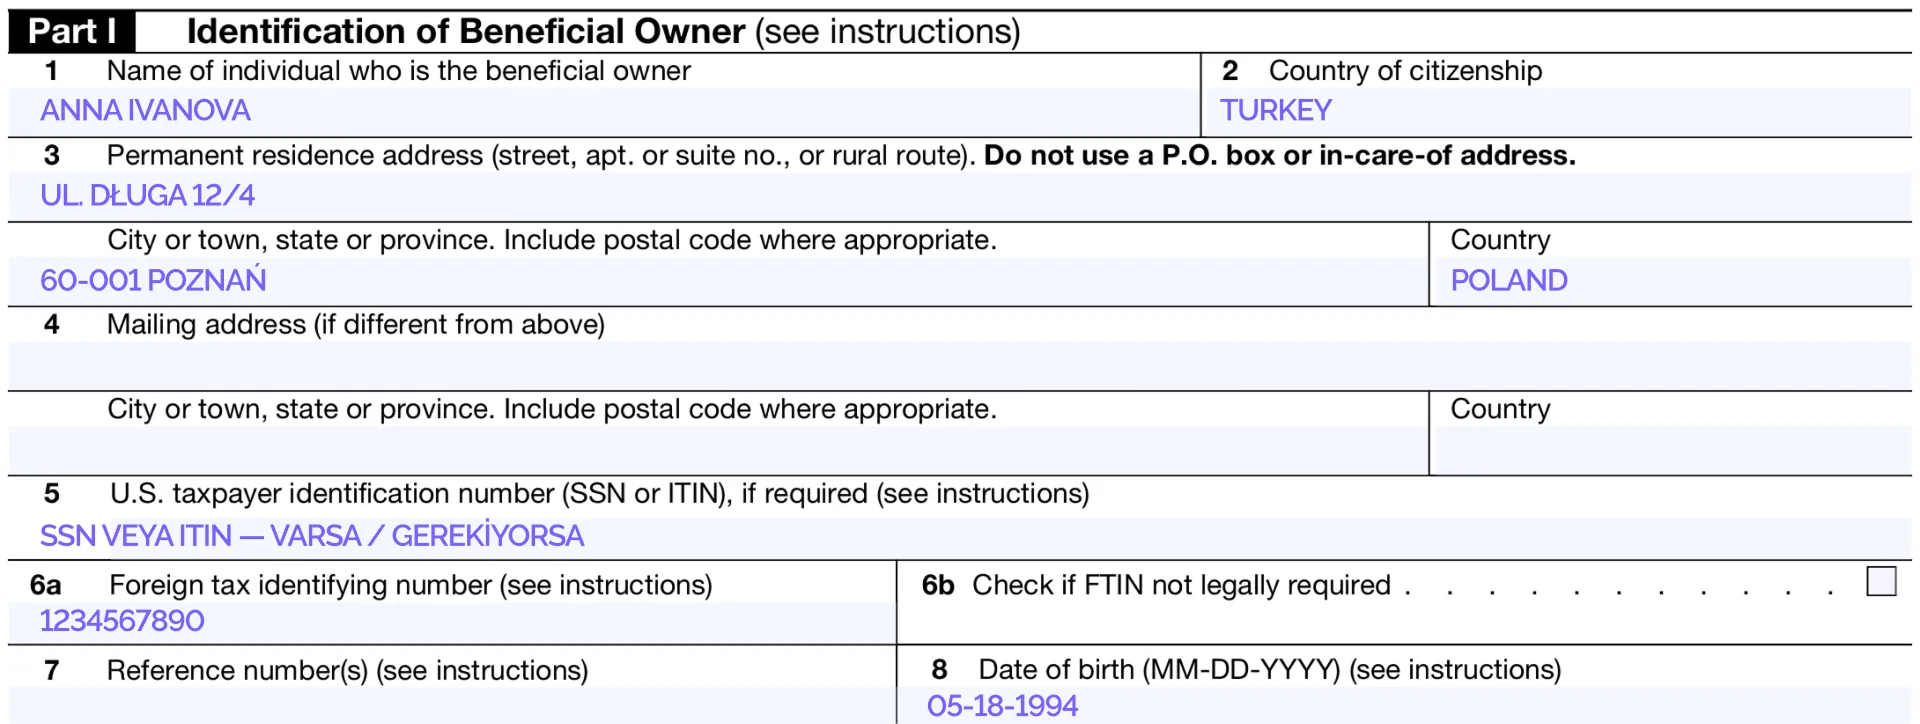
Part I — Identification of Beneficial Owner
Line 1 — Name of individual who is the beneficial owner
Adınızı ve soyadınızı yazın.
Line 2 — Country of citizenship
Vatandaşı olduğunuz ülkeyi yazın.
Line 3 — Permanent residence address
Vergi mukimi olduğunuz ülkedeki daimi ikamet adresinizi yazın. P.O. box veya yalnızca yazışmalar için kullanılan bir adres belirtmeyin.
Line 4 — Mailing address
Yazışma adresiniz Line 3’te belirtilen adresten farklıysa bu alanı doldurun.
Line 5 — U.S. taxpayer identification number
ABD’ye ait SSN veya ITIN numaranız varsa ve bulunduğunuz durumda gerekli olması halinde bu alana yazın.
Polonya’dan çalışan bir girişimcinin birçok tipik durumda yalnızca bu form için ayrıca ITIN alması gerekmez. Bununla birlikte gereklilikler, gelirin türüne ve talep edilen vergi anlaşması avantajına bağlıdır.
Line 6a — Foreign tax identifying number
Yabancı vergi kimlik numaranızı, yani FTIN numaranızı yazın.
Polonya’da bu kimlik numarası NIP veya PESEL olabilir. JDG sahibi bu alanda NIP numarasını kullanmalıdır. PESEL, temel olarak ticari faaliyet yürütmeyen ve NIP kullanması gereken diğer vergi mükellefi kategorilerine dahil olmayan gerçek kişilerin vergi kimlik numarasıdır.
Line 6b — FTIN not legally required
Vergi mukimi olduğunuz ülkenin mevzuatına göre yabancı vergi kimlik numarasına sahip olmanız gerekmiyorsa bu kutuyu işaretleyin. Polonya’da NIP veya PESEL numaranız varsa bu kutu genellikle işaretlenmez.
Line 7 — Reference number
Bu alan isteğe bağlıdır. Müşterinin veya platformun talep etmesi durumunda hesap numarası, müşteri numarası veya başka bir tanımlayıcı yazılabilir.
Line 8 — Date of birth
Doğum tarihinizi AA-GG-YYYY sıralamasına karşılık gelen MM-DD-YYYY formatında yazın. Örneğin 18 Mayıs 1994 tarihi 05-18-1994 şeklinde yazılmalıdır.
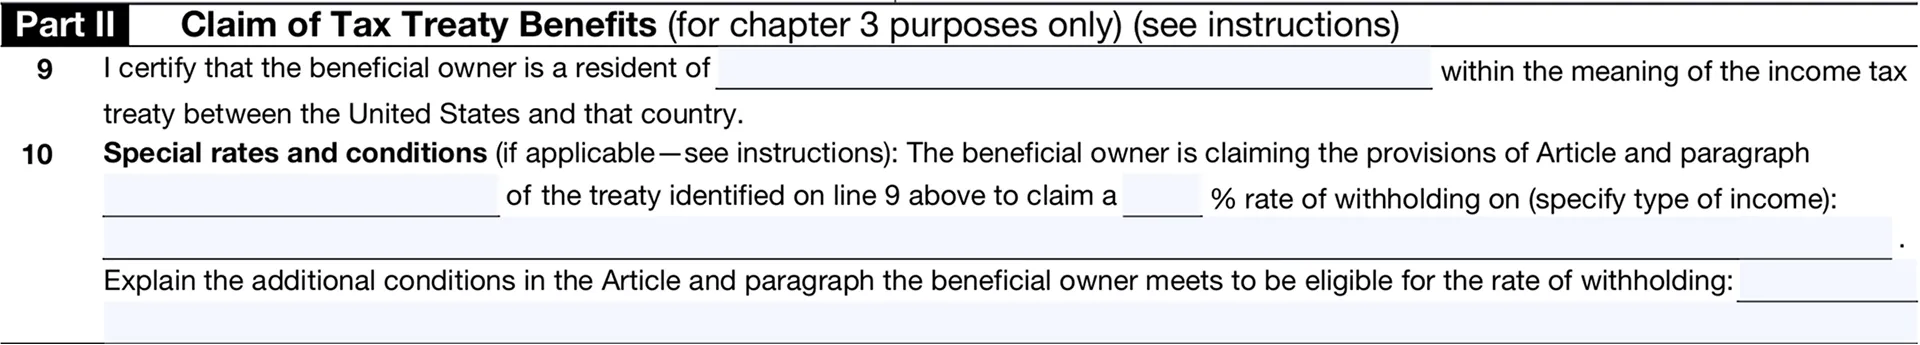
Part II — Claim of Tax Treaty Benefits
ABD ile vergi mukimi olduğunuz ülke arasındaki vergi anlaşmasından doğan avantajlardan yararlanmak istiyorsanız bu bölümü doldurun.
Line 9 — vergi anlaşmasının uygulanması bakımından vergi mukimi olduğunuz ülkeyi yazın. Polonya’da vergi mukimiyseniz Poland yazın.
Line 10 her durumda doldurulmaz. Belirli bir avantajdan yararlanmak için ilgili vergi anlaşması maddesinin, gelir türünün, uygulanacak oranın veya ek koşulların yerine getirildiğinin belirtilmesi gerekiyorsa bu alan doldurulur.
Line 10’a başka bir örnekten rastgele bilgi kopyalamayın. Bu alanın içeriği, gelirin türüne ve yararlanmak istediğiniz vergi anlaşması avantajına bağlıdır.
Vergi anlaşması avantajlarından yararlanmıyorsanız Part II bölümünü boş bırakabilirsiniz. Bu durumda da W-8BEN formu yabancı statünüzü doğrulamak için kullanılabilir. IRS, kişinin daha düşük bir vergi oranı veya muafiyet talep edip etmediğine bakılmaksızın formun ödeme yapan kuruluşa sunulması gerektiğini açıkça belirtmektedir.
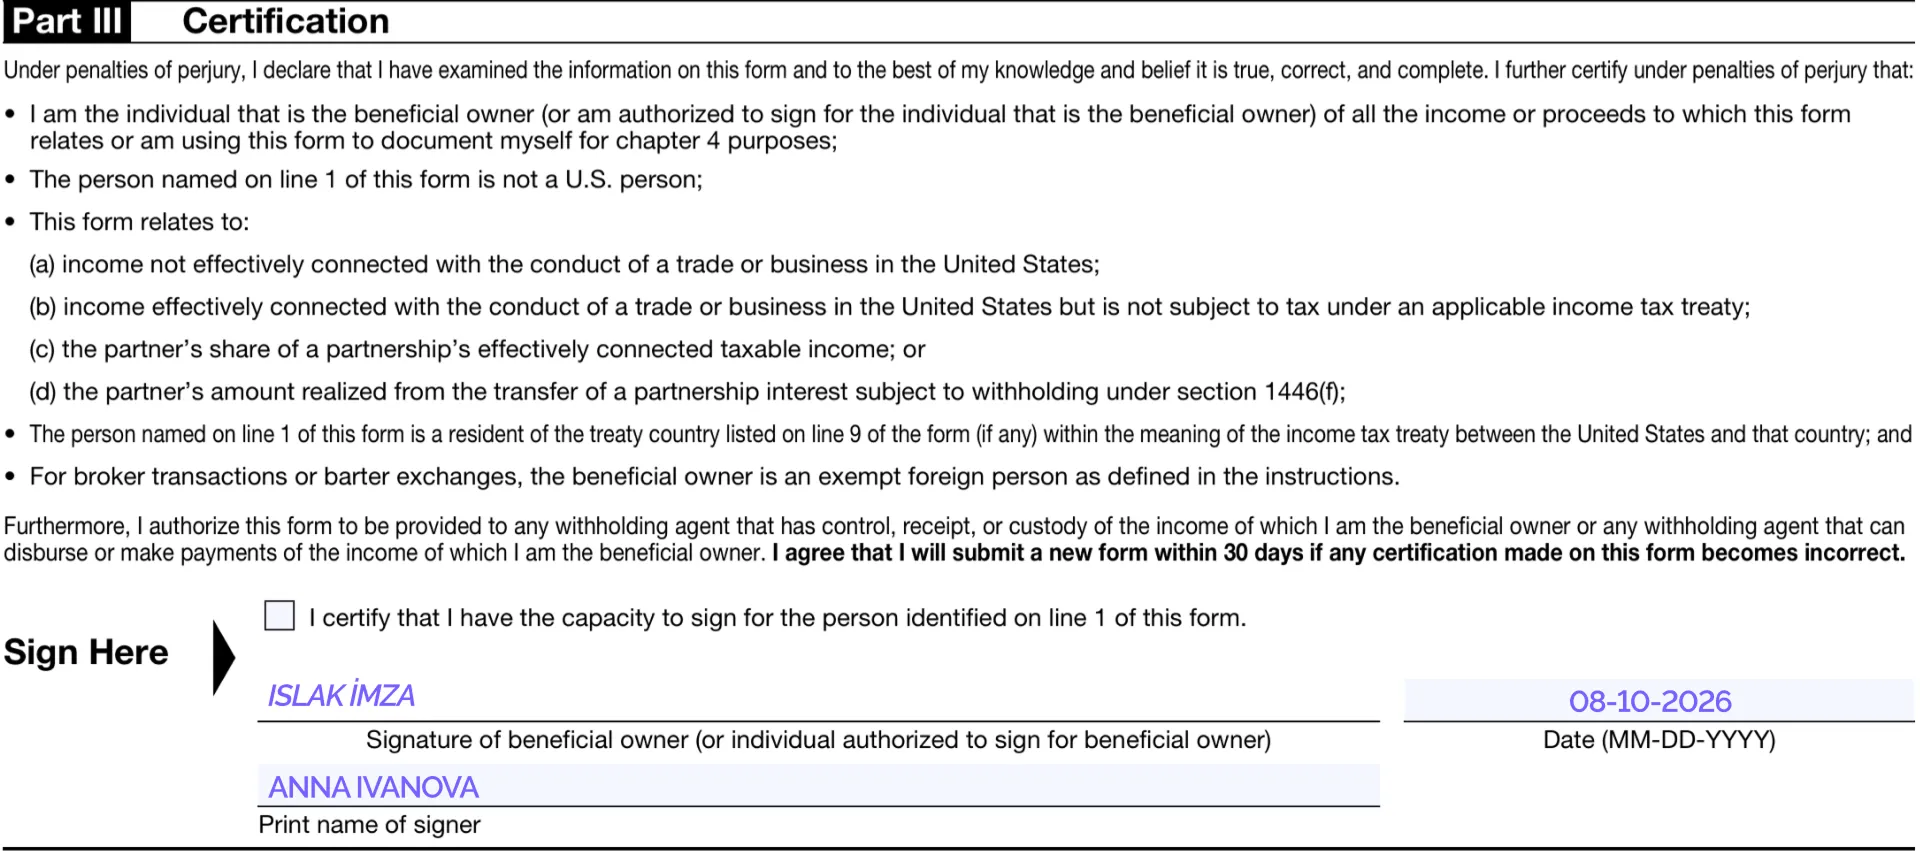
Part III — Certification
Son bölümde formda verdiğiniz bilgilerin doğru ve eksiksiz olduğunu onaylarsınız.
W-8BEN formunu kendiniz dolduruyorsanız aşağıdaki alanları tamamlamalısınız:
Signature of beneficial owner — formu imzalayın. Kağıt form kullanıyorsanız ıslak imza atın.
Date — tarihi MM-DD-YYYY formatında yazın.
Print name of signer — formu imzalayan kişinin adını ve soyadını matbaa harfleriyle yazın.
Form yetkili bir temsilci tarafından imzalanıyorsa bu kişinin gerekli yetkiye sahip olması ve “I certify that I have the capacity to sign…” kutusunu işaretlemesi gerekir. Gerekli olması durumunda forma vekaletname veya vekaletnamenin bir kopyası eklenmelidir.
Önemli: Formu teslim ettiğiniz kuruluş elektronik imzayı kabul ediyorsa W-8BEN elektronik olarak imzalanabilir. Yalnızca Signature alanına ad ve soyadın yazılması yeterli değildir. Elektronik imza, belgenin gerçekten yetkili kişi tarafından imzalandığının doğrulanmasını sağlamalıdır.
W-8BEN Formu Ne Kadar Süre Geçerlidir?
W-8BEN formu genellikle imzalandığı tarihten başlayarak imzalandığı yılı takip eden üçüncü takvim yılının 31 Aralık tarihine kadar geçerlidir.
Örneğin form Eylül 2026’da imzalanırsa genellikle 31 Aralık 2029’a kadar geçerli olur.
Koşullarınız değişir ve formda verilen bilgiler geçerliliğini kaybederse 30 gün içinde yeni bir W-8BEN formu sunmanız gerekir. Örneğin vergi mukimliğinizin değişmesi halinde yeni bir form gerekli olabilir.
W-8BEN Doldurulurken Yapılan Yaygın Hatalar
En yaygın hatalardan biri, ABD’li bir müşterinin otomatik olarak ABD kaynaklı gelir anlamına geldiğini düşünmektir. IRS, hizmet gelirlerinde genellikle çalışmanın fiilen gerçekleştirildiği yeri dikkate alır.
Bir diğer hata, JDG sahibi olunmasına rağmen Foreign TIN alanına PESEL numarasının yazılmasıdır. Polonyalı bir girişimci için vergi kimlik numarası genellikle NIP’tir.
Vatandaşlık ile vergi mukimliği de sıklıkla karıştırılır. Line 2’de vatandaşlık belirtilirken Part II’de vergi anlaşmasının uygulanması vergi mukimliğine bağlıdır.
Başka bir hata, sp. z o.o. veya tüzel kişi olan başka bir şirket için W-8BEN formunun kullanılmasıdır. Yabancı tüzel kişiler için W-8BEN-E formu hazırlanmıştır.
Ayrıca başka bir kişinin örneğindeki vergi anlaşması maddesi veya vergi oranı kopyalanmamalıdır. Temettüler, telif gelirleri ve hizmet ödemeleri farklı vergilendirme kurallarına tabidir.
W-8BEN Formunu Doldurduktan Sonra Polonya’da Vergi Ödemek Gerekir mi?
W-8BEN esas olarak ABD’nin kaynakta vergi kesintisi ve raporlama kurallarıyla ilgilidir. Polonya’daki vergi beyanının yerine geçmez.
Polonya’da vergi mukimiyseniz veya Polonya’da bir JDG işletiyorsanız yabancı bir müşteriden elde ettiğiniz gelir Polonya’daki muhasebenizde doğru şekilde kaydedilmeli ve seçtiğiniz vergilendirme yöntemine ve işlemin niteliğine göre vergilendirilmelidir.
Verginin yurt dışında kesilmiş olması durumunda çifte vergilendirmenin önlenmesine ilişkin kuralların nasıl uygulanacağı da ayrıca belirlenmelidir.
Bu nedenle W-8BEN bir “vergi beyannamesi” olarak değil, ABD’deki ödeme yapan kuruluşun statünüzü ve uygulanacak vergi kesintisi kurallarını doğru şekilde belirlemesine yardımcı olan bir belge olarak değerlendirilmelidir.
ABD’li Bir Müşteri W-8BEN Formu Gönderirse Ne Yapmalısınız?
Formun gönderilmesi standart bir uygulamadır ve vergiyle ilgili bir sorun yaşadığınız anlamına gelmez.
Formu doldurmadan önce üç konuyu kontrol etmeniz yeterlidir: hangi ülkede vergi mukimi olduğunuz, hangi tür geliri elde ettiğiniz ve çalışmanın fiilen nerede gerçekleştirildiği.
Polonya’da bir JDG işletiyor ve hangi vergi kimlik numarasını yazmanız gerektiğinden, Part II bölümünü doldurup doldurmamanızdan veya ABD’li bir müşteriden aldığınız ödemeleri Polonya’daki muhasebenizde nasıl kaydetmeniz gerektiğinden emin değilseniz ELP Office durumunuzu inceleyebilir ve işlemlerin doğru şekilde muhasebeleştirilmesine yardımcı olabilir.
Bu materyal yalnızca bilgilendirme amacıyla hazırlanmıştır ve bireysel hukuki, vergisel veya muhasebe danışmanlığı niteliği taşımaz. Somut durumunuza ilişkin olarak uygun bir uzmana danışmanızı öneririz.
Wakacje składkowe 2026: JDG sahibi bir girişimci bir ay boyunca ZUS sosyal sigorta primlerini nasıl ödemeyebilir?
Wakacje składkowe nedir?
Wakacje składkowe, girişimcinin yıl içinde seçtiği bir ay için kendi sosyal sigorta primlerini ödemekten muaf tutulmasını sağlar.
Bu ay boyunca girişimci:
- ticari faaliyetini sürdürür;
- gelir elde edebilir;
- normal şekilde fatura düzenleyebilir;
- ZUS kaydını korur;
- sosyal sigortalılığını sürdürür.
Muafiyet kapsamındaki primler devlet bütçesinden ödenir. Bu nedenle wakacje składkowe uygulanan ay, gelecekteki emeklilik ve sosyal sigorta haklarının hesaplanmasında dikkate alınır.
Başvurular 1 Kasım 2024 tarihinden itibaren yapılabilmektedir. İlk muafiyet Aralık 2024 için uygulanabilmiştir. Temmuz 2026 itibarıyla muafiyetin temel koşullarında önemli bir değişiklik olmamıştır. Değişiklikler ağırlıklı olarak RWS formunun teknik yapısını ve de minimis yardımıyla ilgili bilgilerin nasıl verileceğini kapsamıştır.
Wakacje składkowe, zawieszenie działalności, yani ticari faaliyetin askıya alınması ile karıştırılmamalıdır. Muafiyet süresince işletme faaliyet göstermeye devam eder. Faaliyetin askıya alınması durumunda ise girişimci normal ticari faaliyetlerini geçici olarak durdurur.
Muafiyetten yararlanma koşulları
Wakacje składkowe’dan kimler yararlanabilir?
Muafiyet öncelikle CEIDG’ye kayıtlı jednoosobowa działalność gospodarcza, yani şahıs işletmesi sahiplerine yöneliktir.
Bir spółka cywilna ortağı da muafiyetten yararlanabilir. Ancak başvuru, ortağın kendi primleri için yapılır ve kişisel mükellef hesabı üzerinden gönderilir.
Aşağıdaki koşulların tamamı aynı anda karşılanmalıdır.
1. En fazla 10 sigortalı
Başvurunun yapıldığı aydan önceki ayda girişimcinin ZUS’a kayıtlı en fazla 10 sigortalısı bulunabilir.
Girişimcinin kendisi de bu sınıra dahildir. Normal bir durumda bu, girişimcinin kendisiyle birlikte en fazla dokuz başka sigortalı anlamına gelir.
Sınıra aşağıdaki kişiler dahil edilebilir:
- çalışanlar;
- umowa zlecenie kapsamında çalışan kişiler;
- osoby współpracujące;
- girişimcinin kendisi.
İlgili ayda yalnızca bir gün için bile sigortaya kaydedilmiş bir kişi sınıra dahil edilebilir. Yalnızca ayın son günündeki durum dikkate alınmaz.
Örneğin kısa süreli umowa zlecenie ile çalışan bir kişi de limite dahil olabilir.
Umowa zlecenie kapsamında çalışan ve ZUS sigortasına tabi olmayan 26 yaşın altındaki öğrenciler ve üniversite öğrencileri hesaba dahil edilmez. Başka istisnalar da bulunduğundan, kişi sayısının sınıra yakın olduğu durumlarda koşullar ayrıca kontrol edilmelidir.
2. Ciro sınırı
Girişimcinin yıllık ciro koşulunu karşılaması gerekir.
Başvurunun yapıldığı yıldan önceki iki takvim yılından en az birinde:
- yıllık cironun 2 milyon avro karşılığını aşmamış olması veya
- girişimcinin ticari faaliyetinden hiç ciro elde etmemiş olması gerekir.
2026 yılında yapılan bir başvuru için 2024 ve 2025 yıllarına ait veriler kontrol edilir. Koşulun bu iki yıldan yalnızca birinde karşılanması yeterlidir.
3. Eski işverenle yasak kapsamına giren iş birliğinin bulunmaması
Girişimci eski işverenine hizmet veriyor ve ticari faaliyetin başladığı yıl veya bir önceki yıl iş sözleşmesi kapsamında yaptığı görevlerin aynısını yerine getiriyorsa muafiyetten yararlanamayabilir.
İş birliği şu dönemler için kontrol edilir:
- RWS başvurusundan önceki takvim yılı;
- başvurunun yapıldığı takvim yılının başvuru tarihine kadar olan bölümü.
Yalnızca pozisyonun adı veya sözleşmede kullanılan ifadeler değil, fiilen yapılan işin niteliği önemlidir.
Bu nedenle umowa o pracę sözleşmesinden aynı işverenle B2B iş birliğine geçilmesi durumunda, önceki görevlerle güncel hizmet kapsamı dikkatlice karşılaştırılmalıdır.
4. Önceki ay sosyal sigortaya tabi olma
Girişimci, RWS başvurusundan önceki ayda en az bir gün emeklilik, malullük ve iş kazası sigortalarına tabi olmalıdır.
JDG’nin ne kadar süredir faaliyet gösterdiğine ilişkin ayrı bir asgari süre bulunmaz. Ancak yeni kurulan bir işletme muafiyetten hemen yararlanamayabilir.
Örneğin JDG 1 Mayıs’ta kaydedilmişse, girişimci Mayıs ayında sosyal sigortaya tabi olmuş ve RWS başvurusunu Haziran ayında göndermişse, diğer koşulları da karşılaması şartıyla Temmuz ayını muafiyet ayı olarak seçebilir.
5. Kullanılabilir de minimis yardım limiti
Wakacje składkowe, de minimis kamu yardımı niteliğindedir. Başvuru yapılmadan önce kullanılabilir yardım limitinin tükenip tükenmediği kontrol edilmelidir.

Kimler muafiyetten yararlanamaz?
Aşağıdaki durumlarda muafiyet verilmez:
- sigortalı kişi sınırının aşılması;
- ciro koşulunun karşılanmaması;
- eski işveren için yasak kapsamına giren hizmetlerin verilmesi;
- önceki ay sosyal sigortaya tabi olunmaması;
- kullanılabilir de minimis yardım limitinin tükenmesi;
- aynı takvim yılında wakacje składkowe’dan daha önce yararlanılmış olması;
- başvurunun belirlenen sürenin dışında yapılması.
Ulga na start döneminde girişimci gerekli sosyal sigortalara tabi olmadığı için bu muafiyetten yararlanamaz.
Diğer koşulların da karşılanması hâlinde, preferencyjne składki veya başka bir sosyal sigorta primi sistemine geçildikten sonra wakacje składkowe’dan yararlanmak mümkün olabilir.
Muafiyet hangi primleri kapsar ve ne kadar tasarruf edilebilir?
Muafiyet hangi primleri kapsar?
Muafiyet yalnızca girişimcinin kendi sosyal sigorta primlerini kapsar.
Aşağıdaki primler muafiyet kapsamına girebilir:
- ubezpieczenie emerytalne, yani emeklilik sigortası;
- ubezpieczenia rentowe, yani malullük sigortaları;
- ubezpieczenie wypadkowe, yani iş kazası sigortası;
- koşulların karşılanması hâlinde dobrowolne ubezpieczenie chorobowe;
- girişimcinin ödeme yükümlülüğü bulunuyorsa Fundusz Pracy ve Fundusz Solidarnościowy.
Dobrowolne ubezpieczenie chorobowe, yalnızca girişimcinin hem RWS başvurusunun yapıldığı ayda hem de bir önceki ayda en az bir gün bu sigortaya tabi olması hâlinde muafiyet kapsamına girer.
En önemli sınırlama, składka zdrowotna priminin wakacje składkowe kapsamında olmamasıdır. Bu prim normal kurallara göre hesaplanmalı ve ödenmelidir.
Ayrıca aşağıdaki ödemeler de devam eder:
- çalışanlar ve diğer sigortalılar için primler;
- PIT, VAT ve diğer vergiler;
- önceki dönemlere ait ZUS borçları.

2026 yılında ne kadar tasarruf edilebilir?
Tasarruf tutarı, girişimcinin uyguladığı sosyal sigorta primi sistemine bağlıdır.
2026 yılında geçerli oranlara göre tahmini muafiyet tutarları aşağıdaki tabloda gösterilmiştir.
Składka zdrowotna ayrıca ödenmelidir.
Şubat 2026 ile Ocak 2027 arasındaki dönem için asgari aylık składka zdrowotna 432,54 zł’dir. Ancak vergilendirme yöntemi veya hesaplama matrahı daha yüksek bir tutarın ödenmesini gerektirebilir.
Bu nedenle gerçek tasarruf tutarı her girişimci için farklı olacaktır. Tutar aşağıdaki unsurlara bağlıdır:
- sosyal sigorta prim matrahı;
- isteğe bağlı hastalık sigortasının ödenip ödenmediği;
- Fundusz Pracy ve Fundusz Solidarnościowy ödeme yükümlülüğünün bulunup bulunmadığı;
- girişimcinin kullandığı ZUS primi sistemi.
RWS başvurusu ne zaman ve nasıl yapılır?
Hangi ay için muafiyet alınabilir?
Girişimci her takvim yılında bir muafiyet ayı seçebilir.
RWS başvurusu, seçilen muafiyet ayından hemen önceki ayda yapılmalıdır.
Örneğin:
Başvuru geçmişe dönük olarak veya birkaç ay önceden yapılamaz.
Ağustos ayı için muafiyet alınmak isteniyorsa başvuru Temmuz ayında yapılmalıdır. Ağustos ayında gönderilen bir başvuru yalnızca Eylül ayına ilişkin olabilir.
Bu en önemli kurallardan biridir. ZUS, doğru ayda gönderilmeyen bir başvuruyu incelemeye almadan bırakabilir.

eZUS üzerinden RWS başvurusu nasıl yapılır? Adım adım talimat
Wakacje składkowe başvurusu yalnızca elektronik olarak, eZUS sistemindeki konto płatnika üzerinden yapılır.
Başlamadan önce son üç yılda alınan de minimis yardımıyla ilgili bilgileri hazırlayın ve ana PKD kodunuzu kontrol edin. Resmî belgeler yalnızca alınan yardımı Zaświadczenia seçeneğiyle doğrulamaya karar verirseniz gerekli olacaktır.
Adım 1. eZUS’a giriş yapın
eZUS’a giriş yapın ve Konto płatnika bölümüne geçin.
Başvuru mükellef profilinden yapılmalıdır.
Bir spółka cywilna ortağı RWS başvurusunu şirket profili üzerinden değil, kendi bireysel konto płatnika hesabından gönderir.
Adım 2. RWS formunu bulun
Yan menüden Katalog usług bölümünü seçin.
Ardından şu hizmeti bulun:
Złóż wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc (RWS)
Formu açmak için Przejdź do usługi seçeneğine tıklayın.
Adım 3. Başvurunun amacını seçin ve bilgileri kontrol edin
İlk başvuruda Wniosek seçeneğini işaretleyin.
Girişimcinin bilgileri otomatik olarak yüklenecektir. Bilgileri kontrol edin ve eksik zorunlu alanları tamamlayın.
ZUS başvuruyu inceleyene kadar başvuru aşağıdaki seçeneklerle düzeltilebilir veya geri çekilebilir:
- Uzupełnienie/korekta wniosku;
- Wycofanie wniosku.
Adım 4. Muafiyet ayını kontrol edin
Treść wniosku bölümünde sistem, başvurunun yapıldığı aydan sonraki ayı otomatik olarak gösterecektir.
Örneğin RWS formu Ağustos ayında dolduruluyorsa başvuru Eylül ayına ilişkin olacaktır.
Ay manuel olarak değiştirilemez.
Adım 5. Oświadczenia bölümünü doldurun
Bu ekranda iki konuyu onaylamanız gerekir.
İlk olarak ciro koşulunu karşıladığınızı onaylayın: önceki iki takvim yılından en az birinde cironuz 2 milyon avro karşılığını aşmamış olmalı veya ticari faaliyetten hiç ciro elde edilmemiş olmalıdır.
İkinci olarak, girişimcinin önceki üç yıl içinde de minimis yardımından yararlanıp yararlanmadığını belirtin.
Yardım alınmadıysa şu seçeneği işaretleyin:
Nie korzystałem z pomocy publicznej de minimis
Yardım alındıysa şu seçeneği işaretleyin:
Korzystałem z pomocy publicznej de minimis
Daha sonra yardımı nasıl doğrulayacağınızı seçin:
- Oświadczenie — de minimis yardımının alındığı kurumların bilgilerini doldurun;
- Zaświadczenia — resmî belgeleri başvurunun sonunda ekleyebilirsiniz.
Adım 6. İşletme bilgilerini doldurun
İşletmenin gerçek büyüklüğünü seçin. Küçük ölçekli birçok JDG için uygun seçenek mikroprzedsiębiorstwo olacaktır.
Ardından Wersja PKD alanında aşağıdakilerden birini seçin:
- PKD 2007;
- PKD 2025.
Bir sonraki alanda CEIDG’de kayıtlı bilgilerle uyumlu ana faaliyet kodunu seçin.
31 Aralık 2026 tarihine kadar formda PKD 2007 veya PKD 2025 kullanılabilir. Bu tarihten sonra PKD 2025 zorunlu olacaktır.
Formda ayrıca şu konularla ilgili ek sorular bulunur:
- diğer işletmelerle bağlantılar;
- birleşme, bölünme veya işletme dönüşümleri;
- tarım, balıkçılık veya su ürünleri yetiştiriciliği sektörlerinde faaliyet gösterme.
Başka şirketlerle bağlantısı olmayan, yeniden yapılanma geçirmemiş ve belirtilen sektörlerde çalışmayan standart bir JDG için genellikle NIE seçilir.
TAK seçildiğinde form ek bilgiler isteyecektir.
Adım 7. Ekleri yükleyin
De minimis bölümünde Zaświadczenia seçildiyse alınan yardımı doğrulayan resmî belgeleri ekleyin.
Oświadczenie seçildiyse ilgili bilgiler doğrudan başvuruda doldurulur ve ayrı belgelerin eklenmesi gerekmez.
Adım 8. Başvuruyu kontrol edin
Podsumowanie aşamasında Widok danych dokumentów seçeneğini açın.
Aşağıdaki bilgileri kontrol edin:
- girişimcinin bilgileri;
- muafiyet ayı;
- de minimis yardımıyla ilgili bilgiler;
- işletmenin büyüklüğü;
- PKD sürümü ve kodu;
- eklenen belgeler.
Bir hata fark ederseniz önceki aşamaya dönün ve bilgileri düzeltin.
Adım 9. RWS’yi imzalayın ve gönderin
Podpisz i wyślij seçeneğine tıklayın, mevcut imzalama yöntemlerinden birini seçin ve formu gönderin.
Gönderimden sonra başvurunun durumu ve ZUS’tan gelen yeni mesajlar Sprawy płatnika bölümünden kontrol edilebilir.
Yeni bir belgeyle ilgili bildirim, eZUS sisteminde kayıtlı e-posta adresine veya telefon numarasına da gönderilebilir.
Başvuru düzeltilebilir veya geri çekilebilir mi?
ZUS başvuruyu inceleyene kadar RWS formu üzerinden başvuru tamamlanabilir, düzeltilebilir veya geri çekilebilir.
Seçilen muafiyet ayı değiştirilemez. Böyle bir durumda mevcut başvuru geri çekilmeli ve izin verilen süre içinde yeni bir başvuru yapılmalıdır.
Başvuru incelendikten sonra bu yöntemle düzeltme veya geri çekme işlemi yapılamaz.
Başvuru gönderildikten sonra ne olur?
ZUS muafiyeti tamamen onaylarsa ayrı bir idari karar düzenlenmeyebilir. Muafiyetle ilgili bilgi eZUS sisteminde görünecektir.
ZUS aşağıdaki durumlarda idari karar düzenler:
- muafiyet talebini reddederse;
- muafiyeti yalnızca kısmen verirse;
- daha sonra muafiyet koşullarının karşılanmadığını tespit ederse.
Muafiyetin verilmesi ZUS bildirim yükümlülüklerini ortadan kaldırmaz
Wakacje składkowe, girişimciyi seçilen ay için kendi sosyal sigorta primlerinden muaf tutar; ancak ZUS bildirim belgelerini gönderme yükümlülüğünü ortadan kaldırmaz.
Muafiyet ayı için ZUS DRA ve gerektiğinde ZUS RCA doğru şekilde hazırlanmalıdır.
Składka zdrowotna ödenmeye devam eder.
ZUS, RWS başvurusunu bildirim son tarihine kadar henüz incelemediyse beyanname atlanmamalıdır. Belgeler önce normal kurallara göre gönderilmeli, muafiyet verildikten sonra düzeltme yapılmalıdır.
Wakacje składkowe için seçilen ayın muhasebeciye önceden bildirilmesi önerilir. Böylece başvuru zamanında yapılabilir ve ilgili dönem doğru şekilde hesaplanabilir.
Sigorta, vergiler ve diğer teşvikler
Sigortalılık süresi kesintiye uğrar mı?
Wakacje składkowe, sosyal sigortalılıkta kesinti oluşturmaz.
Muafiyet ayına ait primler devlet tarafından karşılanır ve gelecekteki emeklilik ile malullük aylığının hesaplanmasında dikkate alınır.
İlgili yardımın genel koşullarının karşılanması şartıyla sosyal sigortadan doğan hakların sürekliliği de korunur.
Bu yönüyle wakacje składkowe, ulga na start uygulamasından farklıdır. Ulga na start sırasında sosyal sigorta primleri ödenmez ve bu primlere bağlı sigorta hakları oluşmaz.
Muafiyet vergileri nasıl etkiler?
Muafiyet kapsamındaki sosyal sigorta primleri ile Fundusz Pracy ve Fundusz Solidarnościowy tutarları PIT’e tabi değildir.
Aynı zamanda girişimci bu tutarları kendi kaynaklarından ödemediği için vergisel gider olarak gösteremez.
Składka zdrowotna, seçilen vergilendirme yöntemine ilişkin normal kurallara göre hesaplanır ve muhasebeleştirilir.
Wakacje składkowe ve diğer indirimler
Wakacje składkowe aşağıdaki sistemlerle birlikte kullanılabilir:
- preferencyjne składki;
- Mały ZUS Plus.
Girişimcinin yine de wakacje składkowe için geçerli genel koşulları karşılaması gerekir.
Ulga na start döneminde girişimci gerekli sosyal sigortalara tabi olmadığı için bu muafiyetten yararlanamaz.
En sık yapılan hatalar
Başvurunun yanlış ayda yapılması
RWS yalnızca muafiyet ayından hemen önceki ayda gönderilebilir. Geçmişe dönük olarak veya iki ay önceden gönderilemez.
Sigortalı kişilerin yanlış hesaplanması
Girişimciler bazen yalnızca sürekli çalışanları hesaba katar veya sadece ayın son günündeki durumu kontrol eder.
Ancak yalnızca bir gün sigortaya tabi olan bir kişi bile limite dahil edilebilir.
Hiçbir ödeme yapılmayacağının düşünülmesi
Składka zdrowotna, çalışanlar için ödenen primler ve vergiler ödenmeye devam eder.
De minimis yardımının kontrol edilmemesi
Eksik veya yanlış bilgiler, ek belge talebine, muafiyetin reddedilmesine veya daha sonra iptal edilmesine neden olabilir.
Sonucun beklenmesi ve DRA/RCA belgelerinin gönderilmemesi
ZUS başvuruyu bildirim tarihine kadar incelemediyse belgeler normal kurallara göre gönderilmeli ve daha sonra düzeltilmelidir.
Chorobowe sigortasının kontrol edilmemesi
Dobrowolne ubezpieczenie chorobowe, yalnızca girişimcinin hem başvuru ayında hem de bir önceki ayda en az bir gün bu sigortaya tabi olması hâlinde muafiyet kapsamına girer.
Eski işverenle iş birliğinin analiz edilmemesi
ZUS yalnızca sözleşmenin adını veya metnini değil, fiilen yerine getirilen görevleri değerlendirir.
ZUS daha sonra koşulların karşılanmadığını tespit ederse muafiyet iptal edilebilir. Bu durumda girişimci primleri faiziyle birlikte ödemek zorunda kalabilir.
Sıkça sorulan sorular
JDG’yi askıya almak gerekir mi?
Hayır. Wakacje składkowe sırasında çalışmaya, gelir elde etmeye ve fatura düzenlemeye devam edilebilir.
Składka zdrowotna ödenmeli mi?
Evet. Muafiyet sağlık sigortası primini kapsamaz.
Muafiyet çalışanların primlerini kapsar mı?
Hayır. Muafiyet yalnızca girişimcinin kendi primleri için geçerlidir.
Preferencyjny ZUS uygulanırken muafiyetten yararlanılabilir mi?
Evet, genel koşulların karşılanması şartıyla yararlanılabilir. Ancak sosyal sigorta primleri zaten daha düşük olduğu için tasarruf tutarı da daha düşük olacaktır.
Mały ZUS Plus uygulanırken muafiyetten yararlanılabilir mi?
Evet. Girişimcinin hem wakacje składkowe koşullarını hem de Mały ZUS Plus koşullarını karşılaması gerekir.
Ulga na start döneminde wakacje składkowe kullanılabilir mi?
Hayır. Ulga na start döneminde girişimci, wakacje składkowe için gerekli sosyal sigortalara tabi değildir.
Başvuru geçmişe dönük yapılabilir mi?
Hayır. RWS, seçilen muafiyet ayından önceki ayda yapılmalıdır.
Her yıl yeni başvuru yapılması gerekir mi?
Evet. Her takvim yılında seçilen ay için ayrı bir RWS başvurusu yapılmalıdır.
RWS geri çekilebilir mi?
Evet, ancak yalnızca ZUS başvuruyu inceleyene kadar.
Sigortalılık süresinde kesinti oluşur mu?
Hayır. Muafiyet kapsamındaki primler devlet tarafından karşılandığı için sosyal sigortalılığın sürekliliği korunur.
Özet
Wakacje składkowe, girişimcinin ticari faaliyetini askıya almadan yılda bir kez kendi sosyal sigorta primi maliyetlerini azaltmasını sağlar.
Ancak bu, otomatik olarak “ZUS ödemesiz bir ay” anlamına gelmez. Muafiyetten yararlanmak için girişimcinin:
- koşulları karşılayıp karşılamadığını kontrol etmesi;
- muafiyet ayını seçmesi;
- RWS başvurusunu bir önceki ayda yapması;
- de minimis yardımıyla ilgili gerekli bilgileri vermesi;
- składka zdrowotna primini ödemeye devam etmesi;
- DRA ve RCA belgelerini doğru şekilde hazırlaması gerekir.
Başvurunun gönderilme süresine, sigortalı kişi sınırına ve eski işverenle iş birliğine özellikle dikkat edilmelidir. Bu alanlardan birinde yapılan hata, muafiyetin reddedilmesine veya daha sonra iptal edilmesine neden olabilir.
Wakacje składkowe’dan yararlanmayı mı planlıyorsunuz? ELP Office uzmanları koşulları kontrol etmenize, RWS başvurusunu hazırlamanıza ve muafiyeti ZUS bildirimlerinde doğru şekilde göstermenize yardımcı olur.
Bu materyal yalnızca bilgilendirme amaçlıdır ve bireysel hukuki, vergisel veya muhasebesel danışmanlık niteliği taşımaz. Somut durumunuzla ilgili olarak alanında uzman bir kişiye danışmanızı öneririz.
Vergi İndirimleri 2026: İşletmeler ve Yabancılar (Expatlar) İçin Temel Vergi Muafiyetleri
Geri Dönüş İndirimi (Ulga na powrót)
- Kimler için: Yaşamsal çıkarlarının merkezini yakın zamanda Polonya'ya taşıyan yabancılar. Herhangi bir vergilendirme şekli altında hem çalışanlar (umowa o pracę, umowa zlecenie) hem de şahıs şirketleri (JDG) için mevcuttur.
- Ne sağlar: Yılda 85.528 PLN'ye kadar olan gelirleri gelir vergisinden (PIT) muaf tutar. İndirim arka arkaya 4 yıl kullanılabilir, bu da toplamda 342.112 PLN'ye kadar vergiden muaf gelir sağlar.
- Yabancılar için önemli: Kesinlikle 31 Aralık 2021'den sonra Polonya'da vergi mukimi olmanız gerekir. İndirimi almak için vergi dairesi (Urząd Skarbowy) kesinlikle taşınmadan önceki 3 yıl için önceki ikamet ettiğiniz ülkeden bir vergi mukimliği belgesi talep edecektir.
Gençler İçin İndirim (26 yaşına kadar PIT-0) ve B2B Tuzağı
- Kimler için: Çalışan olarak görev yapan (umowa o pracę, umowa zlecenie) 26 yaşın altındaki bireyler.
- Ne sağlar: Yılda 85.528 PLN'ye kadar olan gelirler için gelir vergisinden tam muafiyet (%0 oran).
- Önemli nüans: Bu sınır "PIT-0" grubundaki tüm indirimler (geri dönüş, 4+ aileler, çalışan emekliler için) için kümülatiftir. Aynı anda birkaç dayanağı kullansanız bile, vergiden muaf gelirin toplam tutarı yine de 85.528 PLN'yi aşmayacaktır.
- B2B: İndirim kesinlikle şahıs şirketlerinden (JDG) elde edilen gelirler için geçerli değildir. B2B sözleşmesine geçildiğinde, vergilendirme şeklinden bağımsız olarak PIT-0 hakkı anında kaybedilir.
Aile İndirimleri: Ebeveynlere Destek
Polonya aileleri aktif olarak desteklemektedir ve yabancılar için bu, ödenecek vergi miktarını azaltmanın harika bir yoludur.
Çocuk İndirimi (Ulga prorodzinna)
- Kimler için: Genel vergi dilimindeki (Skala podatkowa) ebeveynler.
- Gelir sınırları: Bir çocuk olması durumunda — aile başına yıllık 112.000 PLN'ye kadar. İki veya daha fazla çocuk varsa gelir sınırı yoktur. Önemli güncelleme: Çocuğun engelli olması durumunda gelir sınırı (112.000 PLN) tamamen kaldırılır — kesinti her gelir seviyesinde mevcuttur.
- Ne sağlar (doğrudan vergiden düşülür):
- 1. ve 2. çocuk — her biri için yıllık 1.112,04 PLN;
- 3. çocuk — 2.000,04 PLN;
- 4. ve sonraki çocuklar — 2.700,00 PLN.
- Sınırlama: Sabit vergi (Liniowy) veya götürü vergi (Ryczałt) uygulayan girişimciler, bu kesintiyi ticari gelirlerine uygulayamazlar.
Geniş Aileler İçin İndirim (Ulga 4+)
- Kimler için: Dört veya daha fazla çocuk yetiştiren ebeveynler.
- Ne sağlar: Her bir ebeveyn için yıllık 85.528 PLN'ye kadar gelir için vergi muafiyeti.
- İşletmeler için önemli: Standart çocuk indiriminin aksine, Ulga 4+ JDG girişimcileri için mevcuttur (genel vergi dilimi, sabit vergi ve götürü vergide çalışır).
BT Sektörü İçin Vergi İndirimleri
Programcılar ve mühendisler için Polonya, Avrupa'daki en faydalı yargı bölgelerinden biri olmaya devam etmektedir.
İnovasyon İndirimi (IP Box)
- Kimler için: Yazılım kodu veya diğer fikri mülkiyet ürünleri oluşturan B2B girişimcileri (JDG).
- Ne sağlar: Fikri mülkiyet haklarının ticarileştirilmesinden elde edilen gelirler üzerindeki vergi oranının %5'e düşürülmesi.
- 2026 yılı durumu: İndirim önceki haliyle korunmuştur. Hükümette tartışılan en az üç çalışan alma zorunluluğu yürürlüğe girmemiştir. BT uzmanları, muhasebe kurallarına uyarak tek malik olarak %5 oranını kullanmaya devam edebilirler.
Araştırma ve Geliştirme İndirimi (Ulga B+R)
- Kimler için: İnovasyon yaratmakla uğraşan şirketler ve girişimciler.
- Ne sağlar: Nitelikli çalışan maaş maliyetlerinin %200'ünün vergi matrahından ek olarak düşülmesine olanak tanır.
- Süper bonus: IP Box ve Ulga B+R tek bir projede yasal olarak birleştirilebilir ve vergileri mutlak minimuma indirebilir.
Bireysel Emeklilik Hesabı (Ulga na IKZE) — Yüksek Vergilerden Korunma ve Birikim
- Kimler için: Geliri 120.000 PLN sınırına (bu sınırdan sonra vergi %32'ye çıkar) yaklaşan, genel vergi dilimindeki girişimciler.
- Ne sağlar: IKZE'ye yapılan katkılar vergi matrahından tamamen düşülebilir. Maksimum tutarın yatırılması, fazla ödenen verginin 5.426 PLN'ye kadar iade edilmesini sağlayabilir.
- İşletmeler için önemli: 2026 yılında, JDG girişimcileri için katkı payı sınırı rekor kırarak 16.956 PLN olmuştur.
İş ve Yaşam İçin Günlük Kesintiler
İnternet İndirimi (Ulga na Internet)
- Kimler için: Ağ erişimi için ödeme yapan tüm vergi mükellefleri.
- Ne sağlar: Veri aktarımı ödemeleri için gelirin kişi başına yıllık 760 PLN'ye (eşler için 1.520 PLN) kadar düşürülmesine olanak tanır.
- Önemli nüans: İndirim kesinlikle birbirini izleyen iki yıl boyunca geçerlidir, bu sürenin ardından bu hak geri dönülmez şekilde kaybedilir.
Ödeme Terminali İndirimi (Ulga na terminal płatniczy)
- Kimler için: Müşterilerle nakitsiz ödemeler için ödeme terminalleri kullanan girişimciler.
- Ne sağlar: Statünüze bağlı olarak yıllık 1.000 ila 2.500 PLN arasında bir kesinti. Dijitalleşme maliyetlerini telafi etmenin mükemmel bir yolu.
Gayrimenkul ve Yatırımlar
Termo-modernizasyon İndirimi (Ulga termomodernizacyjna)
- Kimler için: Zaten kullanımda olan tek ailelik konut binalarının sahipleri.
- Ne sağlar: Eko-modernizasyon (güneş panelleri, ısı pompaları kurulumu, pencere değişimi ve yalıtım) için 53.000 PLN'ye (evli çiftler için 106.000 PLN'ye kadar) varan büyük bir kesinti.
- Yabancılar için önemli: Vergi dairesi kusursuz belgeler talep eder — kesinti hakkı yalnızca yasal Polonyalı yüklenicilerden alınan kişiselleştirilmiş KDV faturaları ile doğrulanır.
Tarihi Eserler İndirimi (Ulga na zabytki)
- Kimler için: Anıtlar siciline (rejestr zabytków) kayıtlı tarihi gayrimenkul sahipleri.
- Ne sağlar: Koruma, restorasyon veya inşaat işleri için yapılan harcamaların %50'sini vergi matrahından düşme hakkı.
- Önemli değişiklik: 2023 yılından itibaren, sadece mülkün satın alınması (edinme amaçlı) için uygulanan kesinti kaldırılmıştır. Artık indirim yalnızca fiilen yapılan ve belgelenen onarım harcamaları için geçerlidir.
- Şart: İndirimi uygulayabilmek için, işleri yürütmek üzere il anıtlar koruma kurulundan (konserwator zabytków) resmi bir izniniz olmalıdır.
İşletmeyi Büyütme Araçları (Üretim, İhracat ve KSS)
Sponsorluk İndirimi (Ulga na sponsoring)
- Kimler için: Yerel spor, kültür veya yükseköğretime yatırım yapan şirketler ve girişimciler.
- Ne sağlar: İnanılmaz bir %150 etkisi: Maliyetlerin %100'ü standart ticari işletme giderleri olarak kabul edilir ve diğer %50'si vergi matrahından ek olarak düşülür.
- Ana şart: Sponsor olunan taraftan eşdeğer reklam hizmetleri için bir sözleşmenin varlığı zorunludur (örneğin, logonuzun sporcuların formalarına veya afişlere yerleştirilmesi).
Robotizasyon İndirimi (Ulga na robotyzację)
- Kimler için: Otomasyona yatırım yapan üretim işletmeleri.
- Ne sağlar: Endüstriyel robotların satın alma maliyetlerinin %50'sinin ek olarak düşülmesi.
- Önemli (Tarihler): Bu geçici bir indirimdir. Bu kesintiyi güvenli bir şekilde uygulayabilmek için ekipmanın amortismanını 2026 yılı sonuna kadar tamamlamanız gerekir.
Prototip İndirimi (Ulga na prototyp)
- Kimler için: Yeni fiziksel ürünler geliştiren üreticiler.
- Ne sağlar: Test partilerinin üretimi, denemeler ve yeni ürünlerin pazara sunulması için yapılan maliyetlerin %30'unun ek olarak düşülmesine olanak tanır.
- Nüans: Yeni fiziksel ürünleri seri üretimden önce test ederken finansal riskleri azaltmak için mükemmel bir araçtır.
Genişleme İndirimi (Ulga na ekspansję)
- Kimler için: İhracata ve yeni uluslararası pazarlara girmeye odaklanan Polonyalı şirketler ve şahıs şirketleri.
- Ne sağlar: Güçlü ihracat desteği. Uluslararası pazarlama, ambalaj uyarlaması ve yabancı fuar veya sergilere katılım için 1.000.000 PLN'ye kadar ek kesinti yapabilirsiniz.
- Strateji: 2026 yılında Polonya dışında agresif bir büyüme planlayan işletmeler için idealdir.
Yaşlı Nesil ve Özel İhtiyaçlar İçin İndirimler
Çalışan Emekliler İçin İndirim (Ulga dla pracujących seniorów)
- Kimler için: Emeklilik yaşına ulaşmış ve bir işletme yürütmeye veya çalışan olarak çalışmaya devam eden yabancılar ve sakinler.
- Ne sağlar: Yılda 85.528 PLN'ye kadar olan geliri vergiden muaf tutar.
- Önemli şart: Bu indirimi alabilmek için cari vergi yılında emekli maaşınızı almaktan resmi olarak feragat etmelisiniz.
Rehabilitasyon İndirimi (Ulga rehabilitacyjna)
- Kimler için: Onaylanmış bir engeli olan veya özel ihtiyaçları olan akrabalarına bakan vergi mükellefleri.
- Ne sağlar: Evin uyarlanması, özel ekipman satın alınması, aracın tıbbi amaçlarla kullanılması (2.280 PLN'ye kadar) ile ilgili masrafların yanı sıra ilaç masraflarının (aylık 100 PLN'yi aşan tutar) gelirden düşülmesine olanak tanır.
- Yabancılar için önemli: Polonya vergi dairesi, Polonya'da tanınan resmi bir engellilik belgesi (orzeczenie o niepełnosprawności) talep eder. Yurtdışından alınan tıbbi belgeler yasallaştırılmalı ve tercüme edilmelidir.
Uluslararası Gelirler ve Yatırımlar
Çifte Vergilendirmeden Korunma (Ulga abolicyjna)
- Kimler için: Gelirlerinin bir kısmını diğer ülkelerden elde eden Polonyalı vergi mükellefleri.
- Ne sağlar: Gelir vergisi yurtdışında zaten ödenmişse vergilerdeki farkı telafi eder ve Polonya hazinesine çifte ödeme yapılmasını önlemeye yardımcı olur.
- Yabancılar için önemli: Kanun bu kesintiyi kesinlikle sınırlandırmaktadır — çoğu durumda 1.360 PLN'yi geçmez. Uygulanma olasılığı büyük ölçüde gelir kaynağının bulunduğu ülkeye ve geçerli bir çifte vergilendirmeyi önleme anlaşmasının varlığına bağlıdır.
Polonyalı Startuplara Yatırımlar (Ulga dla inwestujących w ASI)
- Kimler için: Polonya inovasyon sektörüne sermaye yatırımı yapan yatırımcılar ve melek yatırımcılar.
- Ne sağlar: Alternatif Yatırım Şirketlerinin (Alternatywne Spółki Inwestycyjne) hisselerine veya paylarına yatırılan tutarın %50'sinin vergi matrahından düşülmesine olanak tanır. Maksimum kesinti limiti yıllık 250.000 PLN'dir.
- Strateji: Bu, sermaye çeşitlendirmesi için güçlü bir araçtır. PIT'inizi yasal olarak düşürürken aynı zamanda yerel işletmeleri desteklemenize olanak tanır.
Özet: 2026 Yılında Fazla Vergi Ödemekten Nasıl Kaçınılır?
Polonya'da mekanik vergi ödemesi garantili bir fazla ödemedir. Maksimum fayda ancak indirimlerin akıllıca bir kombinasyonu ile elde edilir (ör. IP Box + IKZE + Ulga na dziecko).
Ancak, bir kesinti hakkı yalnızca kusursuz belgeler ve doğru hesaplamalarla desteklendiğinde mevcuttur.
Hangi indirimlerin iş modelinize uygun olduğundan emin değil misiniz? ELPOFFICE uzmanları durumunuzu denetleyecek, en uygun vergi avantajlarını seçecek ve bunları yıllık PIT beyannamenizde güvenle uygulamanıza yardımcı olacaktır.
Bu materyal yalnızca bilgilendirme amaçlıdır ve bireysel hukuki, vergisel veya muhasebesel danışmanlık niteliği taşımaz. Somut durumunuzla ilgili olarak alanında uzman bir kişiye danışmanızı öneririz.
